

BlackRock a déclaré dans un rapport de recherche d'août 2026 que la baisse de plus de 50 % du Bitcoin par rapport à son record d'octobre 2025 n'avait pas modifié l'argumentaire d'investissement à long terme du gestionnaire d'actifs.
La firme a attribué la correction à un effet de levier excessif, à des flux institutionnels plus faibles et à des achats plus lents de la part des sociétés de trésorerie d'actifs numériques. Son rapport a décrit le déclin comme un événement de positionnement et de liquidité plutôt que comme une preuve que les propriétés monétaires ou de diversification du Bitcoin avaient structurellement changé.
Le point de vue de BlackRock est une évaluation d'investissement, pas une prédiction de reprise des prix. La firme gère également l'ETF iShares Bitcoin Trust et a averti que le Bitcoin reste volatil, spéculatif et capable d'entraîner une perte totale.
Le Bitcoin est passé de 15 765 dollars fin 2022 à un record de 124 606 dollars en octobre 2025, selon les données de Bloomberg et Coin Metrics de BlackRock. L'intérêt ouvert sur les contrats à terme a dépassé 90 milliards de dollars près du sommet.
Environ 80 % de cette exposition provenait de contrats à terme perpétuels en dehors du CME. Certaines plateformes offraient un effet de levier entre 50 et 125 fois, laissant les traders vulnérables à la liquidation automatique suite à des mouvements de prix défavorables relativement faibles.
Le premier débouclement majeur a suivi les annonces de tarifs douaniers américains impliquant la Chine le 10 octobre 2025. Le Bitcoin a chuté de 6 %, tandis que l'intérêt ouvert a diminué de 20 milliards de dollars en une seule journée. BlackRock a décrit cela comme la plus grande réduction quotidienne de l'intérêt ouvert dans les données examinées.
D'autres vagues de liquidation ont suivi en février et juin 2026, poussant finalement le Bitcoin en dessous de 60 000 dollars. Cette séquence a appuyé l'argument de BlackRock selon lequel l'effet de levier a accéléré le déclin, bien que cela ne prouve pas que le positionnement en était la seule cause.
Le marché américain des produits dérivés a également changé depuis la vente massive. La CFTC a approuvé le contrat perpétuel Bitcoin onshore de KalshiEX en mai, estimant que sa structure était conforme aux règles fédérales sur les produits dérivés. Cette décision a introduit un produit longtemps associé aux bourses offshore sur un marché américain réglementé.
Les ETP Bitcoin au comptant ont attiré environ 60 milliards de dollars entre leur lancement américain en janvier 2024 et octobre 2025, a constaté BlackRock. Les produits ont ensuite enregistré environ 5 milliards de dollars de sorties nettes cumulées jusqu'en juillet 2026.
Au cours de la période ultérieure, les fonds thématiques axés sur l'IA ont attiré plus de 46 milliards de dollars. BlackRock a déclaré que cette rotation avait "probablement concurrencé pour le capital" et était devenue un frein aux allocations Bitcoin. Le libellé reflète l'interprétation de la firme car les données sur les flux de fonds seules ne peuvent pas établir pourquoi chaque investisseur a déplacé son argent.
Cette rotation était également visible dans l'attention des investisseurs particuliers et institutionnels. Comme cela a été précédemment rapporté, les retraits de fonds Bitcoin et la baisse de l'intérêt de recherche pour la crypto ont coïncidé avec un intérêt accru pour les actions d'IA.
Les récentes données sur les fonds américains ont été plus constructives mais restent inégales. Les données de Farside ont montré 297,5 millions de dollars d'entrées nettes le 17 août et 189,3 millions de dollars le 18 août. Le total combiné de 486,8 millions de dollars a suivi environ 385,2 millions de dollars de retraits au cours de la semaine précédente.
BlackRock a également identifié les ventes par les mineurs, les grands détenteurs et les sociétés de trésorerie d'actifs numériques comme sources de pression. MARA a vendu 15 133 BTC pour environ 1,1 milliard de dollars en mars, selon son dépôt réglementaire.
Strategy a ensuite adopté un programme de monétisation du Bitcoin permettant les ventes pour financer les réserves, les dividendes, les paiements d'intérêts et les rachats de titres. Le programme n'oblige pas la société à vendre et n'a pas de date d'expiration fixe.
Un dépôt auprès de la SEC du 10 août a confirmé que Strategy avait vendu 1 690 BTC pour 108,6 millions de dollars entre le 3 et le 9 août. Elle a utilisé le produit de ces ventes pour racheter des actions privilégiées STRC.
La transaction a fourni une mise à jour vérifiée à la discussion de BlackRock sur les ventes liées à la trésorerie. Dans un article connexe, crypto.news a examiné comment la pression de vente des trésoreries d'entreprise a de plus en plus interagi avec la demande des fonds au comptant américains.
Le test historique de dix ans de BlackRock a montré qu'ajouter une allocation de 1 % ou 2 % en Bitcoin à un portefeuille traditionnel américain 60/40 améliorait les rendements hypothétiques ajustés au risque. Une allocation de 1 % a produit un ratio de Sharpe de 0,90, contre 0,81 pour l'indice de référence. Une allocation de 2 % a produit un ratio de 0,96.
Les baisses maximales ont été similaires pour tous les tests. Le portefeuille traditionnel a enregistré une baisse de 20,3 %, contre 20,6 % pour l'allocation de 1 % et 20,9 % pour l'allocation de 2 %.
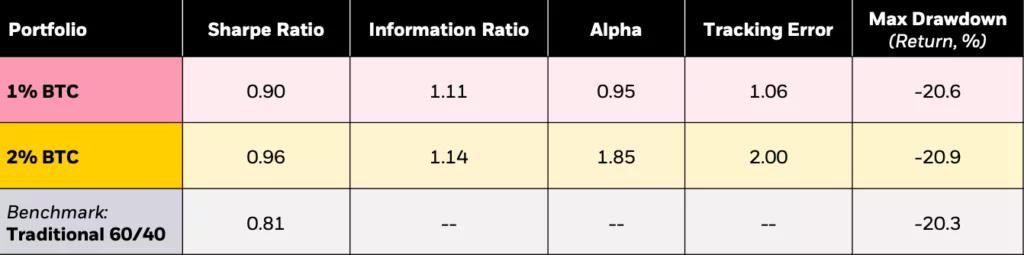
Ces résultats étaient hypothétiques et ont bénéficié de l'effet rétrospectif. Ils n'incluaient pas de portefeuille client réel de BlackRock et ne peuvent pas établir comment les allocations se comporteront à l'avenir. La diversification ne peut pas non plus prévenir les pertes de marché.
BlackRock a néanmoins déclaré que le cas d'investissement du Bitcoin "reste inchangé", citant son offre plafonnée, sa corrélation sur dix ans de 0,18 avec le S&P 500 et son utilisation possible comme protection contre la baisse du pouvoir d'achat des monnaies fiduciaires.
Le Bitcoin s'échangeait près de 64 300 dollars le 19 août après avoir franchi les 64 000 dollars. Comme l'a rapporté crypto.news, la dernière reprise des prix a coïncidé avec un regain d'entrées d'ETP, bien qu'un effet de levier croissant ait laissé le mouvement exposé à un autre renversement.
Les prochaines preuves proviendront des flux d'ETP, du positionnement des contrats à terme et des divulgations d'entreprise. Des entrées soutenues et un levier spéculatif plus faible soutiendraient l'argument de BlackRock d'une correction cyclique. Des liquidations renouvelées ou des ventes continues de trésorerie maintiendraient la pression sur cette évaluation.
Divulgation : Cet article ne constitue pas un conseil en investissement. Le contenu et les matériaux présentés sur cette page sont uniquement à des fins éducatives.






 BTC


