


L'ancienne Première ministre britannique Liz Truss a averti le 2 septembre que l'augmentation de la dette publique et des coûts d'emprunt pourrait à terme forcer la Grande-Bretagne à introduire des coupes budgétaires d'urgence.
Ses commentaires sont intervenus alors que le rendement de l'obligation d'État britannique de référence à 10 ans atteignait 5,268 %, son plus haut niveau en environ 18 ans. Le rendement des gilts à 30 ans est resté proche de 5,9 %, soit son plus haut niveau depuis 1998.
« Les rendements obligataires mondiaux grimpent en flèche en raison des montagnes de dettes, et le Royaume-Uni est l'un des pires exemples », a déclaré Truss. Elle a attribué cette pression en partie à la création monétaire par la Banque d'Angleterre et à ce qu'elle a décrit comme une « dévalorisation » de la monnaie.
Ces déclarations représentent l'interprétation du marché par Truss. Les rendements obligataires reflètent plusieurs facteurs, notamment les attentes en matière d'inflation, la croissance économique, l'emprunt public, la politique monétaire et la demande des investisseurs. La dernière augmentation a également coïncidé avec la hausse des prix du pétrole et une liquidation obligataire internationale plus large.
L'augmentation des rendements des obligations britanniques est importante car elle augmente le taux auquel le gouvernement pourrait avoir besoin de refinancer sa dette arrivant à échéance ou d'émettre de nouvelles obligations. Elle peut également augmenter les coûts d'intérêt projetés utilisés dans les prévisions budgétaires officielles.
Les prix des obligations évoluent dans la direction opposée aux rendements. Lorsque les investisseurs vendent des obligations existantes, leurs prix baissent et leurs rendements effectifs augmentent par rapport aux paiements fixes des obligations.
Le Trésor britannique ne refinance pas immédiatement l'intégralité de son stock de dette lorsque les rendements augmentent. L'effet se fait sentir progressivement à mesure que les obligations arrivent à échéance et que de nouvelles dettes sont émises. Les obligations d'État indexées sur l'inflation peuvent créer une pression supplémentaire car leurs paiements augmentent avec l'inflation.
Le rendement des gilts à 10 ans s'élevait à 5,268 % mercredi, tandis que les coûts d'emprunt à cinq ans atteignaient environ 4,75 %. Le rendement à 30 ans est resté proche de 5,9 %.
Les économistes de Pantheon Macroeconomics ont estimé que des coûts d'emprunt plus élevés pourraient réduire la marge de manœuvre budgétaire du gouvernement d'environ 23,6 milliards de livres sterling lors du précédent exposé de printemps à environ 13 milliards de livres sterling. Il s'agit d'une estimation externe plutôt que d'un calcul officiel du Trésor ou de l'Office for Budget Responsibility.
Le gouvernement doit présenter son budget le 28 octobre. Les prévisions actualisées détermineront si les ministres doivent augmenter les impôts, réduire les dépenses prévues ou modifier d'autres politiques pour respecter leurs règles budgétaires.
Truss a déclaré que la croissance économique combinée à une dépense maîtrisée offrait la meilleure voie pour résoudre le problème de la dette. Cependant, elle a averti que « la situation a trop dérapé » et que la Grande-Bretagne pourrait faire face à des « coupes budgétaires d'urgence imposées ».
Aucun plan de dépenses d'urgence n'a été annoncé. Le gouvernement actuel n'a pas confirmé qu'il adopterait la voie décrite par Truss.
La position budgétaire finale dépendra en partie de la période utilisée par l'Office for Budget Responsibility pour calculer les hypothèses de taux d'intérêt basées sur le marché. Les rendements pourraient augmenter ou reculer avant que ces calculs ne soient terminés.
L'intervention de Truss s'inscrit également dans un contexte politique. Son gouvernement a introduit en septembre 2022 environ 45 milliards de livres sterling de réductions d'impôts largement non financées, sans prévision d'accompagnement de l'OBR.
L'annonce a provoqué une liquidation rapide des obligations d'État à long terme et une instabilité parmi les fonds de pension utilisant des stratégies d'investissement axées sur le passif. La Banque d'Angleterre a réagi par des achats temporaires d'obligations pour restaurer des conditions de marché ordonnées.
Le rendement des gilts à 30 ans est passé d'environ 3,38 % lorsque Truss est devenue Première ministre à près de 5 % pendant la tourmente du marché. La plupart des mesures fiscales ont ensuite été annulées, et Truss a démissionné après 49 jours en fonction.
Les rendements actuels sont supérieurs aux pics enregistrés lors de cet épisode. Cependant, le mouvement actuel fait partie d'une réévaluation globale plutôt que d'une réponse directe à une annonce politique britannique unique.
Les coûts d'emprunt des gouvernements ont également augmenté aux États-Unis, au Japon, en Allemagne et en France. Le rendement de l'obligation du Trésor américain de référence à 10 ans a atteint environ 4,81 %, son plus haut niveau depuis novembre 2023.
Les rendements américains à plus long terme sont revenus vers les niveaux enregistrés avant que le Trésor n'élargisse son programme de rachat d'obligations en août. Le rendement à 10 ans a d'abord chuté à environ 4,62 % après l'annonce, mais a ensuite inversé ce déclin.
La hausse des prix du pétrole a ajouté aux préoccupations inflationnistes. Le brut Brent a brièvement approché les 95 dollars le baril alors que les combats entre les États-Unis et l'Iran menaçaient les approvisionnements énergétiques.
Des coûts énergétiques plus élevés peuvent maintenir l'inflation à la consommation élevée, limitant potentiellement la capacité des banques centrales à réduire les taux d'intérêt. Les attentes selon lesquelles les taux resteront élevés plus longtemps peuvent réduire la demande d'obligations existantes comportant des paiements fixes inférieurs.
La nature mondiale de la liquidation rend difficile d'attribuer le mouvement britannique uniquement à la dette intérieure ou à la politique de la Banque d'Angleterre. L'exposition du Royaume-Uni à l'inflation, ses importants besoins de refinancement et ses règles budgétaires peuvent néanmoins rendre ses finances publiques particulièrement sensibles à des augmentations soutenues des rendements.
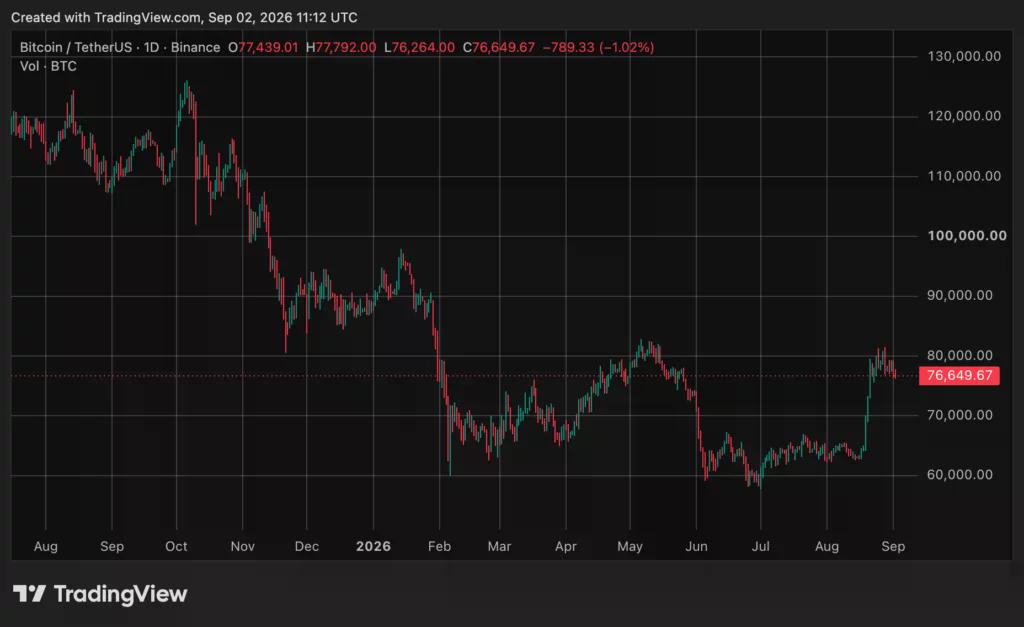
Le Bitcoin s'est négocié près de 76 500 $ le 2 septembre, en baisse d'environ 2 % sur 24 heures. Il avait auparavant grimpé d'environ 64 000 $ à un récent sommet au-dessus de 81 000 $ avant de perdre de l'élan.
L'or a connu un renversement similaire. Le métal a grimpé vers 4 700 $ l'once avant de reculer à environ 4 300 $.
Le Bitcoin et l'or sont parfois présentés comme une protection contre la dépréciation monétaire ou l'endettement excessif des gouvernements. Leurs récents déclins montrent que la relation n'est pas constante sur de courtes périodes.
Des rendements obligataires gouvernementaux plus élevés peuvent rendre les actifs rémunérateurs plus attractifs par rapport au Bitcoin et à l'or, qui ne produisent pas de revenu fixe. Ils peuvent également réduire la demande d'actifs plus risqués en resserrant les conditions financières.
Comme signalé précédemment, la hausse des prix du pétrole et des rendements obligataires plus élevés ont éclipsé les afflux d'ETF Bitcoin, le BTC tombant en dessous de 77 500 $. Le Bitcoin est néanmoins resté au-dessus de ses principales moyennes mobiles quotidiennes après son rallye d'août.
La prochaine étape confirmée pour le Royaume-Uni est le budget du 28 octobre. Tant que le gouvernement et l'OBR n'auront pas publié de prévisions actualisées, les affirmations selon lesquelles des coupes budgétaires d'urgence sont inévitables restent non confirmées.
Divulgation : Cet article ne représente pas un conseil en investissement. Le contenu et les matériaux présentés sur cette page sont uniquement à des fins éducatives.


 BTC
