

Se connecterS'inscrire
Déposer
Connecter
 Transférer

Les sociétés de trésorerie en actifs numériques ont, dans leur majorité, sous-performé les cryptomonnaies qu’elles détiennent, seules quatre des 20 plus importantes se négociant au-dessus de la valeur de leurs réserves en tokens, selon une nouvelle analyse de DWF Ventures.
DWF Ventures a comparé les cours des actions de sociétés de trésorerie crypto cotées en bourse avec la performance des tokens qu’elles détiennent. Il en ressort que la plupart des 20 plus grandes entreprises se négocient avec un ratio valeur de marché / valeur nette d’inventaire, ou mNAV, inférieur à 1, ce qui signifie que leurs actions sont valorisées en dessous de leurs avoirs en crypto.
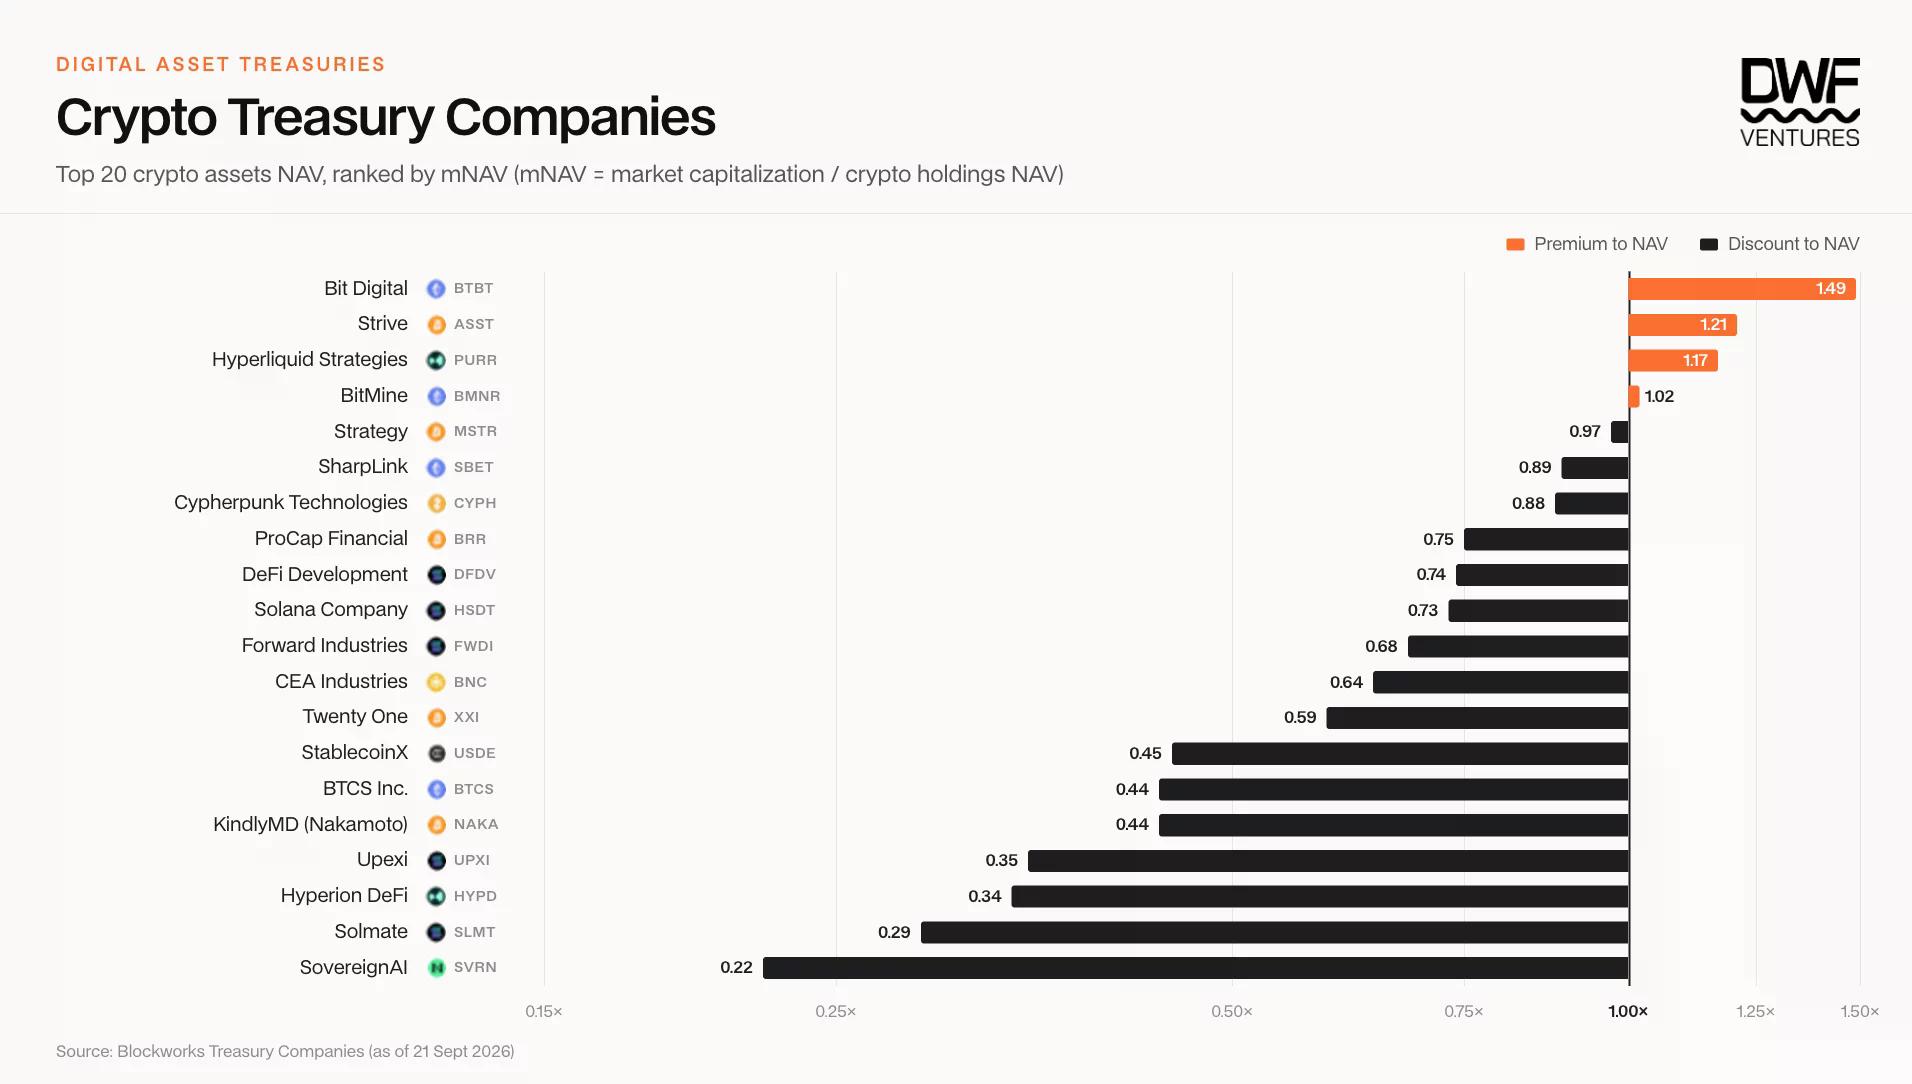
Le calcul exclut la dette et les actions privilégiées, selon l’analyse. Les investisseurs doivent donc examiner séparément ces engagements avant de considérer un mNAV faible comme une décote sur l’ensemble des actifs d’une entreprise.
Depuis que ces entreprises ont lancé leurs stratégies de trésorerie, acheter et conserver le token sous-jacent a généralement généré un meilleur rendement que l’achat de leurs actions, selon l’analyse. Même lorsque l’action a fait mieux, son surcroît de rendement était généralement faible au regard des risques supplémentaires liés à la détention d’une entreprise.
Une action de trésorerie ne réplique pas un token de la même manière qu’un fonds négocié en bourse est conçu pour le faire. Son prix dépend aussi du moment où la direction achète de la crypto, de la manière dont elle lève des fonds, du nombre de nouvelles actions qu’elle émet et des attentes des investisseurs quant à l’expansion des avoirs de l’entreprise.
L’écart s’est aussi manifesté sur des périodes plus courtes. Depuis juillet, l’analyse a constaté que certaines actions de trésorerie ont surperformé leurs tokens de 15 % à 40 % à mesure que leurs ratios mNAV passaient d’environ 0,5–0,8 à 0,7–1,0. PURR, axé sur Hyperliquid, et CYPH, axé sur Zcash, ont enregistré des rendements supérieurs de 31 % et 38 % à ceux de leurs tokens respectifs sur cette période.
Selon l’analyse, leurs avoirs en tokens par action ont peu évolué au cours de ces mois. Une grande partie des gains boursiers provenait plutôt du fait que les investisseurs payaient davantage pour s’exposer à ces entreprises pendant que les prix des cryptos montaient. Les auteurs ont constaté que le token sous-jacent restait le plus performant sur la plupart des périodes supérieures à trois mois.
Un exemple récent aux États-Unis montre à quelle vitesse une action de trésorerie peut évoluer. Le 20 septembre, crypto.news a rapporté le gain sur un mois de Strategy, de 47,65 % à la clôture du 18 septembre, durant une période où le Bitcoin s’est également redressé. Le rendement du titre sur cette fenêtre ne permet pas de déterminer comment il a performé par rapport au Bitcoin depuis que l’entreprise a commencé à acheter l’actif.
L’analyse identifie les avoirs en tokens par action comme une mesure centrale de la progression d’une société de trésorerie. Lorsqu’une entreprise se négocie au-dessus de la valeur de ses réserves en crypto, elle peut vendre des actions, utiliser le produit pour acheter des tokens et potentiellement augmenter la quantité d’actifs adossant chaque action existante.
Ce processus devient plus difficile lorsque le mNAV tombe sous 1. Vendre de nouvelles actions ordinaires avec une décote peut diluer les investisseurs existants, tandis qu’attendre pour lever des fonds peut ralentir les achats supplémentaires. Les entreprises peuvent aussi recourir à la dette convertible ou à des actions privilégiées, bien que chaque méthode de financement s’accompagne de conditions que les actionnaires ordinaires doivent évaluer.
Strategy a utilisé la dette convertible dans le cadre de son financement Bitcoin, selon l’analyse. Les détenteurs de convertibles peuvent échanger leurs créances contre des actions si le titre atteint les conditions convenues ; d’ici là, l’entreprise doit gérer les obligations liées à sa structure de capital. L’analyse avertit que les dividendes privilégiés et autres engagements peuvent exercer une pression sur les réserves si le financement devient plus difficile.
De récents dépôts réglementaires aux États-Unis montrent à quel point les opérateurs de trésorerie peuvent répondre différemment à ces contraintes. Comme indiqué dans la mise à jour de septembre de Strategy, l’entreprise n’a acheté aucun Bitcoin et n’a vendu aucune action via son programme at-the-market au cours de la semaine considérée. Elle a plutôt dépensé 176,3 millions de dollars pour racheter des actions privilégiées STRC et a doublé son autorisation de rachat de titres de crédit numériques à 2 milliards de dollars.
Strive a emprunté une autre voie. Un rapport du 14 septembre sur son dernier achat de Bitcoin indique que la société cotée aux États-Unis a acheté 469 BTC pour environ 36,6 millions de dollars en utilisant le produit d’actions privilégiées SATA, portant ses avoirs à 25 000 BTC au 11 septembre. Son dépôt auprès de la SEC a fourni aux investisseurs à la fois le montant de l’achat et le titre utilisé pour le financer.
L’analyse indique que les entreprises peuvent également chercher des rendements via le staking, le minage ou des activités en dehors de leurs réserves de tokens. De tels revenus peuvent accroître les ressources disponibles pour les actionnaires sans vendre la position crypto principale, même si le résultat dépend des coûts d’exploitation et de l’exécution.
Dans le cas de Bit Digital, l’analyse désigne son activité d’infrastructure cloud, White Fiber, comme une raison pour laquelle son action a conservé une prime alors que la valeur de ses actifs numériques reculait. White Fiber a représenté plus de 89 % du chiffre d’affaires de Bit Digital au deuxième trimestre, selon les informations financières citées dans l’analyse.
Les sociétés de trésorerie en Ether offrent un autre exemple via le staking. BitMine avait plus de 5,06 millions d’ETH stakés sur des avoirs approchant les 5,98 millions d’ETH, selon sa mise à jour de trésorerie du 21 septembre. Le staking peut générer des ETH supplémentaires, mais les actionnaires détiennent toujours une entreprise dont le cours peut évoluer différemment de celui de l’Ether.
L’analyse a également cité l’allocation annoncée par SharpLink de 200 millions de dollars au stETH ainsi qu’un fonds de rendement on-chain de 125 millions de dollars avec Galaxy. Pour CYPH, axé sur Zcash, elle a mis en avant une flotte de minage qui, selon l’entreprise, a reçu plus de 18 % des émissions du réseau. Chacune de ces activités ajoute une décision opérationnelle que les investisseurs doivent évaluer en plus de la quantité de tokens détenus.
L’accès a lui aussi changé. L’analyse soutient que les actions de trésorerie bénéficiaient autrefois d’une prime en partie parce que certaines institutions pouvaient acheter plus facilement des actions cotées que des cryptos directement. Avec davantage de fonds réglementés et d’options de conservation désormais disponibles, ses auteurs s’attendent à ce que les investisseurs accordent plus de poids aux opérateurs, aux conditions de financement et aux revenus d’activité lorsqu’ils évaluent une société de trésorerie par rapport à une autre.








 ETH
 BTC