

EntrarRegistrar-se
Depositar
Conectar
 Transferência
O short seller James Chanos descreveu a Strategy e o Bitcoin como um “spread acionável de US$ 80 bilhões” em 18 de agosto, revivendo o debate sobre a avaliação da empresa de tesouraria de Bitcoin de Michael Saylor.
Chanos chamou a relação de uma das maiores “oportunidades de arbitragem pura” que ele já havia visto. Sua operação anterior envolvia vender a descoberto as ações MSTR da Strategy enquanto assumia uma posição comprada em Bitcoin.
A afirmação mais recente requer contexto. A Strategy não detém mais os 847.363 BTC citados em alguns relatórios. Divulgações recentes da empresa colocam seu saldo em 840.447 BTC após várias vendas durante julho e agosto.
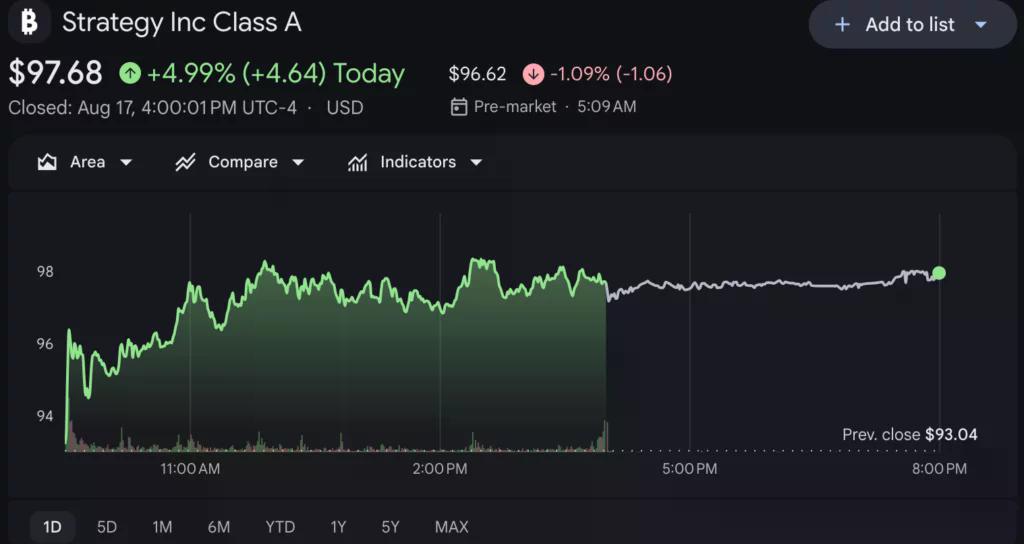
Ao preço de terça-feira do Bitcoin de aproximadamente US$ 64.188, essas participações valiam cerca de US$ 53,95 bilhões. A MSTR tinha uma capitalização de mercado de aproximadamente US$ 34,4 bilhões, enquanto suas ações ganharam quase 5%, chegando a US$ 97,68.
A diferença de US$ 19,5 bilhões entre esses dois números não é um lucro de arbitragem direto. Ela exclui dívidas, ações preferenciais, caixa, operações de software, impostos e os custos necessários para manter uma posição protegida.
Chanos não publicou um cálculo completo mostrando como ele chegou ao “spread acionável de US$ 80 bilhões”. O valor, portanto, permanece como sua caracterização da oportunidade, em vez de uma diferença diretamente verificável entre dois preços de mercado.
O próprio painel da Strategy colocou seu múltiplo de valor patrimonial líquido modificado, ou mNAV, perto de 1,04 na terça-feira. Essa medida compara o valor da empresa com o valor de seu Bitcoin após contabilizar partes da estrutura de capital.
Um mNAV de 1,04 indica um prêmio de aproximadamente 4%, com base na metodologia da empresa. Ele não mostra a MSTR negociando com o amplo prêmio que sustentou a operação original de Chanos em 2025.
A comparação direta da capitalização de mercado das ações ordinárias com as participações em Bitcoin produz um desconto porque os acionistas ordinários ficam atrás dos credores e dos acionistas preferenciais. A Strategy emitiu vários títulos preferenciais com obrigações de dividendos e também tem dívidas pendentes.
A operação de software da empresa, a reserva em dólares e outros ativos também devem ser incluídos. Como resultado, comprar MSTR não oferece a mesma exposição econômica que possuir um valor equivalente em dólares de Bitcoin.
Um arquivamento da SEC de 29 de junho mostrou que a Strategy detinha 847.363 BTC no final de junho. A empresa havia gasto US$ 64,1 bilhões na aquisição das moedas a um preço médio de US$ 75.651.
A Strategy posteriormente vendeu Bitcoin sob um programa de monetização autorizado pelo conselho. O programa permite vendas para financiar sua reserva em dólares, despesas com juros, dividendos preferenciais e recompras de títulos.
Conforme relatado anteriormente, a empresa vendeu 1.690 BTC e usou os recursos para recompras de ações preferenciais durante a semana que terminou em 9 de agosto.
Essas vendas reduziram o saldo para 840.447 BTC. Os tokens restantes tinham um custo de aquisição agregado de aproximadamente US$ 63,36 bilhões e um custo médio de US$ 75.385 por moeda.
Ao preço do Bitcoin de terça-feira, a posição estava aproximadamente US$ 9,4 bilhões abaixo do seu custo de compra divulgado. Essa é uma diferença contábil não realizada, em vez de uma perda realizada, a menos que as moedas sejam vendidas.
A mesma série de arquivamentos mostrou que a empresa levantou dinheiro emitindo ações MSTR adicionais. A emissão de ações ordinárias aumenta a liquidez, mas também expande o número de ações que participam da exposição ao Bitcoin.
A propriedade direta de Bitcoin expõe um investidor principalmente a mudanças no preço de mercado do Bitcoin e à segurança de seu arranjo de custódia. A MSTR adiciona riscos corporativos de financiamento e gestão.
A Strategy emitiu ações preferenciais STRC, STRF, STRD e STRK. Esses títulos ficam à frente dos acionistas ordinários e têm taxas de dividendos que variam de 8% a 12%, sujeitas aos seus respectivos termos.
A empresa também estabeleceu uma reserva em dólares para atender a dividendos preferenciais e obrigações de juros. Em cobertura relacionada, a reserva atingiu US$ 4,65 bilhões após novas vendas de ações ordinárias.
O conselho da Strategy autorizou até US$ 1,25 bilhão em vendas adicionais de Bitcoin para ajudar a financiar essa reserva. Ele também aprovou programas separados de recompra de US$ 1 bilhão para títulos preferenciais e ações ordinárias da MSTR.
Essas camadas impedem que a operação seja isenta de riscos. Um short seller deve tomar emprestadas ações da MSTR, pagar custos de empréstimo e gerenciar a possibilidade de que o estoque suba mais rápido que o Bitcoin.
O lado longo também requer financiamento. Se o Bitcoin cair enquanto a MSTR subir devido a cobertura de short, novo financiamento ou mudança na demanda do investidor, ambas as partes da operação podem perder dinheiro temporariamente.
Chanos começou a construir sua posição anterior no final de 2024, quando a MSTR era negociada com um grande prêmio em relação ao valor do Bitcoin da Strategy. O prêmio excedeu três vezes o valor do Bitcoin em alguns momentos durante novembro de 2024.
Ele descreveu publicamente a operação em 2025 como long Bitcoin e short MSTR. Chanos argumentou que os investidores estavam pagando demais pela exposição ao Bitcoin disponível diretamente ou por meio de produtos negociados em bolsa de menor custo.
Conforme relatado pela Reuters, o valor de mercado da Strategy era cerca de 1,74 vezes suas participações em Bitcoin quando Chanos renovou suas críticas em junho de 2025.
A diferença posteriormente diminuiu. Chanos disse que sua empresa fechou a posição protegida em 7 de novembro de 2025, depois que a operação ganhou mais de 50%. Ele descreveu a oportunidade restante como muito pequena para justificar manter a posição aberta.
Sua última declaração não confirma que ele reabriu a operação. Também não divulga o tamanho da posição, os preços de entrada, os custos de empréstimo ou os instrumentos que seriam usados.
Futuros arquivamentos da SEC mostrarão se a Strategy continua vendendo Bitcoin, emitindo ações MSTR ou recomprando títulos preferenciais. Essas decisões, juntamente com o preço do Bitcoin e as mudanças nos custos de financiamento, determinarão se a empresa negocia com prêmio ou desconto em relação ao seu valor de ativo ajustado.








 BTC