

Itaú, o maior banco do Brasil em ativos sob gestão, agora vende a clientes 15 criptoativos diferentes através de seu aplicativo de investimento, incluindo Bitcoin, Ethereum e a stablecoin atrelada ao dólar USDC.
Nubank, a maior fintech do Brasil, lista 28. O Banco do Brasil, o banco público mais lucrativo do Brasil, que começou a permitir que clientes comprassem Bitcoin e Ethereum diretamente em janeiro, informou à Folha de S.Paulo que o serviço já movimentou mais de R$11 milhões (US$2,1 milhões) em transações.
Nenhuma dessas quantias toca os balanços próprios dos bancos. Registros do Banco Central datados de março de 2026 e revisados pela Folha mostram zero de holdings de ativos virtuais nos livros dos bancos brasileiros, mesmo que as instituições possam custodiar e processar cripto em nome dos clientes.
A oferta crescente é recente. Desde o ano passado, Itaú, Bradesco, Santander, Banco do Brasil e Nubank expandiram suas ofertas de cripto, acompanhando um recorde no mercado subjacente. Brasileiros movimentaram R$505,5 bilhões (US$98,7 bilhões) em cripto em 2025, segundo dados da Receita Federal, a autoridade fiscal federal do Brasil — mais de cinco vezes o valor registrado em 2020.
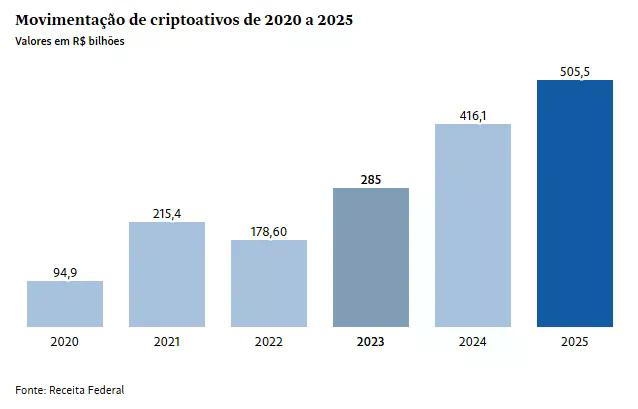
As empresas foram responsáveis pela maior parte da movimentação. As transações corporativas de cripto totalizaram R$497 bilhões (US$97 bilhões) no ano passado — 98,3% do volume rastreado pela Receita Federal — com investidores individuais respondendo pelo restante.
A expansão acompanha uma mudança regulatória. O Brasil aprovou seu Marco Legal para Ativos Virtuais em 2022, concedendo ao Banco Central autoridade sobre o setor, e três resoluções publicadas pelo banco em novembro de 2025 deram força a essa autoridade. Qualquer empresa que permita que clientes negociem, mantenham ou enviem cripto agora precisa de uma licença, um capital mínimo e contas de clientes segregadas, com prazo até 30 de outubro para se adequar.
Uma dessas regras, a Resolução 521, trata qualquer compra ou troca de um token atrelado ao dólar como uma operação de câmbio, o mesmo nível de relatório aplicado ao envio de dinheiro para o exterior. Essa mudança colocou as stablecoins, substitutos do dólar no universo cripto, diretamente no radar do Banco Central.
Essa clareza foi o que convenceu os bancos a agirem, disse Carlos Akira Sato, co-fundador da consultoria Syscapital, à Folha. Os bancos brasileiros são geralmente conservadores em relação a novos mercados, e regras mais claras os deixaram "mais seguros para lançar seus produtos".
O Banco Safra, um banco menor conhecido por focar em clientes de alto patrimônio, deu o passo mais ousado, emitindo sua própria stablecoin atrelada ao dólar, Safra Dólar, em setembro de 2025 e mantendo a custódia total internamente. O banco a comercializa como uma forma para os clientes terem exposição ao dólar sem abrir uma conta no exterior. Isso se encaixa em um padrão mais amplo de bancos construindo suas próprias infraestruturas de stablecoin, em vez de entregar esse negócio a empresas nativas de cripto.
Exposição própria só existe, disse ele, quando um banco compra cripto com seu próprio dinheiro e absorve o preço, a liquidez e o risco de crédito que vêm com isso. Por esse padrão, nenhum dos bancos do Brasil ainda assumiu a posse.
Vender cripto a clientes que o solicitam é diferente de apostar o próprio dinheiro do banco nisso. Com aproximadamente 120 empresas de cripto operando no Brasil, a maioria ainda sem licença, correndo para cumprir o prazo de 30 de outubro de 2026, os bancos que já superaram a barreira da conformidade são os que têm espaço para continuar a expandir suas ofertas.





 ETH
 BTC