

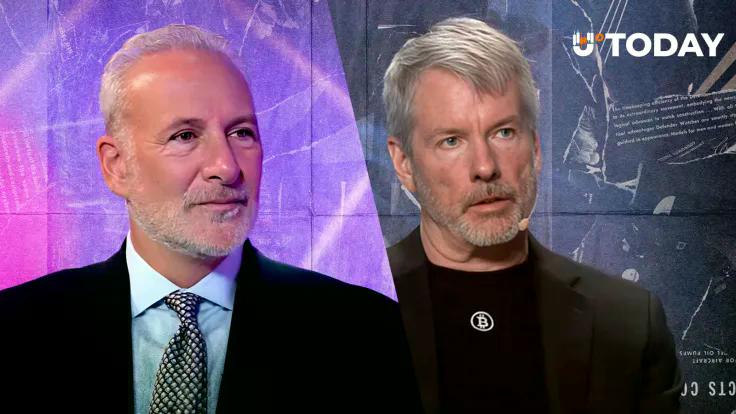
Незважаючи на великодні вихідні, крипторинок активно торгується, а обговорення навколо нього не припиняється жодного дня. Сьогодні воно посилилося навколо життєздатності бізнес-моделі MicroStrategy. Відомий скептик, Пітер Шифф, видав те, що можна м'яко назвати рекомендацією щодо скорочення позицій у акціях MSTR.
Серед його аргументів — твердження, що п'ятирічний цикл зростання Біткоїна на 12% значно відставав не лише від технологічного сектору, представленого NASDAQ, але й від захисних металів, таких як золото та срібло, які показали тризначні відсоткові прибутки.
Так, акції MSTR зросли на 68,5%, але, за словами Шиффа, це лише аномалія довіри, і інвестори переплачують за акції компанії в очікуванні нескінченного зростання Біткоїна, яке ще не матеріалізувалося, враховуючи, що він торгується на рівні $67 000, тоді як його пік у листопаді 2021 року становив $69 420.
Ось де полягає головне занепокоєння відомого криптоскептика: у разі тривалого спаду ринку, премія, за якою акції торгуються відносно чистої вартості активів, може перетворитися на дисконт, а обслуговування боргу може стати надзвичайно складним.
Варто зазначити, що Майкл Сейлор відповів на зауваження Шиффа, опублікувавши діаграму ефективності активів в епоху Біткоїн-стандарту, починаючи з серпня 2020 року. Цією діаграмою він підкреслює, що з моменту прийняття Біткоїна як резервного активу, його річний дохід у 36% залишається недосяжним для золота з 16% та S&P 500 з 14%.
Timeframes matter. Since Aug 2020, Bitcoin is the top-performing major asset and it’s not even close. Zoom out further and the gap only widens. $BTC pic.twitter.com/2yQ3KGtz8w
— Michael Saylor (@saylor) April 5, 2026
Ситуація для MicroStrategy залишається напруженою. Середня ціна входу компанії становить близько $75 700 за Біткоїн, а поточна ціна означає нереалізований збиток приблизно в $3 мільярди.
Проте, конфлікт між Шиффом і Сейлором сьогодні – це не суперечка про графіки, а перевірка гіпотези: чи може публічна компанія вижити та процвітати, використовуючи надзвичайно волатильний цифровий актив як свою єдину основу, особливо якщо цей актив не забезпечує вибухового зростання не лише протягом одного-двох років, а й протягом п'ятирічного періоду.






 BTC
 MSTR
