

6 серпня MARA Holdings повідомила про слабші фінансові результати за другий квартал 2026 року. Дохід знизився на 27% порівняно з аналогічним періодом минулого року до 174,9 мільйона доларів, тоді як компанія, що котирується на Nasdaq, зафіксувала чистий збиток у розмірі 611,3 мільйона доларів та негативний скоригований показник EBITDA у розмірі 360,9 мільйона доларів, згідно з її офіційною презентацією.
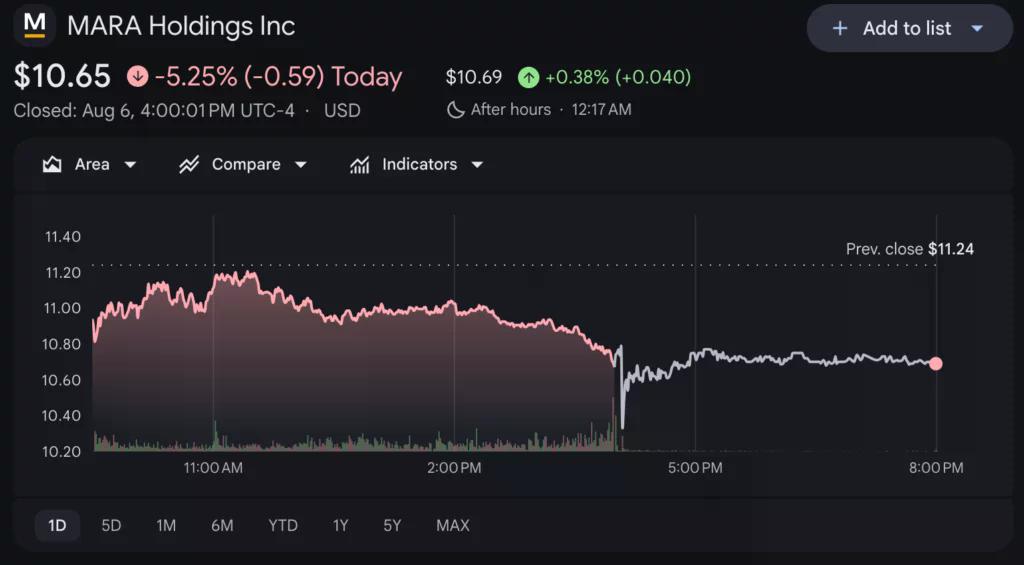
Компанія закінчила червень з 35 577 BTC, що на 29% менше, ніж 49 951 BTC роком раніше. Однак це значне зниження приховує невелике послідовне зростання з 35 303 BTC станом на 31 березня. Презентація MARA також показала приблизно 2,5 мільярда доларів у загальних грошових коштах та біткойн-активах на кінець кварталу. Акції закрилися 6 серпня на рівні 10,65 доларів, знизившись на 5,25%, згідно з даними Google Finance.
Джерело: Google Finance
Річне зниження біткойн-казначейства MARA значною мірою відображає продажі на початку 2026 року, а не падіння обсягів майнінгу. Звіт за перший квартал показав, що компанія продала 20 880 BTC приблизно за 1,5 мільярда доларів, фінансуючи операції, викуповуючи борги та здійснюючи нові інфраструктурні інвестиції. Попередні матеріали за перший квартал детально описували, як ці продажі зменшили позицію MARA з 53 822 BTC на кінець 2025 року.
Протягом другого кварталу MARA продала ще 2 213 BTC за середньою ціною 73 078 доларів, при цьому видобувши 2 422 BTC. Це залишило активи трохи вищими, ніж на кінець березня. Політика казначейства компанії тепер дозволяє оппортуністичний продаж біткойнів з балансу, що є зміною від її попереднього акценту на збереженні видобутих монет.
На 30 червня 4 742 BTC були позичені, а 4 528 BTC були заставлені як забезпечення, тоді як 26 307 BTC були необмеженими. Після закінчення кварталу MARA заставила ще 18 750 BTC як початкову заставу для двох біткойн-забезпечених кредитних ліній, збільшивши частку своїх активів, що використовуються для підтримки фінансування.
Операційна діяльність покращилася в кількох сферах. Енергетичний хешрейт досяг 70,3 EH/s, що на 22% більше, ніж 57,4 EH/s роком раніше. Виробництво біткойнів зросло на 3% до 2 422 BTC, а виграних блоків збільшилося на 1% до 700. Вартість за петахеш на день покращилася на 4% до 27,70 долара з 28,70 долара.

Ці досягнення не запобігли падінню доходу, оскільки середня ціна біткойна, пов'язана з доходом від майнінгу, різко знизилася порівняно з аналогічним періодом минулого року. MARA повідомила про середню ціну видобутого біткойна приблизно 71 325 доларів, порівняно з 98 975 доларами у другому кварталі 2025 року. Вартість придбаної енергії за біткойн на власних майданчиках також зросла, що свідчить про те, що лише збільшення хешрейту не усунуло тиск на прибутковість.
На чистий збиток також вплинув облік ціни біткойна. Компанія зафіксувала приблизно 343 мільйони доларів збитків від переоцінки, пов'язаних з цифровими активами та супутніми дебіторськими заборгованостями. Це контрастує зі значними прибутками від переоцінки, які підтримували прибутки в аналогічному кварталі минулого року, і допомагає пояснити перехід від 808,2 мільйона доларів чистого прибутку до останнього збитку.
Стратегія компанії все більше пов'язує її біткойн-резерви з розширенням у сферу енергетичної та обчислювальної інфраструктури. Після закінчення кварталу компанія домовилася про дві кредитні лінії, які надають 600 мільйонів доларів додаткової позикової спроможності та заставила 18 750 BTC як початкове забезпечення. Доходи можуть бути використані для загальних корпоративних цілей, включаючи заплановане придбання Long Ridge.
Угода Long Ridge є ключовою для зусиль MARA з додавання можливостей ШІ та високопродуктивних обчислень. Раніше в матеріалах про перехід на ШІ повідомлялося, що запропоноване придбання на 1,5 мільярда доларів включає газову електростанцію в Огайо потужністю 505 мегават і кампус з потенціалом для більш ніж одного гігаватта обчислювальної потужності. Угода все ще потребує схвалення регуляторних органів перед закриттям.
Фірма також реалізує проєкт у Техасі. Її план розширення в Техасі охоплює майданчик площею 1 200 акрів з енергопостачанням, який, як очікується, забезпечить до 2 ГВт мережевої потужності з часом. У поєднанні з Long Ridge та іншими активами, керівництво заявляє, що її потенційний енергетичний портфель може досягти близько 4,8 ГВт.
Основними найближчими етапами є виконання фінансування, схвалення регуляторних органів для Long Ridge та прогрес у розробці проєкту в Техасі. Інвестори також стежитимуть, чи продовжуватиме MARA продавати або заставляти біткойни, фінансуючи інфраструктуру. Компанія чітко дала зрозуміти, що її скарбниця може слугувати як довгостроковим активом, так і джерелом ліквідності.
Генеральний директор Фред Тіль заявив, що майнінг біткойнів заклав основу компанії, і що цифрова інфраструктура та інші ініціативи "розширять цінність, яку ми створюємо на цій основі". Ця заява є перспективною, а результати другого кварталу показують, що перехід залишається витратним. Обсяги майнінгу покращилися, але слабкіші ціни на біткойн, вищі витрати на енергію за монету та збитки від переоцінки значно вплинули на звітні результати.
Наразі MARA залишається великим публічним майнером біткойнів та одним з найбільших корпоративних власників біткойнів. Наступні квартали покажуть, чи зможе розширення інфраструктури ШІ додати стабільніший дохід, зберігаючи при цьому достатній вплив біткойна, щоб скористатися відновленням економіки майнінгу.






 BTC

