

Компаніям-власникам казначейства Ether, можливо, доведеться використовувати ліквідний стейкінг та інші активні стратегії дохідності, якщо вони хочуть запропонувати інвесторам щось більше, ніж винагороди за стейкінг, які вже доступні через лістингові продукти Ether, — розповів Cointelegraph на ETHCC 2026 Кін Гілберт, керівник відділу інституційних відносин у Lido.
Ліквідний стейкінг дозволяє власникам Ether (ETH) ставити свої токени, отримуючи при цьому передаваний токен, який все ще може бути використаний в інших місцях децентралізованих фінансів (DeFi).
Гілберт зазначив, що такі стратегії, як розміщення ETH в якості застави та запозичення під нього, можуть допомогти казначейським компаніям генерувати вищі доходи, ніж пасивні продукти стейкінгу.
Продукти стейкінгу ETH, що котируються в США, тепер включають REX-Osprey ETH + Staking ETF, запущений у вересні 2025 року, Ethereum Staking ETF та Ethereum Staking Mini ETF від Grayscale, а також iShares Staked Ethereum Trust ETF від BlackRock, представлений 12 березня.
Розкриття інформації емітентами показує різну економіку стейкінгу для різних продуктів Ether, що ускладнює пряме порівняння доходності. Сторінка ETHE від Grayscale показувала 2,26% чистих винагород за стейкінг станом на 6 квітня, тоді як сторінка ETH від Grayscale показувала 2,56% станом на 2 квітня. Власний стейкінг ETH приносив близько 2,72% річних, згідно з Staking Rewards.
Пов’язане: Паперові збитки Bitmine наближаються до $8,8 млрд, оскільки спад Ether перевіряє циклічну гіпотезу
Проте Джиммі Сюе, співзасновник та головний операційний директор кількісної платформи прибутковості Axis, зазначив, що компаніям-власникам казначейства Ether не обов’язково перевершувати продукти зі стейкінгом Ether за номінальною прибутковістю, оскільки це різні інвестиційні інструменти.
«ETF зі стейкінгом ETH – це пасивний інструмент. DAT, що торгується зі значною премією mNAV, обіцяє щось, що пасивний ETF структурно не може забезпечити, а саме: активне, динамічне розміщення спотових запасів у відповідності до можливостей, що виникають»."
«Премія mNAV, яку платять інвестори, відображає довіру до здатності керівництва ефективно використовувати це казначейство», — сказав Сюе, додавши, що базисний трейдинг є основним джерелом доходу для казначейських компаній.
Публічні розкриття інформації показують, що кілька фірм-власників казначейства Ether використовують стратегії стейкінгу або пов’язані з ліквідним стейкінгом, хоча рівень деталізації різниться залежно від компанії.
Sharplink Gaming, другий за величиною корпоративний власник Ether, станом на березень згенерував 14 516 ETH (близько 30,8 мільйона доларів США) у вигляді винагород за стейкінг. 33% цих винагород було отримано від ліквідного стейкінгу, а 66% – від нативного стейкінгу, згідно з поданням до Комісії з цінних паперів та бірж США від 1 березня.
Sharplink повідомила про чистий збиток у розмірі 734 мільйонів доларів США за 2025 рік, що значною мірою спричинено різким спадом на крипторинку у другій половині року.
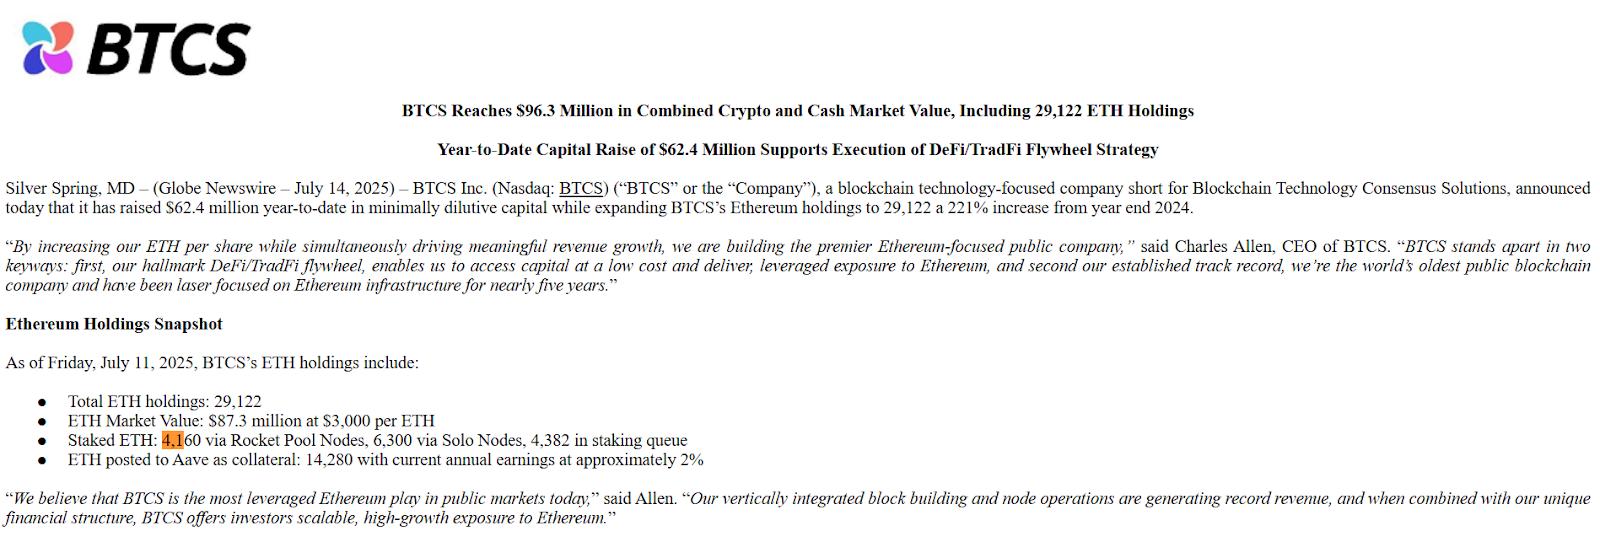
BTCS Inc., десята за величиною казначейська компанія Ether за прибутковістю, також розмістила частину своїх запасів Ether через протокол ліквідного стейкінгу Rocket Pool. Зі своїх загальних 29 122 ETH активів компанія ліквідно застейкала 4 160 ETH (8,8 мільйона доларів США) через ноди Rocket Pool, згідно з поданням до SEC від липня 2025 року.
Cointelegraph звернувся до BitMine, SharpLink та The Ether Machine за коментарями щодо ролі ліквідного стейкінгу в їхніх стратегіях.
Журнал: Керівник Sharplink шокований рівнем зберігання BTC та ETH ETF — Джозеф Чалом






 ETH

