

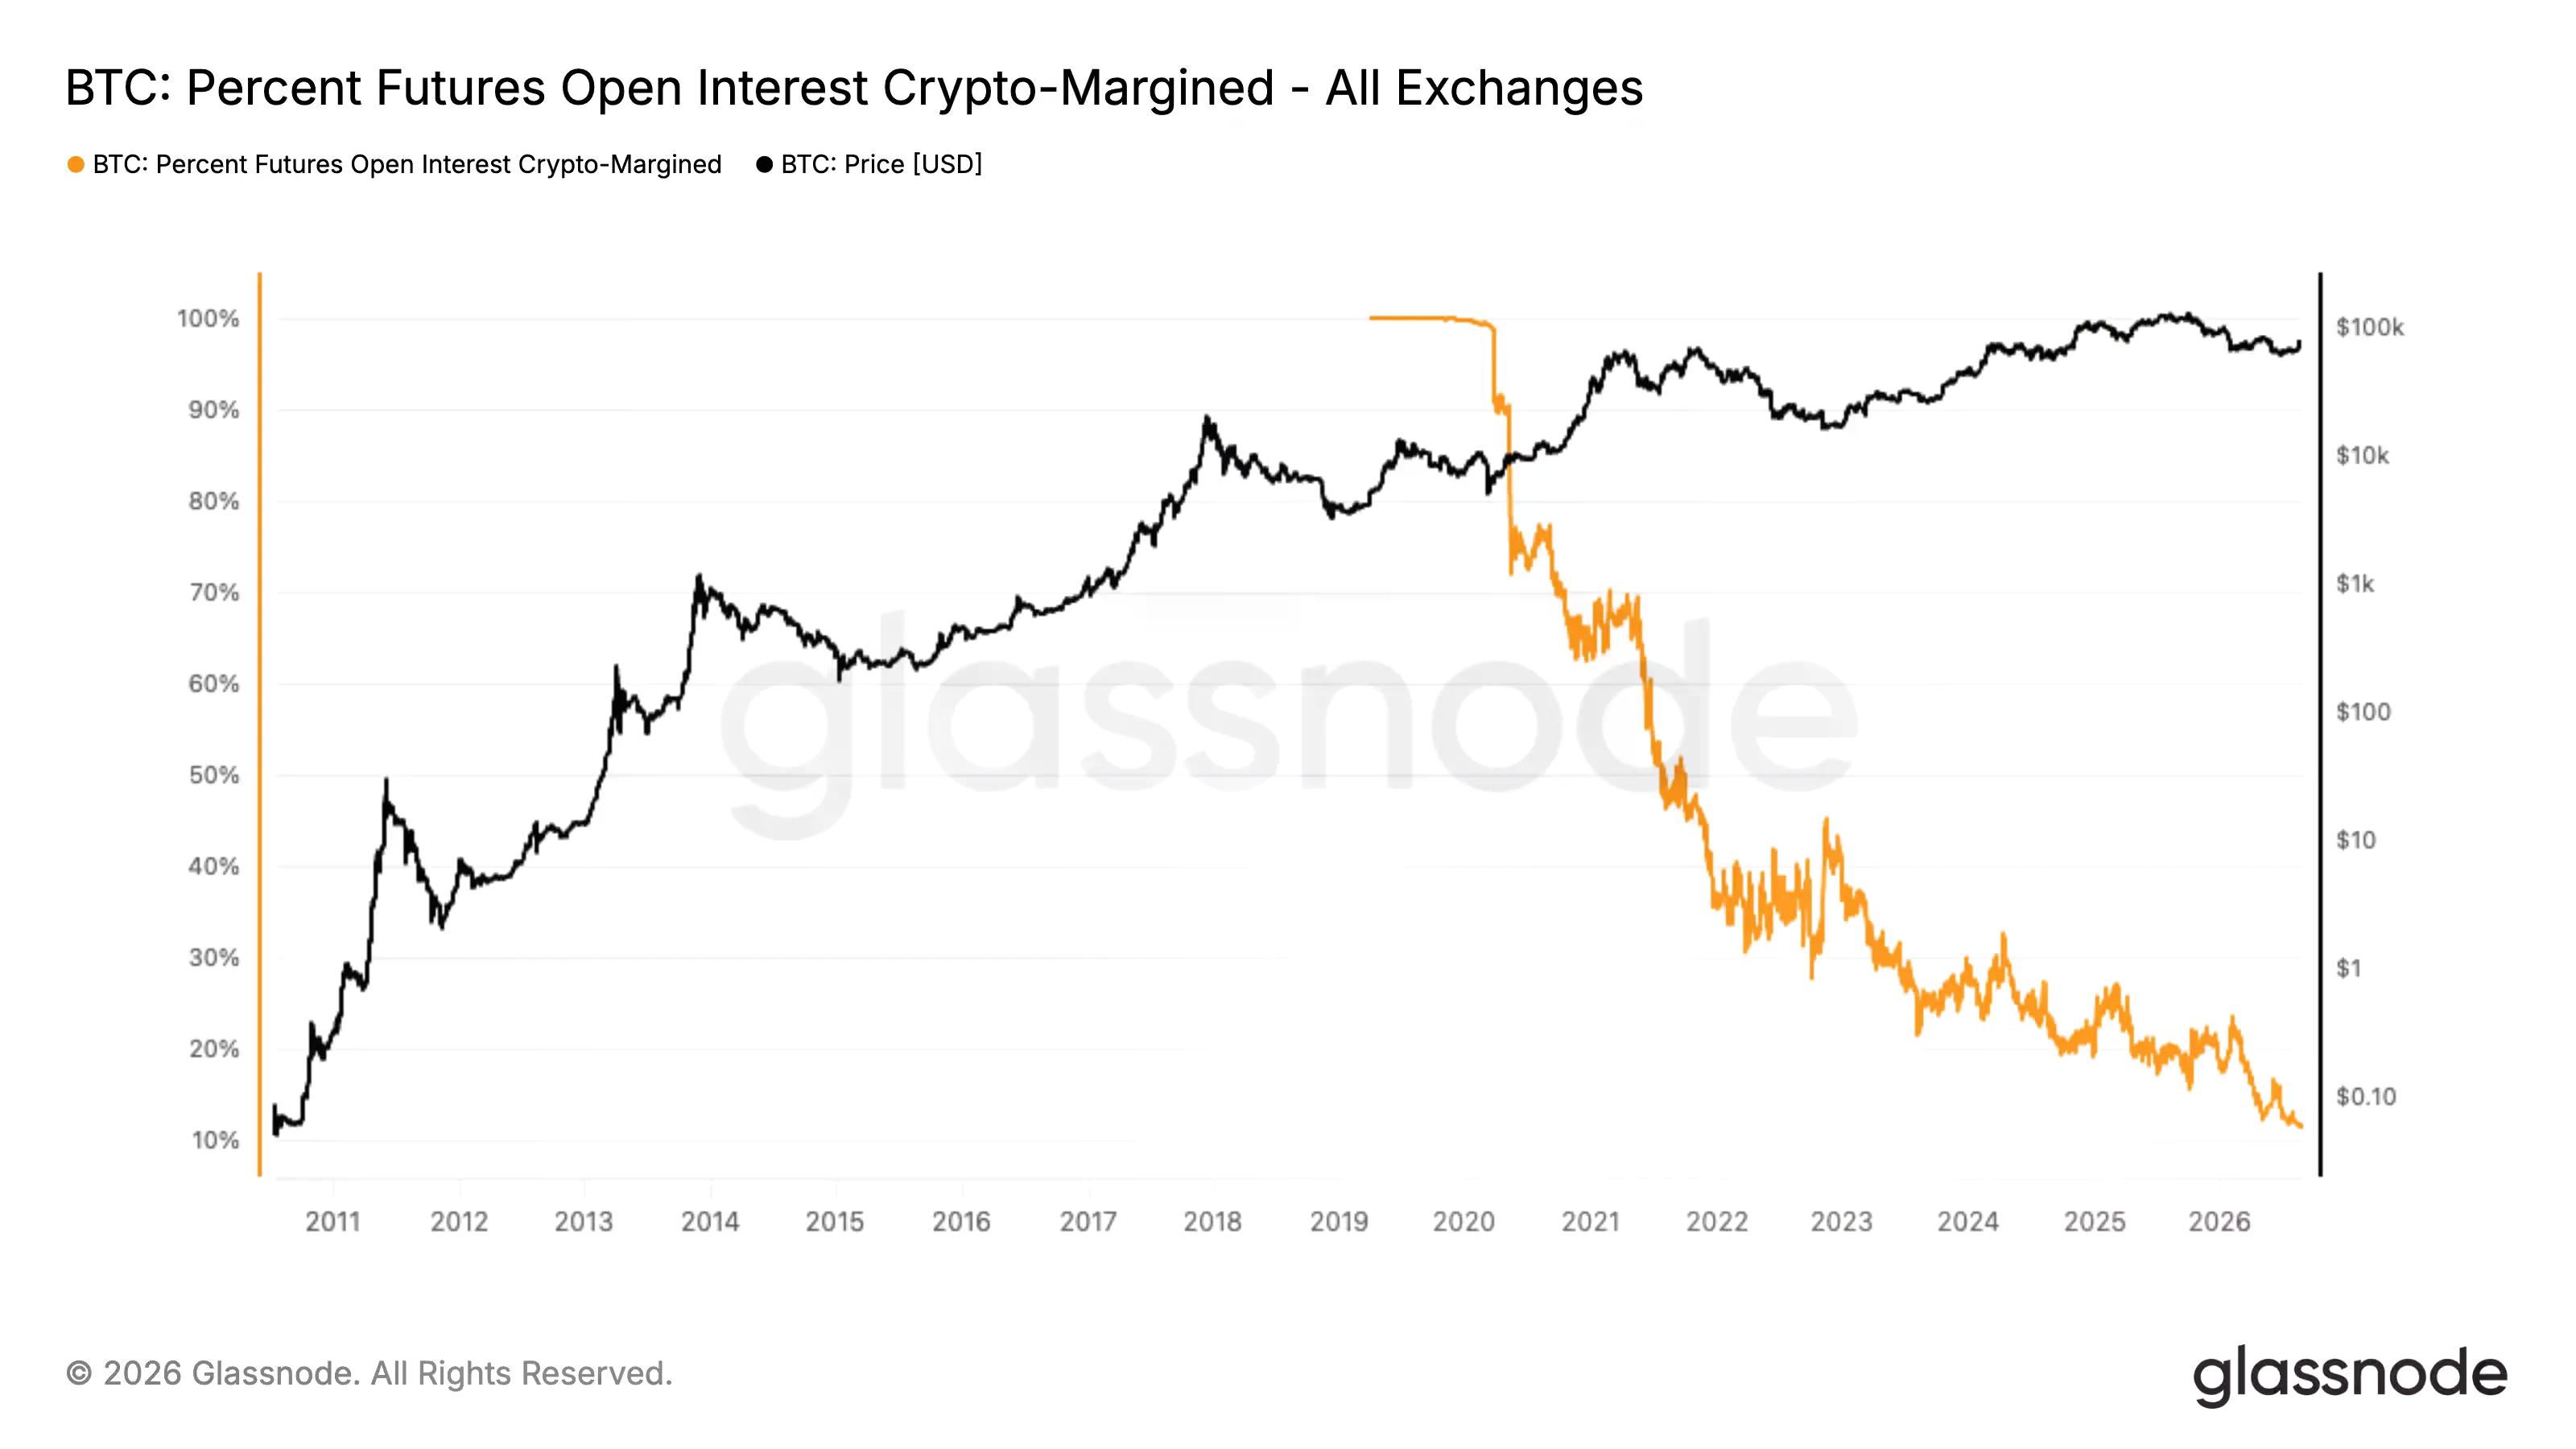
Трейдери біткойн-ф'ючерсів майже повністю відмовилися від криптоактивів як забезпечення. Частка відкритого інтересу біткоїна, що має криптозабезпечення — позиції, підкріплені самим біткоїном, а не стейблкоїном — зараз становить близько 12% на всіх біржах, згідно з довгостроковими показниками Glassnode.
Це значна відмінність від ситуації у 2019 та 2020 роках, коли контракти з криптозабезпеченням становили майже 100% ринку. Протягом більшої частини останнього десятиліття, якщо ви відкривали ф'ючерсну позицію BTC, ваше маржинальне забезпечення майже завжди було деноміновано в BTC.
Позиція з криптозабезпеченням забезпечується активом, яким ви торгуєте, тому падіння ціни зменшує ваш буфер саме в той момент, коли угода йде проти вас — це зворотний зв'язок, який може викликати маржин-кол, коли ринок рухається найшвидше. Позиції з забезпеченням стейблкоїнами, навпаки, зберігаються в доларах, тому забезпечення зберігає свою вартість, поки угода коливається.
Трейдери просто обрали стабільнішу ліквідність.
Перехід до стейблкоїнів відображає зрілість ширшого ринку деривативів. Цього місяця Coinbase відкрила торгівлю деривативами у Великій Британії через Hyperliquid з кредитним плечем до 50x, біткойн-ETF за п'ять днів залучили $854 мільйони, оскільки ставки на підвищення ставок зникли, а Strategy зменшила власний запас біткоїнів — все це ознаки інституційного притоку, який зазвичай розраховується в доларах, а не в монетах.
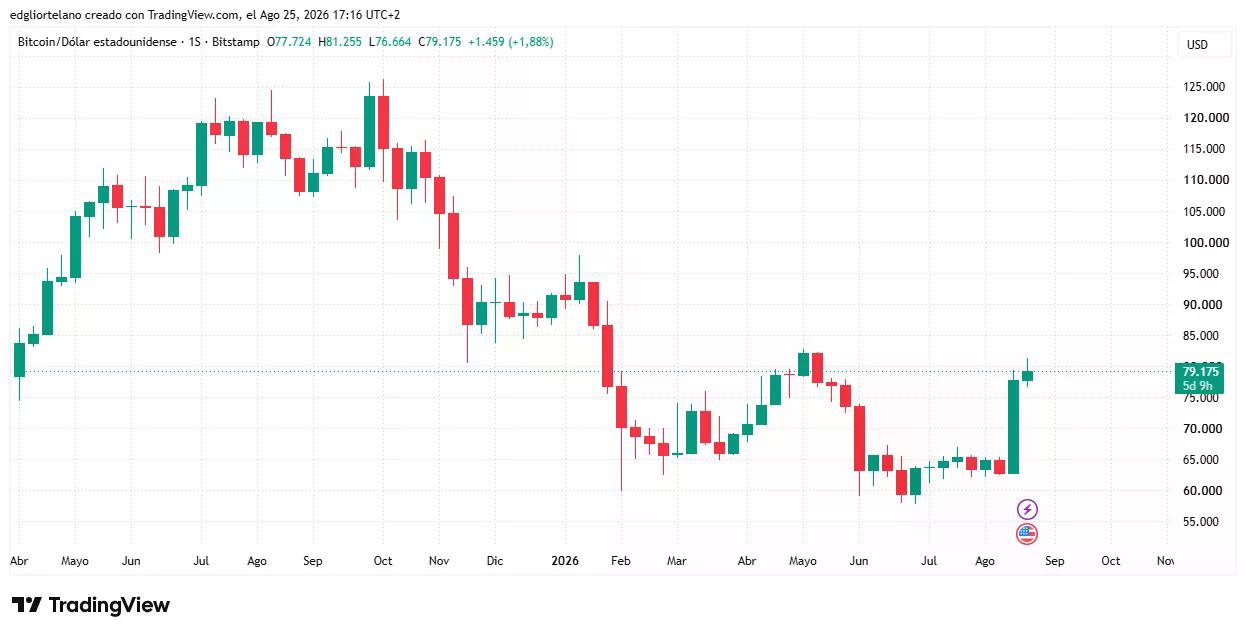
Ніщо з цього не знизило спотовий попит цього тижня. Біткойн відскочив приблизно з $57 000 до тижневого закриття близько $79 175, сьогодні він виріс приблизно на 1.88% після місяців низьковолатильного руху між $60 000 і $68 000.
Втім, ці події не знаходяться у причинно-наслідковому зв'язку.
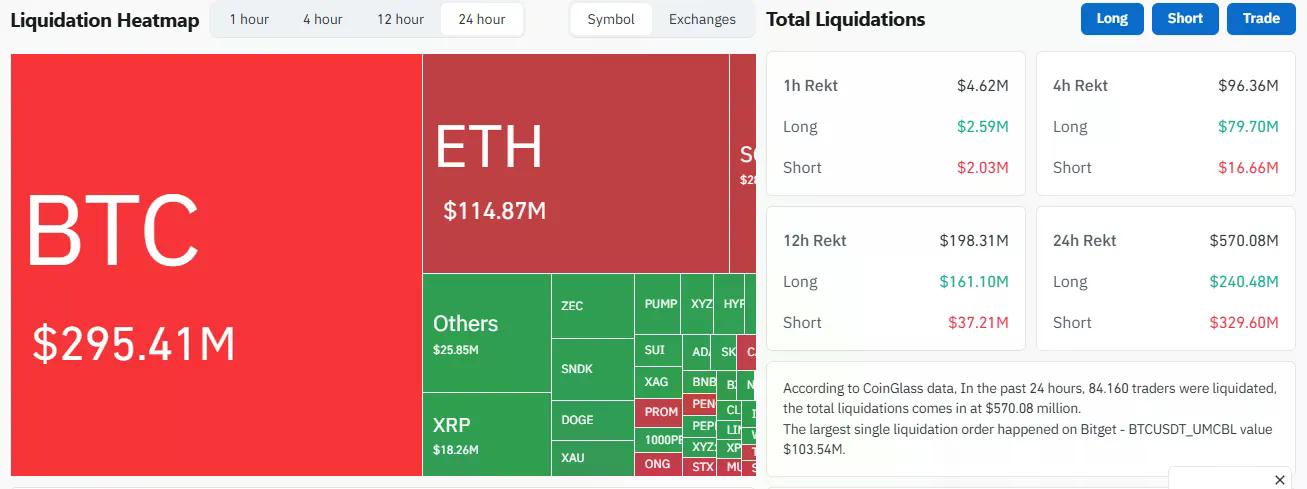
24-годинні ліквідації є класичним "коротким стисненням": було ліквідовано $570.08 мільйона, шорти постраждали сильніше ($329.60 мільйона) порівняно з лонгами ($240.48 мільйона), а збитки наростали зі зростанням ціни, причому частка Біткоїна склала найбільшу суму $295.41 мільйона, а позиція BTC на Bitget у розмірі $103.54 мільйона стала найбільшим єдиним провалом, за даними CoinGlass.
Але це "стиснення" та зміна забезпечення — не одна й та сама історія, навіть якщо вони відображають поточний стан крипторинку. Маржа в стейблкоїнах була домінуючою структурою протягом багатьох років, але тенденція весь час рухалася в одному напрямку: доларове забезпечення неухильно витісняло криптоактиви як основу для кредитних угод.
Більш широкий доступ до фіатних ринків просто збільшує експозицію інвесторів, які шукають способи торгівлі криптоактивами, що, своєю чергою, робить монету менш чутливою до значних рухів ціни після збоїв у торгівлі.
Однак для ринків кредитне плече є кредитним плечем незалежно від того, чим воно забезпечене — доларове забезпечення не стало причиною ліквідацій цього тижня і не запобігне наступним. Судячи лише з цих даних, "коротке стиснення" біткоїна, можливо, ще не закінчилося. Дві точки даних підтверджують це, навіть якщо вони незалежні. Одна — це повільна архітектура ринку, інша — шум його щоденних рухів.






 BTC

