

У серпневому дослідницькому звіті 2026 року BlackRock заявила, що падіння ціни Bitcoin більш ніж на 50% від його рекордного значення в жовтні 2025 року не змінило довгострокового інвестиційного кейсу управляючої компанії.
Фірма пояснила корекцію надмірним кредитним плечем, слабшими інституційними потоками та повільнішою купівлею з боку компаній, що управляють цифровими активами. У її документі падіння було описано як подію, пов'язану з позиціонуванням та ліквідністю, а не як доказ того, що грошові або диверсифікаційні властивості Bitcoin структурно змінилися.
Позиція BlackRock – це інвестиційна оцінка, а не прогноз відновлення цін. Фірма також управляє ETF iShares Bitcoin Trust і попередила, що Bitcoin залишається волатильним, спекулятивним і здатним призвести до повної втрати коштів.
Ціна Bitcoin зросла з $15 765 наприкінці 2022 року до рекордних $124 606 у жовтні 2025 року, згідно з даними BlackRock від Bloomberg та Coin Metrics. Відкритий інтерес за ф'ючерсами перевищив $90 мільярдів близько до піку.
Приблизно 80% цієї експозиції припадало на безстрокові ф'ючерси за межами CME. Деякі платформи пропонували кредитне плече від 50 до 125 разів, залишаючи трейдерів вразливими до автоматичної ліквідації після відносно невеликих несприятливих рухів ціни.
Перша велика ліквідація відбулася після оголошення США про тарифи щодо Китаю 10 жовтня 2025 року. Ціна Bitcoin впала на 6%, тоді як відкритий інтерес знизився на $20 мільярдів за один день. BlackRock описала це як найбільше щоденне скорочення відкритого інтересу в проаналізованих даних.
Подальші хвилі ліквідації відбулися в лютому та червні 2026 року, зрештою опустивши ціну Bitcoin нижче $60 000. Ця послідовність підтвердила аргумент BlackRock про те, що кредитне плече прискорило падіння, хоча це не доводить, що позиціонування було єдиною причиною.
Ринок деривативів США також змінився після розпродажу. CFTC у травні затвердила оншорний безстроковий контракт на Bitcoin від KalshiEX, встановивши, що його структура відповідає федеральним правилам щодо деривативів. Це розпорядження вивело продукт, який довго асоціювався з офшорними біржами, на регульований ринок США.
За даними BlackRock, спотові Bitcoin ETP-и залучили приблизно $60 мільярдів у період з їх запуску в США в січні 2024 року до жовтня 2025 року. Потім, до липня 2026 року, ці продукти зафіксували сукупний відтік близько $5 мільярдів.
За останній період фонди з темою ШІ залучили понад $46 мільярдів. BlackRock заявила, що ця ротація «ймовірно, конкурувала за капітал» і стала гальмом для розміщення в Bitcoin. Це формулювання відображає інтерпретацію фірми, оскільки дані про потоки коштів самі по собі не можуть встановити, чому кожен інвестор перемістив гроші.
Ротація була також помітна в увазі роздрібних та інституційних інвесторів. Як повідомлялося раніше, як виведення коштів з фондів Bitcoin, так і зниження інтересу до пошуку криптовалют збіглися з посиленням інтересу до акцій ШІ.
Останні дані про фонди США були більш конструктивними, але залишаються нерівномірними. Дані Farside показали чистий притік $297,5 мільйона 17 серпня та $189,3 мільйона 18 серпня. Загальна сума в $486,8 мільйона відбулася після приблизно $385,2 мільйона виведень протягом попереднього тижня.
BlackRock також виявила продажі з боку майнерів, великих власників та компаній, що управляють цифровими активами, як джерела тиску. За даними регуляторної звітності, MARA продала 15 133 BTC приблизно за $1,1 мільярда протягом березня.
Пізніше Strategy прийняла програму монетизації Bitcoin, що дозволяє продажі для фінансування резервів, дивідендів, виплати відсотків та викупу цінних паперів. Програма не вимагає від компанії продавати і не має фіксованої дати закінчення.
Подання до SEC від 10 серпня підтвердило, що Strategy продала 1690 BTC за $108,6 мільйона в період з 3 по 9 серпня. Виручені кошти були використані для викупу привілейованих акцій STRC.
Ця транзакція надала перевірене оновлення до обговорення BlackRock щодо продажів, пов'язаних з казначейськими активами. У супутньому матеріалі crypto.news досліджувало, як тиск корпоративних продажів казначейських активів все частіше взаємодіє з попитом на спотові фонди в США.
Десятирічний історичний тест BlackRock виявив, що додавання 1% або 2% Bitcoin до традиційного американського портфеля 60/40 покращувало гіпотетичні скориговані на ризик прибутки. Розподіл 1% дав коефіцієнт Шарпа 0,90, порівняно з 0,81 для бенчмарку. Розподіл 2% дав коефіцієнт 0,96.
Максимальні просадки були схожими в усіх тестах. Традиційний портфель зафіксував зниження на 20,3%, порівняно з 20,6% для розподілу 1% та 20,9% для розподілу 2%.
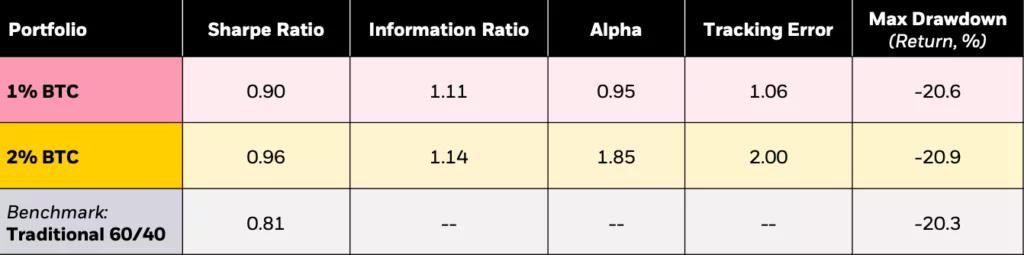
Ці результати були гіпотетичними та отриманими з огляду на минулі дані. Вони не включали реальний портфель клієнта BlackRock і не можуть встановити, як розподіли працюватимуть у майбутньому. Диверсифікація також не може запобігти ринковим втратам.
Проте BlackRock заявила, що інвестиційний кейс Bitcoin «залишається незмінним», посилаючись на його обмежену пропозицію, десятирічну кореляцію 0,18 з S&P 500 та можливе використання як хеджування проти зниження купівельної спроможності фіатних грошей.
Ціна Bitcoin торгувалася близько $64 300 19 серпня після відновлення рівня $64 000. Як повідомляло crypto.news, останнє відновлення ціни збіглося з поновленням притоків в ETP, хоча зростання кредитного плеча залишило цей рух вразливим до чергового розвороту.
Наступні докази надійдуть від потоків ETP, позиціонування ф'ючерсів та корпоративних розкриттів. Стійкі притоки та нижче спекулятивне кредитне плече підтримали б аргумент BlackRock про циклічну корекцію. Поновлені ліквідації або продовження продажів казначейських активів чинили б тиск на цю оцінку.
Розкриття інформації: Ця стаття не є інвестиційною порадою. Зміст та матеріали, представлені на цій сторінці, призначені виключно для освітніх цілей.






 BTC

