


Companiile de trezorerie pentru active digitale au rămas, în mare parte, în urma criptomonedelor pe care le dețin, doar patru dintre cele mai mari 20 tranzacționându-se peste valoarea rezervelor lor de tokenuri, potrivit unei noi analize realizate de DWF Ventures.
DWF Ventures a comparat prețurile acțiunilor companiilor de trezorerie crypto listate public cu performanța tokenurilor pe care le dețin. A constatat că majoritatea celor mai mari 20 de companii se tranzacționează la un raport între valoarea de piață și valoarea netă a activelor, sau mNAV, sub 1, ceea ce înseamnă că acțiunile lor sunt evaluate sub valoarea deținerilor crypto.
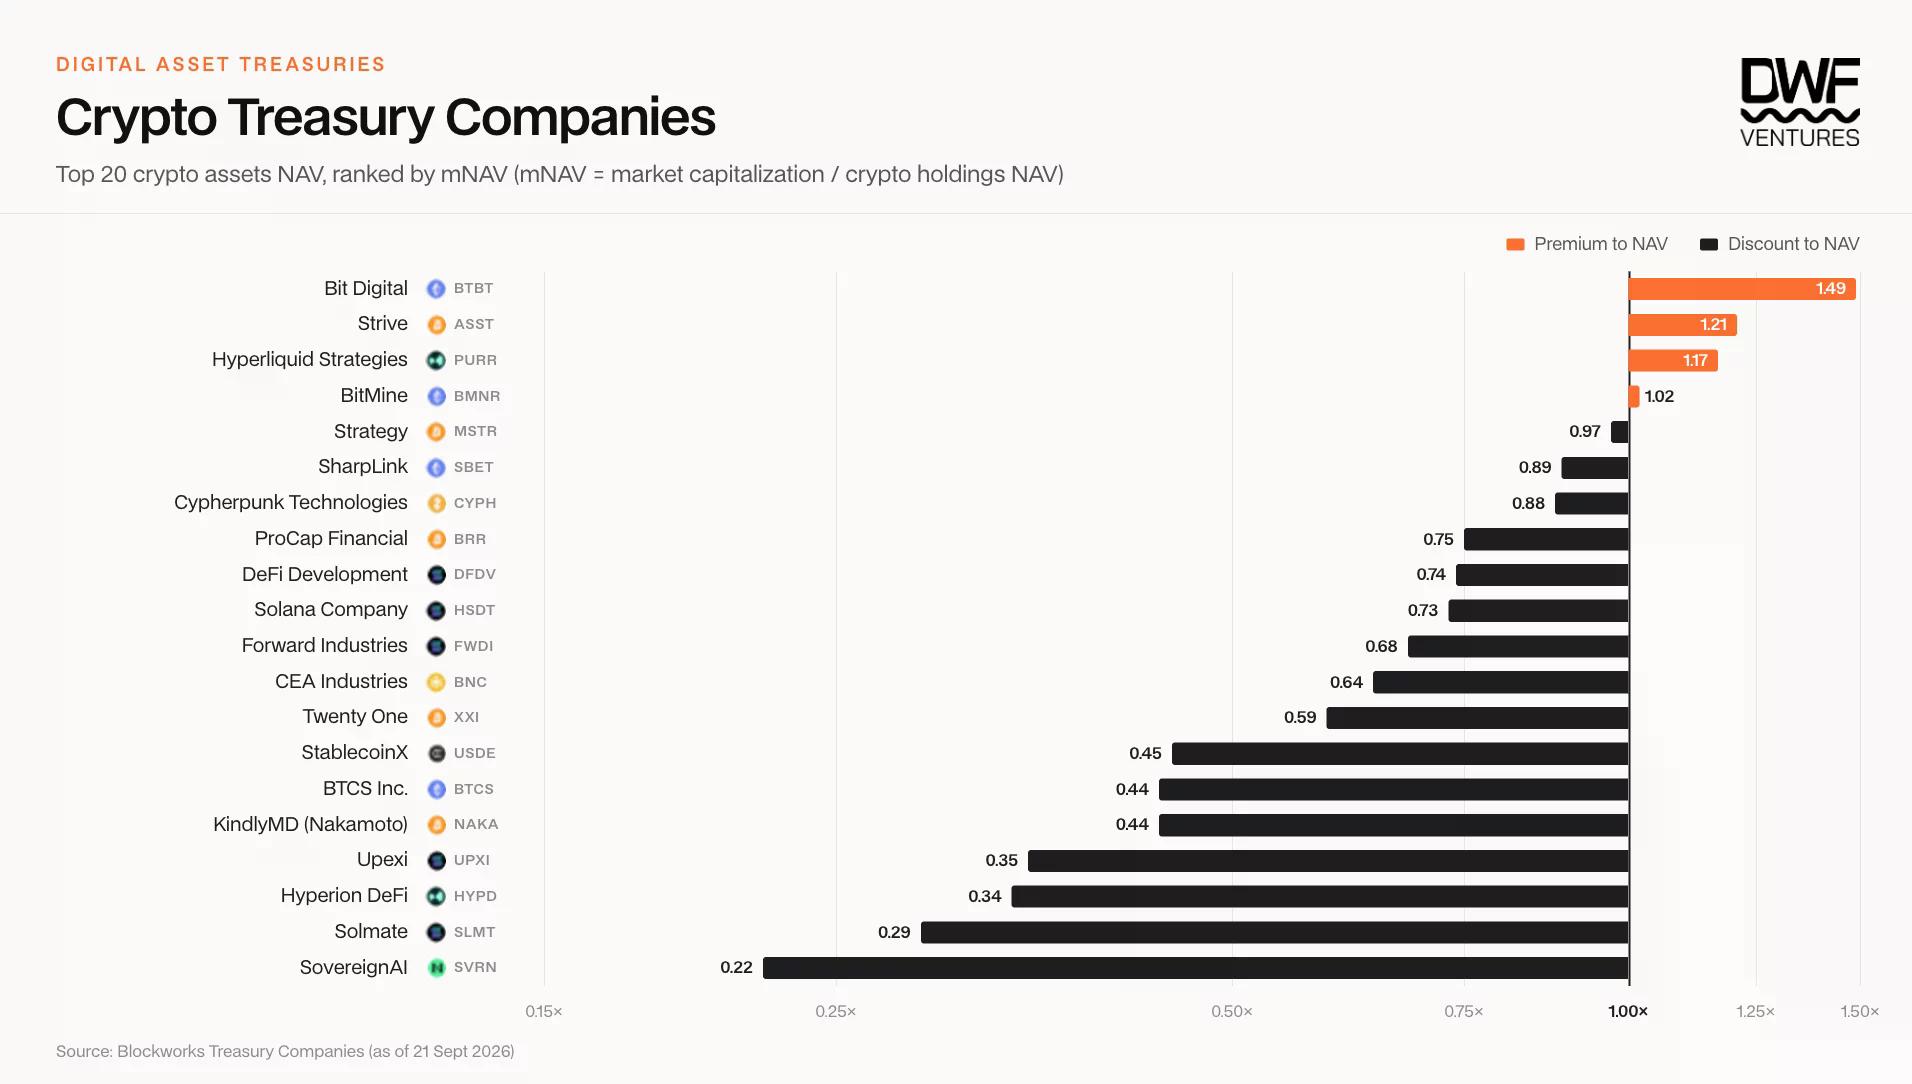
Calculul exclude datoria și acțiunile preferențiale, potrivit analizei. Prin urmare, investitorii trebuie să examineze separat aceste obligații înainte de a trata un mNAV scăzut drept un discount aplicat întregului portofoliu al companiei.
De când companiile și-au început strategiile de trezorerie, cumpărarea și păstrarea tokenului suport a generat, în general, un randament mai bun decât cumpărarea acțiunilor lor, a constatat analiza. Chiar și acolo unde o acțiune a ieșit în față, randamentul său suplimentar a fost, de regulă, mic în raport cu riscurile adiționale asociate deținerii unei companii.
O acțiune de trezorerie nu urmărește un token în același mod în care este conceput un fond tranzacționat la bursă. Prețul său depinde și de momentul în care managementul cumpără crypto, de modul în care atrage capital, de câte acțiuni noi emite și de dacă investitorii se așteaptă ca firma să își extindă deținerile.
Diferența a fost vizibilă și pe perioade mai scurte. Din iulie, analiza a constatat că unele acțiuni de trezorerie și-au depășit tokenurile cu 15% până la 40%, pe măsură ce rapoartele lor mNAV au urcat de la aproximativ 0,5–0,8 la 0,7–1,0. PURR, axată pe Hyperliquid, și CYPH, axată pe Zcash, au înregistrat randamente cu 31% și, respectiv, 38% peste cele ale tokenurilor lor în acea perioadă.
Potrivit analizei, deținerile lor de tokenuri per acțiune s-au modificat puțin în acele luni. O mare parte din câștigurile acțiunilor a venit, în schimb, din faptul că investitorii au plătit mai mult pentru expunerea la aceste companii, în timp ce prețurile crypto au crescut. Autorii au constatat că tokenul suport a rămas performerul mai puternic pe majoritatea perioadelor mai lungi de trei luni.
Un exemplu recent din SUA arată cât de rapid se poate mișca o acțiune de trezorerie. Pe 20 sept., crypto.news a relatat despre câștigul de 47,65% al Strategy pe o lună până la închiderea din 18 sept., o perioadă în care și Bitcoin și-a revenit. Randamentul acțiunii în acel interval nu stabilește însă cum a performat ea în raport cu Bitcoin de când compania a început să cumpere activul.
Analiza identifică deținerile de tokenuri per acțiune drept o măsură centrală a progresului unei companii de trezorerie. Atunci când acțiunile unei firme se tranzacționează peste valoarea rezervelor sale crypto, aceasta poate vinde acțiuni, poate folosi veniturile pentru a cumpăra tokenuri și poate crește, potențial, cantitatea care susține fiecare acțiune existentă.
Acest proces devine mai dificil când mNAV scade sub 1. Vânzarea de acțiuni ordinare noi la discount poate dilua investitorii existenți, în timp ce amânarea atragerii de fonduri poate încetini achizițiile ulterioare. Companiile pot folosi și datorie convertibilă sau acțiuni preferențiale, deși fiecare metodă de finanțare vine cu termeni pe care acționarii ordinari trebuie să îi cântărească.
Strategy a folosit datorie convertibilă ca parte a finanțării sale pentru Bitcoin, potrivit analizei. Deținătorii de titluri convertibile își pot schimba creanțele în acțiuni dacă titlul atinge termenii conveniți; până atunci, compania trebuie să gestioneze obligațiile atașate structurii sale de capital. Analiza avertizează că dividendele preferențiale și alte angajamente pot pune presiune pe rezerve dacă finanțarea devine mai dificilă.
Documentele recente depuse în SUA arată cât de diferit pot răspunde operatorii de trezorerie la aceste cerințe. Așa cum s-a arătat în actualizarea Strategy din septembrie, compania nu a cumpărat Bitcoin și nu a vândut acțiuni prin programul său at-the-market în săptămâna raportată. În schimb, a cheltuit 176,3 milioane de dolari pentru răscumpărarea acțiunilor preferențiale STRC și și-a dublat autorizația de răscumpărare pentru titlurile sale de credit digital la 2 miliarde de dolari.
Strive a ales o altă cale. Un raport din 14 septembrie privind cea mai recentă achiziție de Bitcoin a spus că societatea listată în SUA a cumpărat 469 BTC pentru aproximativ 36,6 milioane de dolari, folosind fonduri provenite din acțiunile preferențiale SATA, ceea ce i-a dus deținerile la 25.000 BTC la data de 11 sept. Raportarea sa către SEC le-a oferit investitorilor atât valoarea achiziției, cât și instrumentul financiar folosit pentru finanțarea acesteia.
Analiza spune că firmele pot căuta randamente și din staking, mining sau din afaceri aflate în afara rezervelor lor de tokenuri. Astfel de venituri pot crește resursele disponibile pentru acționari fără a vinde deținerea principală de crypto, deși rezultatul depinde de costurile operaționale și de execuție.
În cazul Bit Digital, analiza indică activitatea sa de infrastructură cloud, White Fiber, drept motiv pentru care acțiunile sale au păstrat o primă în timp ce valoarea activelor sale digitale a scăzut. White Fiber a reprezentat peste 89% din veniturile Bit Digital din trimestrul al doilea, potrivit informațiilor financiare citate în analiză.
Companiile de trezorerie axate pe Ether oferă un alt exemplu prin staking. BitMine avea în staking peste 5,06 milioane ETH din dețineri care se apropiau de 5,98 milioane ETH, potrivit actualizării sale de trezorerie din 21 sept. Stakingul poate genera ETH suplimentar, însă acționarii dețin în continuare o companie al cărei preț al acțiunii se poate mișca diferit față de Ether.
Analiza a menționat, de asemenea, alocarea anunțată de 200 de milioane de dolari a SharpLink către stETH și un fond de randament onchain de 125 de milioane de dolari împreună cu Galaxy. Pentru CYPH, axată pe Zcash, a indicat o flotă de mining despre care compania a spus că a primit peste 18% din emisiile rețelei. Fiecare activitate oferă investitorilor o decizie operațională de evaluat alături de cantitatea de tokenuri deținute.
Și accesul s-a schimbat. Analiza susține că acțiunile de trezorerie atrăgeau odinioară o primă parțial pentru că unele instituții puteau cumpăra mai ușor acțiuni listate decât crypto direct. Odată cu disponibilitatea mai multor fonduri reglementate și opțiuni de custodie, autorii săi se așteaptă ca investitorii să pună mai mult accent pe operatori, pe termenii de finanțare și pe veniturile din activitatea de business atunci când evaluează o companie de trezorerie în raport cu alta.








 ETH
 BTC