


Traderii de futures Bitcoin au abandonat aproape complet cripto ca garanție. Ponderea interesului deschis Bitcoin care este cu marjă crypto – poziții susținute de Bitcoin însuși, mai degrabă decât de un stablecoin – este acum de aproximativ 12% pe toate bursele, conform metricii pe termen lung a Glassnode.
Acest lucru este departe de situația din 2019 și 2020, când contractele cu marjă crypto reprezentau aproape 100% din piață. Pentru cea mai mare parte a ultimului deceniu, dacă deschideai o poziție futures BTC, marja ta era aproape întotdeauna denominată în BTC.
O poziție cu marjă crypto este colateralizată în activul pe care îl tranzacționezi, astfel încât o scădere a prețului îți reduce bufferul exact în momentul în care tranzacția îți este defavorabilă – o buclă de feedback care poate declanșa un apel în marjă chiar când piața se mișcă cel mai rapid. Pozițiile cu marjă stablecoin, în contrast, sunt în dolari, astfel încât garanția își păstrează valoarea în timp ce tranzacția fluctuează.
Traderii au ales pur și simplu o opțiune mai stabilă.
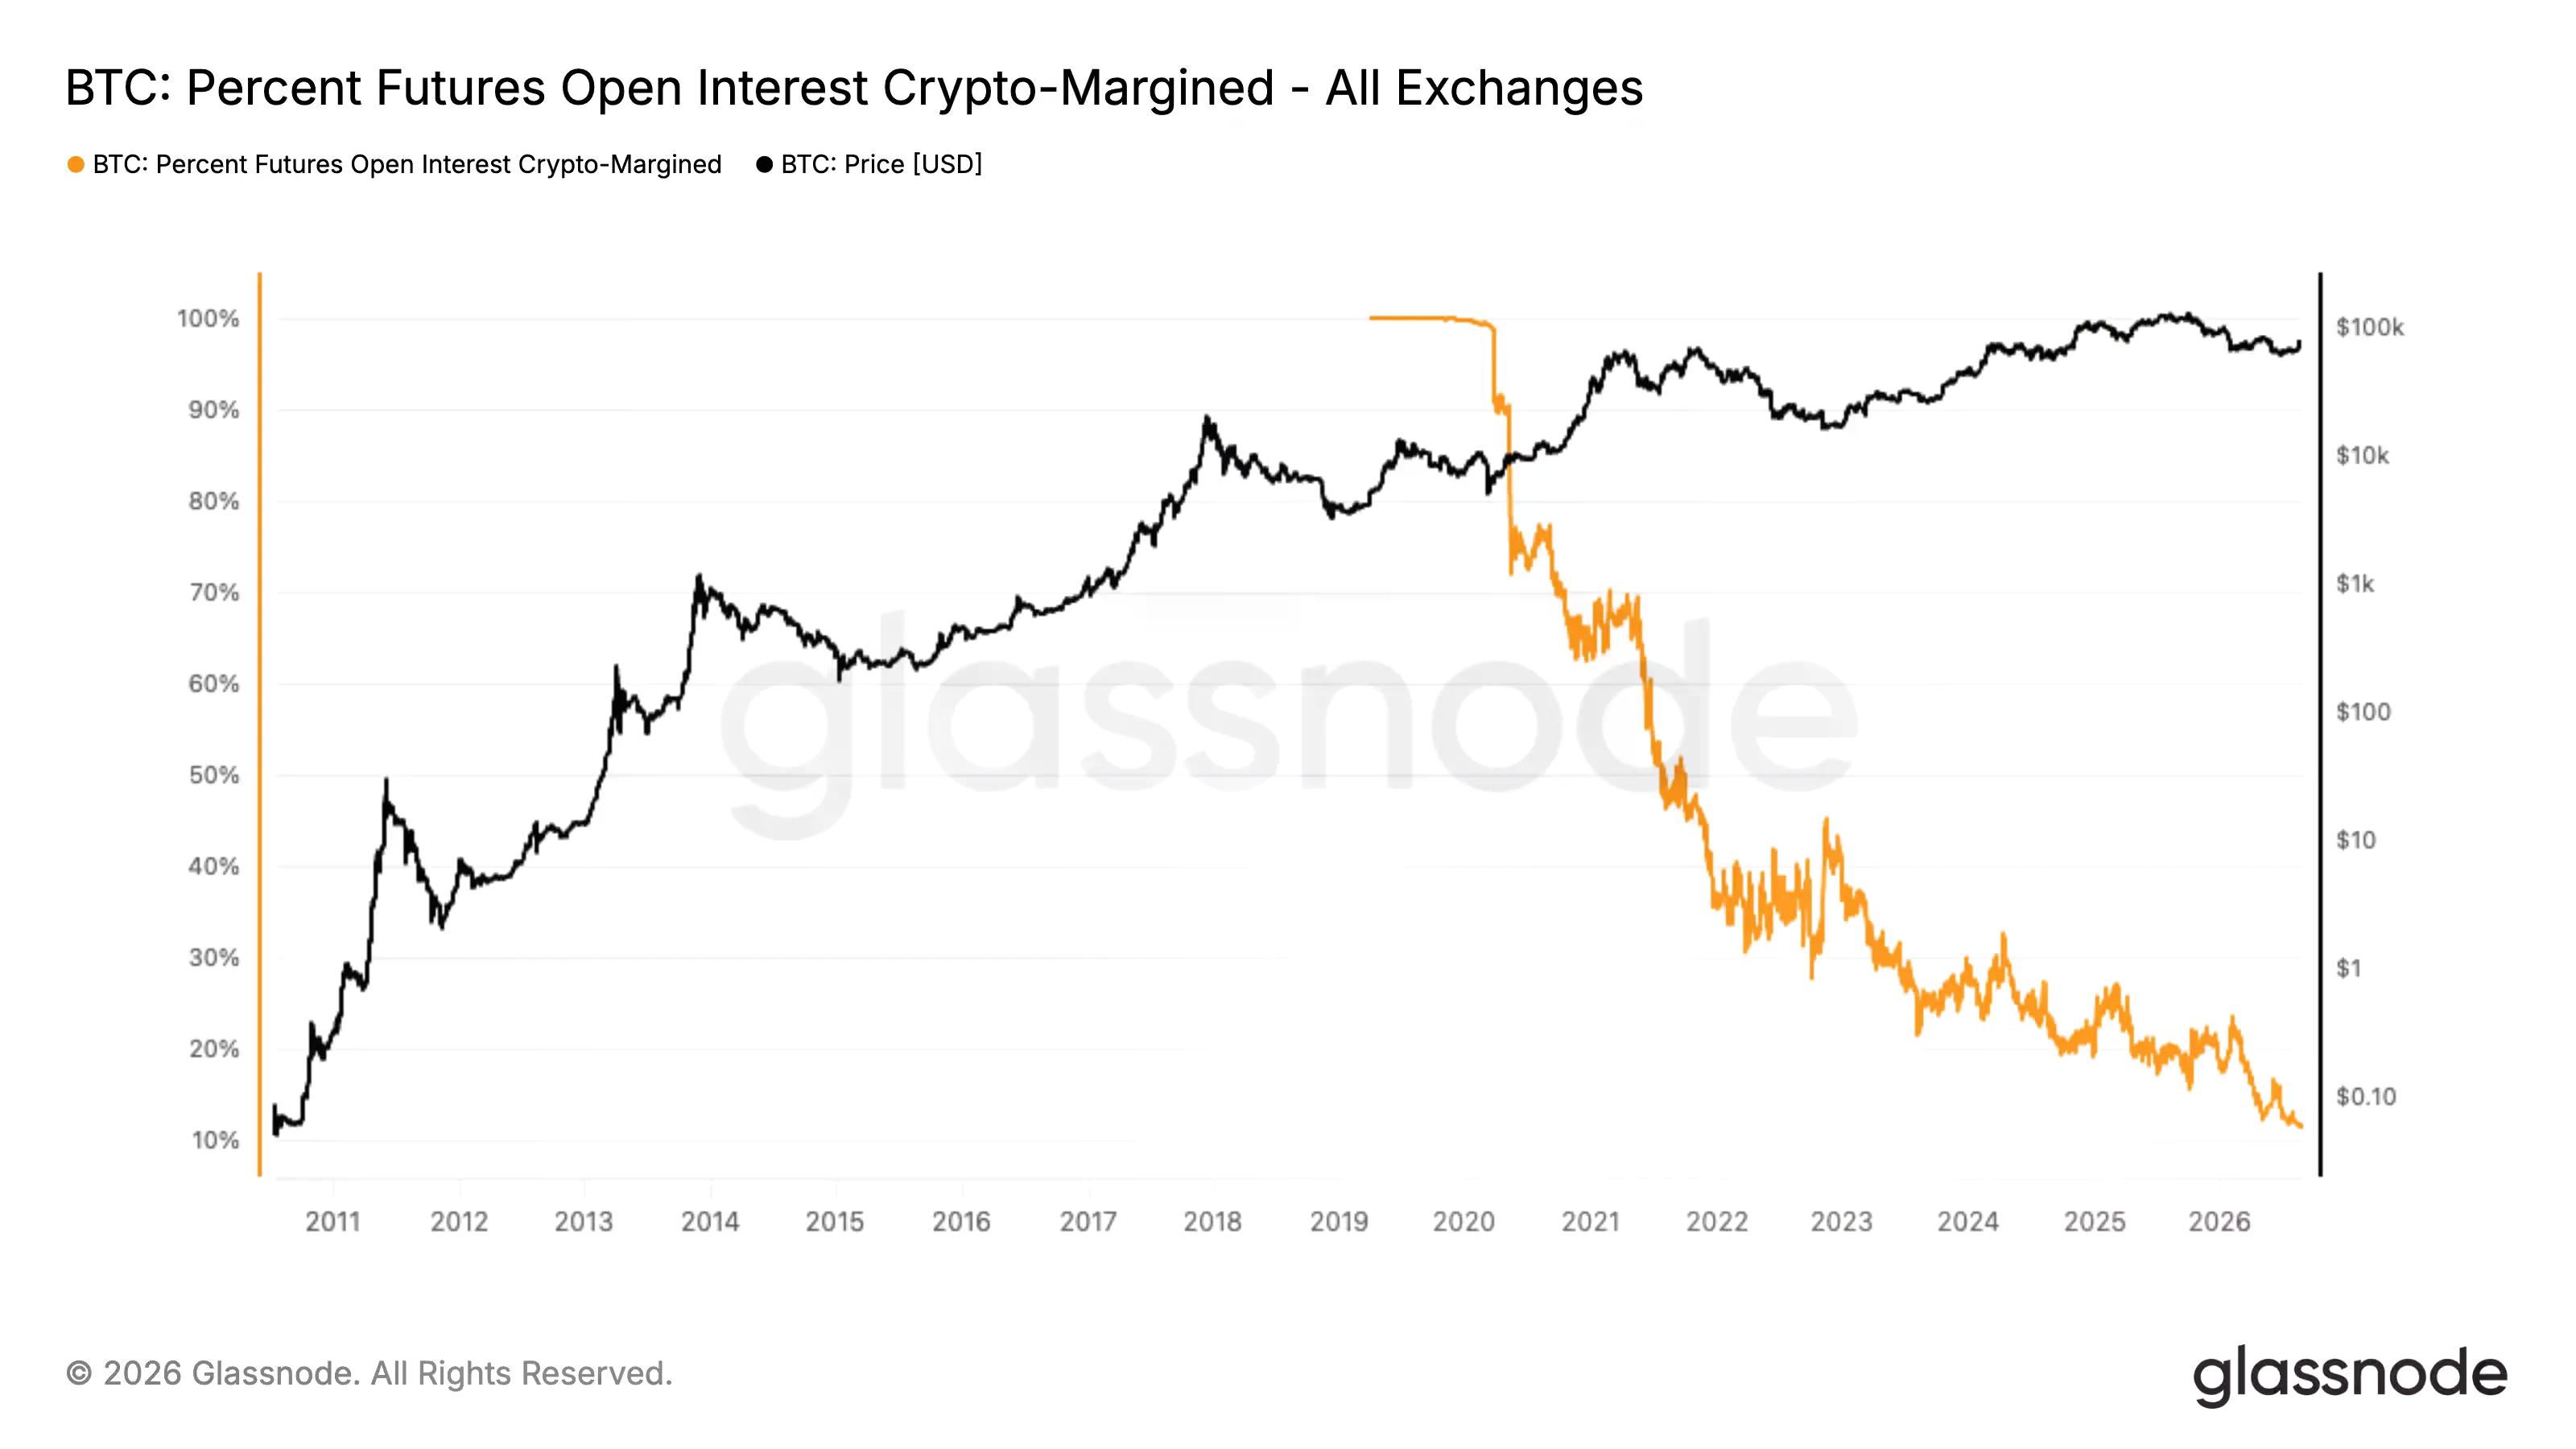
Trecerea către stablecoins reflectă maturizarea pieței derivatelor în general. Coinbase a lansat tranzacționarea derivatelor în Marea Britanie prin Hyperliquid cu un levier de până la 50x luna aceasta, ETF-urile Bitcoin au atras 854 de milioane de dolari în cinci zile, pe măsură ce pariurile privind creșterea dobânzilor s-au estompat, iar Strategy și-a redus propriul stoc de Bitcoin – toate acestea sunt semne ale fluxului instituțional care tinde să se deconteze în dolari, nu în monede.
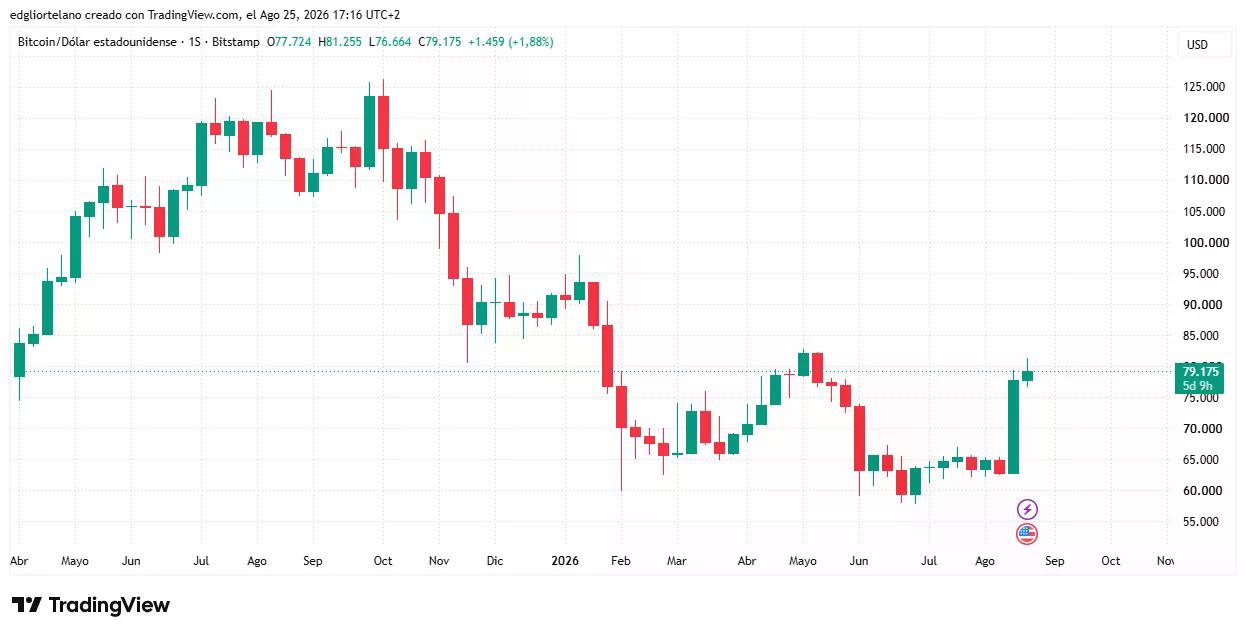
Niciuna dintre aceste evoluții nu a temperat cererea spot săptămâna aceasta. Bitcoin a revenit de la aproximativ 57.000 USD la o închidere săptămânală de aproape 79.175 USD, în creștere cu aproximativ 1,88% astăzi, după luni de fluctuații cu volatilitate scăzută între 60.000 USD și 68.000 USD.
Acestea fiind spuse, aceste evenimente nu se află într-o relație cauzală.
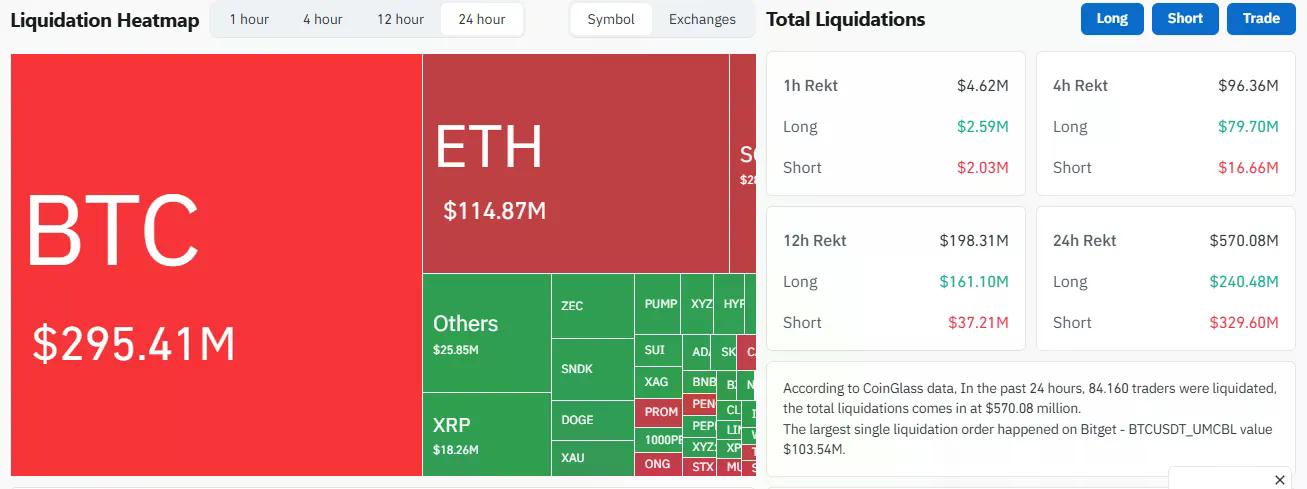
Lichidările din 24 de ore reprezintă un short squeeze clasic: 570,08 milioane USD șterse, pozițiile short fiind afectate mai puternic cu 329,60 milioane USD față de 240,48 milioane USD la pozițiile long, iar pierderile s-au amplificat pe măsură ce prețul a crescut, cu segmentul Bitcoin de 295,41 milioane USD fiind cel mai mare și o poziție BTC de 103,54 milioane USD pe Bitget reprezentând cea mai mare lichidare unică, conform datelor CoinGlass.
Dar acest squeeze și schimbarea garanției nu sunt aceeași poveste, chiar dacă ele arată starea actuală a pieței cripto. Marja stablecoin a fost structura dominantă de ani de zile, dar tendința a fost într-o singură direcție tot timpul: garanția în dolari înlocuind constant cripto ca suport pentru pariurile cu levier.
Un acces mai larg la piețele fiat crește pur și simplu expunerea investitorilor care caută modalități de a tranzacționa cripto, ceea ce, la rândul său, face moneda mai puțin susceptibilă la mișcări majore de preț după perturbarea tranzacțiilor.
Cu toate acestea, pentru piețe, levierul este levier, indiferent de ce îl susține – marja în dolari nu a cauzat lichidările din această săptămână și nu le va preveni pe următoarele. Pe baza acestor date, este posibil ca squeeze-ul Bitcoin să nu se fi încheiat. Cele două puncte de date susțin acest lucru, chiar dacă sunt independente. Unul reprezintă arhitectura lentă a pieței, celălalt zgomotul mișcărilor sale zilnice.








 BTC