


A Strategy recomprou 1.420.467 ações de suas ações preferenciais STRC por US$ 139,3 milhões na semana até 13 de setembro, de acordo com um formulário 8-K arquivado na Securities and Exchange Commission na segunda-feira.
Esse valor foi inferior aos US$ 176,3 milhões que a empresa de tesouraria de Bitcoin gastou na semana anterior, quando seu conselho dobrou a autorização para seu programa de recompra de títulos de crédito digitais para US$ 2 bilhões. Cada dólar veio do Caixa em USD, o pool de liquidez que a gestão utiliza para recompras, dividendos e compras de Bitcoin.
A empresa não comprou nem vendeu Bitcoin durante o período, deixando suas participações inalteradas em 845.050 BTC pela segunda semana consecutiva. A Strategy adquiriu essa quantidade por US$ 63,73 bilhões a um preço médio de US$ 75.412 por moeda, incluindo taxas.
A Strategy não recomprou nenhuma de suas ações preferenciais STRF, STRK ou STRD, nem recomprou ações ordinárias MSTR. Cerca de US$ 1,05 bilhão permanece disponível no programa de títulos de crédito digitais de US$ 2 bilhões, enquanto uma autorização separada de US$ 1 bilhão para ações MSTR permanece intocada.
Os saldos em dólar da empresa eram de US$ 5,10 bilhões na Reserva em USD, que garante dividendos preferenciais e pagamentos de juros, e US$ 1,30 bilhão em Caixa em USD em 13 de setembro. Isso representa uma queda em relação aos US$ 1,44 bilhão da semana anterior, acompanhando quase exatamente os US$ 139,3 milhões gastos na recompra de STRC.
De acordo com o próprio painel de crédito da Strategy, o spread de crédito BTC da STRC—o prêmio de risco implícito pela precificação do título em relação à garantia de Bitcoin da Strategy—situa-se em aproximadamente 57 pontos-base, assumindo um retorno anualizado de Bitcoin de 10%, volatilidade de 40% e Bitcoin perto de US$ 77.266.
Isso mantém o título em território de grau de investimento na própria escala da Strategy, que classifica qualquer valor abaixo de 150 pontos-base dessa forma. O mesmo painel aponta a reserva agregada de Bitcoin da Strategy em US$ 66,2 bilhões contra um retorno anualizado de equilíbrio combinado de 2,48%, com uma duração de 40,3 anos.
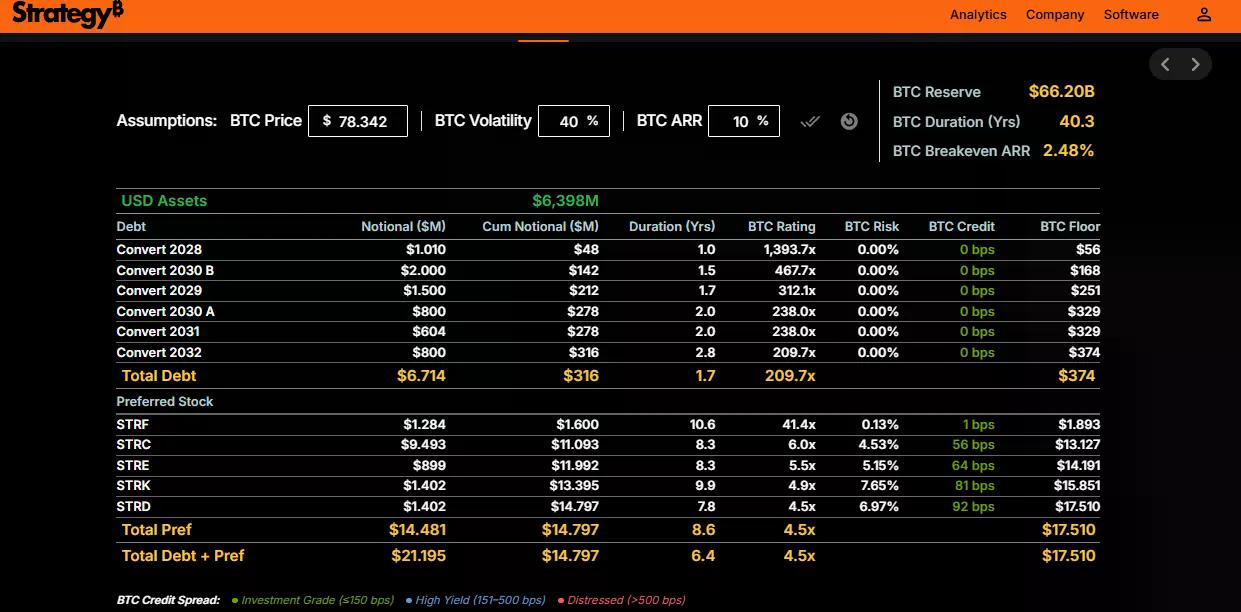
Em termos simples, um ponto-base é basicamente uma forma de especialistas financeiros falarem sobre porcentagens minúsculas — um ponto-base é igual a 0,01%, então 57 pontos-base são 0,57%. Pense no "spread de crédito Bitcoin" como uma margem de segurança: ele representa o custo extra ou o risco associado a esse investimento em comparação com um investimento mais seguro.
A Strategy tem uma regra de que, enquanto esse risco permanecer abaixo de 150 pontos-base (1,5%), eles consideram o investimento muito seguro, ou "grau de investimento".
O retorno de equilíbrio de 2,48% é o valor mínimo que a Strategy precisa que seu Bitcoin cresça a cada ano para cobrir seus custos, e a duração de 40,3 anos significa que eles têm muito tempo para atingir essa meta, dando-lhes um enorme colchão contra quedas de preços de curto prazo.
Então, pelo menos no papel, as coisas parecem bem, especialmente se o Bitcoin continuar a subir.
A desaceleração das recompras ocorre enquanto a Strategy aguarda a decisão sobre uma proposta da MSCI que poderia excluir "empresas não operacionais" como a Strategy de seus índices globais de ações.
O período de consulta para essa proposta termina em 30 de setembro, com uma decisão prevista para 16 de outubro — uma data que poderá movimentar bilhões de dólares em fluxos de fundos passivos vinculados à ponderação da Strategy no índice.





 BTC