


Os traders de futuros de Bitcoin praticamente abandonaram as criptomoedas como garantia. A participação do open interest de Bitcoin com margem em cripto — posições garantidas pelo próprio Bitcoin, em vez de uma stablecoin — é agora de cerca de 12% em todas as exchanges, de acordo com a métrica de longo prazo da Glassnode.
Isso está muito longe de onde estava em 2019 e 2020, quando os contratos com margem em cripto representavam quase 100% do mercado. Na maior parte da última década, se você abrisse uma posição de futuros de BTC, sua margem era quase sempre denominada em BTC.
Uma posição com margem em cripto é garantida no ativo que você está negociando, então uma queda de preço diminui seu 'buffer' no exato momento em que a negociação está indo contra você — um ciclo de feedback que pode desencadear uma 'margin call' (chamada de margem) justamente quando o mercado está se movendo mais rápido. Posições com margem em stablecoin, por outro lado, são em dólares, então a garantia mantém seu valor enquanto a negociação oscila.
Os traders simplesmente escolheram a flutuação mais estável.
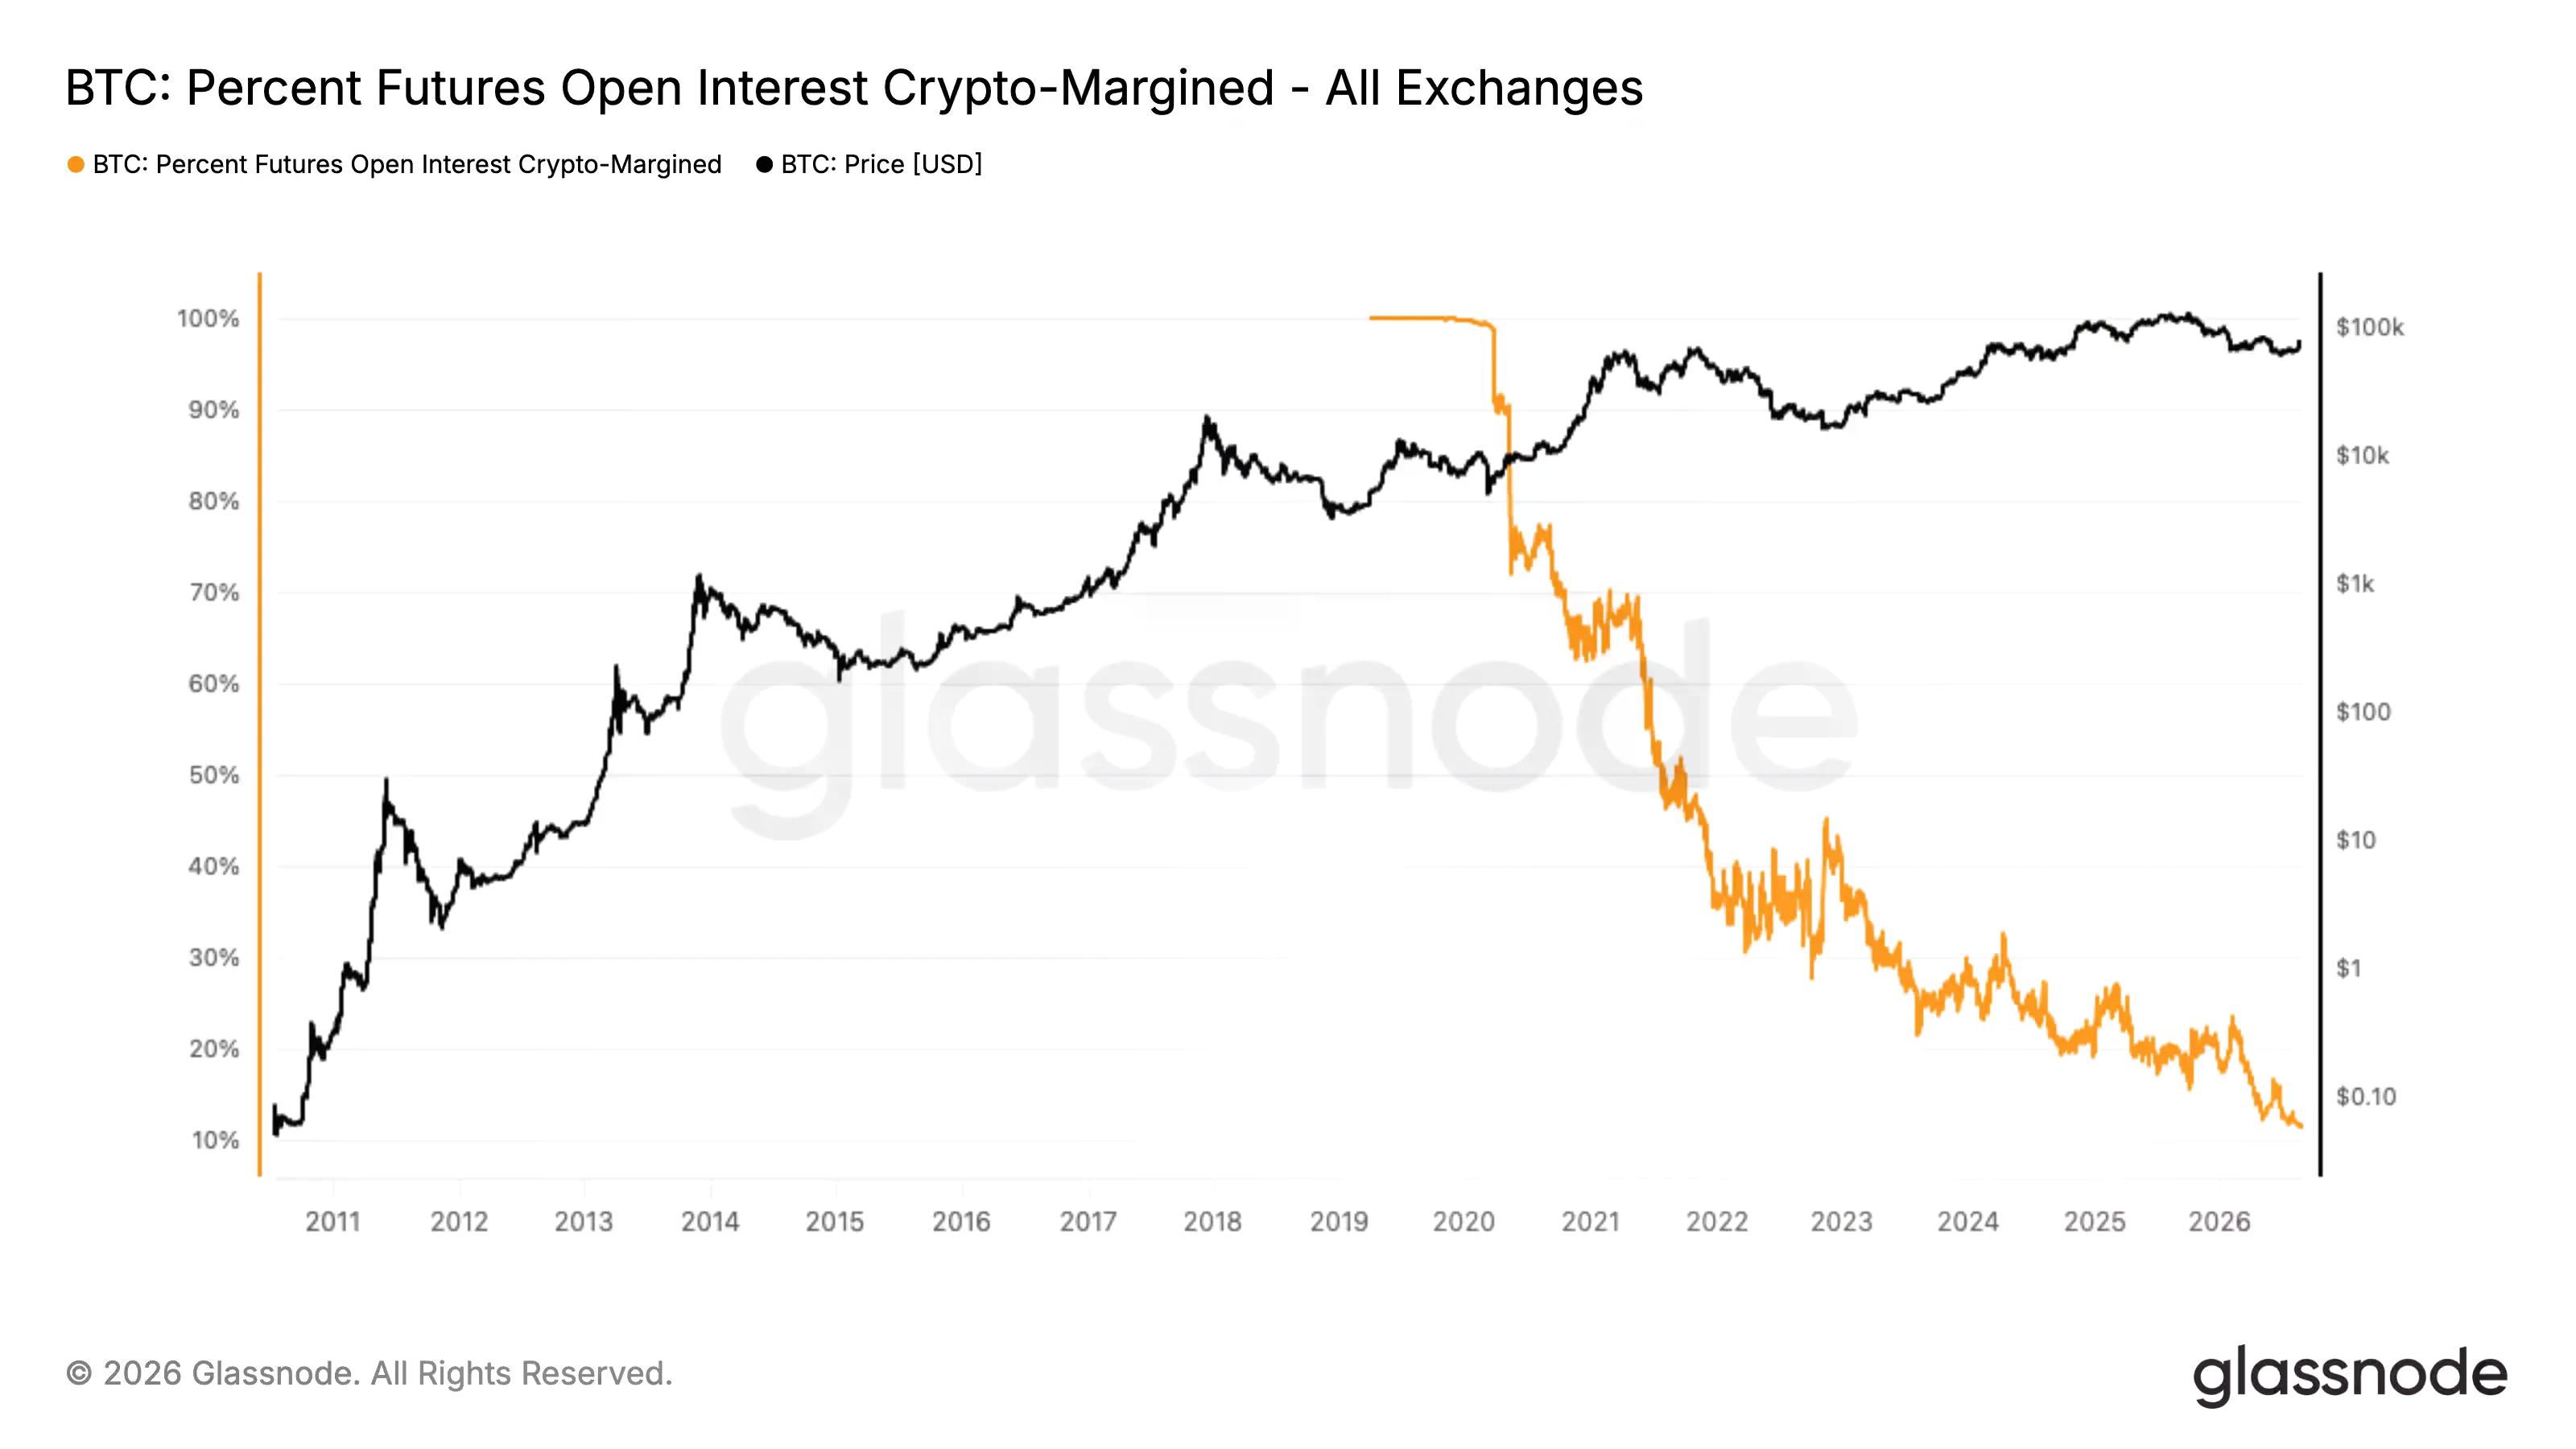
A mudança em direção às stablecoins reflete a maturação do mercado mais amplo de derivativos. A Coinbase abriu o trading de derivativos no Reino Unido através da Hyperliquid com até 50x de alavancagem este mês, os ETFs de Bitcoin atraíram US$ 854 milhões em cinco dias com o desvanecimento das apostas de aumento de juros, e a Strategy reduziu sua própria pilha de Bitcoin — todos sinais de fluxo institucional que tende a se liquidar em dólares, e não em moedas.
Nada disso arrefeceu a demanda spot esta semana. O Bitcoin se recuperou de cerca de US$ 57.000 para um fechamento semanal próximo a US$ 79.175, com alta de cerca de 1,88% hoje, após meses de oscilação de baixa volatilidade entre US$ 60.000 e US$ 68.000.
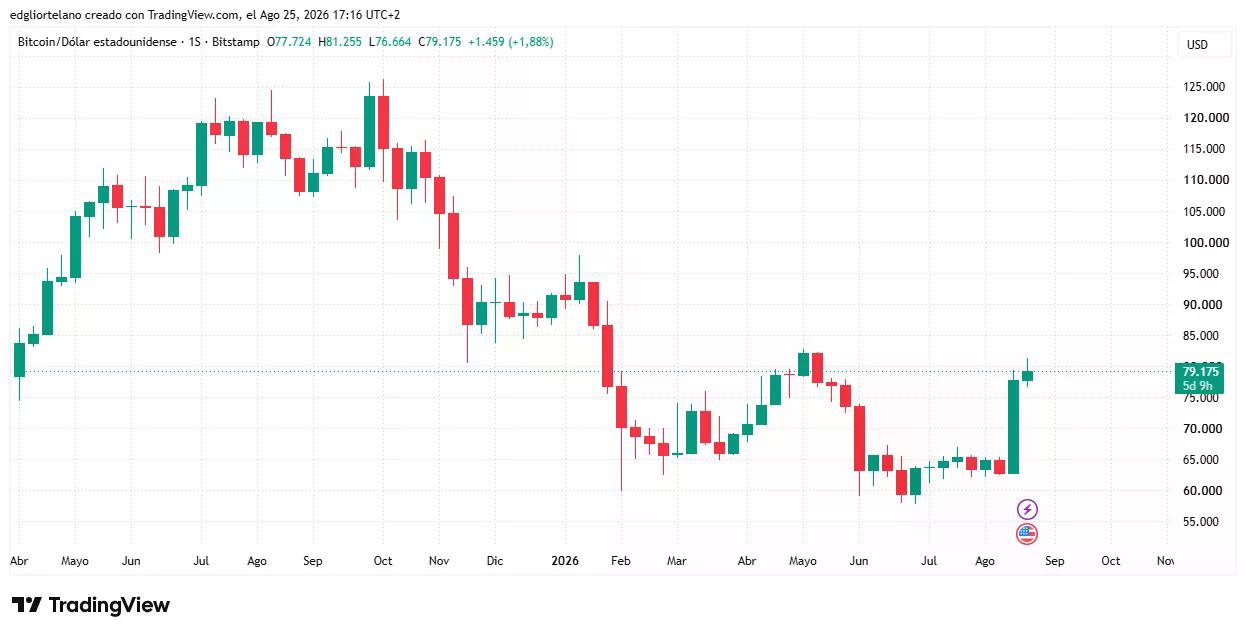
Dito isso, esses eventos não estão em uma relação causal.
As liquidações de 24 horas são um 'short squeeze' clássico: US$ 570,08 milhões liquidados, com as posições vendidas (shorts) sendo mais atingidas em US$ 329,60 milhões em comparação com US$ 240,48 milhões em posições compradas (longs), e as perdas se acumularam à medida que o preço subia, com a fatia de US$ 295,41 milhões do Bitcoin sendo a maior e uma posição de BTC de US$ 103,54 milhões na Bitget sendo a maior queima individual, de acordo com dados da CoinGlass.
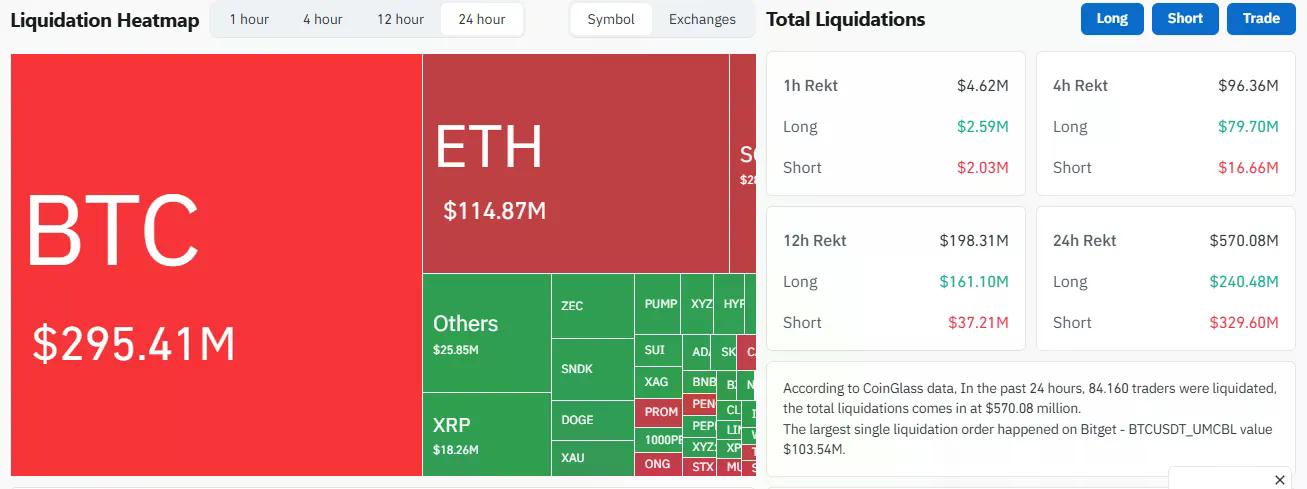
Mas esse squeeze e a mudança de garantia não são a mesma história, mesmo que mostrem o estado atual do mercado de cripto. A margem em stablecoin tem sido a estrutura dominante por anos, mas a tendência tem sido unidirecional o tempo todo: a garantia em dólar substituindo constantemente as criptomoedas como lastro para apostas alavancadas.
Um acesso mais amplo aos mercados fiduciários simplesmente aumenta a exposição dos investidores que buscam maneiras de negociar cripto, o que, por sua vez, torna a moeda menos suscetível a grandes movimentos de preços após trades disruptivos.
No entanto, para os mercados, alavancagem é alavancagem, não importa o que a lastreie — a margem em dólar não causou as liquidações desta semana, e não evitará as próximas. Com base apenas nesses dados, o 'squeeze' do Bitcoin pode não ter terminado. Os dois pontos de dados apoiam isso, mesmo que sejam independentes. Um é a arquitetura lenta do mercado, o outro é o ruído de seus movimentos diários.





 BTC