


Perusahaan treasury aset digital sebagian besar tertinggal dari kripto yang mereka pegang, dengan hanya empat dari 20 perusahaan terbesar yang diperdagangkan di atas nilai cadangan token mereka, menurut analisis baru dari DWF Ventures.
DWF Ventures membandingkan harga saham perusahaan treasury kripto yang diperdagangkan secara publik dengan kinerja token yang mereka pegang. Hasilnya menunjukkan bahwa sebagian besar dari 20 perusahaan terbesar diperdagangkan pada rasio market-value-to-net-asset-value, atau mNAV, di bawah 1, yang berarti saham mereka dihargai lebih rendah daripada kepemilikan kripto mereka.
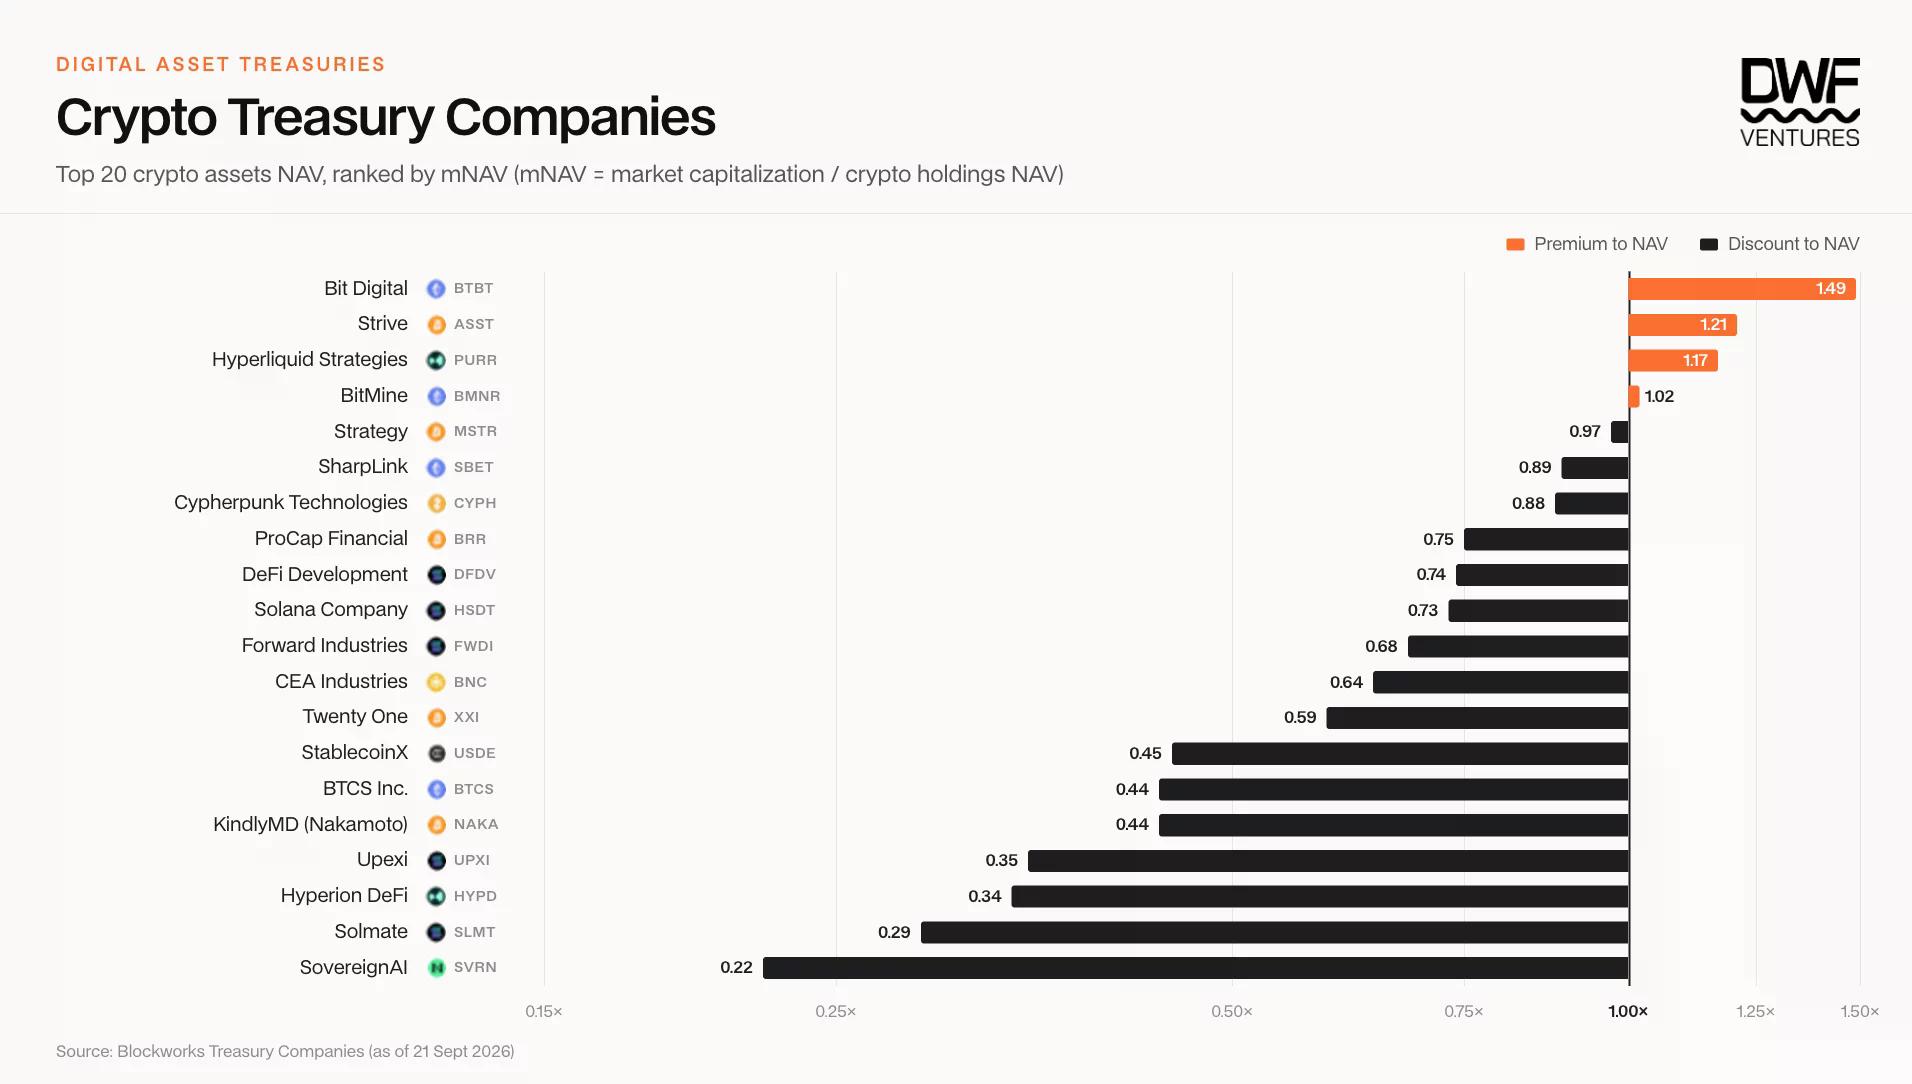
Menurut analisis tersebut, perhitungan ini tidak memasukkan utang dan saham preferen. Karena itu, investor perlu menelaah kewajiban-kewajiban tersebut secara terpisah sebelum menganggap mNAV yang rendah sebagai diskon atas seluruh aset yang dimiliki perusahaan.
Sejak perusahaan-perusahaan tersebut memulai strategi treasury mereka, membeli dan menahan token acuannya umumnya menghasilkan imbal hasil yang lebih baik daripada membeli saham mereka, demikian temuan analisis itu. Bahkan ketika sebuah saham unggul, excess return-nya biasanya kecil dibandingkan risiko tambahan yang melekat pada kepemilikan sebuah perusahaan.
Saham treasury tidak melacak token dengan cara yang sama seperti exchange-traded fund dirancang untuk melakukannya. Harganya juga bergantung pada kapan manajemen membeli kripto, bagaimana mereka menghimpun dana, berapa banyak saham baru yang diterbitkan, dan apakah investor memperkirakan perusahaan akan memperluas kepemilikannya.
Perbedaan itu juga terlihat dalam periode yang lebih pendek. Sejak Juli, analisis tersebut menemukan bahwa beberapa saham treasury mengungguli tokennya sebesar 15% hingga 40% seiring rasio mNAV mereka naik dari kisaran 0,5–0,8 menjadi 0,7–1,0. PURR yang berfokus pada Hyperliquid dan CYPH yang berfokus pada Zcash mencatat imbal hasil masing-masing 31% dan 38% di atas token acuannya selama periode tersebut.
Menurut analisis itu, kepemilikan token per saham mereka hanya berubah sedikit selama bulan-bulan tersebut. Sebagian besar kenaikan saham justru berasal dari investor yang bersedia membayar lebih untuk eksposur ke perusahaan-perusahaan itu ketika harga kripto naik. Penulis laporan menemukan bahwa token acuan tetap menjadi instrumen dengan kinerja lebih kuat untuk sebagian besar periode yang lebih panjang dari tiga bulan.
Contoh terbaru di AS menunjukkan seberapa cepat saham treasury dapat bergerak. Pada 20 Sep., crypto.news melaporkan kenaikan satu bulan Strategy sebesar 47,65% hingga penutupan 18 Sep., periode ketika Bitcoin juga pulih. Imbal hasil saham dalam rentang waktu itu tidak menunjukkan bagaimana kinerjanya terhadap Bitcoin sejak perusahaan mulai membeli aset tersebut.
Analisis tersebut mengidentifikasi kepemilikan token per saham sebagai ukuran utama kemajuan perusahaan treasury. Ketika saham sebuah perusahaan diperdagangkan di atas nilai cadangan kriptonya, perusahaan dapat menjual saham, menggunakan hasilnya untuk membeli token, dan berpotensi meningkatkan jumlah aset yang menopang setiap saham yang sudah beredar.
Proses itu menjadi lebih sulit ketika mNAV turun di bawah 1. Menjual saham biasa baru dengan diskon dapat mendilusi investor yang ada, sementara menunggu penggalangan dana dapat memperlambat pembelian lebih lanjut. Perusahaan juga dapat menggunakan utang konversi atau saham preferen, meski setiap metode pendanaan membawa ketentuan yang harus dipertimbangkan oleh pemegang saham biasa.
Strategy telah menggunakan utang konversi sebagai bagian dari pendanaan Bitcoin-nya, menurut analisis tersebut. Pemegang instrumen konversi dapat menukar klaim mereka menjadi saham jika harga saham mencapai syarat yang telah disepakati; sampai saat itu, perusahaan harus mengelola kewajiban yang melekat pada struktur permodalannya. Analisis itu memperingatkan bahwa dividen preferen dan komitmen lain dapat menekan cadangan jika pendanaan menjadi lebih sulit.
Dokumen terbaru di AS menunjukkan betapa berbedanya operator treasury merespons tuntutan tersebut. Seperti dibahas dalam pembaruan September Strategy, perusahaan tidak membeli Bitcoin dan tidak menjual saham melalui program at-the-market selama pekan pelaporan tersebut. Sebagai gantinya, perusahaan menghabiskan $176,3 juta untuk membeli kembali saham preferen STRC dan menggandakan otorisasi pembelian kembali sekuritas kredit digitalnya menjadi $2 miliar.
Strive menempuh jalur lain. Laporan 14 Sep. tentang pembelian Bitcoin terbarunya menyebut perusahaan yang terdaftar di AS itu membeli 469 BTC senilai sekitar $36,6 juta menggunakan hasil dari saham preferen SATA, sehingga kepemilikannya mencapai 25.000 BTC per 11 Sep. Pengajuan ke SEC memberikan investor baik jumlah pembelian maupun sekuritas yang digunakan untuk mendanainya.
Analisis tersebut menyebut perusahaan juga dapat mencari imbal hasil dari staking, mining, atau bisnis di luar cadangan token mereka. Pendapatan semacam itu dapat meningkatkan sumber daya yang tersedia bagi pemegang saham tanpa harus menjual kepemilikan kripto utama, meski hasilnya tetap bergantung pada biaya operasional dan eksekusi.
Untuk Bit Digital, analisis itu menunjuk bisnis infrastruktur cloud miliknya, White Fiber, sebagai alasan sahamnya mempertahankan premi sementara nilai aset digitalnya turun. White Fiber menyumbang lebih dari 89% pendapatan Bit Digital pada kuartal kedua, menurut informasi laba yang dikutip dalam analisis tersebut.
Perusahaan treasury Ether menawarkan contoh lain melalui staking. BitMine memiliki lebih dari 5,06 juta ETH yang di-stake dari total kepemilikan yang mendekati 5,98 juta ETH, menurut pembaruan treasury 21 Sep. Staking dapat menghasilkan ETH tambahan, tetapi pemegang saham tetap memiliki sebuah perusahaan yang harga sahamnya dapat bergerak berbeda dari Ether.
Analisis tersebut juga menyoroti alokasi SharpLink sebesar $200 juta ke stETH dan dana yield onchain senilai $125 juta bersama Galaxy. Untuk CYPH yang berfokus pada Zcash, laporan itu menunjuk armada mining yang menurut perusahaan menerima lebih dari 18% emisi jaringan. Setiap aktivitas memberi investor keputusan operasional yang harus dinilai di samping jumlah token yang dimiliki.
Akses juga telah berubah. Analisis itu berargumen bahwa saham treasury dulu memperoleh premi antara lain karena beberapa institusi dapat membeli saham tercatat dengan lebih mudah daripada membeli kripto secara langsung. Dengan semakin banyaknya dana yang teregulasi dan opsi kustodi yang tersedia, penulisnya memperkirakan investor akan memberi bobot lebih besar pada operator, syarat pendanaan, dan pendapatan bisnis ketika menilai satu perusahaan treasury terhadap yang lain.






 ETH
 BTC

