

Karamihan sa mga digital asset treasury company ay nahuhuli sa performance ng mga cryptocurrency na hawak nila, kung saan apat lamang sa 20 pinakamalaki ang nagte-trade nang mas mataas kaysa sa halaga ng kanilang token reserves, ayon sa bagong pagsusuri ng DWF Ventures.
Ikinumpara ng DWF Ventures ang mga presyo ng shares ng mga publicly traded crypto treasury company sa performance ng mga token na hawak nila. Natuklasan nito na karamihan sa 20 pinakamalaking kumpanya ay nagte-trade sa market-value-to-net-asset-value ratio, o mNAV, na mas mababa sa 1, na nangangahulugang mas mababa ang valuation ng kanilang shares kaysa sa kanilang crypto holdings.
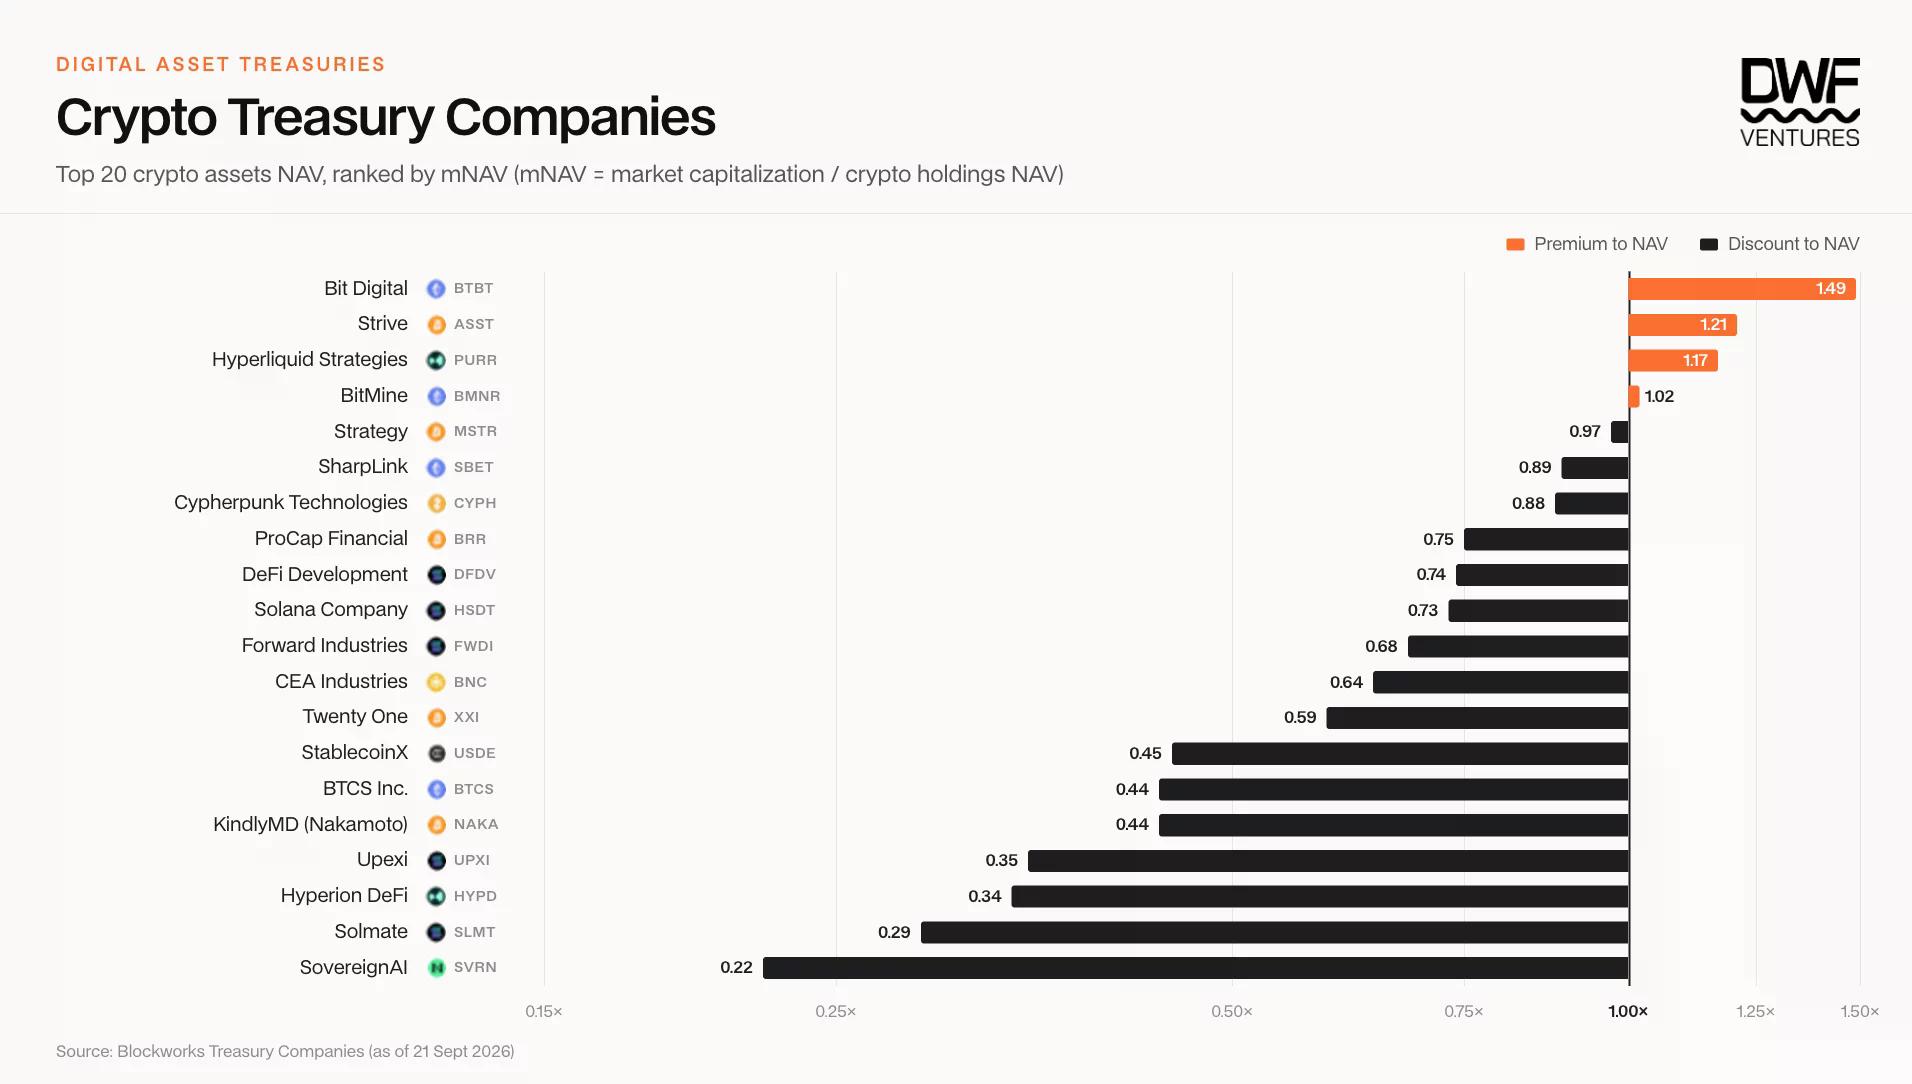
Hindi kasama sa kalkulasyon ang utang at preferred stock, ayon sa pagsusuri. Kaya kailangang hiwalay na suriin ng mga mamumuhunan ang mga obligasyong iyon bago ituring ang mababang mNAV bilang discount sa lahat ng pag-aari ng isang kumpanya.
Mula nang simulan ng mga kumpanya ang kanilang treasury strategies, ang pagbili at paghawak ng underlying token ay karaniwang nagbigay ng mas magandang return kaysa pagbili ng kanilang shares, ayon sa pagsusuri. Kahit sa mga pagkakataong nanguna ang isang stock, ang sobrang return nito ay kadalasang maliit kung ihahambing sa dagdag na mga panganib na kaakibat ng pagmamay-ari ng isang kumpanya.
Ang treasury share ay hindi sumusubaybay sa isang token sa parehong paraan na dinisenyo ang isang exchange-traded fund. Ang presyo nito ay nakadepende rin sa kung kailan bumibili ng crypto ang management, paano ito nangangalap ng cash, ilang bagong shares ang inilalabas nito, at kung inaasahan ng mga mamumuhunan na palalawakin ng kumpanya ang holdings nito.
Naging kapansin-pansin din ang pagkakaibang ito sa mas maiikling yugto. Mula Hulyo, natuklasan ng pagsusuri na may ilang treasury stocks na nalampasan ang kanilang mga token ng 15% hanggang 40% habang umakyat ang kanilang mNAV ratios mula humigit-kumulang 0.5–0.8 tungo sa 0.7–1.0. Ang PURR na nakatuon sa Hyperliquid at ang CYPH na nakatuon sa Zcash ay nagtala ng returns na 31% at 38% na mas mataas kaysa sa kani-kanilang mga token sa panahong iyon.
Ayon sa pagsusuri, kaunti lamang ang nabago sa kanilang token holdings per share sa mga buwang iyon. Sa halip, malaking bahagi ng pagtaas ng stock ay nanggaling sa mas mataas na presyong handang bayaran ng mga mamumuhunan para sa exposure sa mga kumpanyang ito habang tumataas ang presyo ng crypto. Natuklasan ng mga may-akda na nanatiling mas malakas ang performance ng underlying token sa karamihan ng mga panahong mas mahaba sa tatlong buwan.
Ipinapakita ng isang kamakailang halimbawa sa U.S. kung gaano kabilis gumalaw ang isang treasury stock. Noong Set. 20, iniulat ng crypto.news na umabot sa 47.65% ang isang-buwang gain ng Strategy hanggang sa pagsasara noong Set. 18, sa panahong nakabawi rin ang Bitcoin. Ang return ng stock sa loob ng naturang window ay hindi sapat upang matukoy kung paano ito nag-perform laban sa Bitcoin mula nang simulan ng kumpanya ang pagbili ng asset na iyon.
Tinutukoy ng pagsusuri ang token holdings per share bilang isang sentral na sukatan ng progreso ng isang treasury company. Kapag ang stock ng isang kumpanya ay nagte-trade nang mas mataas kaysa sa halaga ng crypto reserves nito, maaari itong magbenta ng shares, gamitin ang nalikom upang bumili ng mga token, at posibleng mapataas ang dami ng sumusuporta sa bawat umiiral na share.
Mas nagiging mahirap ang prosesong iyon kapag bumaba ang mNAV sa ibaba ng 1. Ang pagbebenta ng mga bagong common shares sa discount ay maaaring magdulot ng dilution sa umiiral na mga mamumuhunan, habang ang paghihintay na makalikom ng pondo ay maaaring magpabagal sa mga susunod pang pagbili. Maaari ring gumamit ang mga kumpanya ng convertible debt o preferred shares, bagaman bawat paraan ng financing ay may mga terms na kailangang timbangin ng mga common shareholder.
Gumamit ang Strategy ng convertible debt bilang bahagi ng Bitcoin financing nito, ayon sa pagsusuri. Maaaring ipalit ng mga may hawak ng convertible ang kanilang claims sa shares kapag naabot ng stock ang napagkasunduang mga kundisyon; hanggang mangyari iyon, kailangang pamahalaan ng kumpanya ang mga obligasyong kaakibat ng capital structure nito. Nagbabala ang pagsusuri na ang preferred dividends at iba pang commitments ay maaaring maglagay ng pressure sa reserves kung mas magiging mahirap ang financing.
Ipinapakita ng mga kamakailang filing sa U.S. kung gaano kaiba ang maaaring maging tugon ng mga treasury operator sa mga hinihinging ito. Gaya ng tinalakay sa update ng Strategy noong Setyembre, hindi bumili ang kumpanya ng Bitcoin at hindi rin nagbenta ng shares sa pamamagitan ng at-the-market program nito sa iniulat na linggo. Sa halip, gumastos ito ng $176.3 milyon upang muling bilhin ang STRC preferred shares at dinoble ang authorization nito para sa repurchase ng digital credit securities sa $2 bilyon.
Iba naman ang tinahak na ruta ng Strive. Ayon sa ulat noong Set. 14 tungkol sa pinakabago nitong Bitcoin purchase, bumili ang kumpanyang nakalista sa U.S. ng 469 BTC sa halagang humigit-kumulang $36.6 milyon gamit ang proceeds mula sa SATA preferred stock, na nagdala sa holdings nito sa 25,000 BTC noong Set. 11. Ibinigay ng SEC filing nito sa mga mamumuhunan kapwa ang halaga ng binili at ang security na ginamit upang pondohan ito.
Sinasabi ng pagsusuri na maaari ring maghanap ng returns ang mga kumpanya mula sa staking, mining, o mga negosyong hiwalay sa kanilang token reserves. Ang ganitong kita ay maaaring magdagdag sa mga resources na magagamit ng mga shareholder nang hindi ibinebenta ang pangunahing crypto holding, bagaman nakadepende pa rin ang resulta sa operating costs at execution.
Para sa Bit Digital, itinuturo ng pagsusuri ang cloud infrastructure business nito na White Fiber bilang dahilan kung bakit nanatiling nasa premium ang shares nito habang bumababa ang halaga ng mga digital asset nito. Ang White Fiber ay bumuo ng mahigit 89% ng second-quarter revenue ng Bit Digital, ayon sa earnings information na binanggit sa pagsusuri.
Ang mga Ether treasury company ay nagbibigay ng isa pang halimbawa sa pamamagitan ng staking. Ang BitMine ay may higit sa 5.06 milyong ETH na naka-stake mula sa holdings na halos umabot sa 5.98 milyong ETH, ayon sa treasury update nito noong Set. 21. Maaaring makakuha ng dagdag na ETH sa staking, ngunit ang mga shareholder ay may pagmamay-ari pa rin sa isang kumpanya na ang presyo ng share ay maaaring gumalaw nang iba sa Ether.
Binanggit din sa pagsusuri ang inanunsyong $200 milyong allocation ng SharpLink sa stETH at ang $125 milyong onchain yield fund nito kasama ang Galaxy. Para sa CYPH na nakatuon sa Zcash, itinuro nito ang isang mining fleet na ayon sa kumpanya ay tumanggap ng higit sa 18% ng emissions ng network. Bawat aktibidad ay nagbibigay sa mga mamumuhunan ng isang operasyonal na desisyong dapat suriin kasabay ng dami ng mga token na hawak.
Nagbago na rin ang access. Iginigiit ng pagsusuri na minsang nakakuha ng premium ang treasury stocks dahil mas madali para sa ilang institusyon na bumili ng listed shares kaysa direktang crypto. Sa pagdami ng regulated funds at mga custody option, inaasahan ng mga may-akda nito na mas bibigyan ng bigat ng mga mamumuhunan ang mga operator, financing terms, at business income kapag pinapahalagahan ang isang treasury company kumpara sa iba.








 ETH
 BTC