

Ang Mantle ay nakapag-ipon ng humigit-kumulang $880 milyon sa stablecoin at tokenisadong asset habang lumalawak ang hanay ng mga produkto nito sa onchain sa mga ekwidad, Treasury, pondo at mga asset na nagbibigay-kita.
Ipinapakita ng datos ng Blockworks Research na ang umiikot na supply ng stablecoin ng Mantle ay umabot sa humigit-kumulang $550 milyon, habang ang tokenisadong asset sa network ay bumubuo ng isa pang $330 milyon. Ang dalawang kategorya ay naglalagay ng pinagsamang halaga sa humigit-kumulang $880 milyon.
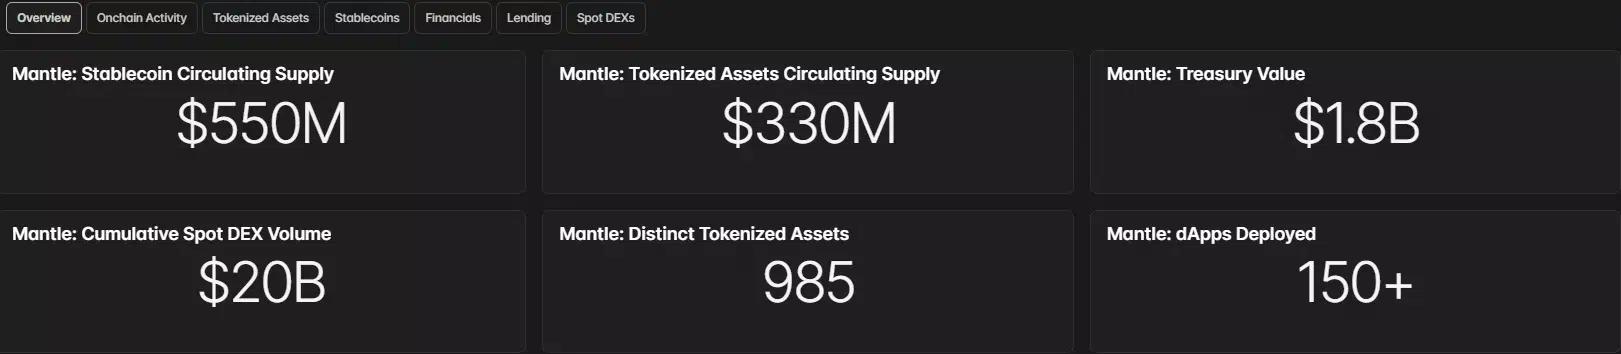
Hindi tulad ng mga network na pangunahing binuo sa isang uri ng totoong-mundo na asset, ang tokenisadong supply ng Mantle ay sumasaklaw sa mga kalakal, stock, U.S. Treasury, stablecoin na nagbibigay-kita, isang pre-IPO vault at ang MI4 tokenisadong pondo. Nagbilang ang Blockworks ng 985 natatanging tokenisadong asset sa buong network.
Sinabi ni Andrew Forson, presidente ng DeFi Technologies, sa crypto.news na ang reguladong sistema ng tokenization ay makakatulong sa mga hurisdiksyon na mapanatili ang aktibidad sa pamumuhunan sa halip na hayaang lumipat ang kapital sa ibang lugar. Binanggit niya ang UAE bilang isang merkado na maaaring makinabang mula sa pagdadala ng mas maraming asset sa reguladong lokal na imprastraktura.
“Sa pamamagitan ng pagdadala ng liquidity sa hanay ng mga asset sa pamamagitan ng reguladong riles, pinipigilan mo ang pagtagas ng kapital sa labas ng rehiyon.”
Ang soberanong utang ay maaari ring makaakit ng tradisyonal na kapital sa pamamagitan ng pagpasok ng stablecoin, mga elektronikong produkto at reguladong investment wrapper, ayon kay Forson. Ang tokenization ay nagbibigay ng isa pang ruta sa mga umiiral nang merkado sa halip na alisin ang kapital mula sa mga kumbensyonal na asset, dagdag niya.
“Kailanman na nakikipag-ugnayan ka sa mga digital na asset at tokenisadong instrumento, hindi nito inaalis ang mga tradisyonal na asset, nagbibigay ito ng isa pang vector para sa tradisyonal na kapital na dumaloy sa mga asset na ito.”
Nagbibigay ang mga stablecoin ng karamihan sa likidong kapital na magagamit sa loob ng dalawang kategorya. Batay sa pinakabagong pagbabasa ng antas ng asset ng dashboard, ang pinagsamang umiikot na supply nito ay nasa humigit-kumulang $553.7 milyon, na ang USDT0 ay bumubuo ng $440.03 milyon.
Pangalawa ang USDe na may $57.93 milyon, sinundan ng USDC na may $34.15 milyon at kumbensyonal na USDT na may $12.96 milyon. Ang AUSD ay nag-ambag ng $5.15 milyon, habang ang USD1 ng World Liberty Financial at GHO ng Aave ay bumubuo ng $2.29 milyon at $1.23 milyon, ayon sa pagkakasunod.
Kinakalkula mula sa ipinapakitang mga pigura, ang USDT0 ay kumakatawan sa halos 80% ng supply ng stablecoin ng Mantle. Nangangahulugan ang konsentrasyon na karamihan sa likidong nakatali sa dolyar ng network ay nagmumula sa isang asset, kahit na sinusuportahan ng Mantle ang pitong stablecoin.
Ang mga kamakailang daloy ay nagdagdag sa dalawang pinakamalaking positibong gumagalaw. Nagtala ang dashboard ng pang-araw-araw na netong pagpasok ng USDT0 na $18.42 milyon at isang pagpasok ng USDC na $9.94 milyon nang suriin ang datos. Sa loob ng 30 araw, tumaas ang supply ng USDC ng 33.93%, habang ang USDT0 ay tumaas ng 9.51%.
Ang mas maliliit na token ay nagpakita ng mas mabilis na porsyentong paglago mula sa mas mababang panimulang antas. Tumalon ang supply ng GHO ng 203.5% sa parehong panahon, habang ang USD1 ay tumaas ng 190.89%. Sa kabaligtaran, bumagsak ang USDe ng 9.09%, bumaba ang standard USDT ng 2.28%, at bumagsak ang AUSD ng 0.09%, ayon sa Blockworks.
Ang mga ekwidad ay naging mas malaking bahagi ng catalog ng tokenisadong asset ng Mantle. Nagbilang ang Nansen ng 155 tokenisadong ekwidad sa network sa katapusan ng Hunyo, mula lamang sa 10 noong Abril, ayon sa ulat noong Agosto 25.
Kasama sa pagpili ang mga instrumento na nakatali sa mga pampublikong kumpanya, pribadong negosyo, at exchange-traded fund. Natukoy ng Nansen ang mga produkto na konektado sa SpaceX at U.S. Equity Index ETF ng Franklin Templeton sa mga magagamit na asset.
Noong Nobyembre 2025, isinama ng Mantle ang xStocks ng Backed sa pamamagitan ng isang kaayusan na kinasasangkutan ng Bybit. Ang paglulunsad ay nagdala ng mga token na nakatali sa Apple, Nvidia at Strategy shares sa Mantle, habang sinusuportahan ng Bybit ang direktang deposito at withdrawal sa pagitan ng sentralisadong exchange nito at ng network.
Sinabi ng Backed noong panahong iyon na ang xStocks platform nito ay nakapagproseso ng higit sa $1.6 bilyon sa tokenisadong volume ng ekwidad. Ayon sa kumpanya, ang bawat token ay suportado ng isa-sa-isa ng isang pinagbabatayang seguridad na hawak sa pamamagitan ng mga lisensyadong custodian sa Switzerland.
Ang mga istraktura ng produkto ay nananatiling mahalaga para sa mga mamumuhunan dahil ang mga tokenisadong ekwidad ay hindi palaging nagbibigay ng parehong legal na karapatan. Tulad ng iniulat ng crypto.news noong Agosto, ang ilang produkto ay naghahatid lamang ng sintetikong price exposure at hindi nagbibigay sa mga may hawak ng pagmamay-ari, karapatan sa pagboto, o iba pang proteksyon ng shareholder. Ang pag-access ay maaari ding nakasalalay sa issuer, distributor, at hurisdiksyon ng user.
Ang mga produkto ng Mantle, samakatuwid, ay kailangang suriin ayon sa kanilang indibidwal na termino sa halip na igrupo sa ilalim ng isang solong modelo ng pagmamay-ari. Ang istrukturang isa-sa-isa ng Backed, halimbawa, ay naiiba sa mga tokenisadong derivatives na sumusubaybay sa presyo ng share nang hindi naglilipat ng pag-angkin sa pinagbabatayang stock.
Ang liquidity ng stablecoin sa Mantle ay ginagamit din sa mga produkto ng kita. Noong Agosto 25, binuksan ng network ang RWA vault nito sa mga gumagamit ng DeFi matapos ang isang mas naunang bersyon na ipinamahagi sa pamamagitan ng Bybit ay lumampas sa $200 milyon sa mga asset under management.
Tinatanggap ng DeFi vault ang USDC at USDT0 sa pamamagitan ng Fluxion, ayon sa anunsyo ng Mantle. Idinisenyo ng CIAN ang diskarte na walang leverage, ikinokonekta ng Grove ang mga deposito sa kita mula sa Sky ecosystem, at ibinibigay ng Fluxion ang user interface.
Ang mga idinepositong asset ay nakakakuha ng exposure sa mga kita mula sa sUSDS, ang savings na bersyon ng USDS stablecoin ng Sky. Ang pamamahala ng Sky ang nagtatakda ng naaangkop na savings rate, kaya ang kita ay maaaring magbago sa halip na manatiling nakapirmi sa buong deposito.
Ang mga materyales sa paglulunsad ng Mantle ay naglista ng target na annual percentage yield na hanggang 6.5%, kasama ang mga insentibo sa kampanya. Kasama rin sa alok ang Fluxion Points at isang alokasyon ng 5.14 milyong GROVE token, bagaman ang halaga na natanggap ng bawat depositor ay nakasalalay sa mga patakaran sa paglahok at mga presyo ng token.
Nang walang leverage, inaalis ng vault ang isang pinagmulan ng panganib sa liquidation, ayon sa paglalarawan ng produkto ng Mantle. Nakaharap pa rin ang mga gumagamit sa pagkabigo ng smart-contract, pagbabago sa presyo ng stablecoin, kondisyon ng liquidity, at pagsasaayos sa savings rate na itinakda ng pamamahala ng Sky.
Binabago rin ng self-custodial na bersyon kung sino ang kumokontrol sa mga idinepositong asset. Ang mga gumagamit ng Bybit ay dating pumasok sa diskarte sa pamamagitan ng isang exchange account, habang ang mga gumagamit ng Fluxion ay nag-apruba ng mga transaksyon mula sa kanilang sariling mga wallet at nananatiling responsable sa pamamahala ng kanilang mga pribadong key.
Nagbibigay ang iba pang mga pigura ng network ng karagdagang scale. Inilalagay ng Blockworks ang halaga ng treasury ng Mantle sa humigit-kumulang $1.8 bilyon, pinagsamang volume ng spot decentralized exchange sa $20 bilyon, at na-deploy na decentralized applications na higit sa 150.
Para sa mga gumagamit sa U.S., ang pagkakaroon ng tokenisadong American equities sa isang pampublikong blockchain ay hindi nagtatatag na ang mga produkto ay legal na magagamit sa bawat estado o sa bawat mamumuhunan. Ang pagiging karapat-dapat ay nakasalalay sa mga termino ng issuer, kontrol sa pamamahagi at naaangkop na pederal at panlalawigang patakaran sa seguridad.
Ang kita ng stablecoin ay may hiwalay na tanong sa regulasyon. Pinipigilan ng GENIUS Act ang mga issuer ng payment stablecoin na direktang magbayad ng interes o kita sa mga may hawak, habang ang mga gantimpala na nabuo sa pamamagitan ng mga exchange, broker, at DeFi protocol ay nanatiling bahagi ng mga talakayan ng kongreso.
Inilalarawan ng Mantle at ng mga kasosyo nito ang kita ng DeFi vault bilang kita na binuo ng diskarte mula sa sUSDS sa halip na isang direktang bayad mula sa isang stablecoin issuer. Ang Fluxion Points at mga insentibo ng GROVE ay ibinibigay nang hiwalay mula sa pinagbabatayang kita sa pagtitipid ng Sky.
Ang mga modelo ng tokenisadong stock ay naiiba din sa kung paano nila tinatrato ang mga U.S. securities. Noong Agosto, ipinakilala ng Crypto.com ang mga tokenisadong derivatives na nakatali sa 1,500 U.S. equities at ETFs para sa mga karapat-dapat na gumagamit sa European Economic Area at iba pang aprubadong merkado. Sinabi ng Crypto.com na nakakatanggap ang mga mamimili ng price exposure ngunit hindi nakakakuha ng legal na pagmamay-ari o karapatan ng shareholder.
Ang mga reguladong U.S. market operators ay bumubuo ng isa pang modelo. Nakatanggap ang Depository Trust Company ng Securities and Exchange Commission no-action letter noong Disyembre 2025 na nagpapahintulot ng isang natukoy na serbisyo ng tokenization sa loob ng tatlong taon, na sumasaklaw sa mga karapat-dapat na asset na hawak sa DTC custody.
Sa ilalim ng nakasaad na plano ng DTC, ang mga potensyal na asset ay kinabibilangan ng Russell 1000 stocks, pangunahing index ETF, U.S. Treasury at ilang corporate bond. Pinili ng kumpanya ang Stellar para sa bahagi ng multi-chain na diskarte nito at tinarget ang unang kalahati ng 2027 para sa deployment.








 USDT0
 USDC