

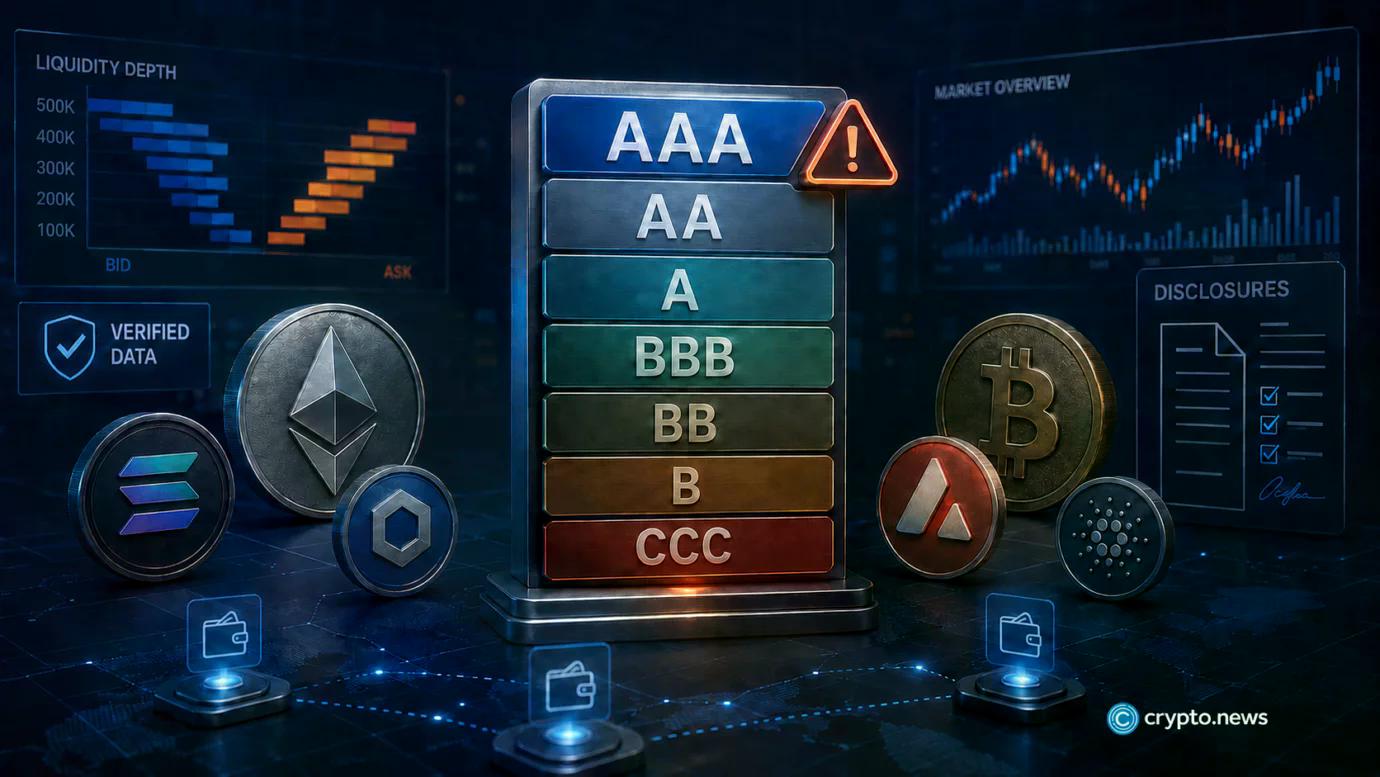
Ipinakilala ng DefiLlama at Forgd ang sistema ng rating na AAA hanggang CCC na sumasaklaw sa 128 sa 149 na nakalistang token, kung saan ang Uniswap ang kasalukuyang nagtataglay ng nag-iisang AAA grade ng dashboard na may pinagsamang marka na 60.80.
Ang live na Universal Token Rating dashboard ng DefiLlama ay naglalagay sa Uniswap sa unang pwesto na may marka para sa pagsisiwalat at pagganap na 7.87 at 7.72, ayon sa pagkakabanggit. Sumusunod ang Meteora na may AA grade at pinagsamang marka na 58.48, habang ang Curve DAO ay nasa ikatlong pwesto na may 53.32.
Binuo kasama ang token advisory platform na Forgd, ang sistema ay minamarkahan ang mga asset sa pamamagitan ng pagsasama-sama ng isinisiwalat ng isang proyekto at ng ipinapakita ng datos ng kalakalan. Saklaw ng pagtatasa nito sa pagsisiwalat ang mga lugar tulad ng tokenomics, mga wallet ng insider, at mga kaayusan sa komersyo, habang ang bahagi ng pagganap ay sinusuri ang liquidity, spreads, saklaw ng venue, at pag-uugali ng market-maker.
Sinabi ni Ryan Celaj, Ulo ng Pananaliksik ng DefiLlama, sa crypto.news na parehong kinakailangan ang mga bahaging ito dahil ang pag-average sa mga ito ay maaaring magbigay-daan sa kalakasan sa isang aspeto upang itago ang malubhang problema sa iba.
“Sadyang pinararamihan namin ang marka ng pagsisiwalat at pagganap ng isang proyekto, dahil pareho itong kinakailangang kondisyon para sa kredibilidad. At 'kinakailangan' ang susi. Hindi ito nangangahulugang parehong mahalaga ang pagganap at pagsisiwalat. Kinakailangan ang mga ito.”
Sa ilalim ng formula, ang isang proyekto na may marka ng pagsisiwalat na 10 at marka ng pagganap na 2 ay tumatanggap ng pinagsamang marka na 20. Sinabi ni Celaj na ang isang average ay magbibigay sa parehong proyekto ng mas kaunting kritikal na marka sa kabila ng mahina nitong pagganap sa merkado.
Ang dalawang marka ay mula zero hanggang 10 at pinarami upang makagawa ng resulta na out of 100. Nagsisimula ang AAA sa 60, na nangangahulugang hindi maaaring maabot ng isang token ang nangungunang kategorya kung ang alinman sa bahagi ay bumaba sa ibaba ng anim, kahit na may perpektong marka sa kabilang axis.
Nagsisimula ang AA sa 40, na may mas makitid na banda na naghihiwalay sa A, BBB, BB, at B habang tumataas ang mga kahinaan. Sinabi ni Celaj na ang mga threshold ay nagpapahirap na makakuha ng pinakamataas na grado habang lumilikha ng pagkakaiba sa pagitan ng mga asset na mas mababa sa talaan.
Bagama't ang mga letra ay kahawig ng mga gradong ginagamit sa kumbensyonal na pananalapi, sinabi ni Celaj na hindi nila tinatantya ang mga posibilidad ng default at hindi dapat ituring na katumbas ng mga rating na inisyu ng isang tradisyonal na ahensya ng credit-rating. Ang format ay napili dahil naiintindihan na ng mga institusyonal na mangangalakal ang scale na AAA hanggang CCC.
Inuugnay din ng pamamaraan ang ipinahayag na mga patakaran sa napapansing resulta. Maaaring mag-publish ang isang proyekto ng detalyadong mga tuntunin sa paggawa ng merkado o mga plano sa distribusyon ng token, ngunit sinusubukan ng marka ng pagganap kung tumutugma ang liquidity, aktibidad ng kalakalan, at pag-uugali ng wallet sa mga claim na iyon.
Kinuha ni Hayden Adams, tagapagtatag ng Uniswap, ang pansin sa mga resulta matapos matanggap ng UNI ang nag-iisang AAA grade. Tumukoy sa ranggo sa isang X post noong Agosto 27, tinawag ito ni Adams na "ang resulta ng isang neutral, walang kinikilingan na sistema ng rating" at tinukoy ang nakaraang pagpuna sa Uniswap bilang "crypto Twitter psyops at fud."
Sinabi ni Shane Molidor, tagapagtatag at CEO ng Forgd, na hindi pinipigilan ng mga pribadong kontrata ang platform na suriin kung ang isang kaayusan sa paggawa ng merkado ay nakalikha ng matatag na liquidity.
Nagmomonitor ang Forgd ng higit sa 500 pakikipag-ugnayan ng market-maker sa pamamagitan ng mga ulat at data ng application programming interface, ayon kay Molidor. Sinusukat ng sistema nito ang mga kontribusyon sa volume at depth, uptime, pagsunod sa napagkasunduang mga target, at ang record ng bawat provider sa iba pang mandato.
“Hindi namin tinutukoy ang pagpapanatili mula sa isiniwalat na kontrata lamang,” sabi ni Molidor. “Nagmomonitor na ang Forgd ng pagganap ng market-maker sa pamamagitan ng platform nito, na nagbibigay sa amin ng access sa market-maker reporting at API data para sa mahigit 500 pakikipag-ugnayan na sinusubaybayan namin.”
Ayon sa executive, inihahambing ng Forgd ang impormasyon ng first-party sa data ng exchange at on-chain, kabilang ang spreads, two-sided depth, saklaw ng venue, at organikong aktibidad ng kalakalan. Sinusuri din ng mga analyst kung paano kumikilos ang liquidity sa panahon ng pabagu-bagong panahon, pag-unlock ng token, at ang panahon pagkatapos matapos ang mga insentibo sa paglulunsad.
Ang mga ganitong pagsusuri ay idinisenyo upang paghiwalayin ang matatag na liquidity mula sa volume na pansamantalang suportado ng token loans, options, o iba pang insentibo, sabi ni Molidor. Hindi kailangang i-publish ng isang proyekto ang bawat tuntunin sa komersyo, ngunit dapat itong magbigay ng sapat na mapapatunayang ebidensya para maunawaan ng Forgd ang kaayusan at ang mga pangakong sinusukat.
Maaaring kabilang sa katanggap-tanggap na ebidensya ang nauugnay na mga probisyon ng kontrata, mga pagbabago, mga tuntunin ng token-loan, mga opsyon, mga identifier ng wallet, mga target ng liquidity, mga kinakailangan sa uptime, mga istruktura ng insentibo, mga ulat ng market-maker, at mga API record. Nag-aalok din ang Forgd ng software nito sa pagsubaybay sa market-maker nang walang bayad, na nagpapahintulot sa isang proyektong may mahinang rating na magsumite ng mas maraming data para sa pagsusuri.
Ang kalidad ng merkado ay naging mahalagang isyu habang pinapataas ng mga institusyon ang kanilang exposure sa mga tokenized na asset. Noong Agosto 27, naiulat na ang halaga ng RWA ng Stellar ay tumaas mula sa humigit-kumulang $785 milyon noong Enero tungo sa mahigit $3 bilyon noong Hulyo, ngunit bahagya lang na mahigit $2 milyon ang pumasok sa Blend pools na tumatanggap ng RWAs. Ipinakita ng mga figure ang malaking pagkakaiba sa pagitan ng mga asset na inilabas on-chain at ang halagang aktibong ginagamit sa decentralized lending.
Ang pag-claim ng profile ay nagbibigay sa isang tagapag-isyu ng token ng pagkakataong magsumite ng ebidensya, ngunit sinabi nina Molidor at Celaj na hindi pinahihintulutan ng proseso ang tagapag-isyu na magtalaga o kontrolin ang rating nito.
Ang kulang na impormasyon ay ibinabawas sa marka ng pagsisiwalat. Ang isang proyekto na nagbibigay ng paborableng detalye habang nagtatago ng mahihinang aspeto ay hindi makakakuha ng buong kredito sa pagsisiwalat, ayon kay Molidor.
“Ang downside ay ang ilang rating ay lilitaw na artipisyal na mababa hanggang sa magbigay ang isang proyekto ng kinakailangang pagsisiwalat,” sabi ni Molidor. “Ngunit ang upside ay para sa mga proyekto, walang masama sa pagiging transparent, at walang magandang epekto sa selective disclosure.”
Ang marka ng pagganap ay nagdaragdag ng hiwalay na pagsusuri sa pamamagitan ng paggamit ng mga record ng exchange, on-chain na kaganapan, at mga tool sa pagsubaybay ng Forgd. Ang mga input nito ay kinabibilangan ng depth, spreads, volume, saklaw ng exchange, derivatives conditions, tokenomics, at pagsunod sa mga target ng market-making.
Ang napakalakas na pagganap sa isang kategorya ay may limitasyon, sabi ni Celaj, na pinipigilan ang isang sukatan na kanselahin ang patuloy na kahinaan sa ibang lugar. Hindi rin kasama sa metodolohiya ang mga venue na itinuturing na hindi mapagkakatiwalaan mula sa nauugnay na mga kalkulasyon.
Patuloy na nag-u-update ang mga rating sa halip na umasa sa isang solong audit. Ang mahahalagang pagsisiwalat na nananatiling luma nang higit sa 60 araw ay tumatanggap ng parusa, habang ang mapapatunayang kaganapan tulad ng pag-unlock ng token at mga listahan ng exchange ay awtomatikong pumapasok sa pagtatasa ng pagganap.
Kahit na may mga kontrol na iyon, parehong kinilala ng mga executive ang mga limitasyon. Sinabi ni Molidor na hindi mapapatunayan ng sistema na walang hindi isiniwalat na relasyong komersyal. Maaari nitong matukoy ang kulang na impormasyon, hindi magkatugma na mga claim, at aktibidad na hindi tumutugma sa account ng isang proyekto, ngunit hindi nito magagarantiya na natagpuan ang bawat relasyon.
Katulad nito, sinabi ni Celaj na walang modelo ng pagmamarka ang maaaring ituring na imposibleng manipulahin. Ginawa ng DefiLlama ang metodolohiya at mga resulta nito sa antas ng kategorya na magagamit upang masubaybayan ng mga user ang mga grado at hamunin ang pinagtatalunang impormasyon, habang plano ng team na ayusin ang sistema kung makakahanap ang mga proyekto ng mga paraan upang samantalahin ito.
Walang sapat na pangmatagalang ebidensya na nakalap ang DefiLlama o Forgd upang sabihing ang mga token na may mataas na rating ay nagkakaroon ng mas maliit na pagbaba o mas kaunting pagkabigo sa merkado.
Sinabi ni Molidor na ang isang mataas na marka ng pagganap ay kinakailangang tumutugma sa mas malakas na sinusukat na depth, mas mahigpit na spreads, at mas malawak na liquidity dahil ginagamit ng sistema ang mga kondisyong iyon bilang mga input. Ang pagbaba ng presyo ay maaari pa ring magresulta mula sa mga paglabag sa seguridad, mga pagkabigo sa pamamahala, o mga kondisyon ng merkado na hindi sinusuri ng rating.
“Ang AAA grade ay nangangahulugang, sa puntong ito, ang isang token ay nagpapakita ng isang malakas na kombinasyon ng kalidad ng pagsisiwalat at napapansing pagganap sa merkado sa ilalim ng metodolohiya ng UTR,” sabi ni Molidor.
“Hindi ito nangangahulugang walang panganib ang token, na tataas ang presyo nito, o na ang isang institusyon ay maaaring palitan ang sarili nitong legal, teknikal at pinansyal na due diligence.”
Ang CCC grade ay nagtutukoy ng malalaking problema sa pagsisiwalat, pagganap, o pareho, ayon kay Molidor. Hindi nito itinatatag na ang isang proyekto ay pandaraya o tiyak na mabibigo, ngunit itinuturo nito ang mga institusyon sa mga lugar na nangangailangan ng karagdagang pagsusuri.
Inilarawan ni Celaj ang rating bilang isang tool sa pagsusuri at pagsubaybay sa halip na rekomendasyon sa pamumuhunan. Sa kanyang pananaw, ang sistema ay lumilikha ng isang dataset na sa huli ay magagamit ng mga mananaliksik upang subukan kung ang pagsasama ng mga pagsisiwalat sa data ng merkado ay nagbubunga ng mas mahusay na hudyat ng prediksyon kaysa sa pagtatasa ng bawat kategorya nang hiwalay.
Ang interes ng institusyon ay nagbibigay sa pagsusulit na iyon ng praktikal na kaugnayan, lalo na para sa mga token na nauugnay sa real-world assets. Noong Hulyo 31, naiulat sa isang artikulo sa Ondo Finance na ang mga tokenized na securities ay lumampas sa $36 bilyon noong 2026, kabilang ang humigit-kumulang $12.88 bilyon sa tokenized na U.S. Treasuries.
Para sa mga institusyong Amerikano, ang mga grade ng token ay maaaring makatulong na ayusin ang paunang pagsusuri sa istruktura ng merkado, ngunit ang mga regulated na tokenized na produkto ay nananatiling sakop ng hiwalay na pag-iingat, eligibility, at mga kinakailangan sa securities. Noong Agosto 3, inilunsad ng BlackRock ang dalawang tokenized money-market na produkto na sinusuportahan ng cash, short-term U.S. Treasuries, at mga kasunduan sa repurchase na sinusuportahan ng Treasury, na may mga paglilipat na limitado sa mga aprubadong mamumuhunan at compliant na wallet.
Hindi sinusuri ng UTR ang bawat panganib na nakakabit sa mga naturang asset. Partikular na sinabi ni Celaj na hindi sinusukat ng metodolohiya nito ang panganib sa cybersecurity, na naging sanhi ng ilan sa pinakamalaking makasaysayang drawdowns ng crypto.








 UNI