

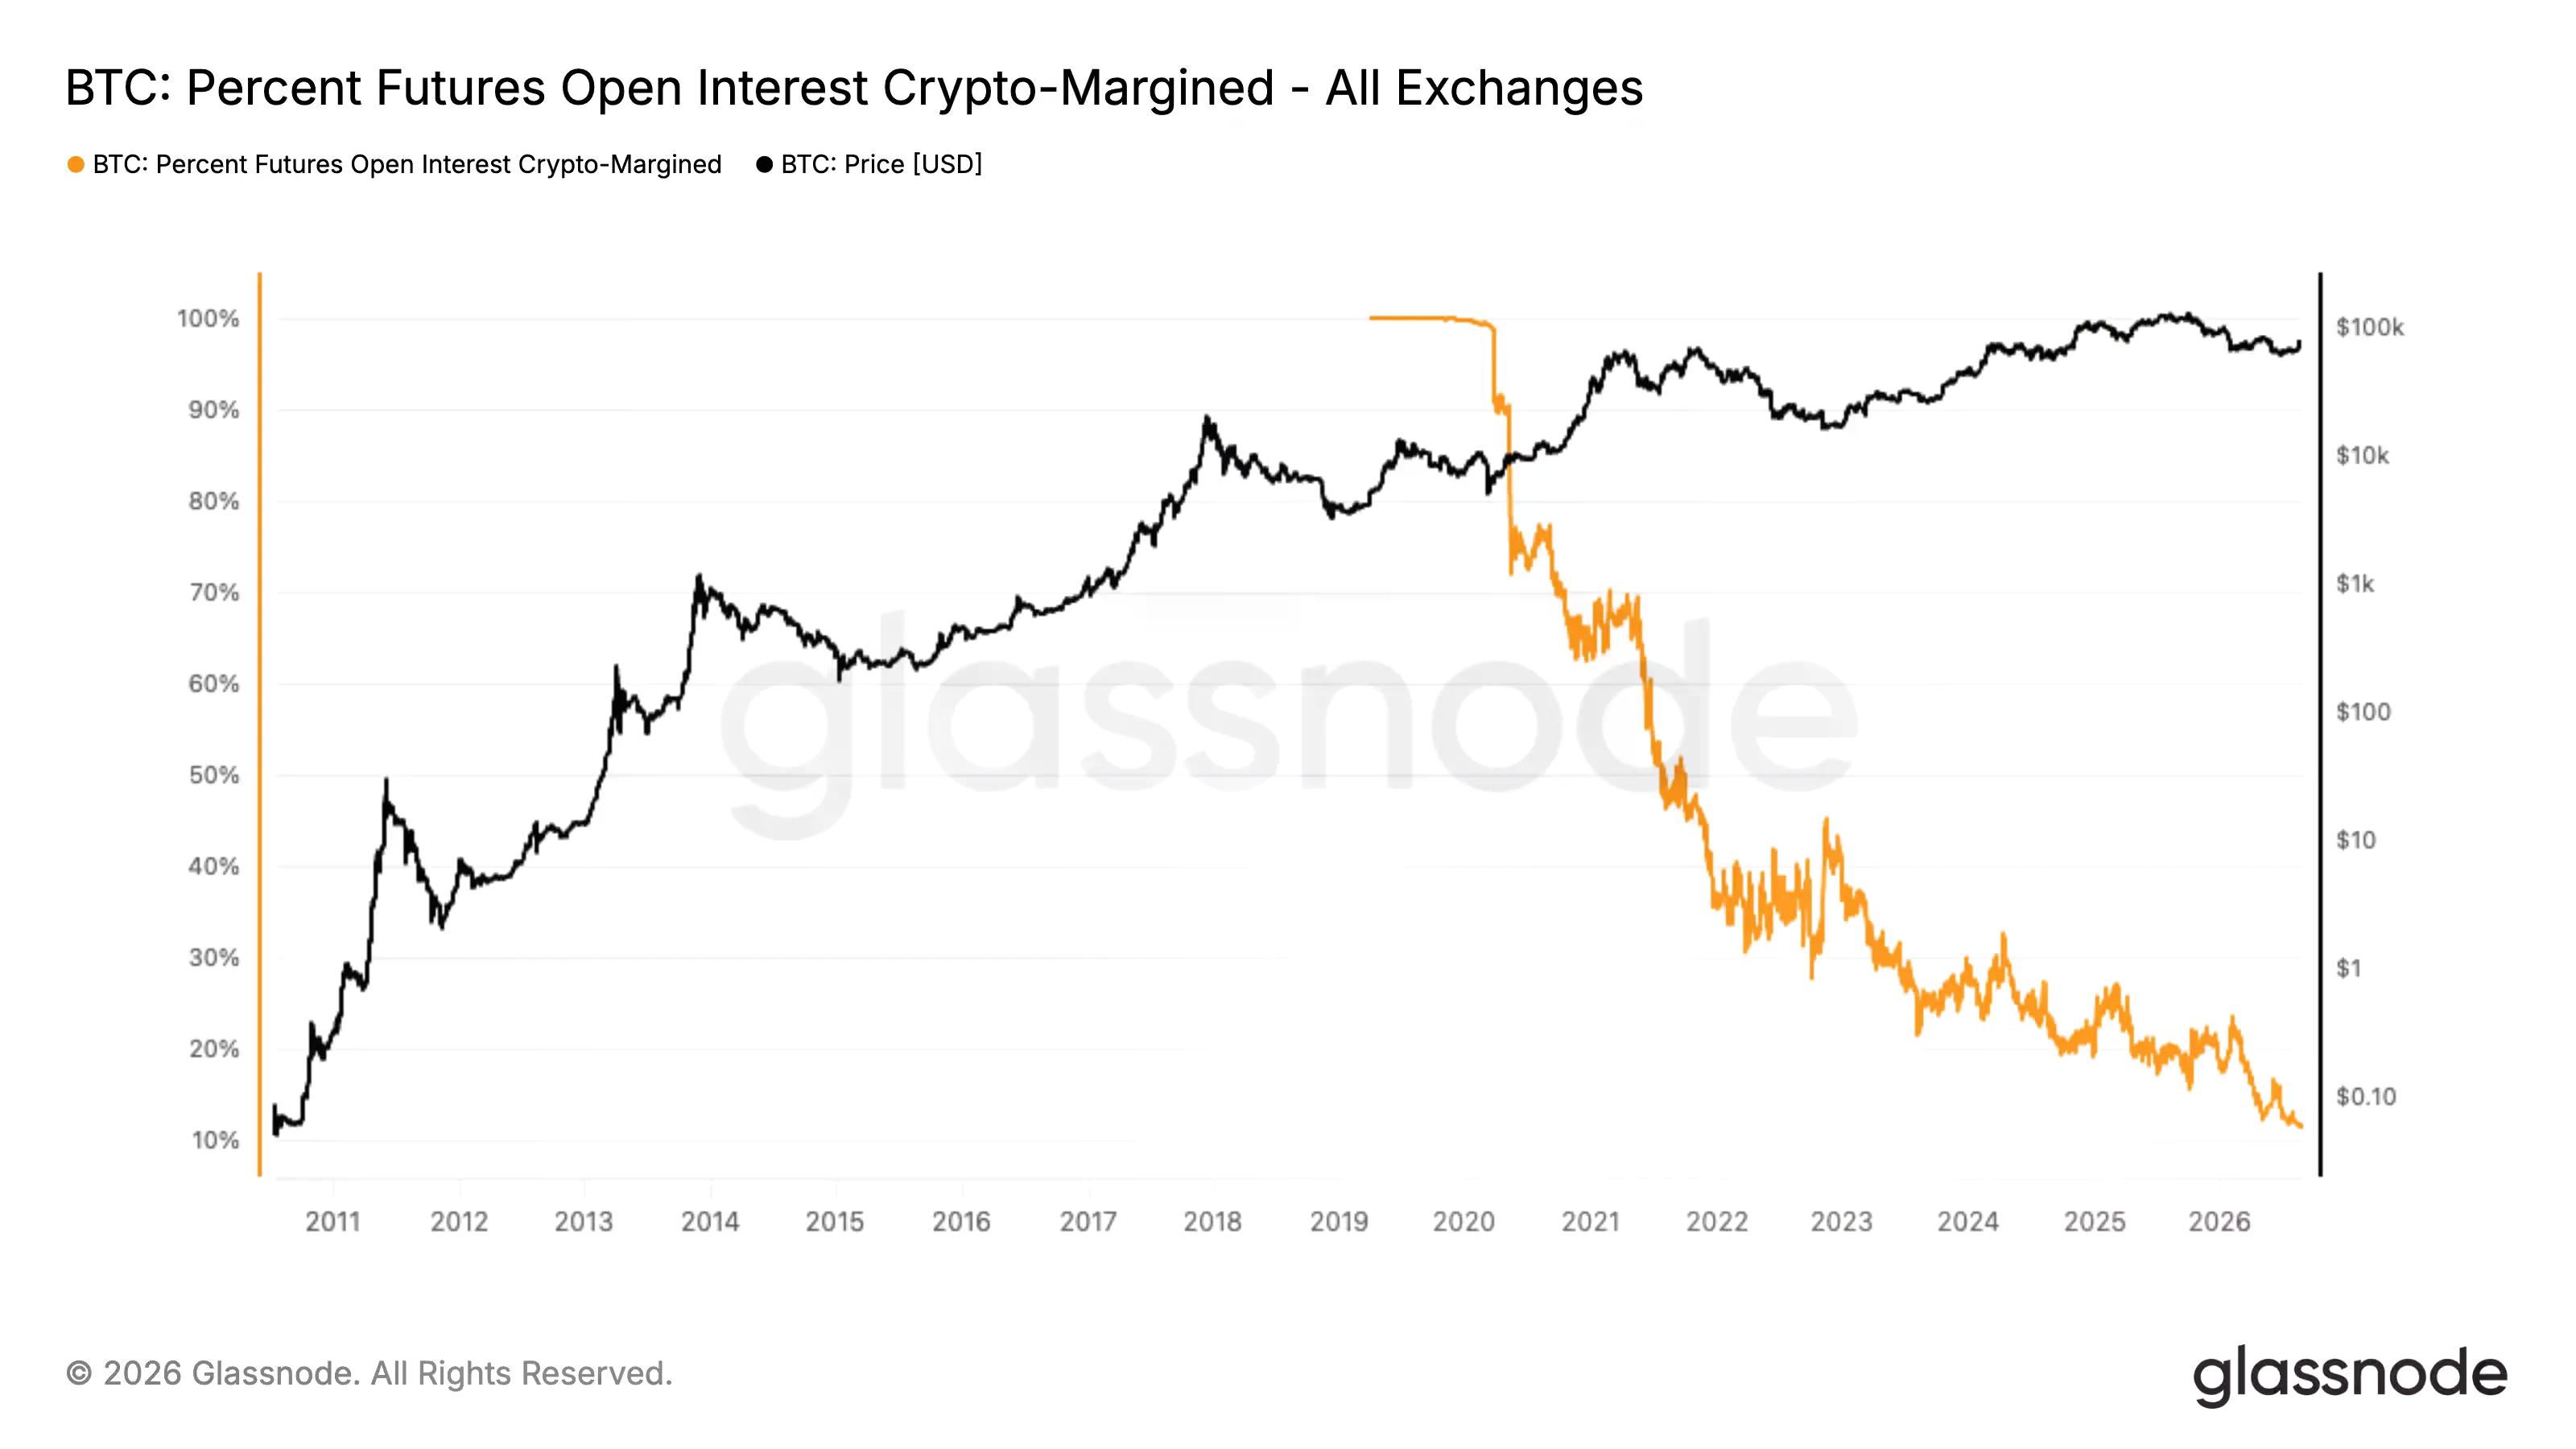
Halos tuluyan nang tinalikuran ng mga Bitcoin futures trader ang crypto bilang collateral. Ang bahagi ng Bitcoin open interest na crypto-margined—mga posisyong sinusuportahan mismo ng Bitcoin sa halip na isang stablecoin—ay humigit-kumulang 12% na ngayon sa lahat ng palitan, ayon sa pangmatagalang sukatan ng Glassnode.
Malayo na ito mula sa kinalalagyan nito noong 2019 at 2020, kung saan ang mga crypto-margined na kontrata ay bumubuo ng halos 100% ng merkado. Sa halos buong nakaraang dekada, kung nagbukas ka ng posisyon sa BTC futures, ang iyong margin ay halos palaging nakabase sa BTC.
Ang isang crypto-margined na posisyon ay kinokolektahan gamit ang asset na iyong tina-trade, kaya't ang pagbagsak ng presyo ay nagpapaliit sa iyong buffer sa mismong sandali na lumalabas ang trade laban sa iyo—isang feedback loop na maaaring mag-trigger ng margin call habang mabilis na gumagalaw ang merkado. Ang mga stablecoin-margined na posisyon, sa kabilang banda, ay nasa dolyar, kaya't ang collateral ay nananatili ang halaga nito habang umiindayog ang trade.
Pinili lamang ng mga trader ang mas matatag na halaga.
Ang paglipat patungo sa stablecoins ay sumasalamin sa kung paano nag-mature ang mas malawak na derivatives market. Binuksan ng Coinbase ang derivatives trading sa U.K. sa pamamagitan ng Hyperliquid na may hanggang 50x leverage ngayong buwan, nakaakit ang Bitcoin ETF ng $854 milyon sa loob ng limang araw habang humihina ang mga taya sa pagtaas ng rate, at binawasan ng Strategy ang sarili nitong Bitcoin stack—lahat ng senyales ng daloy ng institusyonal na madalas na naninirahan sa dolyar, hindi sa coins.
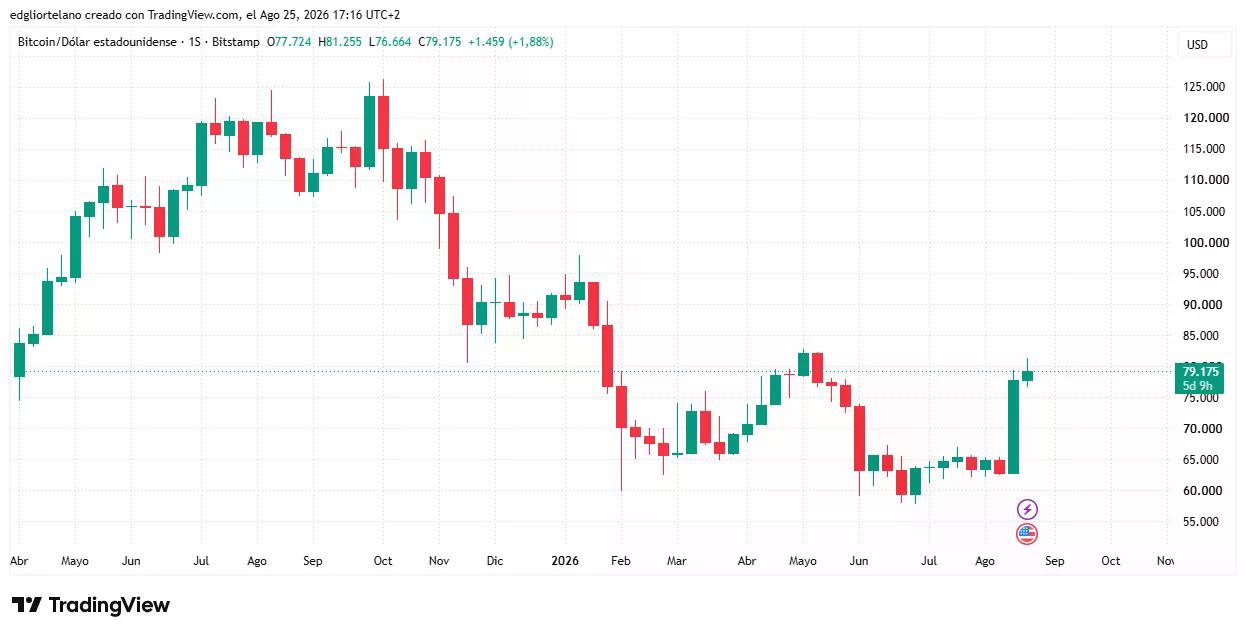
Wala sa mga ito ang nagpalamig sa spot demand ngayong linggo. Bumalik ang Bitcoin mula sa humigit-kumulang $57,000 tungo sa lingguhang pagsasara malapit sa $79,175, tumaas ng humigit-kumulang 1.88% ngayon pagkatapos ng ilang buwan ng mababang-volatility drift sa pagitan ng $60,000 at $68,000.
Gayunpaman, ang mga pangyayaring ito ay walang sanhi-at-bunga na ugnayan.
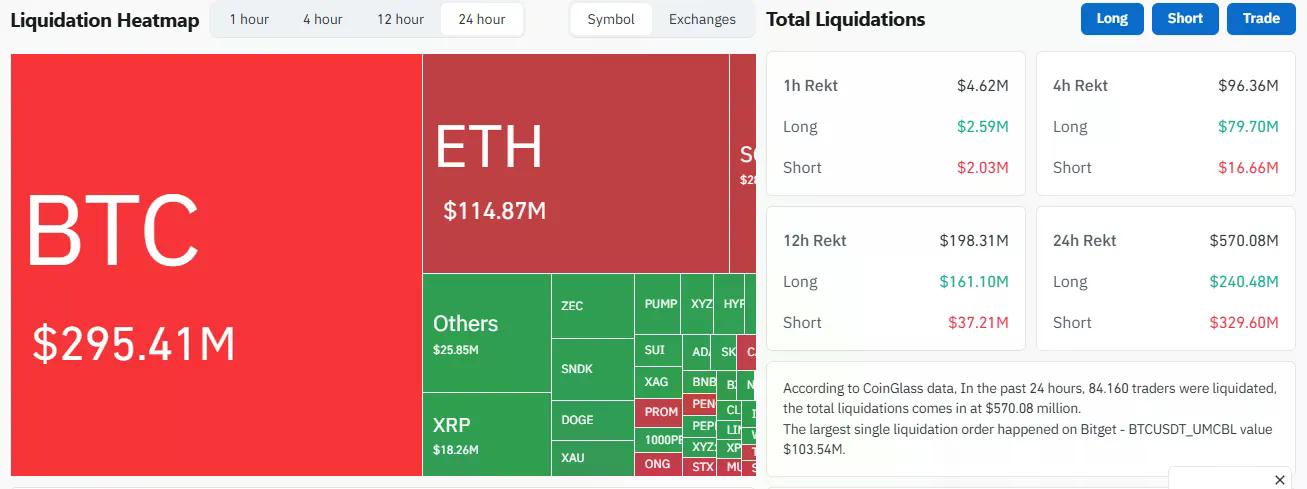
Ang mga liquidation sa loob ng 24 na oras ay isang klasikong short squeeze: $570.08 milyong nabura, mas matinding tinamaan ang shorts sa $329.60 milyon laban sa $240.48 milyon sa longs, at lumaki ang mga pagkalugi habang tumataas ang presyo, kung saan ang $295.41 milyong bahagi ng Bitcoin ang pinakamalaki at isang $103.54 milyong posisyon ng BTC sa Bitget ang pinakamalaking pagkalugi, ayon sa data ng CoinGlass.
Ngunit ang squeeze na iyon at ang pagbabago sa collateral ay hindi parehong kwento, kahit na ipinapakita nila ang kasalukuyang estado ng crypto market. Ang stablecoin margin ay naging nangingibabaw na istraktura sa loob ng maraming taon ngunit ang trend ay patuloy na gumagalaw sa isang direksyon sa buong panahon: ang dolyar na collateral ay patuloy na pinapalitan ang crypto bilang suporta para sa mga leveraged bets.
Ang mas malawak na pag-access sa mga fiat market ay nagpapataas lamang ng exposure ng mga investor na naghahanap ng paraan para i-trade ang crypto, na nagpapababa naman sa pagiging madaling kapitan ng coin sa malalaking paggalaw ng presyo pagkatapos ng mga nakakagambalang trade.
Gayunpaman, para sa mga merkado, ang leverage ay leverage anuman ang sumusuporta dito—hindi ang dollar margin ang sanhi ng mga liquidation ngayong linggo, at hindi rin nito mapipigilan ang mga susunod. Batay lamang sa data na ito, maaaring hindi pa tapos ang Bitcoin squeeze. Ang dalawang data point ay sumusuporta dito, kahit na sila ay independyente. Ang isa ay ang mabagal na arkitektura ng merkado, ang isa naman ay ang ingay ng pang-araw-araw nitong paggalaw.








 BTC