


Wall Street se prepara para que la Reserva Federal haga algo que no ha hecho desde 2023: subir los tipos de interés.
El Comité Federal de Mercado Abierto concluye su reunión de dos días el miércoles, y la herramienta FedWatch de CME sitúa las probabilidades de una subida de un cuarto de punto en un 94,5%, frente a menos del 50% hace un mes.
El cambio de improbable a casi universal ocurrió rápidamente. Una encuesta del Wall Street Journal publicada esta semana reveló que casi todos los principales bancos esperan ahora una subida el miércoles, y la mayoría, incluidos Barclays, Citigroup, JPMorgan, Morgan Stanley y UBS, pronostican 50 puntos básicos de ajuste total para fin de año.
Bank of America, Deutsche Bank y RBC son aún más agresivos, pidiendo 75 puntos básicos de ajuste este año. Goldman Sachs se sitúa en el extremo más moderado de los que esperan subidas, proyectando solo el cuarto de punto de esta semana y nada más. Jefferies y Oxford Economics son las verdaderas excepciones, pronosticando un recorte en diciembre y en 2027, respectivamente.
Tasas más altas encarecen el endeudamiento, lo que frena el gasto y perjudica a los activos que prosperan con inversiones más baratas, como las acciones y Bitcoin. También hace que los bonos gubernamentales seguros paguen mejor, desviando efectivo de las apuestas más arriesgadas. Dicho esto, no se trata tanto de la subida en sí, sino de no saber cuántas más vendrán. Los mercados odian esa incertidumbre, por lo que están recalculando los precios ahora, antes de que la Fed siquiera hable.
El argumento para una subida se basa en una inflación que no cede. El IPC general se situó en un 3,4% anual en agosto, con una inflación subyacente del 2,5%, ambas cómodamente por encima del objetivo del 2% de la Fed. Los precios del petróleo, impulsados al alza por el conflicto en curso con Irán, han añadido una capa de presión sobre los precios que ni los aranceles ni los recortes de tipos pueden contrarrestar fácilmente.
La Fed mantuvo las tasas estables entre 3,50% y 3,75% en julio, pero esa decisión se aprobó con solo un voto de 9 a 3, con tres formuladores de políticas que ya impulsaban una subida entonces. Esa división interna, combinada con un informe de empleo de agosto más fuerte de lo esperado, inclinó al comité hacia un ajuste esta semana.
La subida sitúa al presidente de la Fed, Kevin Warsh, en una posición incómoda. El presidente Donald Trump eligió personalmente a Warsh para el puesto en enero y, en su toma de juramento en mayo, le instó a ser "totalmente independiente" al tiempo que dejaba claro que esperaba tasas más bajas.
Eso no ha ocurrido, al menos no según lo que Trump esperaba que fuera "totalmente independiente".
Trump, el vicepresidente JD Vance y el secretario del Tesoro Scott Bessent han presionado públicamente para que se produzcan recortes en las últimas dos semanas, y Trump llegó incluso a amenazar con detener el comercio con los países que tienen superávit con EE. UU. si las tasas no bajan. Warsh ha dicho que el presidente no ha tenido ninguna influencia en las decisiones de la Fed.
La subida llega dos meses antes de las elecciones de mitad de mandato de noviembre, donde las encuestas ya muestran a los votantes frustrados por los altos precios y los costes de endeudamiento, y llega en parte debido a las políticas arancelarias y del conflicto con Irán que el propio Trump ha defendido.
Los mercados de bonos no esperaron al miércoles. El rendimiento del Tesoro a 10 años tocó el 5,04% esta semana, su nivel más alto desde julio de 2007, ya que los operadores descontaron tanto la subida como un período más largo de tasas elevadas. El rendimiento a dos años, más sensible a la política de la Fed, alcanzó su nivel más alto desde julio de 2024.
Los rendimientos más altos hacen que los bonos del Tesoro sean más atractivos en relación con los activos de riesgo y tienden a fortalecer el dólar, lo que supone un obstáculo para activos como las criptomonedas que se benefician del dinero barato.
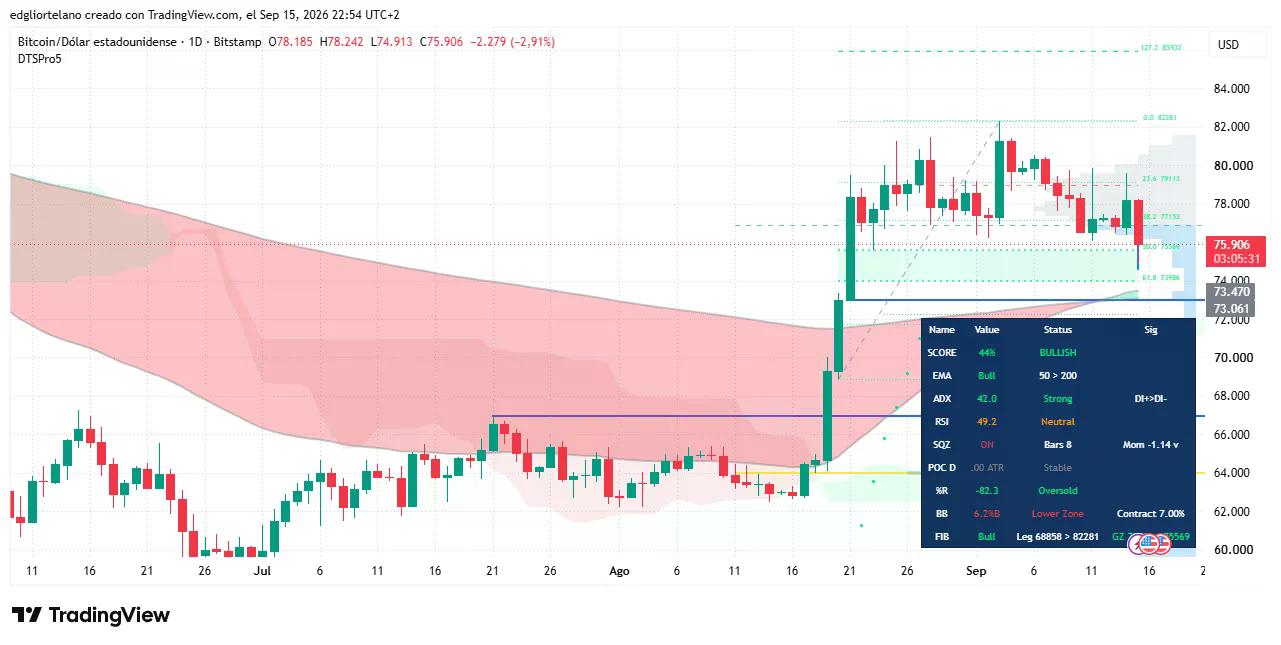
El sector cripto llega a esta decisión ya golpeado. El martes, Bitcoin se negociaba alrededor de los $75,700, con una caída de aproximadamente el 3,2% en el día, después de que la Ley de Claridad, el tan esperado proyecto de ley de estructura de mercado de las criptomonedas, no superara la votación de clausura en el Senado. Bitcoin se encuentra ahora lejos de su pico de septiembre, cerca de los $82,000.
BTC en $73,200 parece ser la línea roja: un cierre diario por debajo de ese nivel abre la puerta a $71,000, e incluso a $66,900 según los indicadores técnicos, cancelando la explosión de precios que también desencadenó el actual cruce dorado de Bitcoin.
No todos interpretan una subida como puramente bajista. Algunos analistas sostienen que un movimiento de un cuarto de punto, destinado principalmente a anclar los rendimientos del Tesoro a largo plazo, en lugar de endurecer genuinamente las condiciones financieras, podría dejar la perspectiva a medio plazo de las criptomonedas en gran parte intacta. Lo que más importa, desde esa perspectiva, es si la decisión y el tono de Warsh en la conferencia de prensa sorprenden a los mercados en relación con lo que ya está descontado.
Se espera que las altcoins de mayor beta experimenten oscilaciones porcentuales más pronunciadas que Bitcoin en cualquier caso, dada su menor liquidez y mayor apalancamiento.
El comunicado de la Fed y el gráfico de puntos actualizado se esperan el miércoles a las 2 p.m. ET, seguido de la conferencia de prensa de Warsh a las 2:30 p.m. ET, donde los traders estarán atentos para ver si los funcionarios aún prevén solo una subida más este año o algo más cercano a los dos movimientos adicionales que Bank of America, Deutsche Bank y RBC ahora están pidiendo.








 BTC