


Las empresas de tesorería de activos digitales en su mayoría han quedado rezagadas frente a las criptomonedas que poseen, y solo cuatro de las 20 más grandes cotizan por encima del valor de sus reservas de tokens, según un nuevo análisis de DWF Ventures.
DWF Ventures comparó los precios de las acciones de empresas de tesorería cripto que cotizan en bolsa con el rendimiento de los tokens que mantienen. Encontró que la mayoría de las 20 empresas más grandes cotizan con una relación entre valor de mercado y valor neto de los activos, o mNAV, inferior a 1, lo que significa que sus acciones están valoradas por debajo de sus tenencias de criptoactivos.
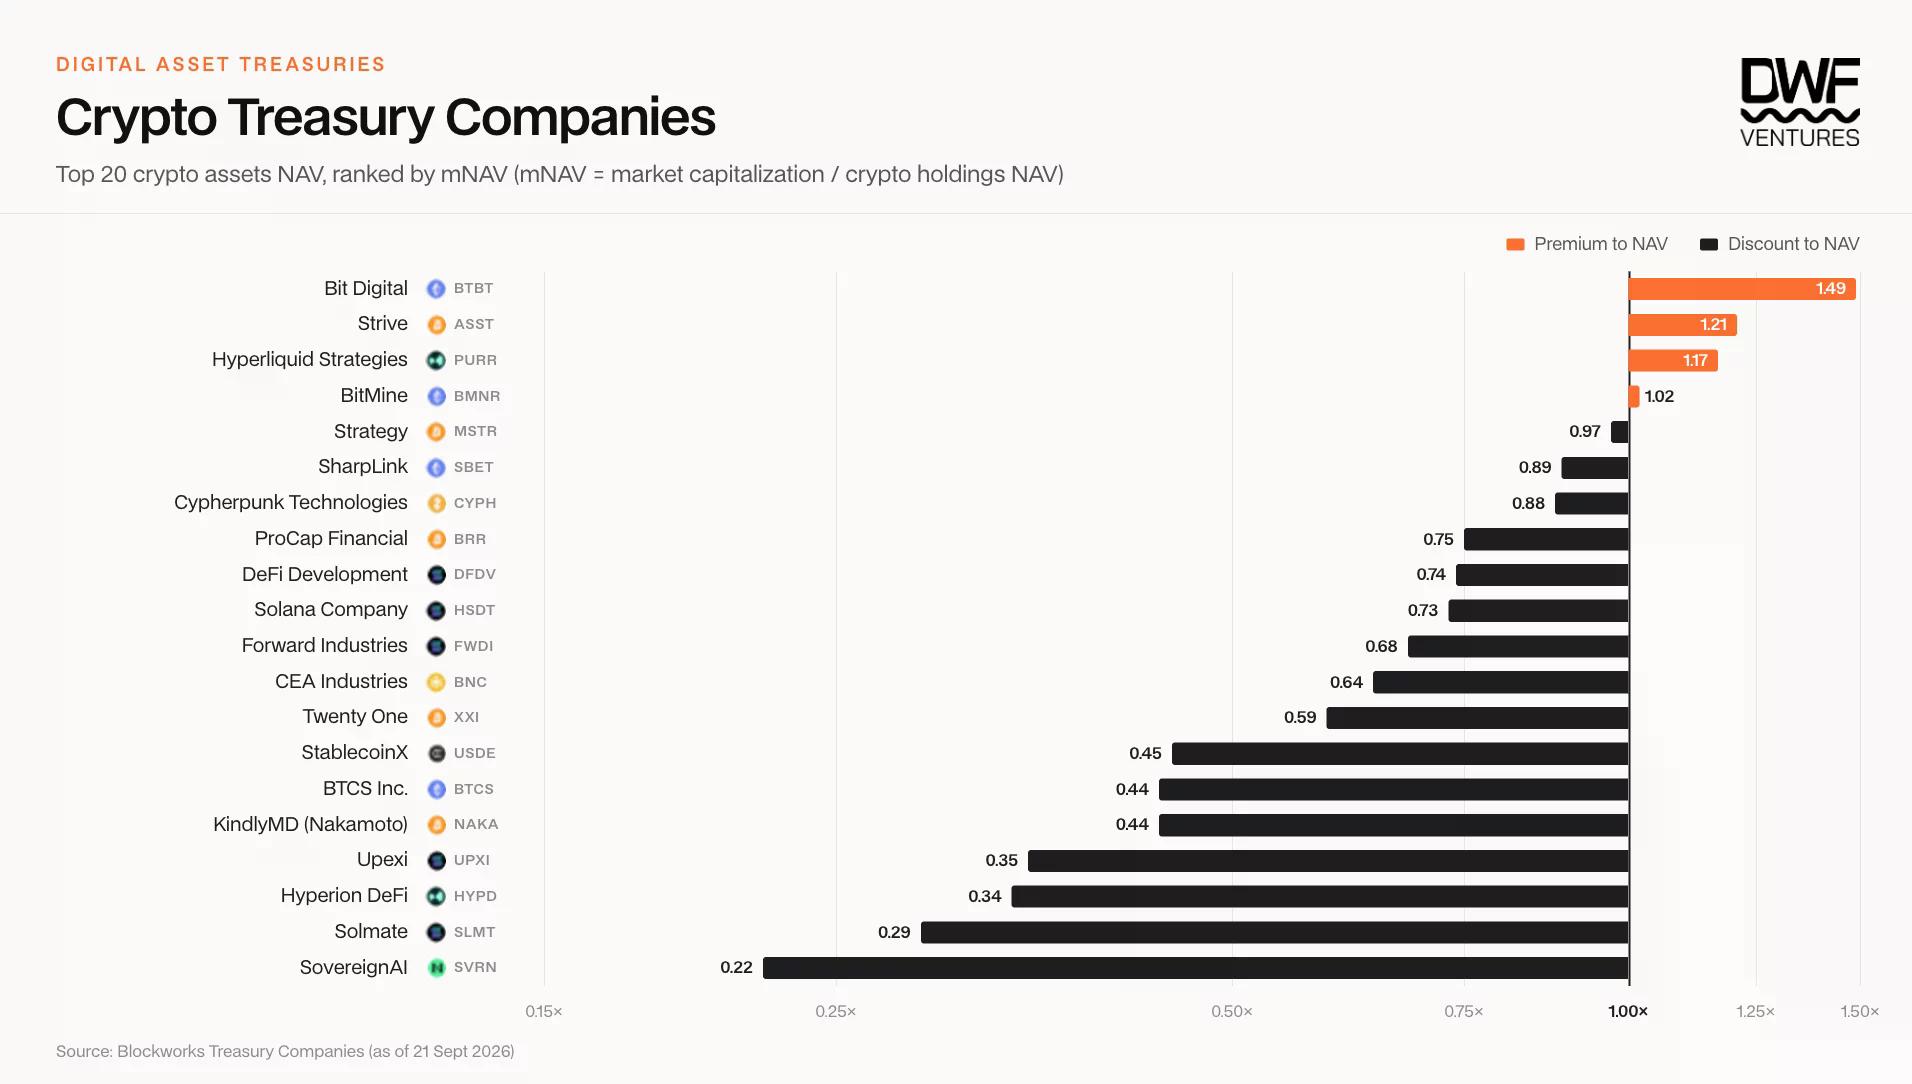
El cálculo excluye deuda y acciones preferentes, según el análisis. Por lo tanto, los inversores deben examinar esas obligaciones por separado antes de considerar un mNAV bajo como un descuento sobre todo lo que posee una empresa.
Desde que las empresas comenzaron sus estrategias de tesorería, comprar y mantener el token subyacente generalmente ha producido un mejor rendimiento que comprar sus acciones, según encontró el análisis. Incluso cuando una acción salió ganando, su rendimiento excedente por lo general fue pequeño en comparación con los riesgos adicionales asociados a poseer una empresa.
Una acción de tesorería no sigue a un token de la misma manera en que está diseñado un fondo cotizado en bolsa. Su precio también depende de cuándo la dirección compra cripto, cómo obtiene efectivo, cuántas acciones nuevas emite y si los inversores esperan que la empresa amplíe sus tenencias.
La diferencia se ha hecho visible en períodos más cortos. Desde julio, el análisis encontró que algunas acciones de tesorería superaron a sus tokens entre un 15% y un 40% a medida que sus ratios mNAV subieron de aproximadamente 0,5–0,8 a 0,7–1,0. PURR, centrada en Hyperliquid, y CYPH, centrada en Zcash, registraron rendimientos un 31% y un 38% superiores a sus respectivos tokens durante ese período.
Según el análisis, sus tenencias de tokens por acción cambiaron poco durante esos meses. Gran parte de las ganancias de las acciones se debió, en cambio, a que los inversores pagaron más por exposición a estas empresas mientras subían los precios de las criptomonedas. Los autores encontraron que el token subyacente siguió siendo el activo con mejor desempeño en la mayoría de los períodos superiores a tres meses.
Un ejemplo reciente en EE. UU. muestra cuán rápido puede moverse una acción de tesorería. El 20 de septiembre, crypto.news informó de una ganancia mensual del 47,65% para Strategy hasta el cierre del 18 de septiembre, un período en el que Bitcoin también se recuperó. El rendimiento de la acción en esa ventana no establece cómo se ha comportado frente a Bitcoin desde que la empresa comenzó a comprar el activo.
El análisis identifica las tenencias de tokens por acción como una medida central del progreso de una empresa de tesorería. Cuando la acción de una firma cotiza por encima del valor de sus reservas de cripto, puede vender acciones, usar los ingresos para comprar tokens y potencialmente aumentar la cantidad que respalda cada acción existente.
Ese proceso se vuelve más difícil cuando el mNAV cae por debajo de 1. Vender nuevas acciones ordinarias con descuento puede diluir a los inversores existentes, mientras que esperar para captar fondos puede ralentizar nuevas compras. Las empresas también pueden usar deuda convertible o acciones preferentes, aunque cada método de financiación trae condiciones que los accionistas ordinarios deben valorar.
Strategy ha utilizado deuda convertible como parte de su financiación de Bitcoin, según el análisis. Los tenedores de convertibles pueden canjear sus derechos por acciones si la acción alcanza las condiciones acordadas; hasta entonces, la empresa debe gestionar las obligaciones asociadas a su estructura de capital. El análisis advierte que los dividendos preferentes y otros compromisos pueden ejercer presión sobre las reservas si la financiación se vuelve más difícil.
Las presentaciones recientes en EE. UU. muestran lo diferente que los operadores de tesorería pueden responder a esas exigencias. Como se indicó en la actualización de septiembre de Strategy, la empresa no compró Bitcoin ni vendió acciones a través de su programa at-the-market durante la semana reportada. En su lugar, gastó 176,3 millones de dólares en recomprar acciones preferentes STRC y duplicó su autorización de recompra de valores de crédito digital hasta los 2.000 millones de dólares.
Strive tomó otra ruta. Un informe del 14 de septiembre sobre su compra más reciente de Bitcoin señaló que la empresa cotizada en EE. UU. compró 469 BTC por unos 36,6 millones de dólares utilizando los ingresos de acciones preferentes SATA, elevando sus tenencias a 25.000 BTC al 11 de septiembre. Su presentación ante la SEC ofreció a los inversores tanto el importe de la compra como el instrumento utilizado para financiarla.
El análisis afirma que las empresas también pueden buscar rendimientos a través del staking, la minería o negocios fuera de sus reservas de tokens. Esos ingresos pueden aumentar los recursos disponibles para los accionistas sin vender la tenencia principal de cripto, aunque el resultado depende de los costos operativos y de la ejecución.
En el caso de Bit Digital, el análisis señala a su negocio de infraestructura en la nube, White Fiber, como una razón por la que sus acciones mantuvieron una prima mientras el valor de sus activos digitales caía. White Fiber representó más del 89% de los ingresos de Bit Digital en el segundo trimestre, según la información de resultados citada en el análisis.
Las empresas de tesorería de Ether ofrecen otro ejemplo a través del staking. BitMine tenía más de 5,06 millones de ETH en staking sobre unas tenencias cercanas a 5,98 millones de ETH, según su actualización de tesorería del 21 de septiembre. El staking puede generar ETH adicionales, pero los accionistas siguen poseyendo una empresa cuyo precio de acción puede moverse de forma distinta a Ether.
El análisis también citó la asignación anunciada por SharpLink de 200 millones de dólares a stETH y un fondo de rendimiento onchain de 125 millones de dólares con Galaxy. En el caso de CYPH, centrada en Zcash, señaló una flota de minería que, según la empresa, recibió más del 18% de las emisiones de la red. Cada actividad ofrece a los inversores una decisión operativa que evaluar junto con la cantidad de tokens mantenidos.
El acceso también ha cambiado. El análisis sostiene que las acciones de tesorería antes atraían una prima en parte porque algunas instituciones podían comprar acciones cotizadas más fácilmente que cripto de forma directa. Con más fondos regulados y opciones de custodia disponibles, sus autores esperan que los inversores otorguen más peso a los operadores, las condiciones de financiación y los ingresos del negocio al valorar una empresa de tesorería frente a otra.








 ETH
 BTC