

Itaú, el banco más grande de Brasil por activos bajo gestión, ahora vende a sus clientes 15 criptoactivos diferentes a través de su aplicación de inversión, incluyendo Bitcoin, Ethereum y la stablecoin USDC vinculada al dólar.
Nubank, la fintech más grande de Brasil, lista 28. Banco do Brasil, el banco público más lucrativo de Brasil, que comenzó a permitir a los clientes comprar Bitcoin y Ethereum directamente en enero, dijo a Folha de S.Paulo que el servicio ya ha movido más de 11 millones de reales (2.1 millones de dólares) en transacciones.
Ninguno de esos fondos toca los balances propios de los bancos. Los documentos del Banco Central con fecha de marzo de 2026 y revisados por Folha muestran cero tenencias de activos virtuales en los libros de los bancos brasileños, a pesar de que las instituciones pueden custodiar y procesar cripto en nombre de sus clientes.
La ampliación de la oferta es reciente. Desde el año pasado, Itaú, Bradesco, Santander, Banco do Brasil y Nubank han expandido sus carteras de criptoactivos, siguiendo un auge récord en el mercado subyacente. Los brasileños movieron R$505.5 mil millones (98.7 mil millones de dólares) a través de cripto en 2025, según datos de la Receita Federal, la autoridad fiscal federal de Brasil, más de cinco veces la cantidad registrada en 2020.
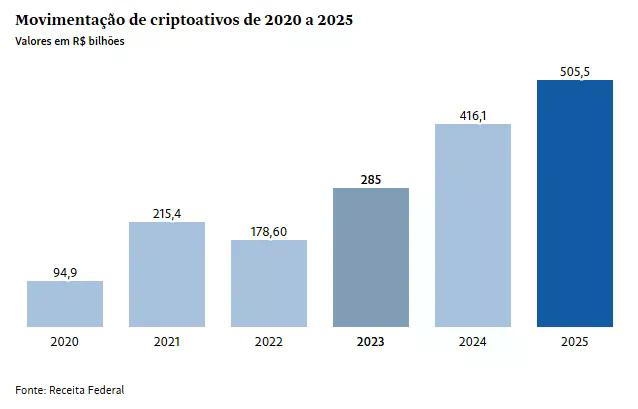
Las empresas realizaron la mayor parte de los movimientos. Las transacciones cripto corporativas totalizaron R$497 mil millones (97 mil millones de dólares) el año pasado —el 98.3% del volumen rastreado por la Receita Federal—, mientras que los inversores individuales representaron el resto.
La expansión sigue un cambio regulatorio. Brasil aprobó su Marco Legal para Activos Virtuales en 2022, otorgando al Banco Central autoridad sobre el sector, y tres resoluciones publicadas por el banco en noviembre de 2025 le dieron peso a esa autoridad. Cualquier empresa que permita a los clientes comerciar, mantener o enviar cripto ahora necesita una licencia, un colchón de capital mínimo y cuentas de clientes segregadas, con una fecha límite del 30 de octubre para cumplir.
Una de esas reglas, la Resolución 521, trata cualquier compra o intercambio de un token vinculado al dólar como una operación de cambio de divisas, el mismo requisito de reporte aplicado al envío de dinero al extranjero. Ese cambio puso a las stablecoins, los sustitutos del dólar en el mundo cripto, directamente bajo la supervisión del Banco Central.
Esa claridad fue lo que convenció a los bancos a actuar, dijo Carlos Akira Sato, cofundador de la consultora Syscapital, a Folha. Los bancos brasileños suelen ser conservadores con los nuevos mercados, afirmó, y reglas más claras los dejaron "más seguros para lanzar sus productos".
Banco Safra, un banco más pequeño conocido por centrarse en clientes de alto patrimonio, dio el paso más audaz, emitiendo su propia stablecoin vinculada al dólar, Safra Dólar, en septiembre de 2025 y manteniendo la custodia completa internamente. El banco lo comercializa como una forma para que los clientes mantengan exposición al dólar sin abrir una cuenta en el extranjero. Esto encaja con un patrón más amplio de bancos que construyen sus propias infraestructuras de stablecoins en lugar de ceder ese negocio a empresas cripto-nativas.
La exposición propia solo existe, dijo, cuando un banco compra cripto con su propio dinero y absorbe el riesgo de precio, liquidez y crédito que conlleva. Según ese estándar, ninguno de los bancos de Brasil ha pasado aún a la propiedad.
Vender cripto a los clientes que lo solicitan es diferente a apostar el propio dinero del banco en ello. Con aproximadamente 120 empresas cripto operando en Brasil, la mayoría aún sin licencia, compitiendo para cumplir con la fecha límite del 30 de octubre de 2026, los bancos que ya superaron la barrera del cumplimiento son los que tienen margen para seguir ampliando su oferta.








 ETH
 BTC