


تخلّفت شركات خزائن الأصول الرقمية في معظمها عن أداء العملات المشفّرة التي تحتفظ بها، إذ إن أربع شركات فقط من بين أكبر 20 شركة تتداول فوق قيمة احتياطياتها من التوكنات، وفقًا لتحليل جديد صادر عن DWF Ventures.
قارنت DWF Ventures أسعار أسهم شركات خزائن العملات المشفّرة المدرجة في البورصة بأداء التوكنات التي تحتفظ بها. ووجدت أن معظم أكبر 20 شركة تتداول عند نسبة القيمة السوقية إلى صافي قيمة الأصول، أو mNAV، أقل من 1، ما يعني أن أسهمها تُقيَّم بأقل من قيمة حيازاتها من العملات المشفّرة.
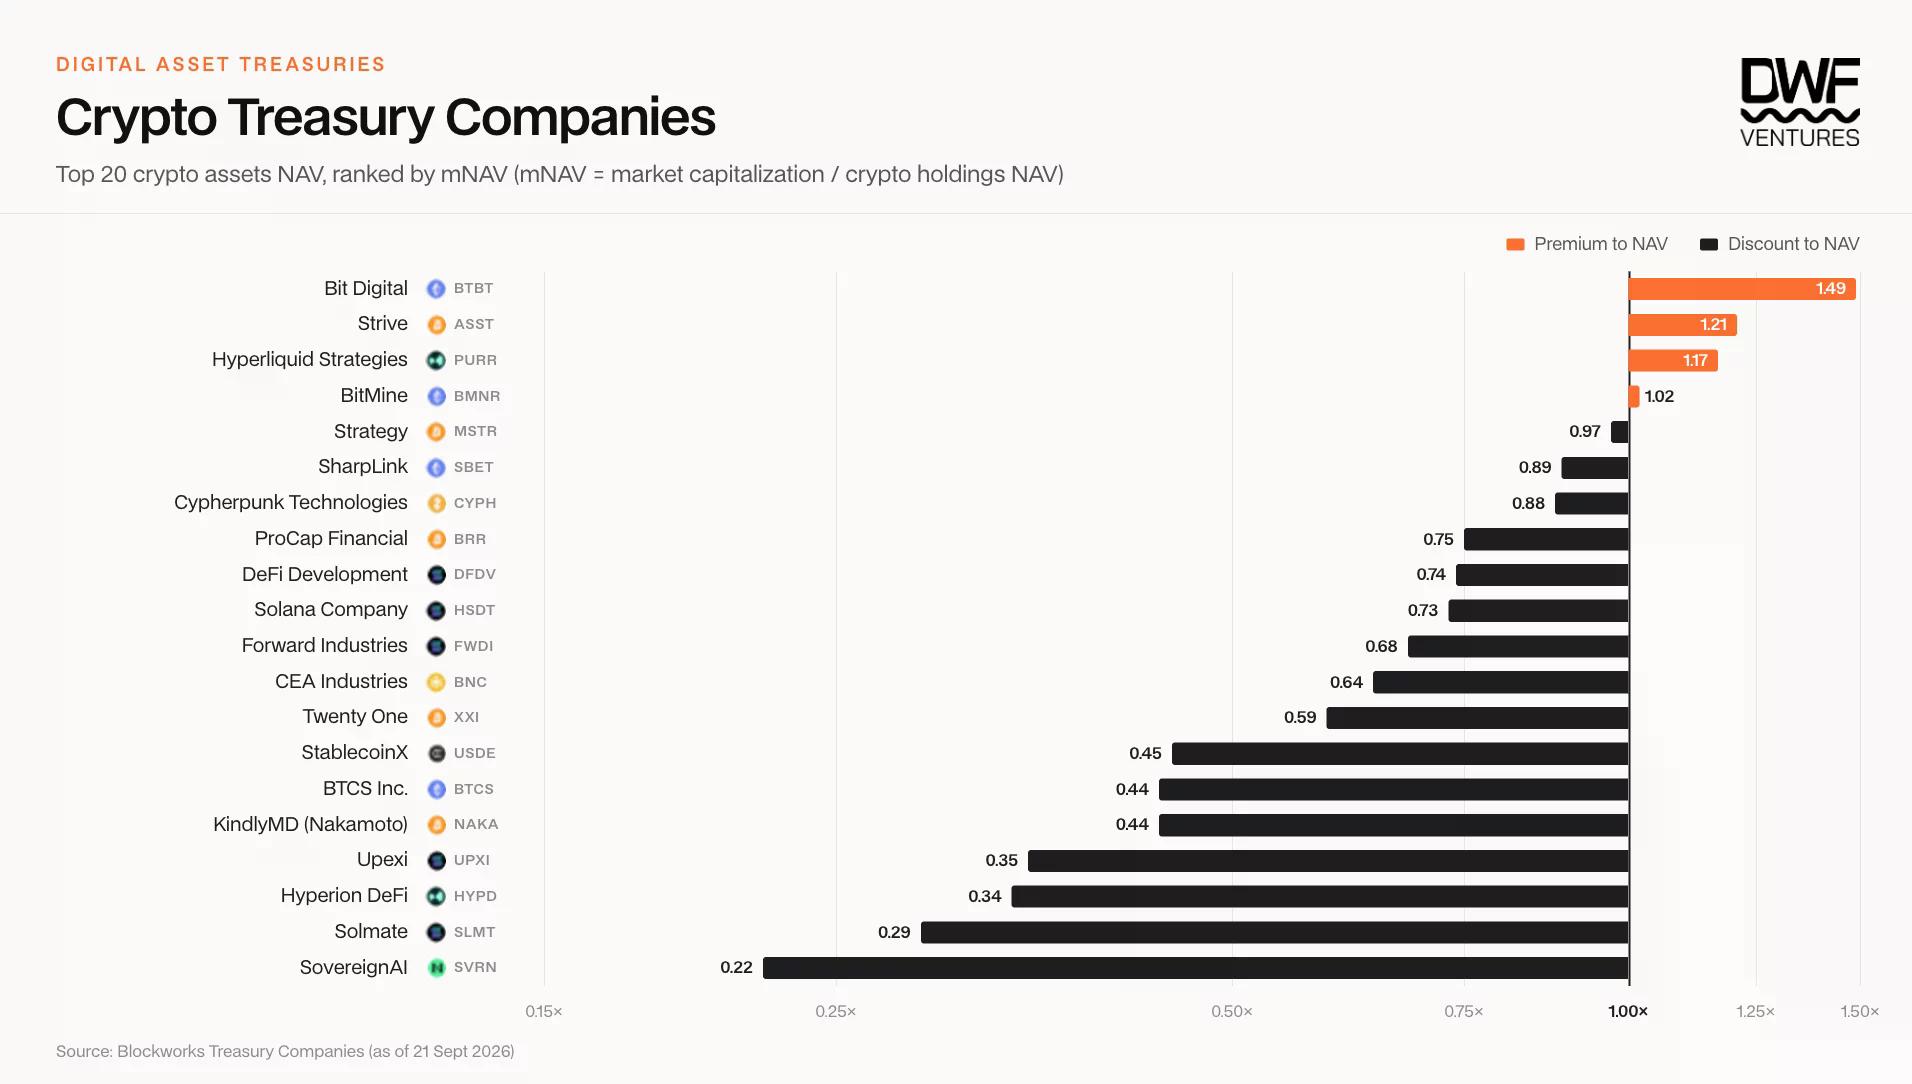
وبحسب التحليل، فإن هذا الحساب يستثني الديون والأسهم الممتازة. لذلك، يحتاج المستثمرون إلى فحص هذه الالتزامات بشكل منفصل قبل اعتبار انخفاض mNAV بمثابة خصم على كل ما تملكه الشركة.
وجد التحليل أنه منذ أن بدأت الشركات تنفيذ استراتيجيات الخزينة الخاصة بها، فإن شراء التوكن الأساسي والاحتفاظ به حقق عمومًا عائدًا أفضل من شراء أسهم تلك الشركات. وحتى في الحالات التي تفوّق فيها السهم، كان العائد الإضافي عادةً محدودًا مقارنة بالمخاطر الإضافية المرتبطة بامتلاك شركة.
وسهم الخزينة لا يتتبع التوكن بالطريقة نفسها التي صُمم بها صندوق متداول في البورصة. كما أن سعره يعتمد أيضًا على توقيت شراء الإدارة للعملات المشفّرة، وكيفية جمعها للسيولة، وعدد الأسهم الجديدة التي تصدرها، وما إذا كان المستثمرون يتوقعون أن توسّع الشركة حيازاتها.
وكان هذا الفارق واضحًا أيضًا خلال فترات أقصر. فمنذ يوليو، وجد التحليل أن بعض أسهم الخزائن تفوقت على توكناتها بنسبة تراوحت بين 15% و40% مع ارتفاع نسب mNAV لديها من نحو 0.5–0.8 إلى 0.7–1.0. وسجلت PURR المرتبطة بـ Hyperliquid وCYPH المرتبطة بـ Zcash عوائد أعلى من التوكنات المقابلة لها بنسبة 31% و38% خلال تلك الفترة.
وبحسب التحليل، فإن حيازات التوكن لكل سهم لم تتغير كثيرًا خلال تلك الأشهر. وبدلًا من ذلك، جاء جزء كبير من مكاسب الأسهم من كون المستثمرين دفعوا أكثر مقابل التعرض لهذه الشركات مع ارتفاع أسعار العملات المشفّرة. ووجد معدّو التقرير أن التوكن الأساسي ظل صاحب الأداء الأقوى عبر معظم الفترات التي تتجاوز ثلاثة أشهر.
ويُظهر مثال أمريكي حديث مدى السرعة التي يمكن أن يتحرك بها سهم خزينة. ففي 20 سبتمبر، ذكرت crypto.news أن مكاسب Strategy خلال شهر واحد بلغت 47.65% حتى إغلاق 18 سبتمبر، وهي فترة تعافى خلالها بيتكوين أيضًا. لكن عائد السهم خلال تلك النافذة لا يثبت كيف كان أداؤه مقارنة ببيتكوين منذ أن بدأت الشركة شراء هذا الأصل.
يحدد التحليل حيازات التوكن لكل سهم بوصفها مقياسًا محوريًا لتقدّم شركة الخزينة. فعندما يتداول سهم الشركة فوق قيمة احتياطياتها من العملات المشفّرة، يمكنها بيع أسهم، واستخدام العائدات لشراء توكنات، ومن ثم زيادة الكمية التي تدعم كل سهم قائم.
وتصبح هذه العملية أكثر صعوبة عندما ينخفض mNAV إلى أقل من 1. فبيع أسهم عادية جديدة بخصم قد يسبب تخفيفًا لحصة المستثمرين الحاليين، في حين أن انتظار جمع الأموال قد يبطئ عمليات الشراء الإضافية. كما يمكن للشركات استخدام الديون القابلة للتحويل أو الأسهم الممتازة، إلا أن كل وسيلة تمويل تأتي بشروط يجب على حاملي الأسهم العادية أخذها في الحسبان.
ووفقًا للتحليل، استخدمت Strategy الديون القابلة للتحويل كجزء من تمويلها المرتبط ببيتكوين. ويمكن لحاملي هذه الأدوات تحويل مطالباتهم إلى أسهم إذا وصل السهم إلى الشروط المتفق عليها؛ وحتى ذلك الحين، يجب على الشركة إدارة الالتزامات المرتبطة بهيكل رأس مالها. ويحذر التحليل من أن توزيعات الأسهم الممتازة وغيرها من الالتزامات قد تضغط على الاحتياطيات إذا أصبح التمويل أكثر صعوبة.
وتُظهر الإيداعات الأمريكية الأخيرة مدى اختلاف مشغلي الخزائن في الاستجابة لهذه المتطلبات. فكما ورد في تحديث Strategy لشهر سبتمبر، لم تشترِ الشركة أي بيتكوين ولم تبع أي أسهم عبر برنامجها للبيع في السوق خلال الأسبوع المشمول بالتقرير. وبدلًا من ذلك، أنفقت 176.3 مليون دولار لإعادة شراء أسهم STRC الممتازة، وضاعفت تفويضها لإعادة شراء أوراق الائتمان الرقمية إلى ملياري دولار.
وسلكت Strive مسارًا مختلفًا. فقد ذكر تقرير بتاريخ 14 سبتمبر عن أحدث عملية شراء لبيتكوين أن الشركة المدرجة في الولايات المتحدة اشترت 469 BTC بنحو 36.6 مليون دولار باستخدام عائدات أسهم SATA الممتازة، ما رفع حيازاتها إلى 25,000 BTC حتى 11 سبتمبر. وقدمت إفصاحاتها لدى هيئة SEC للمستثمرين كلًا من قيمة الشراء والأداة المالية المستخدمة لتمويله.
يقول التحليل إن الشركات يمكنها أيضًا السعي إلى تحقيق عوائد من الرهن (staking) أو التعدين أو أعمال خارج احتياطياتها من التوكنات. وقد يزيد هذا الدخل الموارد المتاحة للمساهمين من دون بيع الحيازة الأساسية من العملات المشفّرة، رغم أن النتيجة تعتمد على التكاليف التشغيلية وجودة التنفيذ.
وبالنسبة إلى Bit Digital، يشير التحليل إلى نشاطها في البنية التحتية السحابية، White Fiber، باعتباره سببًا في حفاظ أسهمها على علاوة رغم انخفاض قيمة أصولها الرقمية. ووفقًا لمعلومات الأرباح التي استند إليها التحليل، شكّل White Fiber أكثر من 89% من إيرادات Bit Digital في الربع الثاني.
وتقدّم شركات خزائن الإيثر مثالًا آخر عبر الرهن. فقد كان لدى BitMine أكثر من 5.06 مليون ETH مرهونة من إجمالي حيازات تقترب من 5.98 مليون ETH، وفقًا لتحديث خزينتها الصادر في 21 سبتمبر. ويمكن للرهن أن يحقق ETH إضافية، لكن المساهمين يظلون مالكين لشركة قد يتحرك سعر سهمها بشكل مختلف عن إيثريوم.
وأشار التحليل أيضًا إلى تخصيص SharpLink المعلن عنه بقيمة 200 مليون دولار إلى stETH وصندوق عوائد على السلسلة بقيمة 125 مليون دولار مع Galaxy. أما بالنسبة إلى CYPH المرتبطة بـ Zcash، فقد أشار إلى أسطول تعدين قالت الشركة إنه تلقى أكثر من 18% من انبعاثات الشبكة. وكل نشاط من هذه الأنشطة يمنح المستثمرين قرارًا تشغيليًا ينبغي تقييمه إلى جانب كمية التوكنات المحتفظ بها.
كما تغيّرت سهولة الوصول أيضًا. إذ يجادل التحليل بأن أسهم الخزائن كانت تجذب علاوة في السابق جزئيًا لأن بعض المؤسسات كانت تستطيع شراء الأسهم المدرجة بسهولة أكبر من شراء العملات المشفّرة مباشرة. ومع توافر المزيد من الصناديق المنظمة وخيارات الحفظ، يتوقع معدّو التقرير أن يولي المستثمرون وزنًا أكبر للمشغلين، وشروط التمويل، ودخل الأعمال عند تقييم شركة خزينة مقارنة بأخرى.






 ETH
 BTC
