


لقد تخلى متداولو عقود البيتكوين الآجلة عن العملات المشفرة كضمان تقريبًا. أصبحت حصة الفائدة المفتوحة للبيتكوين المضمونة بالعملات المشفرة—المراكز المدعومة بالبيتكوين نفسه بدلاً من العملات المستقرة—حوالي 12% عبر جميع البورصات، وفقًا لمقياس Glassnode طويل الأمد.
هذا بعيد جدًا عما كان عليه الوضع في عامي 2019 و 2020، عندما كانت العقود المضمونة بالعملات المشفرة تشكل ما يقرب من 100% من السوق. لمعظم العقد الماضي، إذا فتحت مركزًا لعقود البيتكوين الآجلة، كان هامش الضمان الخاص بك دائمًا تقريبًا مقومًا بالبيتكوين.
المركز المضمون بالعملات المشفرة يتم ضمانه بالأصل الذي تتداوله، لذا فإن انخفاض السعر يقلص هامش الأمان الخاص بك في اللحظة التي يتحرك فيها التداول ضدك تمامًا—وهي حلقة ردود فعل يمكن أن تؤدي إلى نداء الهامش في اللحظة التي يتحرك فيها السوق بأقصى سرعة. على النقيض من ذلك، فإن المراكز المضمونة بالعملات المستقرة تكون مقومة بالدولار، لذا يحتفظ الضمان بقيمته بينما تتقلب حركة التداول.
لقد اختار المتداولون ببساطة الضمان الأكثر استقرارًا.
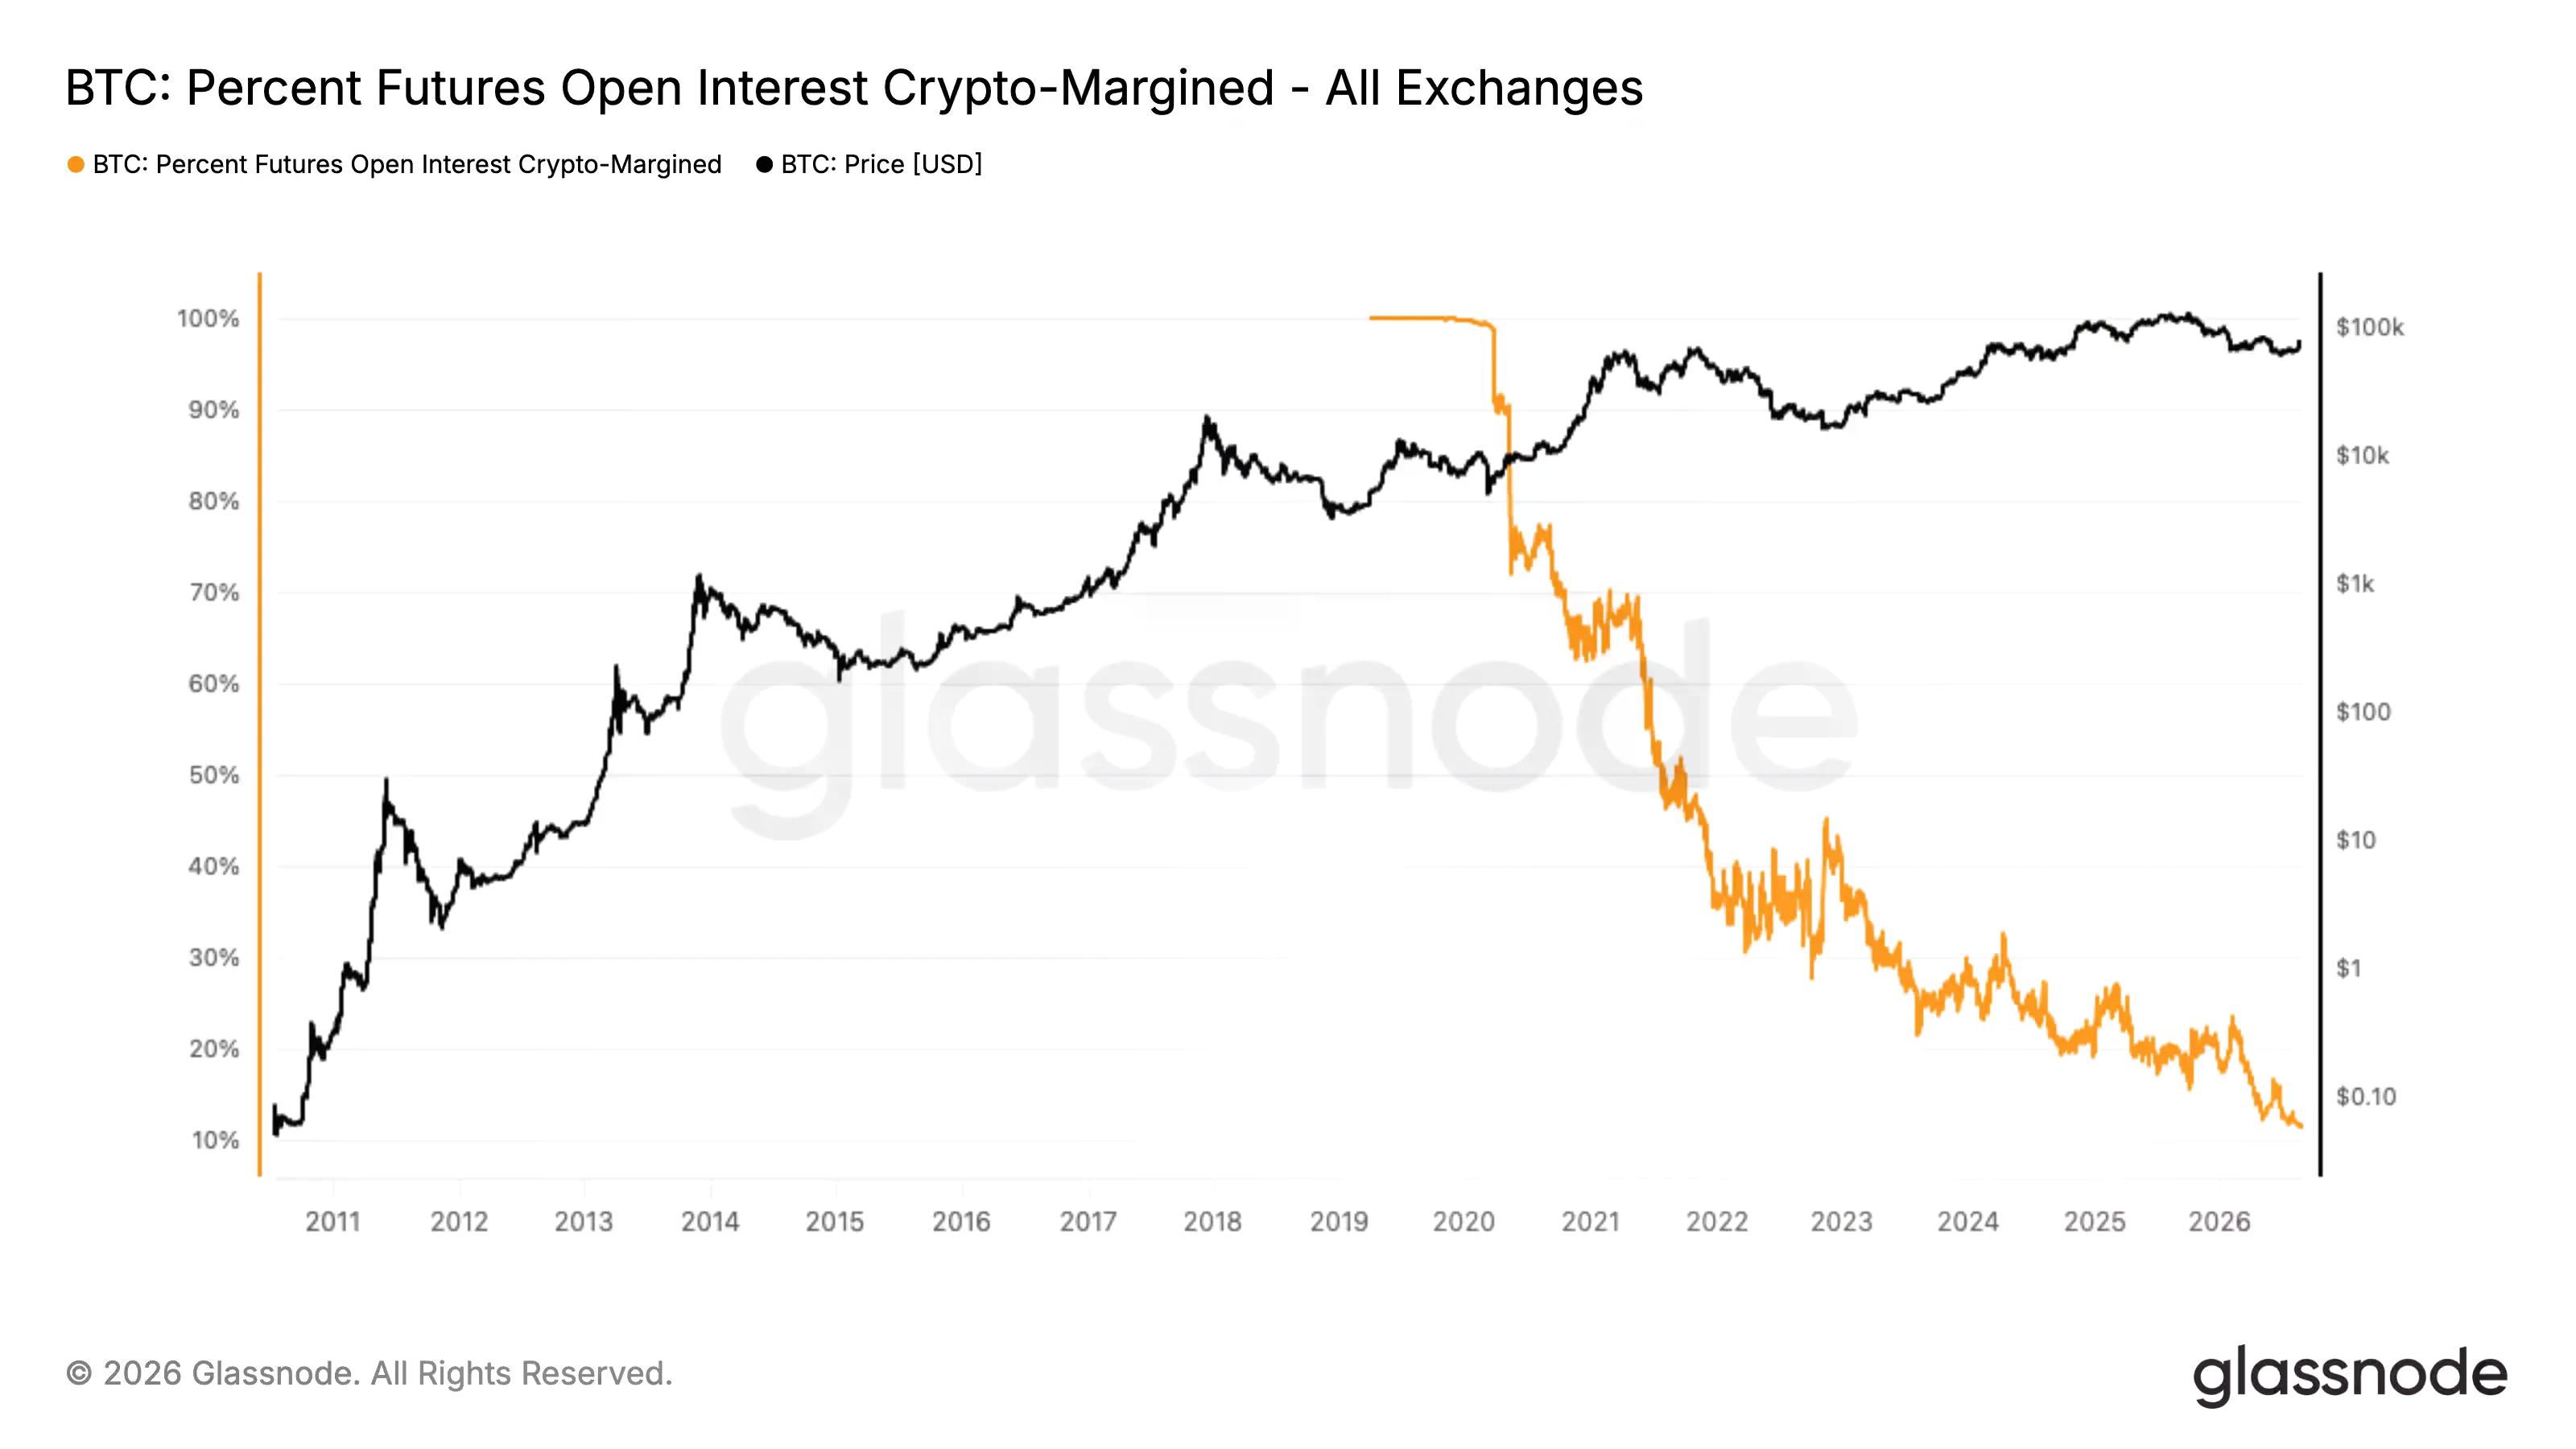
يعكس التحول نحو العملات المستقرة نضج سوق المشتقات الأوسع. افتتحت Coinbase تداول المشتقات في المملكة المتحدة عبر Hyperliquid برافعة مالية تصل إلى 50 ضعفًا هذا الشهر، وجذبت صناديق تداول البيتكوين المتداولة في البورصات (ETFs) 854 مليون دولار على مدار خمسة أيام مع تلاشي رهانات رفع أسعار الفائدة، وقلصت Strategy مقتنياتها من البيتكوين—كلها علامات على تدفق المؤسسات الذي يميل إلى الاستقرار بالدولار، وليس بالعملات المشفرة.
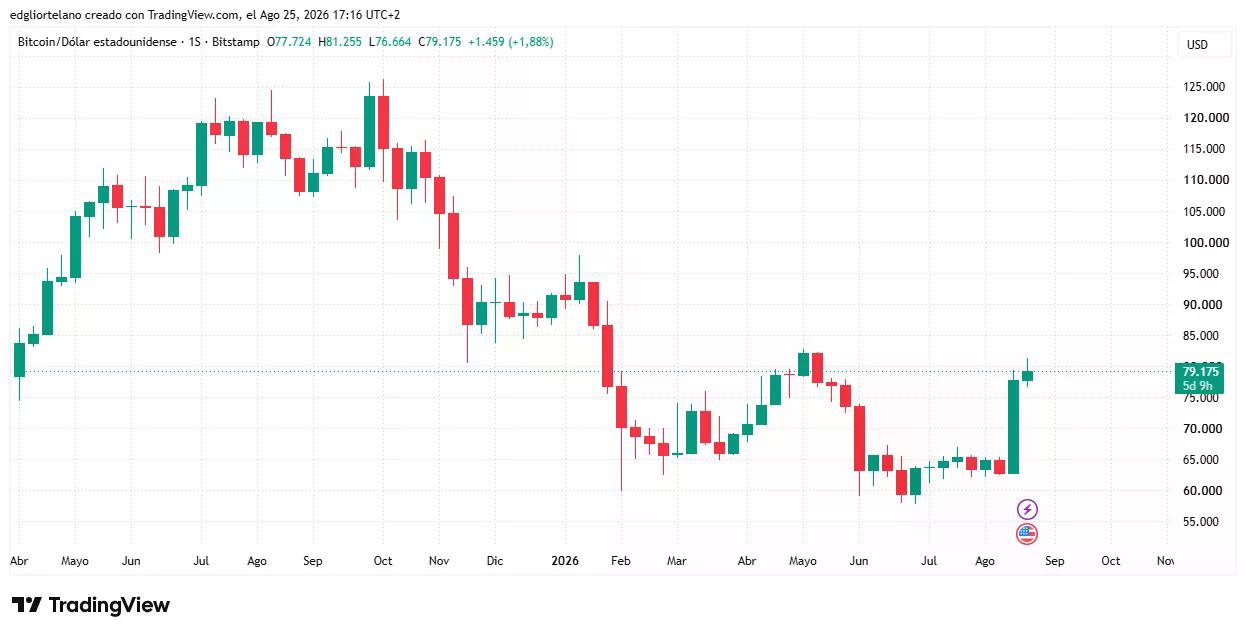
لم يهدأ أي من هذا الطلب الفوري هذا الأسبوع. ارتفع البيتكوين من حوالي 57,000 دولار ليغلق الأسبوع بالقرب من 79,175 دولارًا، مسجلًا اليوم ارتفاعًا بنسبة 1.88% بعد أشهر من التقلبات المنخفضة بين 60,000 و 68,000 دولار.
ومع ذلك، فإن هذه الأحداث ليست في علاقة سببية.
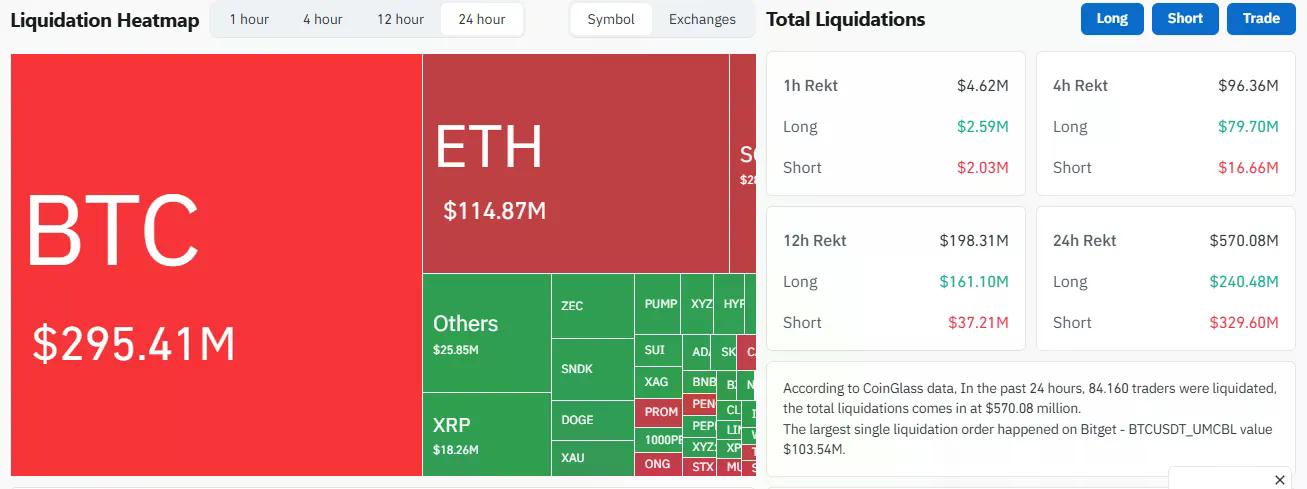
عمليات التصفية التي تمت خلال 24 ساعة هي "انفجار مراكز البيع" (short squeeze) نمطي: تم تصفية 570.08 مليون دولار، وتضررت مراكز البيع أكثر بقيمة 329.60 مليون دولار مقابل 240.48 مليون دولار في مراكز الشراء، وتراكمت الخسائر مع ارتفاع السعر، حيث كانت حصة البيتكوين البالغة 295.41 مليون دولار هي الأكبر، ومركز بيتكوين بقيمة 103.54 مليون دولار على Bitget هو أكبر تصفية فردية، وفقًا لبيانات CoinGlass.
لكن هذا الانفجار في مراكز البيع والتحول في الضمان ليسا القصة نفسها، حتى لو كانا يعكسان الوضع الحالي لسوق العملات المشفرة. كان هامش العملات المستقرة هو الهيكل المهيمن لسنوات، لكن الاتجاه كان يتحرك في اتجاه واحد طوال الوقت: ضمان الدولار يحل محل العملات المشفرة بشكل مطرد كدعم للرهانات ذات الرافعة المالية.
إن الوصول الأوسع إلى أسواق العملات الورقية يزيد ببساطة من انكشاف المستثمرين الذين يبحثون عن طرق لتداول العملات المشفرة، مما يجعل العملة بدورها أقل عرضة لحركات الأسعار الكبيرة بعد تعطيل الصفقات.
ومع ذلك، بالنسبة للأسواق، الرافعة المالية هي رافعة مالية بغض النظر عما يدعمها—هامش الدولار لم يتسبب في تصفية هذا الأسبوع، ولن يمنع التصفية القادمة. بناءً على هذه البيانات وحدها، قد لا يكون "انفجار مراكز البيع" للبيتكوين قد انتهى. تدعم نقطتا البيانات هاتين هذا الرأي، حتى لو كانتا مستقلتين. إحداهما هي البنية البطيئة للسوق، والأخرى هي ضوضاء تحركاته اليومية.






 BTC
