


Các nhà giao dịch hợp đồng tương lai Bitcoin gần như đã từ bỏ việc sử dụng tiền mã hóa làm tài sản thế chấp. Tỷ lệ khối lượng hợp đồng mở Bitcoin được ký quỹ bằng tiền mã hóa—các vị thế được bảo đảm bằng chính Bitcoin thay vì một stablecoin—hiện chỉ còn khoảng 12% trên tất cả các sàn giao dịch, theo số liệu dài hạn của Glassnode.
Con số này khác xa so với giai đoạn 2019 và 2020, khi các hợp đồng ký quỹ bằng tiền mã hóa chiếm gần 100% thị trường. Trong hầu hết thập kỷ trước, nếu bạn mở một vị thế hợp đồng tương lai BTC, ký quỹ của bạn gần như luôn được định giá bằng BTC.
Một vị thế ký quỹ bằng tiền mã hóa được thế chấp bằng chính tài sản bạn đang giao dịch, vì vậy, việc giá giảm sẽ làm giảm đệm an toàn của bạn đúng vào thời điểm giao dịch đang đi ngược lại bạn—một vòng lặp phản hồi có thể kích hoạt lệnh gọi ký quỹ bổ sung (margin call) ngay khi thị trường biến động nhanh nhất. Ngược lại, các vị thế ký quỹ bằng stablecoin được giữ bằng đô la, vì vậy tài sản thế chấp giữ nguyên giá trị trong khi giao dịch biến động.
Các nhà giao dịch đơn giản đã chọn sự ổn định hơn.
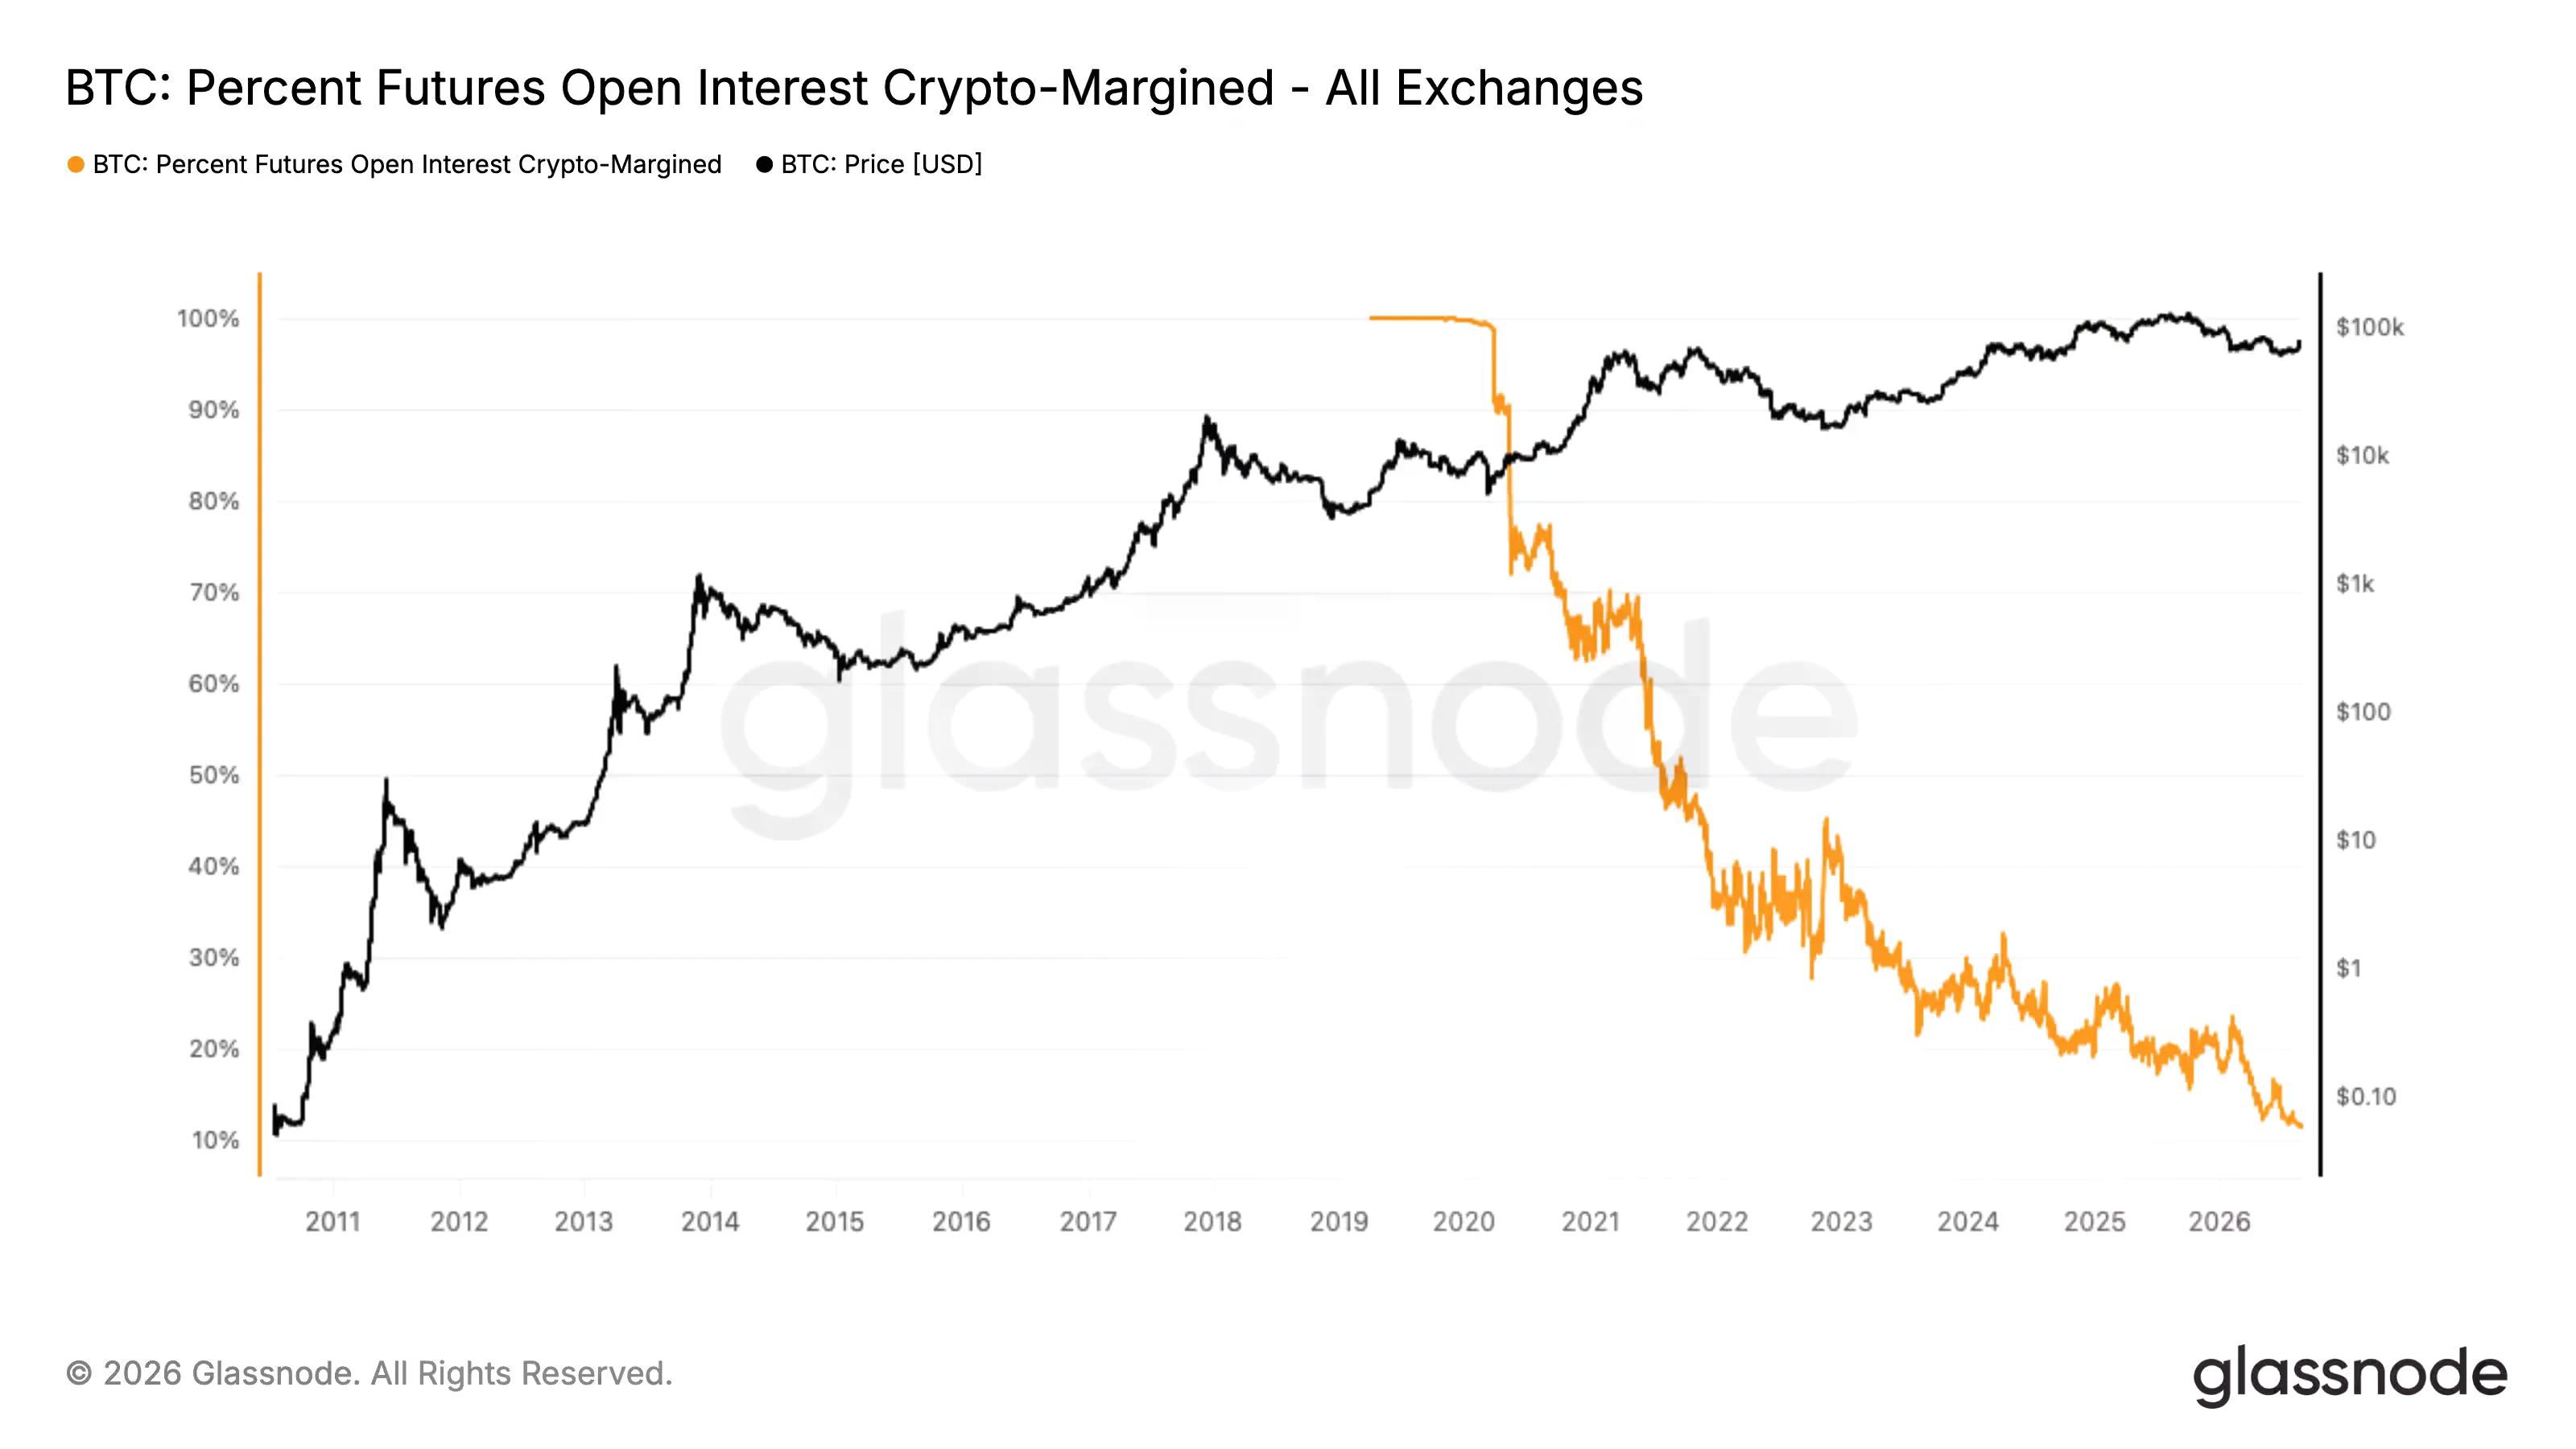
Sự chuyển dịch sang stablecoin phản ánh cách thị trường phái sinh rộng lớn hơn đã trưởng thành. Coinbase đã mở giao dịch phái sinh tại Vương quốc Anh thông qua Hyperliquid với đòn bẩy lên tới 50 lần trong tháng này, các quỹ ETF Bitcoin đã thu hút 854 triệu USD trong 5 ngày khi đặt cược vào việc tăng lãi suất giảm dần, và Strategy đã giảm lượng Bitcoin của mình—tất cả đều là dấu hiệu của dòng tiền tổ chức, vốn có xu hướng thanh toán bằng đô la, không phải bằng coin.
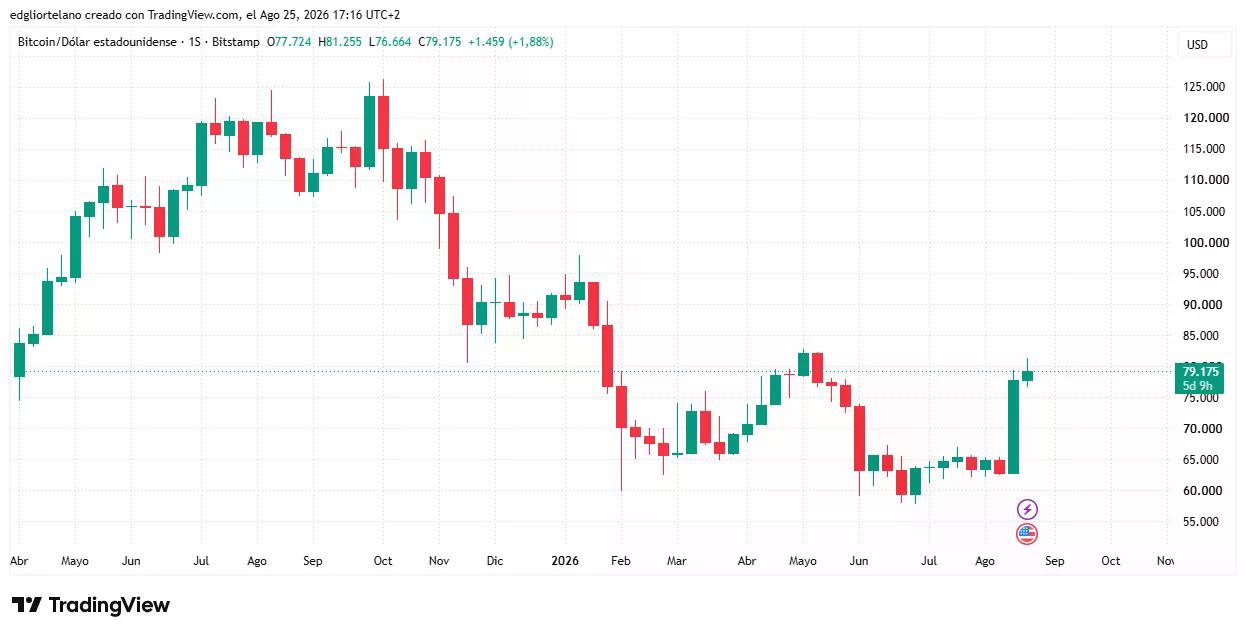
Tuy nhiên, tất cả những điều này đã không làm giảm nhu cầu giao ngay trong tuần này. Bitcoin đã phục hồi từ khoảng 57.000 USD lên mức đóng cửa hàng tuần gần 79.175 USD, tăng khoảng 1,88% hôm nay sau nhiều tháng di chuyển trong biên độ thấp giữa 60.000 USD và 68.000 USD.
Mặc dù vậy, các sự kiện này không có mối quan hệ nhân quả.
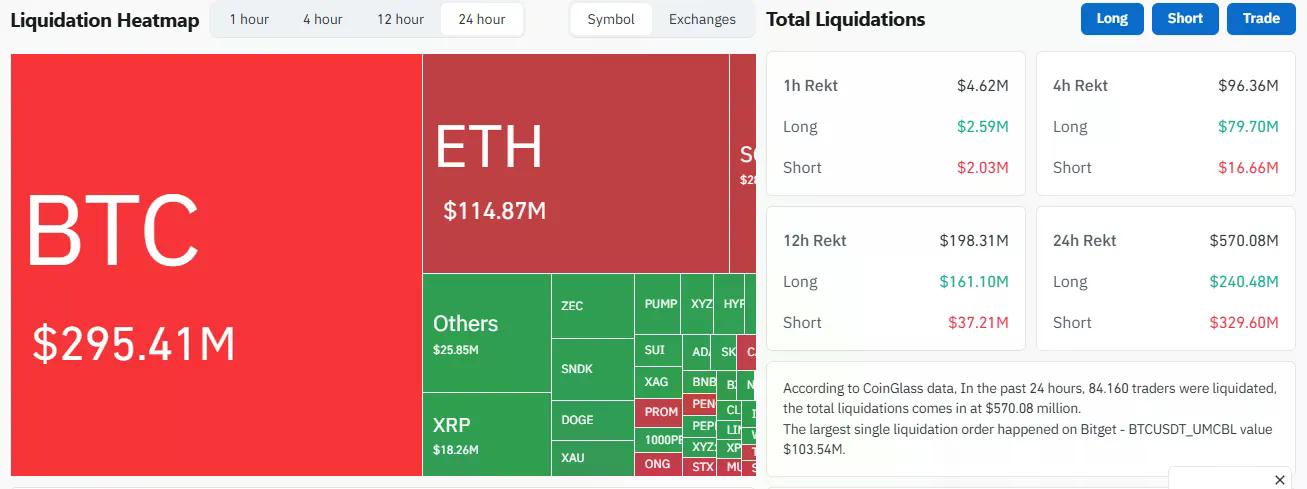
Các đợt thanh lý trong 24 giờ là một điển hình của tình trạng ép bán (short squeeze): 570,08 triệu USD bị xóa sổ, các vị thế bán bị ảnh hưởng nặng hơn với 329,60 triệu USD so với 240,48 triệu USD của các vị thế mua, và các khoản lỗ chồng chất khi giá tăng, với phần lớn nhất là 295,41 triệu USD của Bitcoin và một vị thế BTC trị giá 103,54 triệu USD trên Bitget là vụ nổ lớn nhất, theo dữ liệu của CoinGlass.
Nhưng sự ép bán và sự thay đổi tài sản thế chấp không phải là cùng một câu chuyện, ngay cả khi chúng thể hiện trạng thái hiện tại của thị trường tiền mã hóa. Ký quỹ bằng stablecoin đã là cấu trúc chiếm ưu thế trong nhiều năm, nhưng xu hướng này luôn đi theo một hướng duy nhất: tài sản thế chấp bằng đô la dần thay thế tiền mã hóa làm tài sản bảo đảm cho các khoản cược đòn bẩy.
Việc tiếp cận rộng rãi hơn với các thị trường tiền pháp định đơn giản làm tăng mức độ tiếp xúc của các nhà đầu tư tìm kiếm cách giao dịch tiền mã hóa, điều này đến lượt nó làm cho coin ít bị ảnh hưởng bởi các biến động giá lớn sau khi làm gián đoạn các giao dịch.
Tuy nhiên, đối với thị trường, đòn bẩy vẫn là đòn bẩy bất kể nó được bảo đảm bằng gì—ký quỹ bằng đô la không gây ra các đợt thanh lý trong tuần này, và nó cũng sẽ không ngăn chặn những đợt tiếp theo. Dựa trên dữ liệu này, việc ép bán Bitcoin có thể chưa kết thúc. Hai điểm dữ liệu này củng cố điều này, ngay cả khi chúng độc lập. Một là kiến trúc chậm chạp của thị trường, cái còn lại là sự ồn ào của các biến động hàng ngày của nó.






 BTC
