


As empresas de tesouraria de ativos digitais, em sua maioria, ficaram atrás das criptomoedas que detêm, com apenas quatro das 20 maiores sendo negociadas acima do valor de suas reservas em tokens, segundo uma nova análise da DWF Ventures.
A DWF Ventures comparou os preços das ações de empresas de tesouraria cripto listadas em bolsa com o desempenho dos tokens que elas detêm. A análise constatou que a maioria das 20 maiores empresas é negociada com uma razão entre valor de mercado e valor patrimonial líquido, ou mNAV, abaixo de 1, o que significa que suas ações são avaliadas abaixo do valor de suas reservas em cripto.
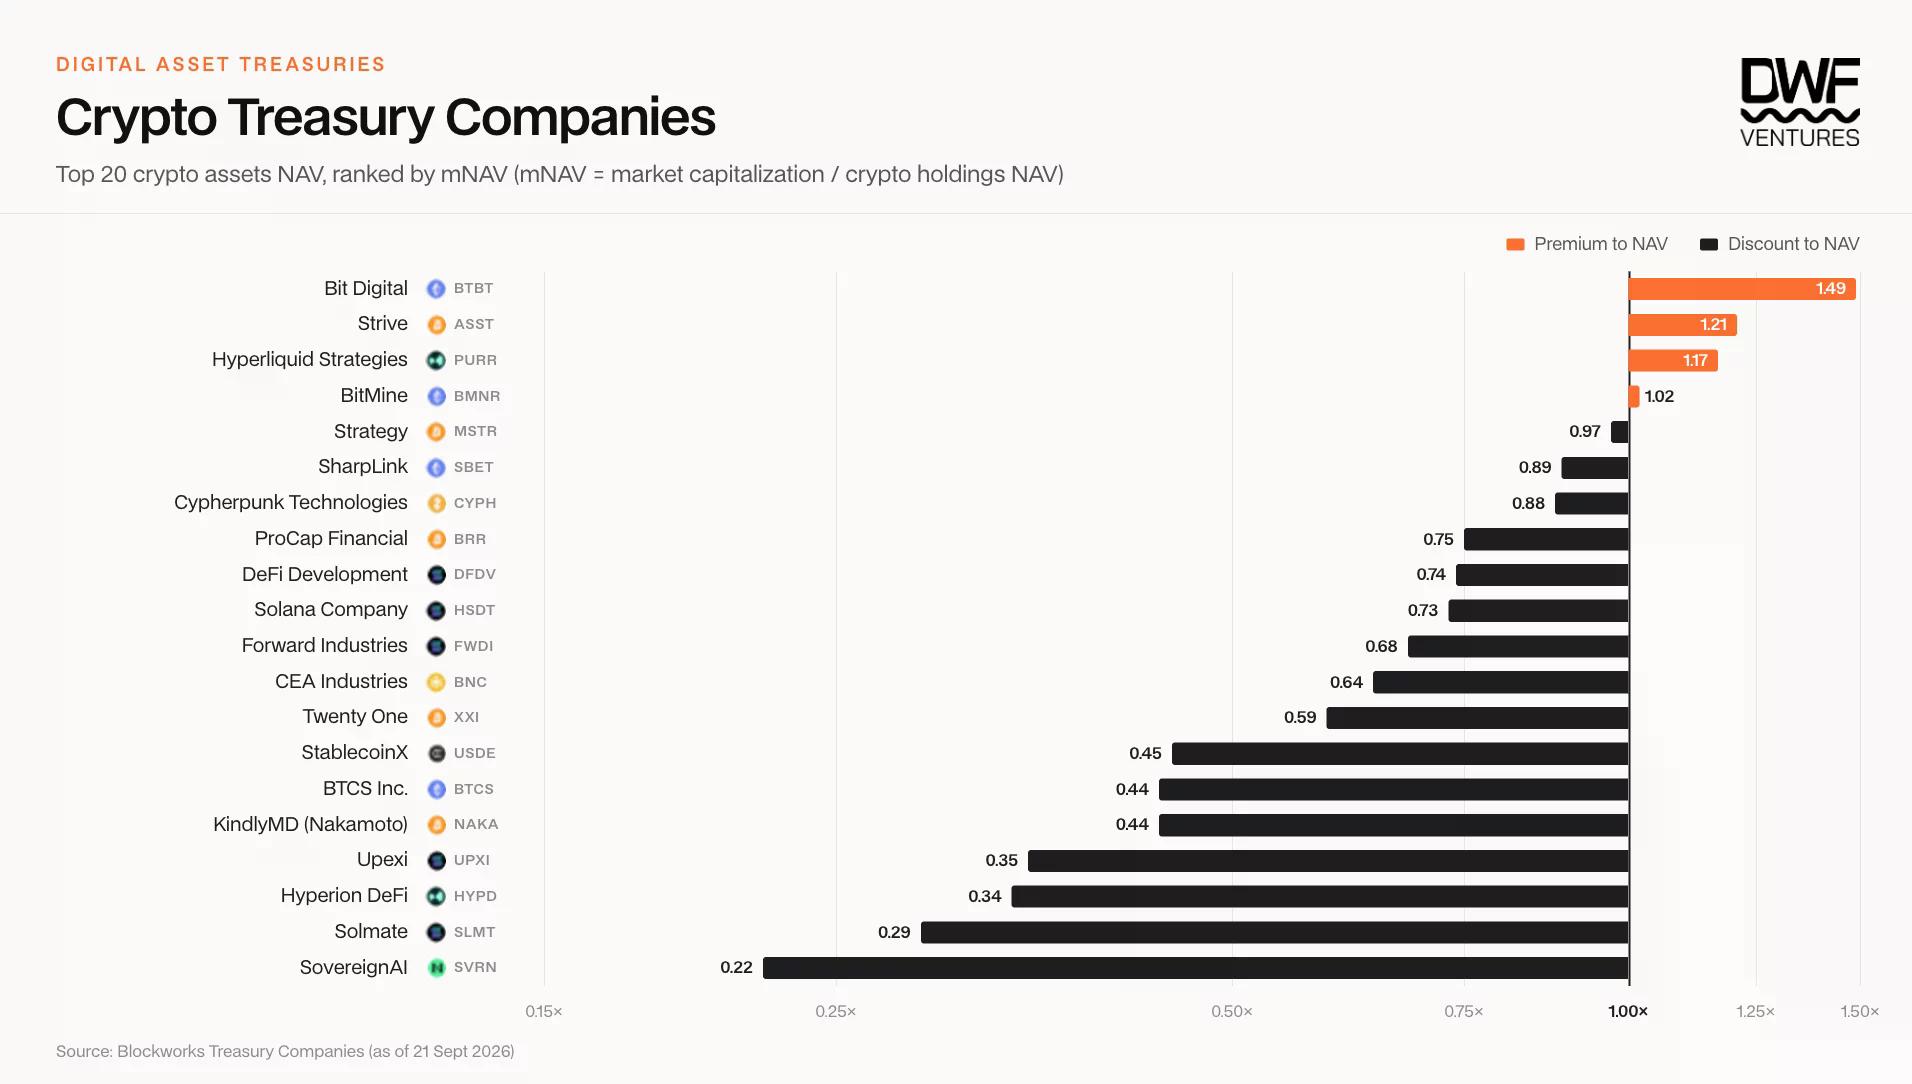
O cálculo exclui dívida e ações preferenciais, segundo a análise. Portanto, os investidores precisam examinar essas obrigações separadamente antes de interpretar um mNAV baixo como um desconto sobre tudo o que a empresa possui.
Desde que as empresas iniciaram suas estratégias de tesouraria, comprar e manter o token subjacente geralmente gerou retorno melhor do que comprar suas ações, constatou a análise. Mesmo nos casos em que a ação saiu na frente, seu retorno excedente normalmente foi pequeno em comparação com os riscos adicionais ligados à posse de uma empresa.
Uma ação de tesouraria não acompanha um token da mesma forma que um fundo negociado em bolsa é projetado para fazer. Seu preço também depende do momento em que a gestão compra cripto, de como levanta caixa, de quantas novas ações emite e de se os investidores esperam que a empresa amplie suas reservas.
A diferença também ficou visível em períodos mais curtos. Desde julho, a análise constatou que algumas ações de tesouraria superaram seus tokens em 15% a 40%, à medida que suas razões mNAV subiram de aproximadamente 0,5–0,8 para 0,7–1,0. A PURR, focada em Hyperliquid, e a CYPH, focada em Zcash, registraram retornos 31% e 38% acima de seus respectivos tokens nesse período.
Segundo a análise, suas reservas de tokens por ação mudaram pouco ao longo desses meses. Em vez disso, grande parte da valorização das ações veio do fato de os investidores estarem pagando mais por exposição a essas empresas enquanto os preços das criptomoedas subiam. Os autores concluíram que o token subjacente permaneceu como o ativo de melhor desempenho na maioria dos períodos superiores a três meses.
Um exemplo recente nos EUA mostra com que rapidez uma ação de tesouraria pode se mover. Em 20 de setembro, a crypto.news informou que a Strategy acumulou ganho de 47,65% em um mês até o fechamento de 18 de setembro, período em que o Bitcoin também se recuperou. O retorno da ação nessa janela não determina como ela se saiu em relação ao Bitcoin desde que a empresa começou a comprar o ativo.
A análise identifica as reservas de tokens por ação como uma medida central do progresso de uma empresa de tesouraria. Quando a ação de uma companhia é negociada acima do valor de suas reservas em cripto, ela pode vender ações, usar os recursos para comprar tokens e, potencialmente, aumentar a quantidade que lastreia cada ação já existente.
Esse processo se torna mais difícil quando o mNAV cai abaixo de 1. Vender novas ações ordinárias com desconto pode diluir os investidores existentes, enquanto esperar para captar recursos pode desacelerar novas compras. As empresas também podem usar dívida conversível ou ações preferenciais, embora cada método de financiamento traga termos que os acionistas ordinários precisam avaliar.
A Strategy tem usado dívida conversível como parte de seu financiamento em Bitcoin, segundo a análise. Detentores desses títulos conversíveis podem trocar seus direitos por ações se o papel atingir os termos acordados; até lá, a empresa precisa administrar as obrigações ligadas à sua estrutura de capital. A análise alerta que dividendos preferenciais e outros compromissos podem pressionar as reservas caso o financiamento fique mais difícil.
Documentos recentes nos EUA mostram como operadores de tesouraria podem responder de forma diferente a essas exigências. Como abordado na atualização de setembro da Strategy, a empresa não comprou Bitcoin nem vendeu ações por meio de seu programa at-the-market durante a semana reportada. Em vez disso, gastou US$ 176,3 milhões recomprando ações preferenciais STRC e dobrou sua autorização de recompra de títulos de crédito digitais para US$ 2 bilhões.
A Strive seguiu outro caminho. Um relatório de 14 de setembro sobre sua mais recente compra de Bitcoin informou que a empresa listada nos EUA adquiriu 469 BTC por cerca de US$ 36,6 milhões usando recursos provenientes de ações preferenciais SATA, elevando suas reservas para 25.000 BTC em 11 de setembro. Seu registro na SEC informou aos investidores tanto o valor da compra quanto o título usado para financiá-la.
A análise afirma que as empresas também podem buscar retornos com staking, mineração ou negócios fora de suas reservas em tokens. Essa receita pode aumentar os recursos disponíveis aos acionistas sem a venda da principal posição em cripto, embora o resultado dependa dos custos operacionais e da execução.
No caso da Bit Digital, a análise aponta seu negócio de infraestrutura em nuvem, White Fiber, como razão para que suas ações tenham mantido um prêmio enquanto o valor de seus ativos digitais caiu. A White Fiber respondeu por mais de 89% da receita da Bit Digital no segundo trimestre, segundo as informações de resultados citadas na análise.
Empresas de tesouraria de Ether oferecem outro exemplo por meio do staking. A BitMine tinha mais de 5,06 milhões de ETH em staking de um total de reservas próximo de 5,98 milhões de ETH, segundo sua atualização de tesouraria de 21 de setembro. O staking pode render ETH adicional, mas os acionistas continuam sendo donos de uma empresa cujo preço da ação pode se mover de forma diferente do Ether.
A análise também citou a alocação anunciada pela SharpLink de US$ 200 milhões em stETH e um fundo de rendimento onchain de US$ 125 milhões com a Galaxy. No caso da CYPH, focada em Zcash, destacou uma frota de mineração que, segundo a empresa, recebeu mais de 18% das emissões da rede. Cada atividade acrescenta uma decisão operacional para os investidores avaliarem em conjunto com a quantidade de tokens detidos.
O acesso também mudou. A análise argumenta que ações de tesouraria antes obtinham um prêmio em parte porque algumas instituições conseguiam comprar ações listadas com mais facilidade do que cripto diretamente. Com mais fundos regulados e opções de custódia disponíveis, seus autores esperam que os investidores deem mais peso aos operadores, aos termos de financiamento e à receita dos negócios ao avaliar uma empresa de tesouraria em relação a outra.



 ETH
 BTC