


O CLARITY Act enfrentou um novo obstáculo de tempo depois que líderes republicanos da Câmara cancelaram oito dias de votação e agendaram a saída da câmara de Washington para 17 de setembro.
O gabinete do Líder da Maioria da Câmara, Tom Emmer, informou aos membros republicanos que a liderança havia removido as semanas de 21 e 28 de setembro do calendário de votação, cortando oito dias legislativos previamente agendados.
Sob o cronograma revisado, os representantes retornarão após o Dia do Trabalho para quatro dias de votação antes de deixar Washington em 17 de setembro. Não se espera que a câmara retome o trabalho legislativo regular até depois das eleições de meio de mandato de 3 de novembro.
Os líderes da Câmara não citaram o CLARITY Act ao anunciar a mudança no calendário. Ainda assim, a sessão encurtada limita o tempo disponível para concluir qualquer projeto de lei que o Senado altere e envie de volta à Câmara.
A Câmara aprovou sua versão do Digital Asset Market Clarity Act, conhecido como H.R. 3633, em 2025. A legislação dividiria a supervisão do mercado de ativos digitais dos EUA entre a Securities and Exchange Commission e a Commodity Futures Trading Commission, ao mesmo tempo em que criaria regras de registro para plataformas de negociação de cripto.
Desde então, os senadores trabalharam em seu próprio texto, adicionando disposições que não faziam parte da medida aprovada pela Câmara. Se o Senado aprovar um projeto de lei alterado, a Câmara deve aceitar as mudanças ou as duas câmaras devem negociar uma versão comum.
Qualquer texto acordado exigiria então a aprovação de ambas as câmaras antes que pudesse ser enviado ao Presidente Donald Trump. Com os membros da Câmara programados para partir dois dias após a votação processual esperada do Senado, completar cada etapa em setembro deixaria pouco espaço para atrasos para os legisladores.
Espera-se que os líderes do Senado realizem uma votação de encerramento em 15 de setembro sobre a moção para prosseguir com o CLARITY Act. A votação exigiria o apoio de pelo menos 60 senadores e permitiria que a câmara iniciasse a consideração formal da legislação.
A aprovação do encerramento não equivaleria à aprovação final do Senado. Os senadores ainda poderiam debater o texto, propor emendas e realizar votações processuais adicionais antes de votar a medida completa.
Conforme relatado anteriormente pelo crypto.news, o CEO do Solana Policy Institute, Miller Whitehouse-Levine, estimou a chance de o projeto de lei se tornar lei antes das eleições de meio de mandato em 10%. Ele citou o número limitado de dias legislativos e as negociações não resolvidas entre os senadores.
Os republicanos do Senado não podem atingir o limite de 60 votos sem o apoio democrata. As negociações abrangeram ética presidencial em cripto, requisitos anti-lavagem de dinheiro, poderes de fiscalização estaduais, finanças descentralizadas e o tratamento de recompensas de stablecoins.
Vários democratas buscaram restrições que abordam interesses financeiros detidos por funcionários eleitos e suas famílias. A Reuters relatou em agosto que outros legisladores queriam provisões de fiscalização mais fortes e salvaguardas adicionais para riscos de finanças ilícitas.
Com a Câmara deixando Washington logo após a votação de encerramento, qualquer processo longo de emenda do Senado poderia empurrar a próxima etapa para além da eleição. A Câmara poderia retornar em uma emergência, ou os líderes poderiam alterar o calendário novamente, mas nenhum plano desse tipo foi anunciado.
As recompensas de stablecoins tornaram-se um dos principais pontos de desacordo entre bancos e empresas de cripto durante as negociações no Senado.
O texto do Senado proibiria pagamentos baseados unicamente na manutenção de um saldo de stablecoin de pagamento por parte do cliente, permitindo certas recompensas vinculadas a transações ou outras atividades. Os bancos argumentaram que incentivos baseados em atividades poderiam permitir que plataformas de cripto oferecessem retornos semelhantes aos bancários sem enfrentar os mesmos requisitos de capital, liquidez e regulamentação que as instituições depositárias seguradas.
As empresas de cripto se opuseram a restrições que impediriam exchanges e outros provedores de serviços de compartilhar receita com os usuários. Representantes da indústria também argumentaram que uma proibição estrita poderia reduzir a concorrência em pagamentos digitais lastreados em dólar.
A disputa segue a aprovação do GENIUS Act, que criou regras federais para emissores de stablecoins de pagamento. Sua implementação deixou legisladores e reguladores para abordar como plataformas de terceiros podem anunciar ou distribuir recompensas conectadas a stablecoins.
A avaliação de Whitehouse-Levine em agosto ocorreu quando os traders da Polymarket colocaram a probabilidade de promulgação em 2026 em aproximadamente 20%, com mais de US$ 7,2 milhões apostados no contrato na época. O mercado desde então caiu para cerca de 18%, de acordo com a plataforma de previsão, embora seus preços representem as posições dos traders e não uma previsão legislativa formal.
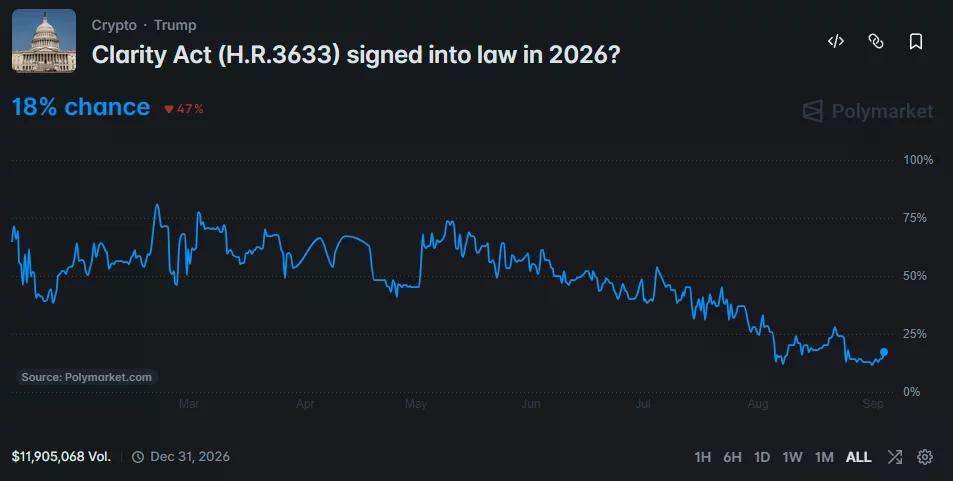
Um contrato separado da Polymarket coloca a chance dos democratas de vencer a Câmara em cerca de 90% e a chance de assumir o Senado em aproximadamente 52%. As probabilidades do mercado de previsão podem mudar à medida que os traders respondem a pesquisas, desenvolvimentos de campanha e ações congressuais.
Se o projeto de lei permanecer inacabado quando o Congresso atual terminar, os legisladores terão que reiniciar o processo no próximo Congresso. Uma sessão pós-eleitoral do tipo "lame-duck" poderia oferecer outra oportunidade, mas o resultado das eleições de meio de mandato pode afetar se os líderes partidários darão tempo de plenário à medida.
O Presidente da SEC, Paul Atkins, manteve-se otimista sobre o processo no Senado, apesar do calendário limitado. Em uma recente declaração pública, Atkins disse esperar que a câmara avançasse a legislação dentro de duas semanas.
Conforme relatado em 2 de setembro, Atkins descreveu o projeto de lei como parte de um esforço para estabelecer regras estatutárias para o mercado de cripto dos EUA. O Congresso, no entanto, ainda precisaria concluir cada etapa processual antes que Trump pudesse sancioná-lo.
A SEC também começou a trabalhar em regras que não dependem da aprovação do CLARITY Act. Em agosto, a agência propôs o Regulation Crypto Assets, uma estrutura de 402 páginas que abrange ofertas de tokens e contratos de investimento qualificados.
A estrutura proposta da SEC inclui duas isenções de captação de recursos. Uma permitiria que emissores elegíveis levantassem até US$ 5 milhões ao longo de 12 meses, enquanto outra permitiria ofertas de até US$ 75 milhões sob requisitos adicionais de divulgação e proteção ao investidor.
O Regulation Crypto Assets também propõe um porto seguro sob o qual tokens qualificados poderiam deixar de ser tratados como contratos de investimento após atender a condições de descentralização e divulgação. Como a proposta permanece sujeita a comentários públicos e possíveis revisões, ela não criou uma isenção final para os emissores.
A comissão está preparando separadamente uma orientação conhecida como Exemption for Innovation para títulos tokenizados. Atkins disse que a medida poderia dar às empresas uma rota regulamentada para testar produtos financeiros baseados em blockchain, embora ações e títulos tokenizados permanecessem sujeitos às leis federais de valores mobiliários.



 SOL