

DWF Ventures के एक नए विश्लेषण के अनुसार, डिजिटल एसेट ट्रेजरी कंपनियां अधिकांशतः अपने पास रखी क्रिप्टोकरेंसी से पीछे रही हैं, और 20 सबसे बड़ी कंपनियों में से केवल चार ही अपनी टोकन रिजर्व वैल्यू से ऊपर ट्रेड कर रही हैं.
DWF Ventures ने सार्वजनिक रूप से सूचीबद्ध क्रिप्टो ट्रेजरी कंपनियों के शेयर मूल्यों की तुलना उनके पास रखे टोकनों के प्रदर्शन से की. इसमें पाया गया कि 20 सबसे बड़ी कंपनियों में से अधिकांश 1 से नीचे market-value-to-net-asset-value ratio, या mNAV, पर ट्रेड कर रही हैं, जिसका अर्थ है कि उनके शेयरों का मूल्य उनकी क्रिप्टो होल्डिंग्स से कम आंका जा रहा है.
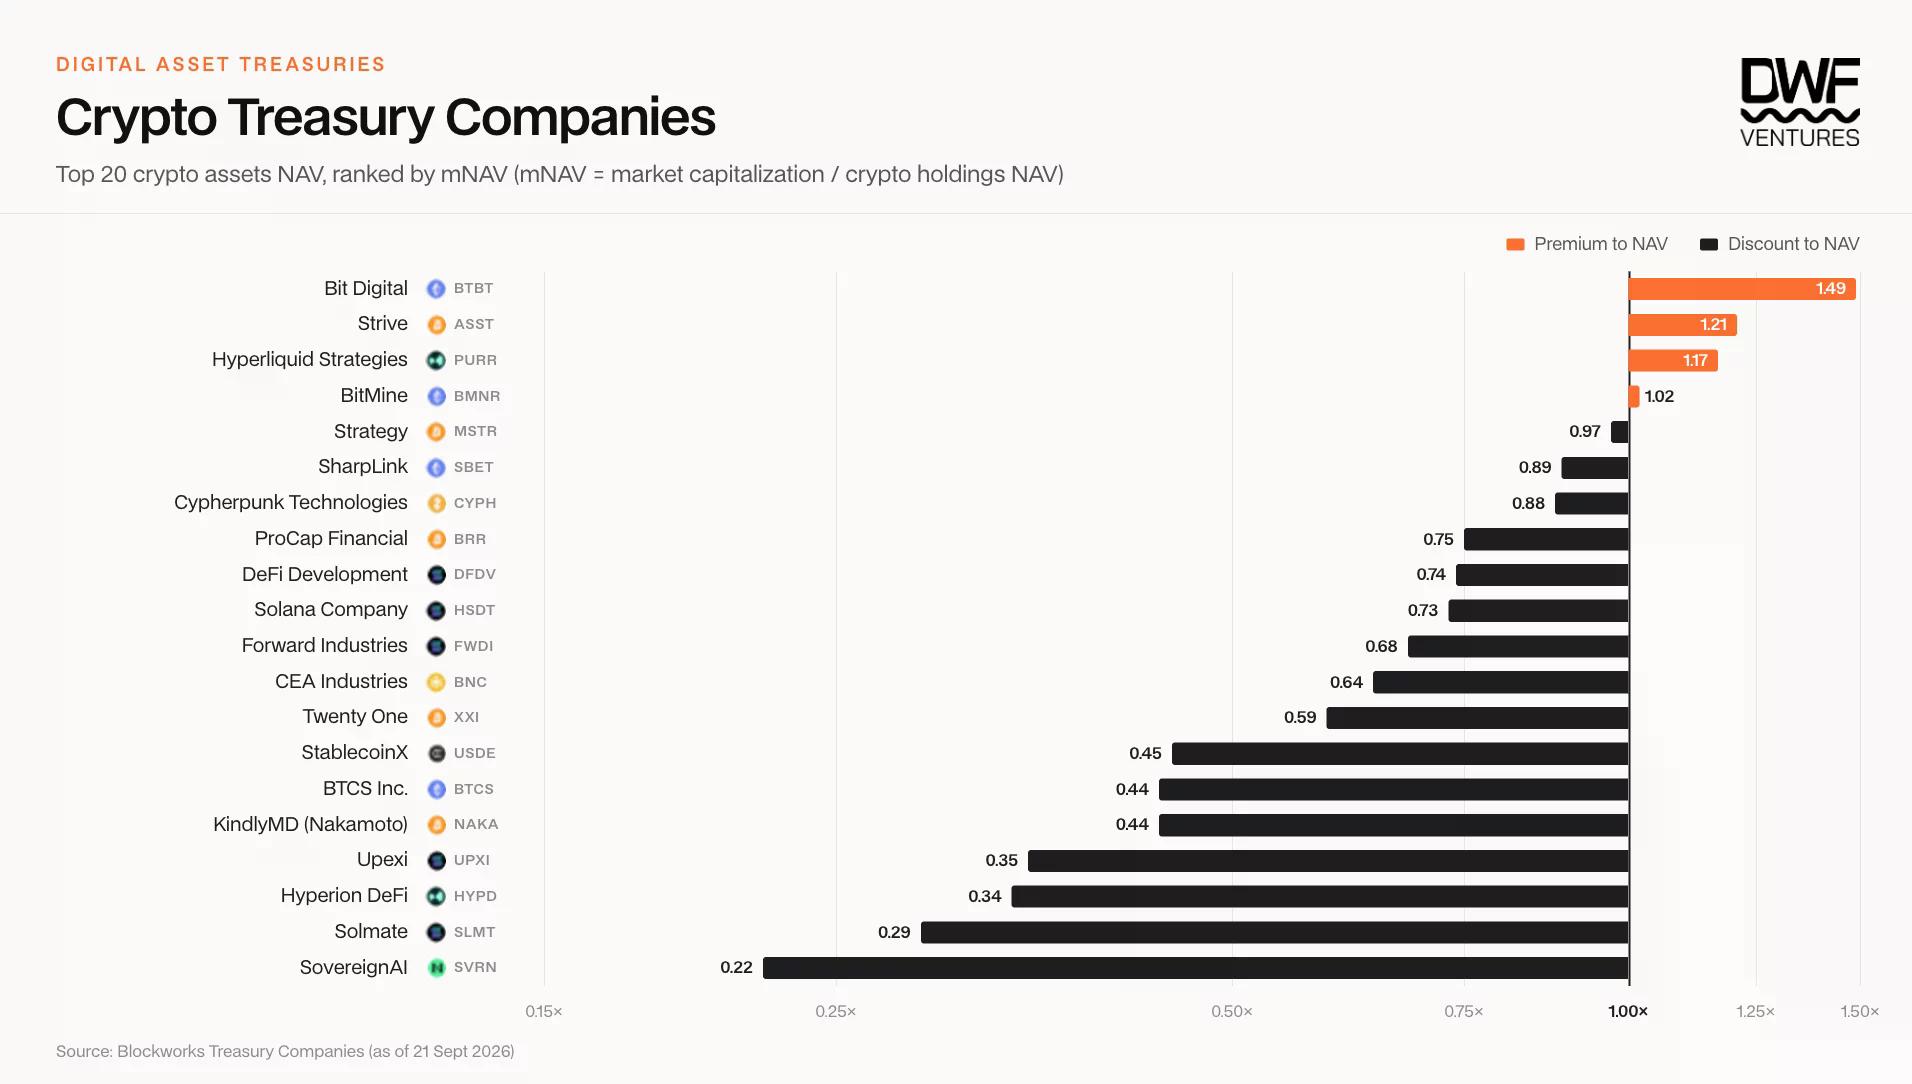
विश्लेषण के अनुसार, इस गणना में कर्ज और प्रेफर्ड स्टॉक शामिल नहीं हैं. इसलिए, निवेशकों को किसी कम mNAV को कंपनी के स्वामित्व वाली हर चीज पर डिस्काउंट मानने से पहले उन दायित्वों की अलग से जांच करनी चाहिए.
विश्लेषण में पाया गया कि जब से कंपनियों ने अपनी ट्रेजरी रणनीतियां शुरू कीं, तब से अंडरलाइंग टोकन को खरीदकर होल्ड करना आम तौर पर उनके शेयर खरीदने की तुलना में बेहतर रिटर्न देता रहा है. जहां किसी स्टॉक ने बेहतर प्रदर्शन किया भी, वहां उसका अतिरिक्त रिटर्न कंपनी के स्वामित्व से जुड़े अतिरिक्त जोखिमों की तुलना में आमतौर पर छोटा रहा.
ट्रेजरी शेयर किसी टोकन को उसी तरह ट्रैक नहीं करता जैसा कि एक exchange-traded fund करने के लिए डिज़ाइन किया जाता है. उसकी कीमत इस बात पर भी निर्भर करती है कि मैनेजमेंट कब क्रिप्टो खरीदता है, वह नकदी कैसे जुटाता है, कितने नए शेयर जारी करता है, और क्या निवेशकों को उम्मीद है कि कंपनी अपनी होल्डिंग्स बढ़ाएगी.
यह अंतर छोटी अवधियों में भी दिखा है. जुलाई से, विश्लेषण में पाया गया कि कुछ ट्रेजरी स्टॉक्स ने अपने mNAV अनुपात के लगभग 0.5–0.8 से बढ़कर 0.7–1.0 होने के दौरान अपने टोकनों से 15% से 40% तक बेहतर प्रदर्शन किया. Hyperliquid-केंद्रित PURR और Zcash-केंद्रित CYPH ने इस अवधि में अपने संबंधित टोकनों से क्रमशः 31% और 38% अधिक रिटर्न दर्ज किया.
विश्लेषण के अनुसार, उन महीनों में प्रति शेयर उनकी टोकन होल्डिंग्स में बहुत कम बदलाव हुआ. इसके बजाय, स्टॉक्स में बढ़त का बड़ा हिस्सा इसलिए आया क्योंकि क्रिप्टो कीमतें बढ़ने के दौरान निवेशकों ने इन कंपनियों में एक्सपोजर के लिए अधिक भुगतान किया. लेखकों ने पाया कि तीन महीने से लंबी अधिकांश अवधियों में अंडरलाइंग टोकन ही बेहतर प्रदर्शनकर्ता बना रहा.
अमेरिका का एक हालिया उदाहरण दिखाता है कि कोई ट्रेजरी स्टॉक कितनी तेजी से मूव कर सकता है. 20 सितंबर को, crypto.news ने रिपोर्ट किया कि 18 सितंबर के क्लोज तक एक महीने में Strategy का लाभ 47.65% रहा, उसी अवधि में Bitcoin में भी रिकवरी हुई. हालांकि, उस अवधि में स्टॉक का रिटर्न यह स्थापित नहीं करता कि कंपनी द्वारा एसेट खरीदना शुरू करने के बाद से उसने Bitcoin के मुकाबले कैसा प्रदर्शन किया है.
विश्लेषण के अनुसार, प्रति शेयर टोकन होल्डिंग्स ट्रेजरी कंपनी की प्रगति का एक केंद्रीय मापदंड है. जब किसी कंपनी का स्टॉक उसकी क्रिप्टो रिजर्व वैल्यू से ऊपर ट्रेड करता है, तो वह शेयर बेच सकती है, उस आय का उपयोग टोकन खरीदने में कर सकती है, और संभावित रूप से प्रत्येक मौजूदा शेयर के पीछे मौजूद मात्रा बढ़ा सकती है.
जब mNAV 1 से नीचे गिरता है, तो यह प्रक्रिया कठिन हो जाती है. डिस्काउंट पर नए कॉमन शेयर बेचना मौजूदा निवेशकों की हिस्सेदारी को कमजोर कर सकता है, जबकि फंड जुटाने में इंतजार आगे की खरीद को धीमा कर सकता है. कंपनियां convertible debt या preferred shares का भी उपयोग कर सकती हैं, हालांकि हर फाइनेंसिंग पद्धति ऐसी शर्तें लाती है जिनका कॉमन शेयरधारकों को आकलन करना पड़ता है.
विश्लेषण के अनुसार, Strategy ने अपनी Bitcoin फाइनेंसिंग के हिस्से के रूप में convertible debt का उपयोग किया है. यदि स्टॉक सहमत शर्तों तक पहुंचता है, तो convertible धारक अपने दावों को शेयरों में बदल सकते हैं; तब तक कंपनी को अपनी capital structure से जुड़े दायित्वों का प्रबंधन करना होता है. विश्लेषण चेतावनी देता है कि यदि फाइनेंसिंग अधिक कठिन हो जाती है, तो preferred dividends और अन्य प्रतिबद्धताएं रिजर्व पर दबाव डाल सकती हैं.
हालिया अमेरिकी फाइलिंग्स दिखाती हैं कि ट्रेजरी ऑपरेटर इन मांगों का कितना अलग-अलग तरीके से जवाब दे सकते हैं. Strategy के सितंबर अपडेट में बताया गया कि रिपोर्ट की गई सप्ताह के दौरान कंपनी ने अपने at-the-market कार्यक्रम के जरिए न तो कोई Bitcoin खरीदा और न ही कोई शेयर बेचा. इसके बजाय, उसने STRC preferred shares को पुनर्खरीदने पर 176.3 मिलियन डॉलर खर्च किए और digital credit securities repurchase authorization को दोगुना कर 2 बिलियन डॉलर कर दिया.
Strive ने एक अलग रास्ता अपनाया. 14 सितंबर की एक रिपोर्ट में उसकी नवीनतम Bitcoin खरीद के बारे में कहा गया कि अमेरिका में सूचीबद्ध कंपनी ने SATA preferred stock से प्राप्त आय का उपयोग कर लगभग 36.6 मिलियन डॉलर में 469 BTC खरीदे, जिससे 11 सितंबर तक उसकी होल्डिंग्स 25,000 BTC हो गईं. उसकी SEC फाइलिंग ने निवेशकों को खरीद की राशि और उसे फंड करने में उपयोग की गई सिक्योरिटी दोनों की जानकारी दी.
विश्लेषण के अनुसार, कंपनियां staking, mining, या अपने टोकन रिजर्व से बाहर के व्यवसायों से भी रिटर्न प्राप्त करने की कोशिश कर सकती हैं. ऐसी आय मुख्य क्रिप्टो होल्डिंग बेचे बिना शेयरधारकों के लिए उपलब्ध संसाधनों को बढ़ा सकती है, हालांकि परिणाम ऑपरेटिंग लागत और निष्पादन पर निर्भर करता है.
Bit Digital के मामले में, विश्लेषण उसकी cloud infrastructure business, White Fiber, को इस कारण के रूप में बताता है कि उसके डिजिटल एसेट्स का मूल्य गिरने के बावजूद उसके शेयर प्रीमियम बनाए रखने में सफल रहे. विश्लेषण में उद्धृत earnings जानकारी के अनुसार, Bit Digital की दूसरी तिमाही की आय में White Fiber का योगदान 89% से अधिक था.
Ether ट्रेजरी कंपनियां staking के जरिए एक और उदाहरण पेश करती हैं. 21 सितंबर के उसके ट्रेजरी अपडेट के अनुसार, BitMine ने लगभग 5.98 मिलियन ETH की होल्डिंग्स में से 5.06 मिलियन ETH से अधिक stake किए हुए थे. Staking अतिरिक्त ETH कमा सकती है, लेकिन शेयरधारकों के पास तब भी एक कंपनी का स्वामित्व होता है, जिसके शेयर मूल्य की चाल Ether से अलग हो सकती है.
विश्लेषण ने SharpLink द्वारा घोषित stETH में 200 मिलियन डॉलर के allocation और Galaxy के साथ 125 मिलियन डॉलर के onchain yield fund का भी उल्लेख किया. Zcash-केंद्रित CYPH के लिए, इसमें एक mining fleet का जिक्र किया गया, जिसके बारे में कंपनी ने कहा कि उसे नेटवर्क के emissions का 18% से अधिक हिस्सा मिला. प्रत्येक गतिविधि निवेशकों को होल्ड किए गए टोकनों की मात्रा के साथ-साथ एक ऑपरेटिंग निर्णय का आकलन करने का आधार देती है.
एक्सेस भी बदल गया है. विश्लेषण का तर्क है कि एक समय ट्रेजरी स्टॉक्स को आंशिक रूप से इसलिए प्रीमियम मिलता था क्योंकि कुछ संस्थानों के लिए सीधे क्रिप्टो खरीदने की तुलना में सूचीबद्ध शेयर खरीदना आसान था. अब अधिक regulated funds और custody विकल्प उपलब्ध होने के साथ, इसके लेखक उम्मीद करते हैं कि निवेशक एक ट्रेजरी कंपनी की दूसरे से तुलना करते समय ऑपरेटरों, फाइनेंसिंग शर्तों और व्यवसायिक आय को अधिक महत्व देंगे.






 ETH
 BTC

