

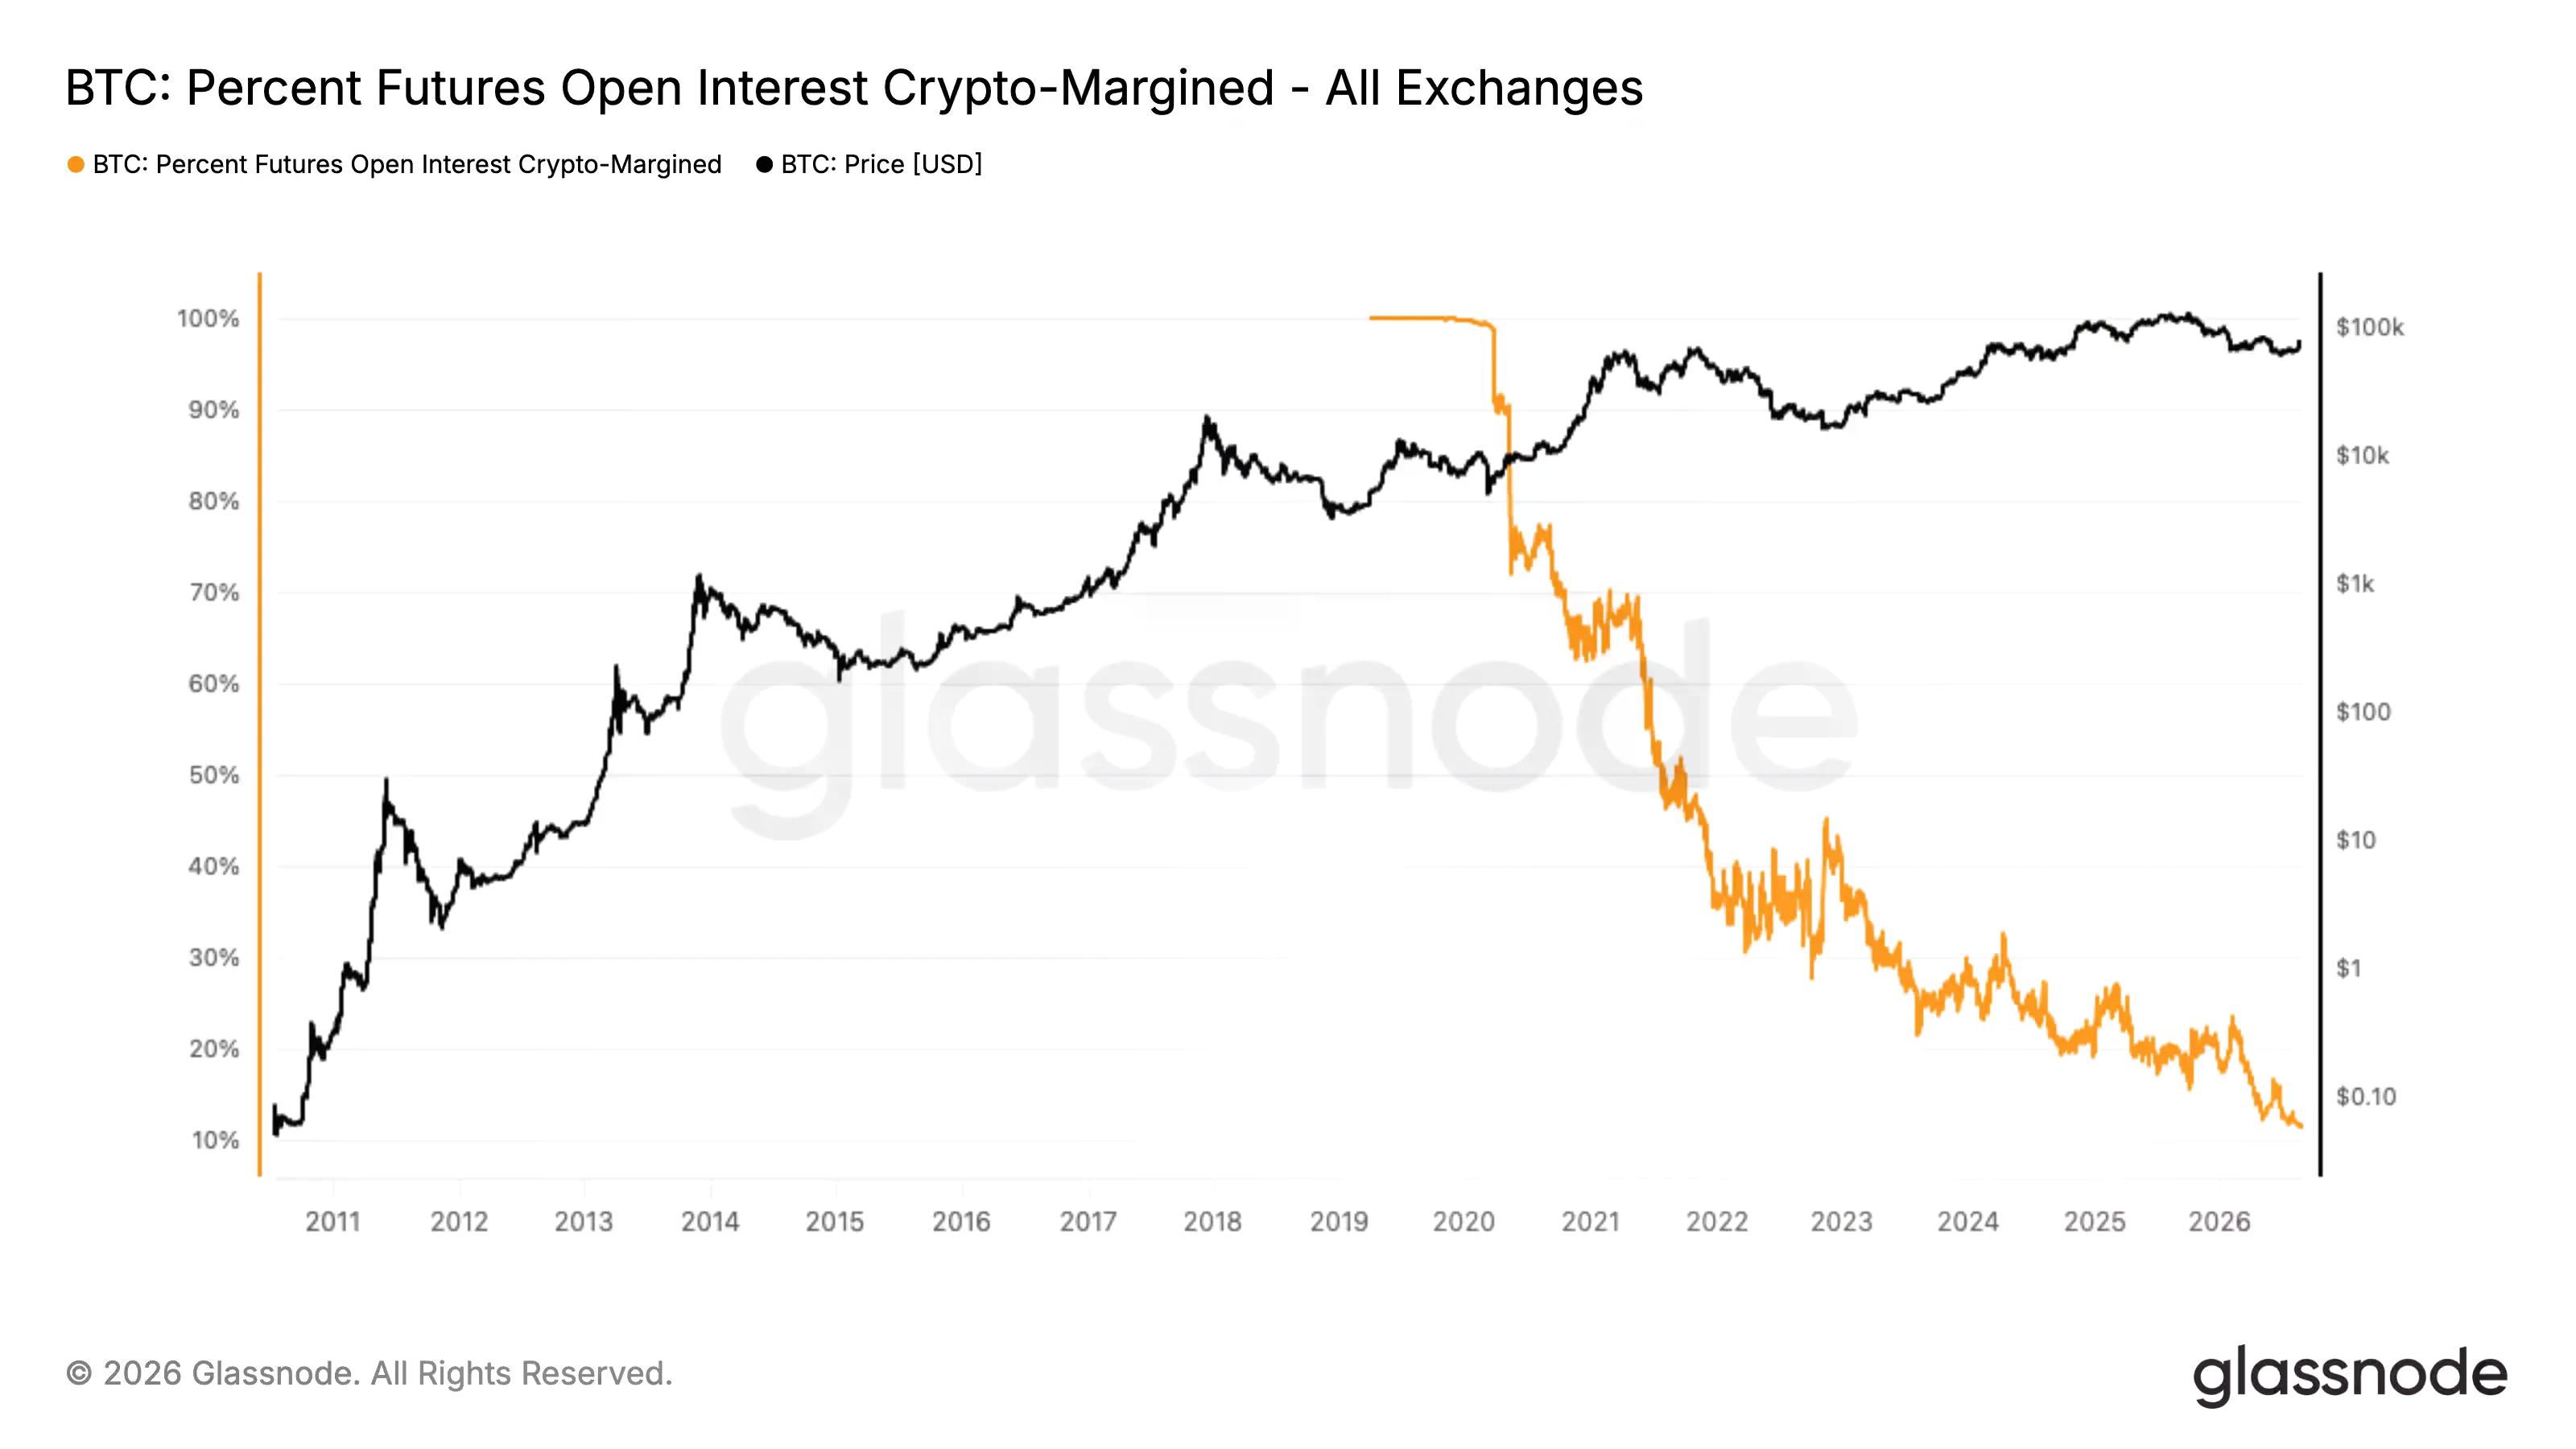
बिटकॉइन फ्यूचर ट्रेडर्स ने क्रिप्टो को कोलेटरल के तौर पर लगभग छोड़ दिया है। ग्लास नोड के दीर्घकालिक मीट्रिक के अनुसार, बिटकॉइन के ओपन इंटरेस्ट का वह हिस्सा जो क्रिप्टो-मार्जिन वाला है—यानी स्टेबलकॉइन के बजाय खुद बिटकॉइन द्वारा समर्थित पोजीशन—अब सभी एक्सचेंजों पर लगभग 12% है।
यह 2019 और 2020 की स्थिति से बहुत दूर है, जब क्रिप्टो-मार्जिन वाले अनुबंध बाजार का लगभग 100% हिस्सा बनाते थे। पिछले दशक के अधिकांश समय में, यदि आप एक बीटीसी फ्यूचर पोजीशन खोलते थे, तो आपका मार्जिन लगभग हमेशा बीटीसी में ही होता था।
एक क्रिप्टो-मार्जिन वाली पोजीशन उस संपत्ति में संपार्श्विक (कोलेटरलाइज्ड) होती है जिसका आप व्यापार कर रहे हैं, इसलिए कीमत में गिरावट ठीक उसी समय आपके बफर को कम कर देती है जब व्यापार आपके खिलाफ जा रहा होता है—एक फीडबैक लूप जो बाजार के सबसे तेजी से बढ़ने पर मार्जिन कॉल को ट्रिगर कर सकता है। इसके विपरीत, स्टेबलकॉइन-मार्जिन वाली पोजीशन डॉलर में होती है, इसलिए व्यापार में उतार-चढ़ाव होने पर भी संपार्श्विक अपना मूल्य बरकरार रखता है।
ट्रेडर्स ने बस अधिक स्थिर फ्लोट को चुना है।
स्टेबलकॉइन की ओर यह बदलाव दर्शाता है कि व्यापक डेरिवेटिव बाजार कैसे परिपक्व हुआ है। कॉइनबेस ने इस महीने हाइपरलिक्विड के माध्यम से यू.के. डेरिवेटिव्स ट्रेडिंग को 50 गुना लीवरेज के साथ खोला, बिटकॉइन ईटीएफ ने पांच दिनों में $854 मिलियन आकर्षित किए क्योंकि दर-वृद्धि की उम्मीदें कम हो गईं, और स्ट्रैटेजी ने अपने बिटकॉइन स्टैक को कम किया—ये सभी संस्थागत प्रवाह के संकेत हैं जो डॉलर में बसने की प्रवृत्ति रखते हैं, न कि कॉइन में।
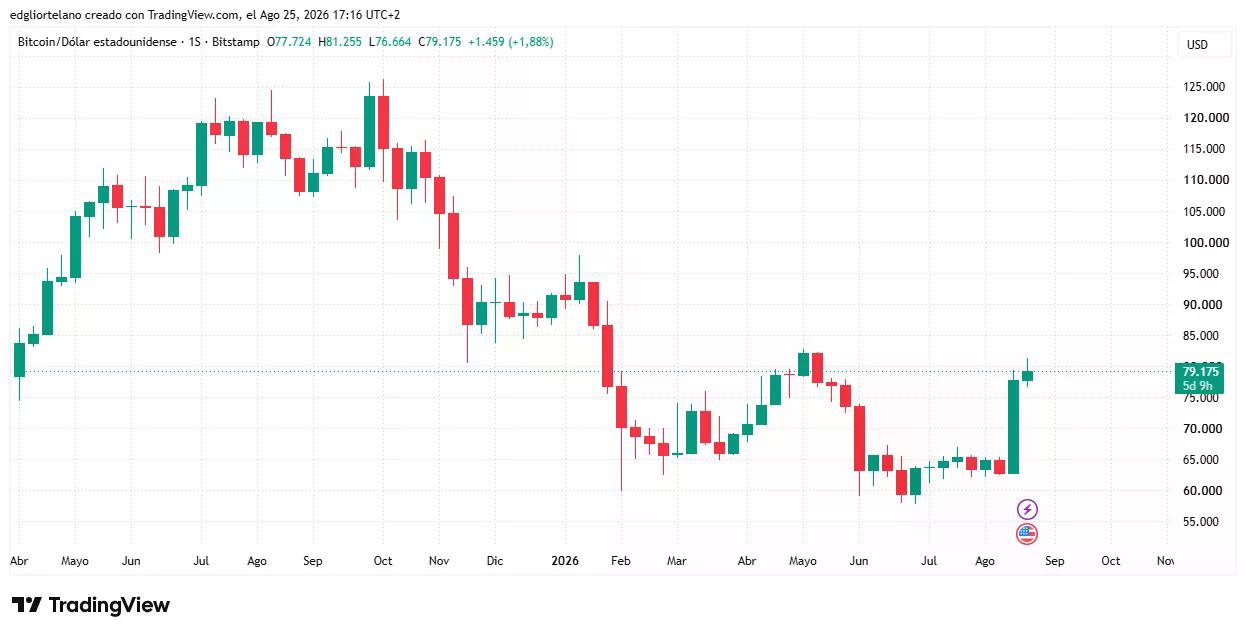
इनमें से किसी ने भी इस सप्ताह स्पॉट मांग को ठंडा नहीं किया। बिटकॉइन लगभग $57,000 से बढ़कर साप्ताहिक क्लोजिंग $79,175 के करीब पहुंच गया, आज इसमें लगभग 1.88% की वृद्धि हुई है, जो $60,000 और $68,000 के बीच कम-अस्थिरता वाले बहाव के महीनों के बाद हुई है।
हालाँकि, ये घटनाएँ कारण-कार्य संबंध में नहीं हैं।
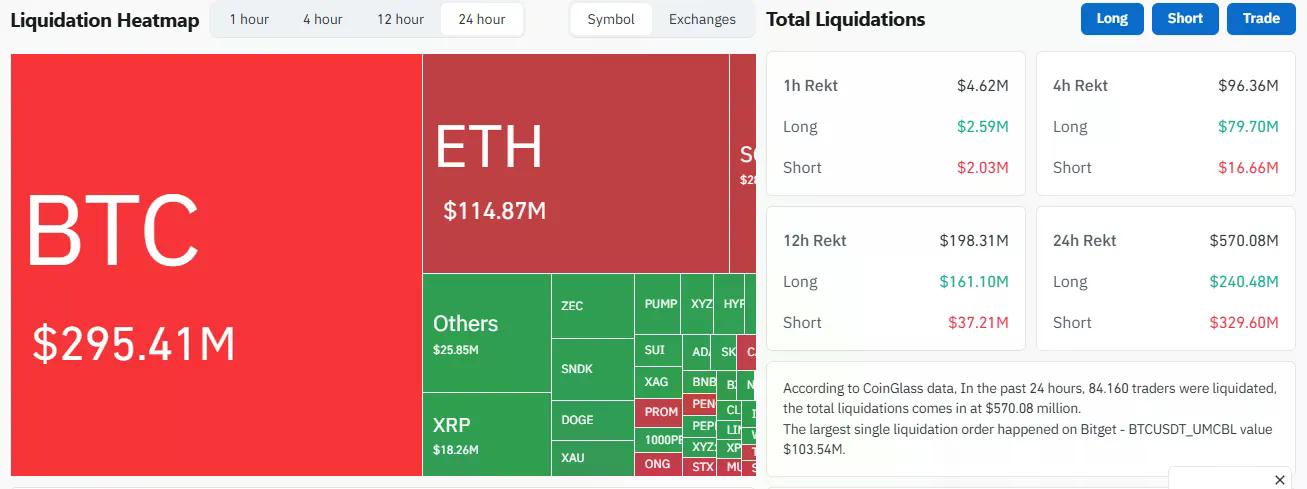
24 घंटे का परिसमापन (लिक्विडेशन) एक क्लासिक शॉर्ट स्क्वीज है: $570.08 मिलियन का सफाया हुआ, शॉर्ट्स को $329.60 मिलियन का अधिक नुकसान हुआ जबकि लॉन्ग्स को $240.48 मिलियन का, और जैसे-जैसे कीमत बढ़ी नुकसान बढ़ता गया, जिसमें बिटकॉइन का $295.41 मिलियन का हिस्सा सबसे बड़ा था और बिटगेट पर $103.54 मिलियन की बीटीसी पोजीशन सबसे बड़ा नुकसान थी, कॉइनग्लास डेटा के अनुसार।
लेकिन वह स्क्वीज और संपार्श्विक बदलाव एक ही कहानी नहीं हैं, भले ही वे क्रिप्टो बाजार की वर्तमान स्थिति को दर्शाते हों। स्टेबलकॉइन मार्जिन कई वर्षों से प्रमुख संरचना रहा है, लेकिन प्रवृत्ति पूरे समय एक ही दिशा में बढ़ रही है: लीवरेज्ड दांव के लिए डॉलर संपार्श्विक लगातार क्रिप्टो को विस्थापित कर रहा है।
फिएट बाजारों तक व्यापक पहुंच निवेशकों के क्रिप्टो व्यापार के तरीकों की तलाश में जोखिम को बढ़ाती है, जिससे व्यवधानकारी ट्रेडों के बाद कॉइन प्रमुख मूल्य आंदोलनों के प्रति कम संवेदनशील हो जाता है।
हालाँकि, बाजारों के लिए, लीवरेज लीवरेज ही होता है, चाहे उसे कुछ भी समर्थन दे—डॉलर मार्जिन इस सप्ताह के परिसमापन का कारण नहीं था, और यह अगले वाले को भी नहीं रोकेगा। अकेले इस डेटा के आधार पर, बिटकॉइन स्क्वीज अभी खत्म नहीं हुआ होगा। दोनों डेटा बिंदु इसकी पुष्टि करते हैं, भले ही वे स्वतंत्र हों। एक बाजार की धीमी वास्तुकला है, दूसरा इसके दैनिक आंदोलनों का शोर।






 BTC

