根據 DWF Ventures 的一項新分析,數位資產庫藏公司整體表現大多落後於其持有的加密貨幣,20 家規模最大的公司中,只有 4 家的交易價格高於其代幣儲備價值。
DWF Ventures 比較了上市加密資產庫藏公司的股價與其所持代幣的表現。結果發現,前 20 大公司中的大多數,其市值對淨資產價值比率(mNAV)低於 1,這意味著其股票估值低於其加密貨幣持倉價值。
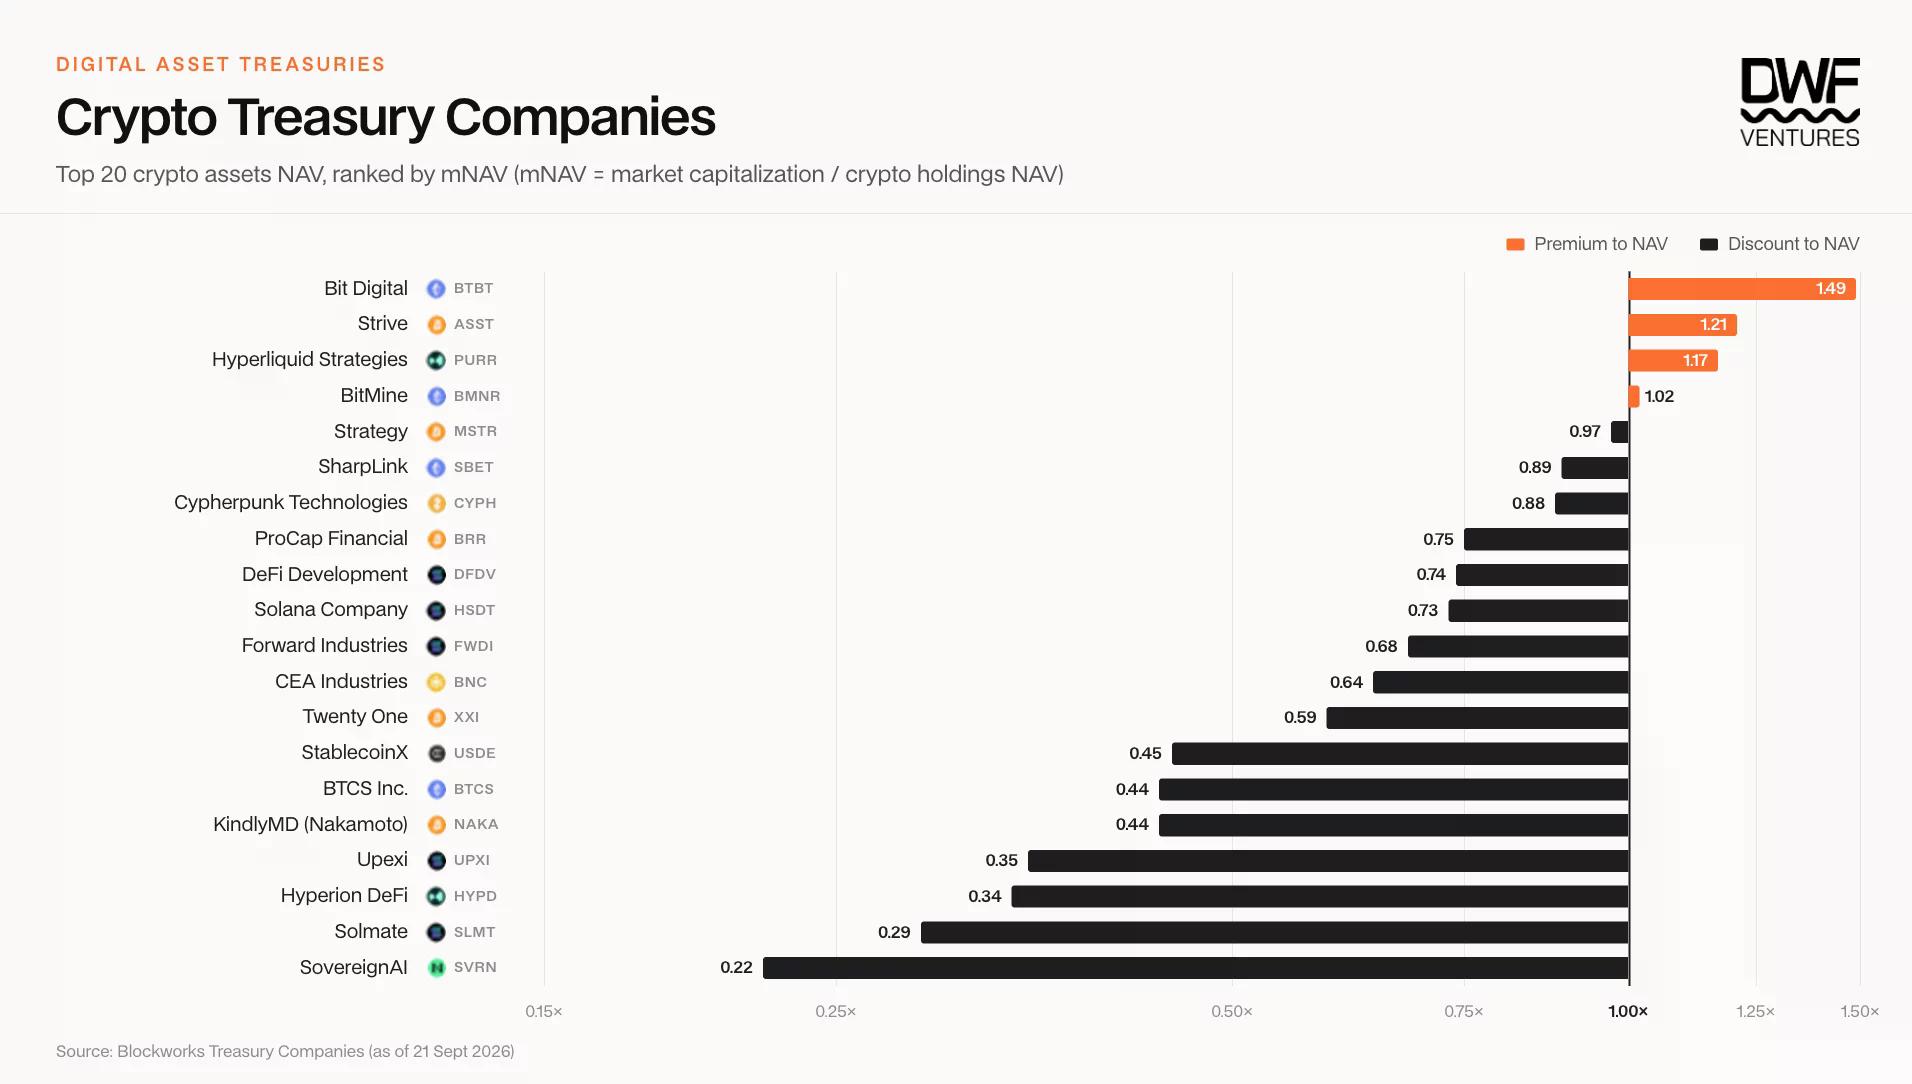
根據該分析,這項計算未納入債務與優先股。因此,投資人在將低 mNAV 視為公司整體資產折價之前,仍需另外檢視這些負債與權益義務。
分析指出,自這些公司開始採行庫藏策略以來,直接買入並持有底層代幣,整體而言通常比買進其股票帶來更佳報酬。即便某些股票表現領先,其超額報酬相較於持有一家公司的額外風險,通常也相當有限。
庫藏股並不像交易所交易基金那樣被設計成緊密追蹤代幣。其價格還取決於管理層何時買進加密資產、如何籌資、發行了多少新股,以及投資人是否預期公司會擴大持倉。
這種差異在較短期間內也相當明顯。分析發現,自 7 月以來,隨著部分公司 mNAV 從約 0.5–0.8 上升至 0.7–1.0,一些庫藏股跑贏其代幣 15% 至 40%。聚焦 Hyperliquid 的 PURR 與聚焦 Zcash 的 CYPH,在此期間分別較其對應代幣高出 31% 與 38%。
根據該分析,這幾個月間它們的每股代幣持有量變化不大。股價上漲的很大一部分,反而來自於在加密貨幣價格走升時,投資人願意為這些公司的曝險支付更高價格。作者發現,在大多數超過三個月的期間內,底層代幣仍是表現較強的一方。
近期一個美國案例顯示,庫藏股的波動可以有多快。9 月 20 日,crypto.news 報導,Strategy 截至 9 月 18 日收盤的一個月漲幅達 47.65%,而這段期間比特幣也同步回升。不過,該時間窗口內的股票報酬,並不足以說明自公司開始買入該資產以來,其相對比特幣的整體表現。
該分析將每股代幣持有量視為衡量庫藏公司進展的核心指標。當一家公司的股價高於其加密儲備價值時,它可以出售股票,將所得用於買進代幣,並有機會提高每一股現有股票所對應的資產支持量。
當 mNAV 低於 1 時,這個過程就會變得更困難。以折價發行新的普通股可能稀釋現有投資人,而延後募資又可能拖慢後續買進。公司也可以使用可轉換債或優先股,但每一種融資方式都附帶條款,普通股股東必須加以權衡。
根據分析,Strategy 已將可轉換債作為其比特幣融資的一部分。若股價達到約定條件,可轉債持有人可將其權利轉換為股票;在此之前,公司必須管理其資本結構所附帶的相關義務。分析警告,若融資環境變得更困難,優先股股息與其他承諾可能對儲備形成壓力。
近期美國申報文件也顯示,不同庫藏營運方對這些壓力的應對方式差異很大。如 Strategy 9 月更新所述,在報告週內,該公司既未買入比特幣,也未透過其 at-the-market 計畫出售股票。相反地,它斥資 1.763 億美元回購 STRC 優先股,並將其數位信用證券回購授權提高一倍至 20 億美元。
Strive 則採取了另一條路。9 月 14 日關於其最新比特幣購買的報導指出,這家在美上市公司利用 SATA 優先股所得,斥資約 3,660 萬美元買入 469 枚 BTC,使其截至 9 月 11 日的持倉達到 25,000 枚 BTC。其向美國證券交易委員會提交的文件,同時向投資人揭露了購買金額與所使用的融資工具。
分析指出,公司也可以透過質押、挖礦,或其代幣儲備以外的業務尋求報酬。這類收入可能在不出售核心加密持倉的情況下,增加可供股東分享的資源,但結果仍取決於營運成本與執行能力。
就 Bit Digital 而言,分析認為其雲端基礎設施業務 White Fiber,是其在數位資產價值下滑時,股價仍能維持溢價的一個原因。根據分析引用的財報資訊,White Fiber 貢獻了 Bit Digital 第二季超過 89% 的營收。
以太幣庫藏公司則透過質押提供了另一個例子。根據 BitMine 9 月 21 日的庫藏更新,在其接近 598 萬枚 ETH 的持倉中,已有超過 506 萬枚 ETH 進行質押。質押可以賺取額外 ETH,但股東持有的仍是一家公司,而其股價走勢可能與以太幣不同。
分析還提到 SharpLink 宣布配置 2 億美元至 stETH,以及與 Galaxy 合作設立 1.25 億美元的鏈上收益基金。至於聚焦 Zcash 的 CYPH,分析指出其礦機群據公司說法取得了該網路超過 18% 的發行量。每一項活動都讓投資人除了代幣持有數量外,還必須評估相應的營運決策。
市場可及性也已發生變化。該分析認為,庫藏股過去之所以獲得溢價,部分原因在於一些機構較容易買進上市股票,而非直接買進加密貨幣。隨著更多受監管基金與託管選項出現,作者預期,投資人在評價不同庫藏公司時,將更重視營運方本身、融資條件以及業務收入。
 ETH
 BTC