名義價值約 156 億美元的比特幣選擇權將在週五稍早於 Deribit 到期。根據 Deribit 按履約價分類的持倉明細,目前約有 182,000 枚 BTC 的未平倉合約,其中包括 106,200 份買權及 75,900 份賣權。
買權賦予買方在指定日期前、以指定價格買入比特幣的權利,但並非義務。賣權則相反,讓持有人可以按該價格賣出。交易者預期價格上漲時會買入買權;預期價格下跌時則會買入賣權。
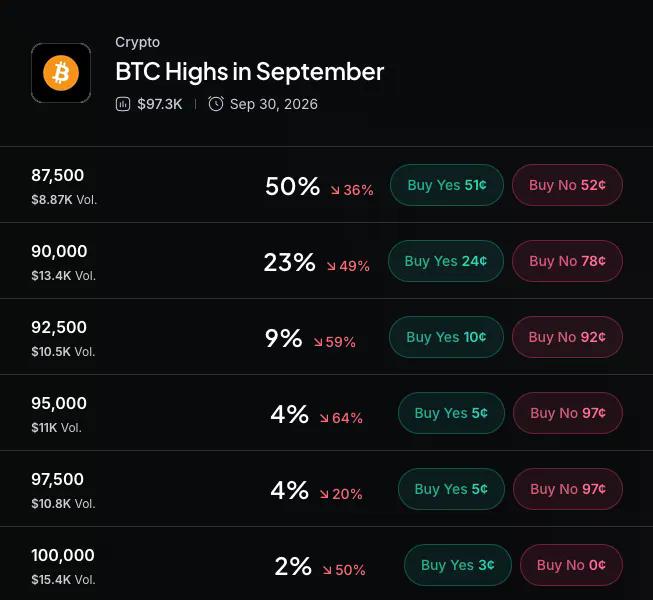
此處的賣買權比率為 0.71,代表買權明顯多於賣權,顯示市場正押注價格持續走高。根據加密貨幣恐懼與貪婪指數,這也與市場瀰漫的「貪婪」情緒大致一致。
這 156 億美元並非週五實際換手的現金,而是名義價值,亦即合約所代表的比特幣價值,而不是帳戶之間實際流動的資金。
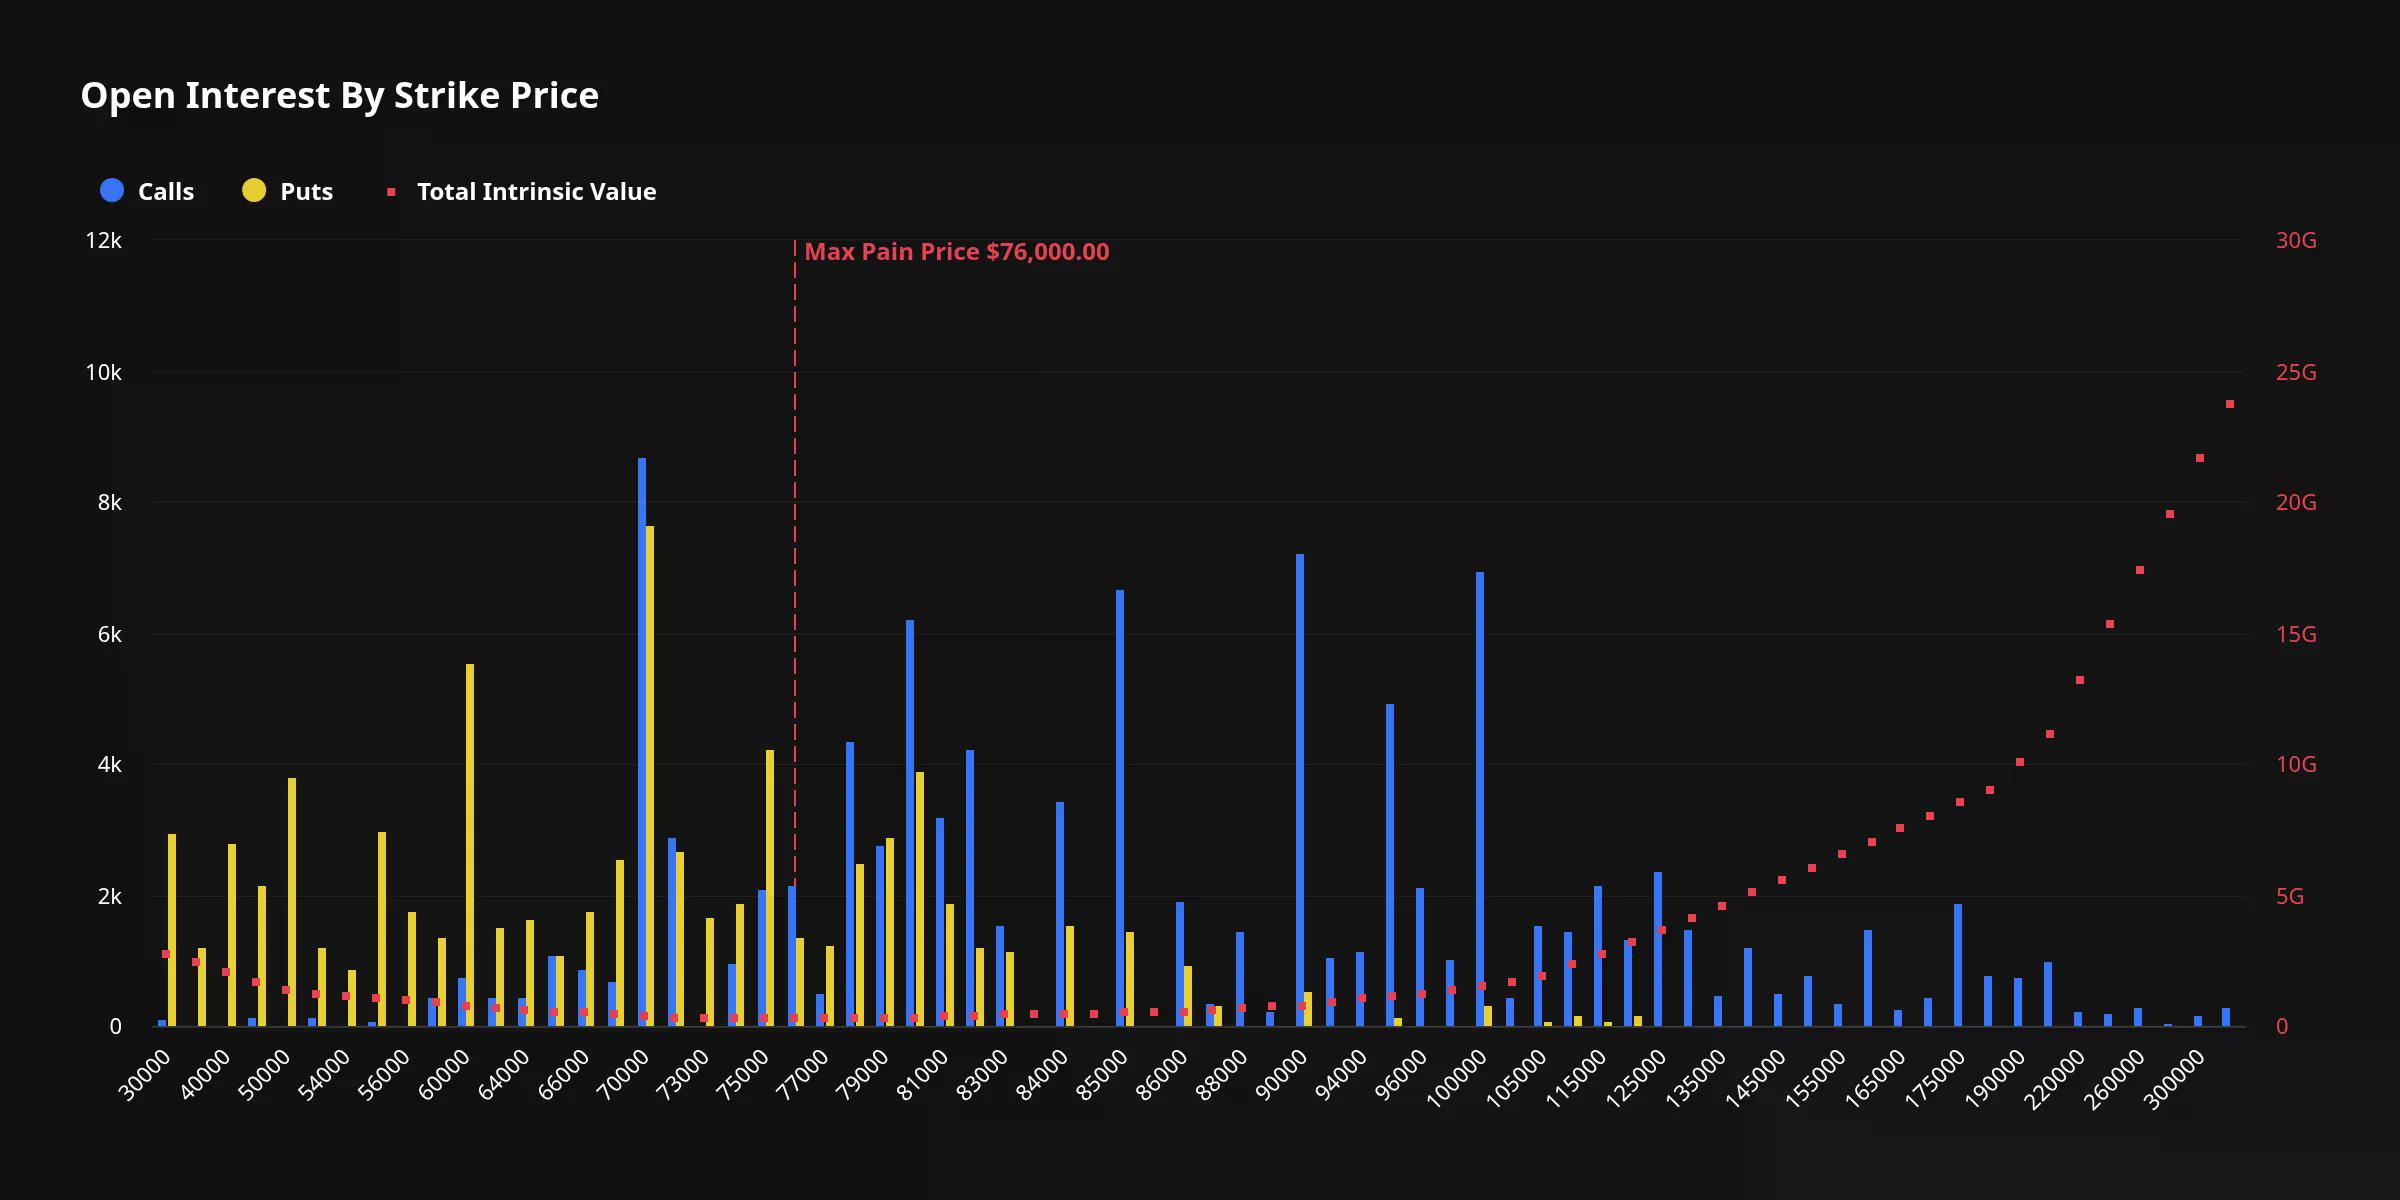
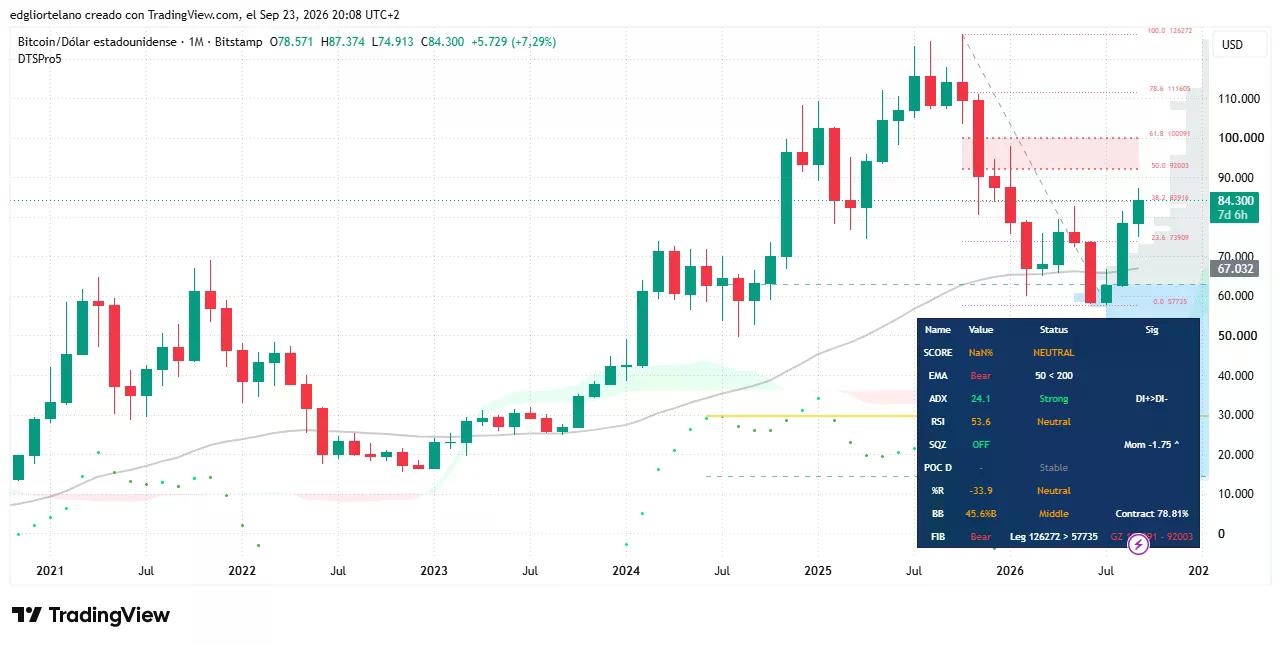
選擇權交易者關注一項稱為「最大痛點」的價位:在該價位,最多合約將到期歸零,理論上賣方有動機促使價格往此處靠攏。Deribit 的儀表板顯示,週五最大痛點位於 76,000 美元,較比特幣約 85,000 美元的價格低約 9,000 美元。
最大痛點對於預測比特幣最終落點的實際表現好壞不一,因此不應將所有籌碼押在這項指標上。
出售這些選擇權的機構必須隨價格變動,透過買入或賣出現貨比特幣來對沖風險敞口。當造市商持有買權空頭、而價格上漲時,他們通常會買入比特幣以維持避險,進而為既有漲勢增添動能。合約到期後,這類避險資金流將會消失——部分會展期至下一季,部分則會直接蒸發。
履約價的持倉集中度清楚顯示避險壓力聚集的位置。全盤最活躍的履約價是 70,000 美元;Deribit 的數據顯示,最大的買權部位(8,705 BTC)和最大的賣權部位(7,653 BTC)皆位於此處,意味著該價位同時承受來自雙向的避險壓力。
在買權方面,次大的部位位於 90,000 美元(7,222 BTC),其次為 100,000 美元(6,950 BTC)。在賣權方面,其餘最大的防禦性押注集中在 60,000 美元(5,571 BTC)及 75,000 美元(4,257 BTC)。
Deribit 的結算並非當天唯一的考驗。美國耐久財訂單、密西根大學 9 月消費者信心最終值,都將在選擇權到期前後數小時內公布;CME 的 9 月比特幣期貨也將於同日結算。
聯準會於 9 月 16 日將目標利率區間調升至 3.75% 至 4.00%,因此這些數據若出現任何意外,對比特幣等利率敏感型資產的影響將更為顯著。
無論如何,9 月向來容易考驗比特幣的動能。過去 13 年中,比特幣有 8 年在 9 月收跌;Decrypt 將此一模式稱為「紅色九月」。
但這一次,多頭似乎準備改寫歷史。
Deribit 的選擇權持倉將於週五世界協調時間 08:00 結算。七小時後,即世界協調時間 15:00,CME 期貨結算將為當天一連串考驗畫下句點。
 BTC