


Theo một phân tích mới từ DWF Ventures, các công ty kho bạc tài sản số phần lớn đã có hiệu suất kém hơn so với các đồng tiền mã hóa mà họ nắm giữ, khi chỉ có 4 trong số 20 công ty lớn nhất đang giao dịch cao hơn giá trị dự trữ token của họ.
DWF Ventures đã so sánh giá cổ phiếu của các công ty kho bạc crypto niêm yết công khai với hiệu suất của các token mà họ nắm giữ. Kết quả cho thấy phần lớn trong 20 công ty lớn nhất đang giao dịch với tỷ lệ giá trị thị trường trên giá trị tài sản ròng, hay mNAV, dưới 1, nghĩa là cổ phiếu của họ được định giá thấp hơn giá trị lượng crypto mà họ đang nắm giữ.
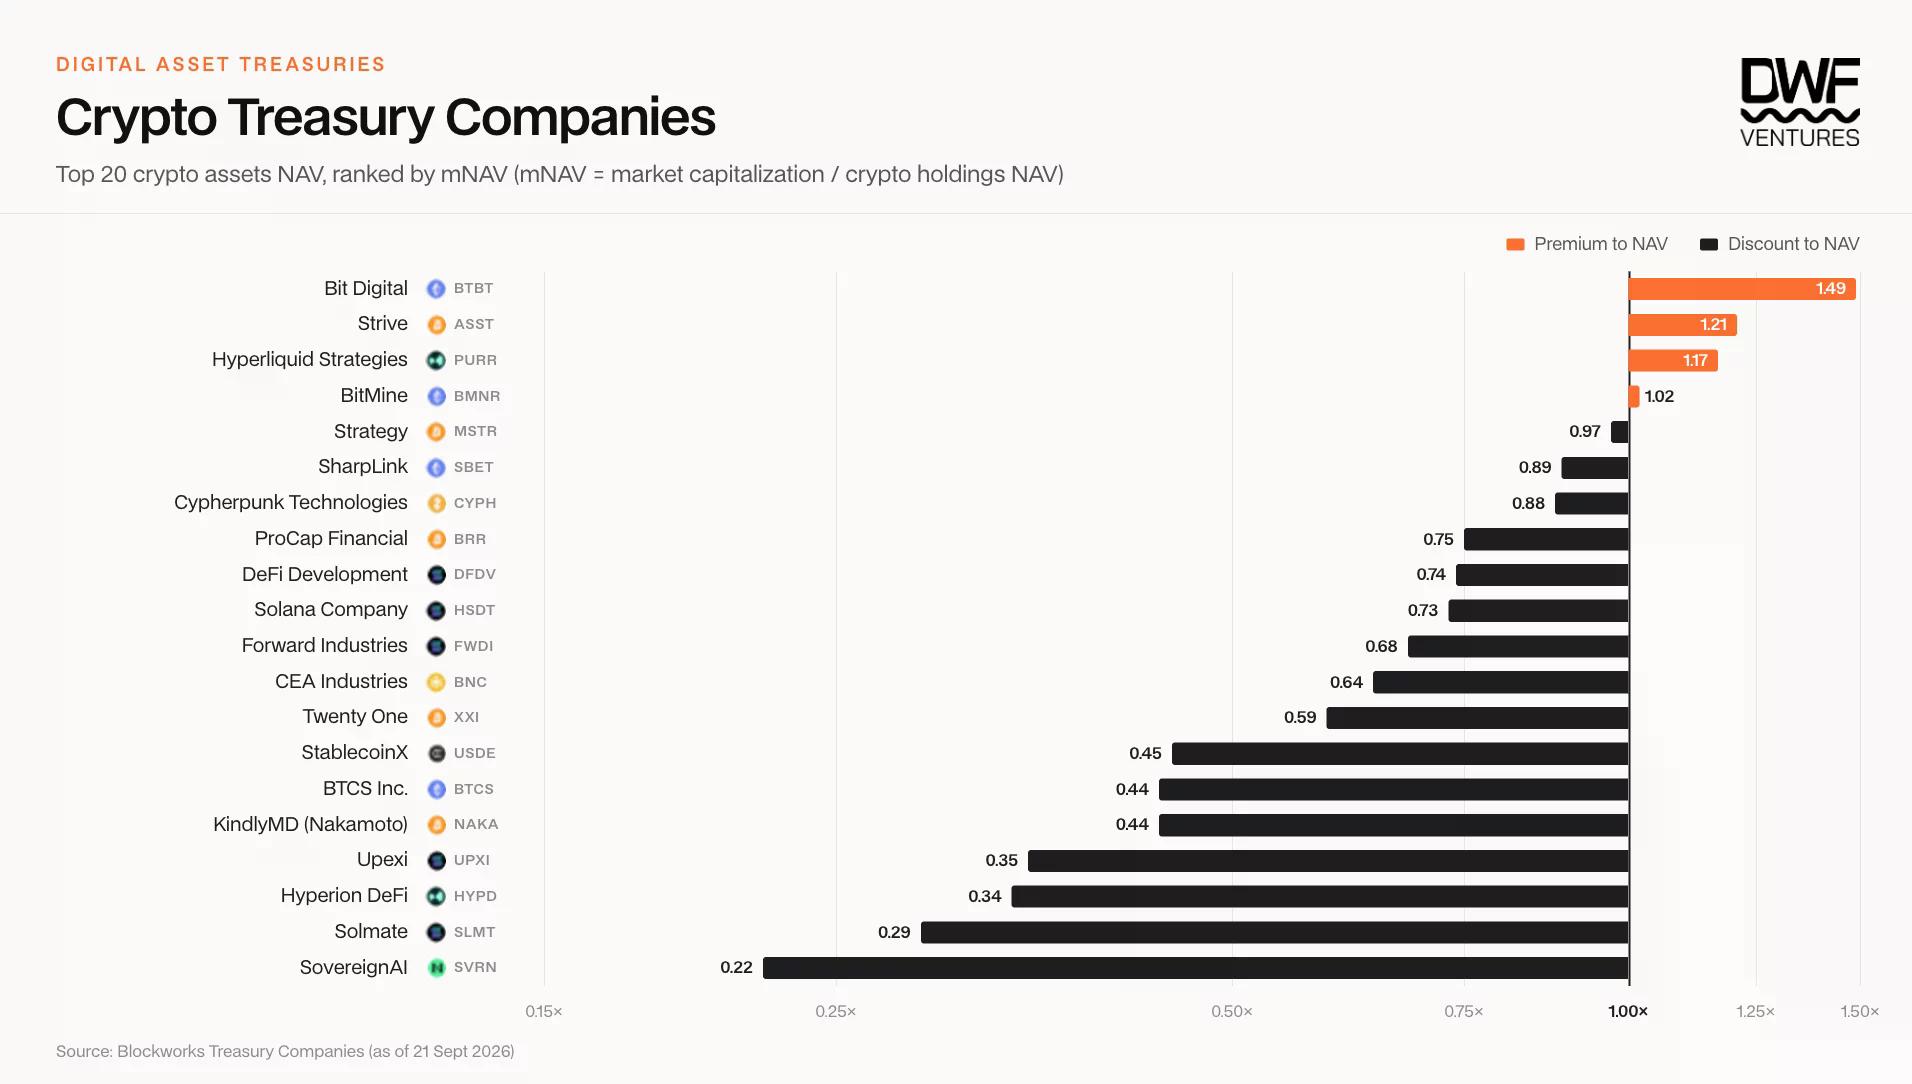
Theo phân tích, phép tính này không bao gồm nợ và cổ phiếu ưu đãi. Vì vậy, nhà đầu tư cần xem xét riêng các nghĩa vụ đó trước khi coi mNAV thấp là một mức chiết khấu áp lên toàn bộ tài sản mà công ty sở hữu.
Phân tích cho thấy kể từ khi các công ty bắt đầu chiến lược kho bạc, việc mua và nắm giữ token cơ sở nhìn chung đem lại lợi nhuận tốt hơn so với mua cổ phiếu của họ. Ngay cả trong những trường hợp cổ phiếu vượt trội hơn, mức lợi nhuận vượt trội đó thường khá nhỏ nếu so với các rủi ro bổ sung đi kèm với việc sở hữu một doanh nghiệp.
Một cổ phiếu kho bạc không bám sát giá token theo cách mà một quỹ ETF được thiết kế để làm. Giá của nó còn phụ thuộc vào thời điểm ban lãnh đạo mua crypto, cách họ huy động tiền mặt, số lượng cổ phiếu mới được phát hành, và liệu nhà đầu tư có kỳ vọng công ty sẽ mở rộng lượng nắm giữ hay không.
Sự khác biệt này cũng thể hiện rõ trong các giai đoạn ngắn hơn. Kể từ tháng 7, phân tích cho thấy một số cổ phiếu kho bạc đã vượt token của mình từ 15% đến 40% khi tỷ lệ mNAV của chúng tăng từ khoảng 0,5–0,8 lên 0,7–1,0. PURR tập trung vào Hyperliquid và CYPH tập trung vào Zcash ghi nhận mức lợi nhuận cao hơn lần lượt 31% và 38% so với các token tương ứng trong giai đoạn đó.
Theo phân tích, lượng token trên mỗi cổ phiếu của các công ty này thay đổi rất ít trong những tháng đó. Phần lớn mức tăng của cổ phiếu đến từ việc nhà đầu tư sẵn sàng trả giá cao hơn để tiếp cận các công ty này khi giá crypto đi lên. Các tác giả nhận thấy token cơ sở vẫn là tài sản có hiệu suất mạnh hơn trong phần lớn các giai đoạn dài hơn ba tháng.
Một ví dụ gần đây tại Mỹ cho thấy cổ phiếu kho bạc có thể biến động nhanh đến mức nào. Vào ngày 20/9, crypto.news đưa tin cổ phiếu Strategy đã tăng 47,65% trong một tháng tính đến khi đóng cửa ngày 18/9, trong giai đoạn Bitcoin cũng phục hồi. Tuy nhiên, mức sinh lời của cổ phiếu trong khung thời gian đó không cho thấy nó đã hoạt động ra sao so với Bitcoin kể từ khi công ty bắt đầu mua tài sản này.
Phân tích xác định lượng token trên mỗi cổ phiếu là một thước đo cốt lõi về tiến triển của một công ty kho bạc. Khi cổ phiếu của doanh nghiệp giao dịch cao hơn giá trị dự trữ crypto, công ty có thể bán cổ phiếu, dùng số tiền thu được để mua token và qua đó có khả năng tăng lượng tài sản bảo chứng cho mỗi cổ phiếu hiện hữu.
Quá trình đó trở nên khó hơn khi mNAV giảm xuống dưới 1. Việc bán cổ phiếu phổ thông mới với mức chiết khấu có thể làm pha loãng cổ đông hiện tại, trong khi trì hoãn huy động vốn có thể làm chậm các đợt mua tiếp theo. Các công ty cũng có thể dùng nợ chuyển đổi hoặc cổ phiếu ưu đãi, nhưng mỗi phương thức tài trợ đều đi kèm những điều khoản mà cổ đông phổ thông cần cân nhắc.
Theo phân tích, Strategy đã sử dụng nợ chuyển đổi như một phần trong chiến lược tài trợ Bitcoin của mình. Người nắm giữ chứng khoán chuyển đổi có thể đổi quyền lợi của họ lấy cổ phiếu nếu giá cổ phiếu đạt các điều kiện đã thỏa thuận; cho đến lúc đó, công ty phải quản lý các nghĩa vụ gắn với cấu trúc vốn của mình. Phân tích cảnh báo rằng cổ tức ưu đãi và các cam kết khác có thể gây áp lực lên dự trữ nếu việc tài trợ trở nên khó khăn hơn.
Các hồ sơ nộp gần đây tại Mỹ cho thấy các đơn vị vận hành kho bạc có thể phản ứng rất khác nhau trước những yêu cầu đó. Như đã đề cập trong bản cập nhật tháng 9 của Strategy, công ty không mua Bitcoin và cũng không bán cổ phiếu nào thông qua chương trình at-the-market trong tuần được báo cáo. Thay vào đó, công ty đã chi 176,3 triệu USD để mua lại cổ phiếu ưu đãi STRC và tăng gấp đôi hạn mức mua lại chứng khoán tín dụng số lên 2 tỷ USD.
Strive đi theo một hướng khác. Một báo cáo ngày 14/9 về thương vụ mua Bitcoin mới nhất của công ty cho biết doanh nghiệp niêm yết tại Mỹ đã mua 469 BTC với giá khoảng 36,6 triệu USD bằng nguồn tiền thu được từ cổ phiếu ưu đãi SATA, nâng tổng lượng nắm giữ lên 25.000 BTC tính đến ngày 11/9. Hồ sơ nộp lên SEC của công ty cung cấp cho nhà đầu tư cả giá trị giao dịch mua lẫn loại chứng khoán được dùng để tài trợ cho thương vụ.
Phân tích cho biết các công ty cũng có thể tìm kiếm lợi nhuận từ staking, mining hoặc các mảng kinh doanh nằm ngoài lượng token dự trữ của họ. Nguồn thu đó có thể làm tăng nguồn lực sẵn có cho cổ đông mà không cần bán lượng crypto cốt lõi đang nắm giữ, dù kết quả còn phụ thuộc vào chi phí vận hành và khả năng triển khai.
Với Bit Digital, phân tích chỉ ra mảng hạ tầng đám mây White Fiber là lý do khiến cổ phiếu của công ty duy trì được mức premium trong khi giá trị tài sản số suy giảm. Theo thông tin lợi nhuận được trích dẫn trong phân tích, White Fiber đóng góp hơn 89% doanh thu quý II của Bit Digital.
Các công ty kho bạc Ether là một ví dụ khác thông qua staking. Theo bản cập nhật kho bạc ngày 21/9, BitMine đã stake hơn 5,06 triệu ETH trên tổng lượng nắm giữ gần 5,98 triệu ETH. Staking có thể tạo thêm ETH, nhưng cổ đông vẫn đang sở hữu cổ phần của một công ty có giá cổ phiếu có thể biến động khác với Ether.
Phân tích cũng đề cập đến việc SharpLink công bố phân bổ 200 triệu USD vào stETH và một quỹ lợi suất on-chain trị giá 125 triệu USD cùng Galaxy. Với CYPH tập trung vào Zcash, báo cáo nhấn mạnh đến đội máy đào mà công ty cho biết đã nhận hơn 18% lượng phát thải của mạng lưới. Mỗi hoạt động như vậy đều tạo ra một quyết định vận hành để nhà đầu tư đánh giá song song với số lượng token mà công ty nắm giữ.
Khả năng tiếp cận cũng đã thay đổi. Phân tích lập luận rằng cổ phiếu kho bạc trước đây từng được giao dịch với mức premium một phần vì một số tổ chức có thể mua cổ phiếu niêm yết dễ hơn so với mua crypto trực tiếp. Khi có thêm nhiều quỹ được quản lý và các lựa chọn lưu ký hơn, các tác giả kỳ vọng nhà đầu tư sẽ đặt trọng số lớn hơn vào đơn vị vận hành, các điều khoản tài trợ và thu nhập kinh doanh khi định giá công ty kho bạc này so với công ty kho bạc khác.


 ETH
 BTC