Переказати
Чому акції Google впали після найкращого року в історії
 Abdul Razzaq2026-02-22
Компанія Alphabet Inc. нещодавно повідомила про вражаючий четвертий квартал 2025 року, подолавши позначку 400 мільярдів доларів прибутку за рік вперше в історії. Незважаючи на це, вона зафіксувала рекордний чистий прибуток у розмірі 132,17 мільярда доларів за рік.
Справжні причини розпродажу та інвестиційна теза Alphabet щодо ШІ на 2026–2030 роки
Коли компанія повідомляє про рекордні доходи, зростання прибутку та прискорення зростання майже в кожному бізнес-сегменті, інвестори зазвичай очікують святкування. Однак Alphabet Inc. здивувала ринки на початку 2026 року, коли її акції різко впали, незважаючи на один із найсильніших звітів про прибутки в її історії. Alphabet перевищила $400 мільярдів річного доходу, перевершила очікування аналітиків за ключовими показниками та продемонструвала швидкий імпульс у галузі штучного інтелекту та хмарних обчислень. Проте акції впали більш ніж на 6% одразу після публікації результатів. Це очевидне протиріччя підкреслює важливу істину про сучасні фондові ринки: акції торгуються на майбутніх очікуваннях, а не на минулих показниках. Alphabet більше не оцінюється як зріла рекламна компанія.
Інвестори тепер розглядають її як одного з центральних будівельників інфраструктури економіки ШІ. Отже, нещодавній розпродаж був менше пов’язаний з якістю прибутків, а більше з єдиним питанням, яке домінує на Уолл-стріт: чи може Alphabet перетворити величезні витрати на ШІ на стабільні довгострокові прибутки? Розуміння цього зсуву є важливим для оцінки перспектив акцій Google на 2026 рік і надалі.
Рекордні фінансові показники: Найсильніший рік Alphabet
Останні фінансові результати Alphabet підтвердили її домінування в багатьох технологічних секторах. У четвертому кварталі 2025 року дохід досяг $113,83 мільярда, що становить 18% зростання порівняно з попереднім роком і значно перевищує консенсус-оцінки. Розбавлений прибуток на акцію зріс до $2,82, тоді як чистий прибуток збільшився майже на 30% до $34,46 мільярда. За весь рік Alphabet досягла історичної віхи, отримавши $402,84 мільярда річного доходу разом із $132,17 мільярда чистого прибутку, що є найвищими показниками для компанії. Зростання було широким, а не сконцентрованим в одному підрозділі. Google Пошук залишався стійким, підписки на YouTube розширилися, а Google Cloud став великим джерелом прибутку, а не спекулятивною інвестицією. Генеральний директор Сундар Пічаї підкреслив, що інтеграція ШІ в продукти, особливо через сімейство моделей Gemini, змінює те, як користувачі шукають, створюють і взаємодіють з цифровими послугами. На папері результати виглядали бездоганно. Однак ринки зосередилися на тому, що буде далі.
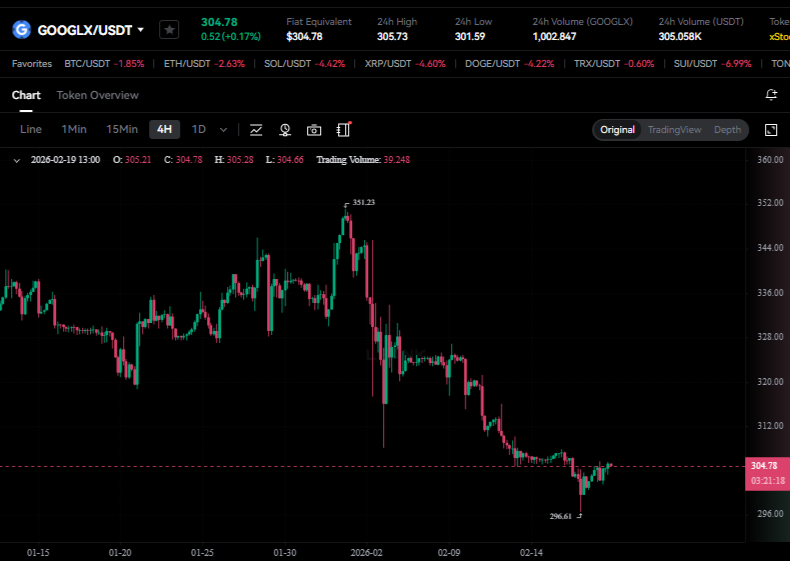
Чому акції Google впали, незважаючи на винятковий прибуток
Розпродаж не був спричинений слабкими основними бізнес-показниками. Натомість він відобразив дискомфорт інвесторів щодо майбутньої стратегії розподілу капіталу Alphabet. Alphabet оголосила прогнозовані капітальні витрати на 2026 рік у розмірі від $175 мільярдів до $185 мільярдів, що майже вдвічі більше, ніж витрати попереднього року, і значно перевищує очікування аналітиків. Ці величезні інвестиції спрямовані насамперед на:
- Центри обробки даних ШІ
- спеціалізовані мікросхеми та чіпи TPU
- розширення хмарної інфраструктури
- можливості широкомасштабного навчання моделей
Хоча стратегічно логічні, такі витрати створюють короткостроковий фінансовий тиск. Великі капітальні витрати (Capex) зменшують вільний грошовий потік, відтерміновують дохід для акціонерів та збільшують ризик виконання. Паралельно Alphabet трохи скоротила зворотний викуп акцій та підтримувала стабільну дивідендну політику, сигналізуючи, що керівництво має намір віддати пріоритет довгостроковому домінуванню в інфраструктурі, а не короткостроковому задоволенню ринку. Таким чином, реакція ринку була раціональною: інвестори не ставлять під сумнів силу Alphabet, а лише терміни монетизації ШІ.
Стратегічна трансформація Alphabet: Від рекламного гіганта до компанії-інфраструктурника ШІ
Протягом двох десятиліть Google була, по суті, рекламною компанією, що ґрунтувалася на домінуванні в пошуку. Ця ідентичність швидко змінюється. Alphabet позиціонує себе як одну з основних платформ, що лежать в основі глобальної економіки ШІ, безпосередньо конкуруючи з Microsoft, Amazon та лідерами нової екосистеми ШІ. Цей перехід пояснює як оптимізм, так і невизначеність щодо акцій.
Google Cloud: Новий двигун зростання
Найбільш значущою структурною зміною всередині Alphabet є зростання Google Cloud. Дохід від хмарних сервісів досяг $17,66 мільярда в 4-му кварталі, зростаючи на 48% порівняно з попереднім роком, тоді як операційний прибуток збільшився більш ніж удвічі до $5,31 мільярда. Ще важливішим є обсяг майбутніх контрактів, який розширився приблизно до $240 мільярдів, що свідчить про стійкий попит з боку підприємств. Компанії по всьому світу поспішають інтегрувати ШІ в робочі процеси, і Google Cloud надає обчислювальну основу, необхідну для цього переходу. На відміну від рекламних доходів, які коливаються залежно від економічних циклів, корпоративні хмарні контракти створюють передбачувані довгострокові потоки доходу. Якщо поточні темпи зростання збережуться, Google Cloud може перетворитися на основний рушій оцінки Alphabet до кінця 2020-х років.
Рекламний бізнес: Все ще грошова машина
Незважаючи на ажіотаж навколо ШІ, реклама залишається фінансовою основою Alphabet. Google Пошук приніс понад $63 мільярди квартального доходу, демонструючи надзвичайну стійкість навіть на тлі конкуренції з боку чат-інтерфейсів ШІ та платформ коротких відео. Інтеграція Gemini AI у результати пошуку покращила ефективність таргетингу та продуктивність рекламодавців, компенсуючи конкурентні загрози від таких платформ, як OpenAI та TikTok. Зростання реклами на YouTube дещо сповільнилося, що відображає зміни в моделях уваги споживачів та жорсткіші маркетингові бюджети. Однак послуги за підпискою, такі як YouTube Premium та Google One, продовжують розширювати потоки постійного доходу, перевищивши 325 мільйонів передплатників у всьому світі. Висновок очевидний: реклама, можливо, більше не визначатиме майбутній наратив Alphabet, але вона все ще фінансує її амбіції в галузі ШІ.
Масштабування ШІ та операційна ефективність
Стратегія ШІ Alphabet обертається навколо масштабу. Платформа Gemini тепер обробляє мільярди токенів за хвилину, обслуговуючи сотні мільйонів користувачів щомісяця. Важливо, що Alphabet повідомила про зниження витрат на виведення ШІ на 78%, демонструючи покращення ефективності в міру дозрівання інфраструктури. Водночас зростання кількості персоналу різко сповільнилося, що свідчить про посилення операційної дисципліни. Керівництво, схоже, зосереджено на тому, щоб розширення ШІ не призвело до постійного зростання операційних витрат. Цей баланс між агресивними інвестиціями та контролем витрат визначить, чи збереже Alphabet свої історично високі прибутки.
Справжня інвестиційна дискусія: Капітальні витрати сьогодні проти прибутку завтра
Занепокоєння ринку зводиться до ефективності капіталу. Великі інфраструктурні витрати історично визначають технологічні поворотні моменти. Подібний скептицизм оточував Amazon під час її раннього хмарного розширення та Microsoft під час переходу на корпоративне програмне забезпечення. В обох випадках короткостроковий тиск на прибуток зрештою сприяв довгостроковому домінуванню. Alphabet намагається здійснити подібну трансформацію. Інвестори повинні вирішити, чи поточні витрати на ШІ є безрозсудними надмірними витратами, чи унікальною можливістю в історії для забезпечення технологічного лідерства. Відповідь залежатиме від того, наскільки швидко послуги ШІ генеруватимуть відчутні потоки доходу. '
Прогноз на 2026 рік: Ключові фактори для акцій Google
Кілька змінних формуватимуть динаміку акцій Alphabet протягом наступного року. По-перше, стабільне зростання хмарних технологій понад 40% щорічно підтвердило б інвестиційну тезу керівництва. По-друге, збереження високих показників рентабельності пошукової реклами залишатиметься ключовим для фінансування розширення ШІ. По-третє, ринки уважно стежитимуть за доказами того, що продукти ШІ призводять до прямої монетизації, а не лише до зростання кількості користувачів. Якщо Alphabet продемонструє чітку віддачу від своїх інфраструктурних витрат до кінця 2026 року, мультиплікатори оцінки можуть знову зрости. Однак відсутність прогресу може змусити інвесторів звернутися до компаній з швидшою видимістю грошового потоку.
Настрої аналітиків та перспектива оцінки
Акції Alphabet наразі торгуються з преміальним мультиплікатором прибутку відносно традиційних технологічних фірм. Ця оцінка відображає віру інвесторів у те, що компанія знаходиться в центрі наступної комп'ютерної революції. Бичачий сценарій передбачає, що Alphabet стане домінуючим постачальником інфраструктури ШІ, корпоративних інструментів та інтелектуальних пошукових систем. У цьому випадку поточна слабкість ціни може нагадувати минулі можливості для купівлі під час попередніх технологічних переходів. Ведмежий сценарій зосереджується на ризику виконання. Якщо конкуренція в галузі ШІ посилиться або терміни монетизації розтягнуться довше, ніж очікувалося, компресія оцінки може продовжитися, незважаючи на високі доходи.
Довгостроковий прогноз: Alphabet після 2030 року
Заглядаючи далі в майбутнє, траєкторія Alphabet залежить від того, чи стане ШІ таким же економічно трансформаційним, як колись мобільні обчислення або хмарна інфраструктура. У разі успіху Alphabet може перетворитися на щось ближче до постачальника цифрових комунальних послуг, що забезпечує глобальні інтелектуальні системи. Пошук, реклама, хмара, автономне керування та помічники ШІ функціонуватимуть як взаємопов'язані шари єдиної екосистеми. Мало які компанії володіють даними, інфраструктурою, інженерними талантами та фінансовими ресурсами, необхідними для реалізації таких амбіцій у масштабі.
Останні думки: Чи варто купувати акції Google після падіння?
Недавнє падіння акцій Alphabet не свідчить про слабкість бізнесу. Натомість воно знаменує перехідний етап, коли ринки переоцінюють очікування щодо масових інвестицій у ШІ. Для довгострокових інвесторів, які готові до волатильності, розпродаж може стати можливістю отримати доступ до однієї з компаній, найглибше інтегрованих у майбутнє штучного інтелекту. Однак для короткострокових трейдерів акції Google вступили у «період доказів». Тепер компанія має продемонструвати, що безпрецедентні витрати перетворюються на відчутні прибутки. Наступні дванадцять місяців, ймовірно, визначать, чи стане стратегія ШІ Alphabet однією з найвеличніших історій перетворень у технологічній історії, чи дорогим експериментом, який випробував терпіння інвесторів. У будь-якому випадку, акції Google більше не є лише історією пошуку. Тепер це ставка на саму інфраструктуру епохи ШІ.
Відмова від відповідальності: Торгівля акціями та ф'ючерсами пов'язана зі значним ризиком втрат. Наданий аналіз призначений виключно для інформаційних цілей і не є фінансовою порадою. Завжди проводьте власне ретельне дослідження (DYOR) та обережно керуйте своїми ризиками.