Чи вб’ють стейблкоїни ваш банківський рахунок? Moody's каже, що поки ні — але слідкуйте за найближчими п’ятьма роками
 el****@gmail.com2026-04-23
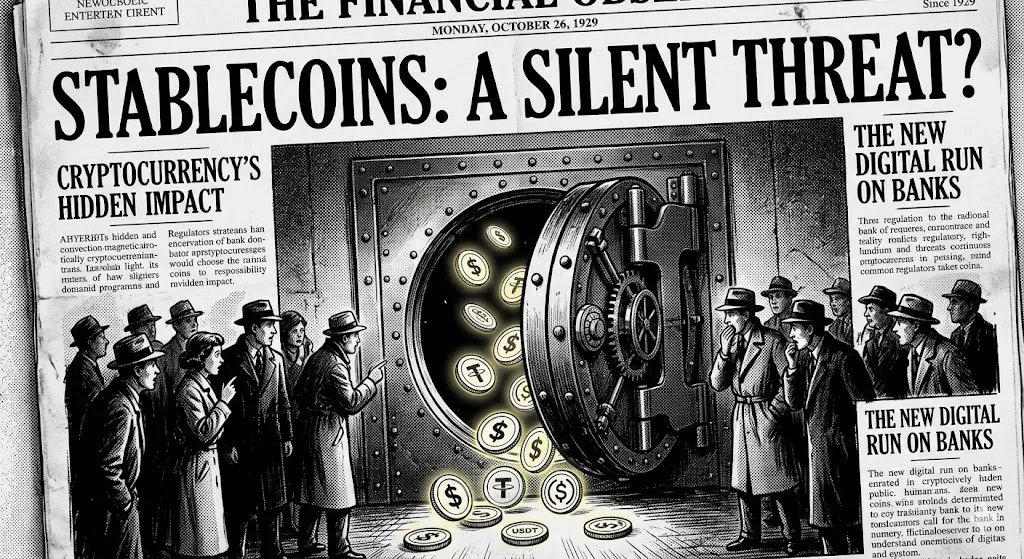
Moody's заявляє, що стейблкоїни не становлять негайної загрози для банків, але Jefferies попереджає про відтік депозитів у розмірі 3–5% протягом п'яти років на тлі того, як ринок очікує $1 трильйон.
Банкам не загрожує безпосередня небезпека від стейблкоїнів. Це коротка версія того, що нещодавно повідомив журналістам Абхі Срівастава, віцепрезидент Moody's Investors Service Digital Economy Group. Довша версія цікавіша — і значно незручніша для будь-кого, хто керує традиційним банком.
Капіталізація ринку стейблкоїнів наприкінці минулого року перевищила 300 мільярдів доларів, що на 49% більше, ніж роком раніше. Обсяг розрахунків досяг приблизно 9 трильйонів доларів у 2025 році, що приблизно на 87% більше, ніж у 2024 році. Це не малі цифри. Проте Срівастава вважає, що короткострокова загроза банківській системі обмежена — головним чином тому, що регулятори США, принаймні на даний момент, заборонили стейблкоїнам приносити прибуток. Відсутність прибутку означає менше стимулів для звичайних вкладників переводити гроші з ощадних рахунків у цифрові долари. Цей захист дає банкам деякий час. Питання в тому, чи скористаються вони ним.
Заборона на прибутковість виконує важку роботу
Закон GENIUS забороняє пасивним власникам стейблкоїнів отримувати прибуток від своїх балансів, і ця заборона є основним фактором того, що стейблкоїни не спричиняють масового вилучення вкладів. Якщо немає стимулу виводити ваші USDC для створення надзвичайного фонду за межами високодохідного ощадного рахунку, який ви маєте зараз, ви, швидше за все, залишите їх там, як розуміють банки. Однак це може змінитися.
На початку року президент Bank of America Брайан Мойніхан застеріг, що коли високодохідні ощадні рахунки зможуть генерувати відсотки в майбутньому, до 6 трильйонів доларів депозитів потенційно можуть перейти до продуктів, пов’язаних зі стейблкоїнами. Jefferies провели аналогічний аналіз, виявивши, що прийняття стейблкоїнів може в кінцевому підсумку призвести до зменшення основних депозитів у банках на 3%-5% протягом наступних п’яти років, що спричинить 3% зменшення середнього прибутку банків через вартість фінансування. Однак ані Bank of America, ані Jefferies не очікують, що це спричинить якісь серйозні негативні наслідки для банків, проте обидва банки визнають, що чим довше це триває, тим важче стає для банків математично.
Для чого насправді використовуються стейблкоїни
Аналіз Moody's стає детальнішим. Срівастава не говорив, що стейблкоїни неважливі; він сказав, що їхнє поточне використання не впливає на роздрібні банки. Наразі діяльність фактично відбувається на інституційному рівні. Банки використовують стейблкоїни, забезпечені державними облігаціями, такі як Citi та SocGen, для полегшення переміщення внутрішньоденної ліквідності між інвестиційними фондами, кредитними пулами та торговими майданчиками. Moody's наводить JPM Coin від JPMorgan як приклад того, як токени депозитів можуть бути накладені на поточні банківські системи та полегшувати програмовані платежі без порушення базової основної банківської системи. JPM Coin та депозитні токени загалом відповідають новим та відмінним властивостям стейблкоїнів, найпомітнішою з яких є можливість здійснювати однорангові транзакції з програмованістю.
Це кардинально відрізняється від сценарію роздрібного апокаліпсису. Переміщення грошей між інституційними контрагентами о 3 ранку в неділю за допомогою стейблкоїнів зовсім не те саме, що зняття коштів споживачами з рахунку Chase. Погляд Moody's на стейблкоїни, забезпечені фіатними валютами, та токенізовані депозити полягає в тому, що вони еволюціонують у те, що Moody's називає «цифровою готівкою», або рівнем «сантехніки» нашої фінансової системи, а не повною заміною наших поточних систем (принаймні, поки що).
Проблема законодавства, яку ніхто не вирішив
Причина того, що безпосередня загроза залишається низькою, полягає в тому, що Конгрес все ще працює над своїм завданням. Закон CLARITY — комплексний законопроєкт про регулювання ринків криптовалют, включаючи визначення того, які відомства регулюють яких постачальників стейблкоїнів — залишається заблокованим у Банківському комітеті Сенату. Coinbase працювала з групою інших криптокомпаній, щоб протистояти попереднім версіям законопроєкту з двох причин: відсутність правового захисту для розробників програмного забезпечення з відкритим вихідним кодом; та запровадження заборони на токени, що приносять дохід. Законопроєкт продовжує обговорюватися між сторонами протягом кількох місяців, і кінця цьому не видно.
Наслідком цього глухого кута є те, що регуляторна невизначеність триває довше, ніж бажає будь-яка зі сторін. Банки не підпадають під регуляторну конкуренцію з боку криптокомпаній, тоді як вони продовжують перебувати в регуляторному невизначеному стані. Криптокомпанії не можуть розробляти продукти, які користувачі явно хочуть використовувати на ринку. Люди, які отримують доступ до дешевших/швидших міжнародних платежів за допомогою своїх мобільних пристроїв, залишаються в режимі очікування. Поточний стан цих двох сторін є нестійким.
Ризики, яким не приділяється достатньо уваги
Moody's не буде бити на сполох щодо небезпеки для банківської системи. Вони пишуть: "Існує низка можливих проблем, які ми можемо уявити, що підуть не так із зростанням системи стейблкоїнів": Баги смартконтрактів; Відмови оракулів; Кіберзагрози для зберігачів; та Фрагментація системи через конкуруючі блокчейн-мережі.
Це може статися на більших, цінніших ринках; тому загальний ризик збою набагато вищий для кожного результату, оскільки рівень транзакційної активності на інфраструктурі стейблкоїнів зростатиме в майбутньому.
Важливим також є березневий 2026 року випуск офіційної методології рейтингу стейблкоїнів від Moody's: ця методологія застосовується лише до повністю забезпечених стейблкоїнів, які відповідають ряду детальних вимог, включаючи наявність резервів, відокремлених від балансу емітента. Алгоритмічні стейблкоїни, які зазнали величезних збоїв з моменту їх створення у 2022 році, не мають методології рейтингу і, таким чином, не розглядаються як варіанти для інвесторів на основі методології Moody's.
Таким чином, виключення алгоритмічних стейблкоїнів свідчить про те, що вони не можуть бути надійно оцінені або виміряні за ризиком Moody's; отже, Moody's не вважає їх гідними інструментами для включення в інвестиції.
Питання п'яти років
Аналітики, які стверджують, що стейблкоїни «не становлять безпосередньої загрози», ще не сказали, що стейблкоїни взагалі не становлять ризику для банків у довгостроковій перспективі. Згідно з дослідженням Jefferies, не буде дивним, якщо ринок стейблкоїнів наблизиться до 800 мільярдів – 1,15 трильйона доларів протягом наступних п'яти років; на цьому рівні, незалежно від того, чи будуть введені обмеження на прибутковість, буде зрозуміло, що традиційне депозитне фінансування зіткнеться зі значно посиленою конкуренцією.
Банки, які використали ці кілька років регуляторної невизначеності для створення власних токенізованих платіжних продуктів, як це зробив JPMorgan, повинні зрештою мати перевагу порівняно з тими банками, які припускали, що заморожування отримання державного схвалення для продуктів на основі стейблкоїнів триватиме нескінченно.
Коментарі Срівастави були дуже обґрунтованими та виваженими (як і слід було очікувати від аналітика Moody's). Якщо читати між рядками його заяв, вони не такі позитивні, як здається з заголовків звіту його фірми. Він використовує термін «короткостроковий» для визначення часових рамок. Це не є постійним станом. Ринок стейблкоїнів швидко зростає; інституційна участь на ринку стейблкоїнів зараз значна; а закони, які захищають безпеку роздрібних депозитів, можуть легко бути змінені. Отже, банки мають часові рамки. Питання, яке потрібно чесно поставити: чи визнали банки цей період часу як часові рамки?