Зіткнення стейблкоїнів: інновації проти контролю банків

Американські законодавці та банки опинилися в зростаючому конфлікті через стейблкоїни. Інновації просуваються, але опір залишається сильним.
Законодавці та банки США занурені у зростаюче протистояння навколо стейблкоїнів. Інновації розвиваються, але опір сильний. Питання полягає в тому, чи зміцнить компроміс фінанси — чи створить нові вразливості.
Вашингтон проти Волл-стріт: битва за високі ставки
Між федеральним урядом і традиційними фінансовими установами розгортається чітка боротьба за владу. У той час як регулятори прискорюють прогрес у політиці щодо стейблкоїнів, банки чинять витончений опір. Те, що здається сухою політичною розбіжністю, насправді є висококонкурентною боротьбою за те, хто контролюватиме майбутнє грошей.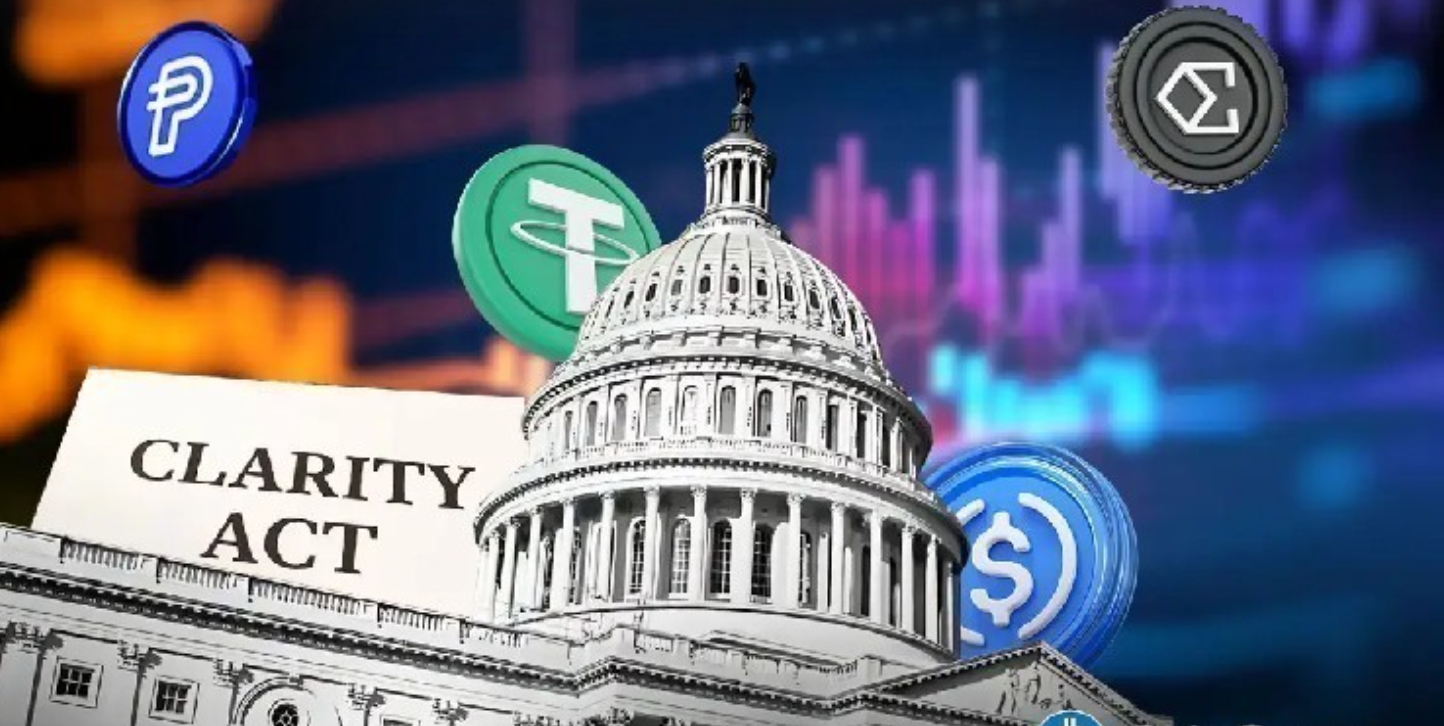
Зображення через cryptonews.net
Банківський сектор не стримується. Через Американську банківську асоціацію (ABA) вони стверджують, що стейблкоїни, що приносять дохід, можуть спричинити масовий відтік депозитів з традиційної системи. Їхня стурбованість екзистенційна: якщо користувачі зможуть отримувати вищу прибутковість у цифровій екосистемі, банківська галузь ризикує втратити як свою клієнтську базу, так і ліквідність, необхідну для кредитування.
Навпаки, уряд розглядає це питання з точки зору розширення прав і можливостей споживачів. Дані Ради економічних радників свідчать, що обмеження прибутковості стейблкоїнів може захистити банківську маржу за рахунок пересічного споживача. З цієї точки зору, стейблкоїни не є системною загрозою, а можливістю розширити фінансову інклюзію та покращити прибутковість.
Законодавчий компроміс
Незважаючи на цю напругу, потенційний компроміс існує. Закон CLARITY прагне подолати розрив, пропонуючи заборону на "пасивний" дохід, дозволяючи при цьому винагороди "на основі активності". Проте, навіть цей поміркований підхід насилу переконав банківське лобі, підкреслюючи глибину ідеологічного розколу.
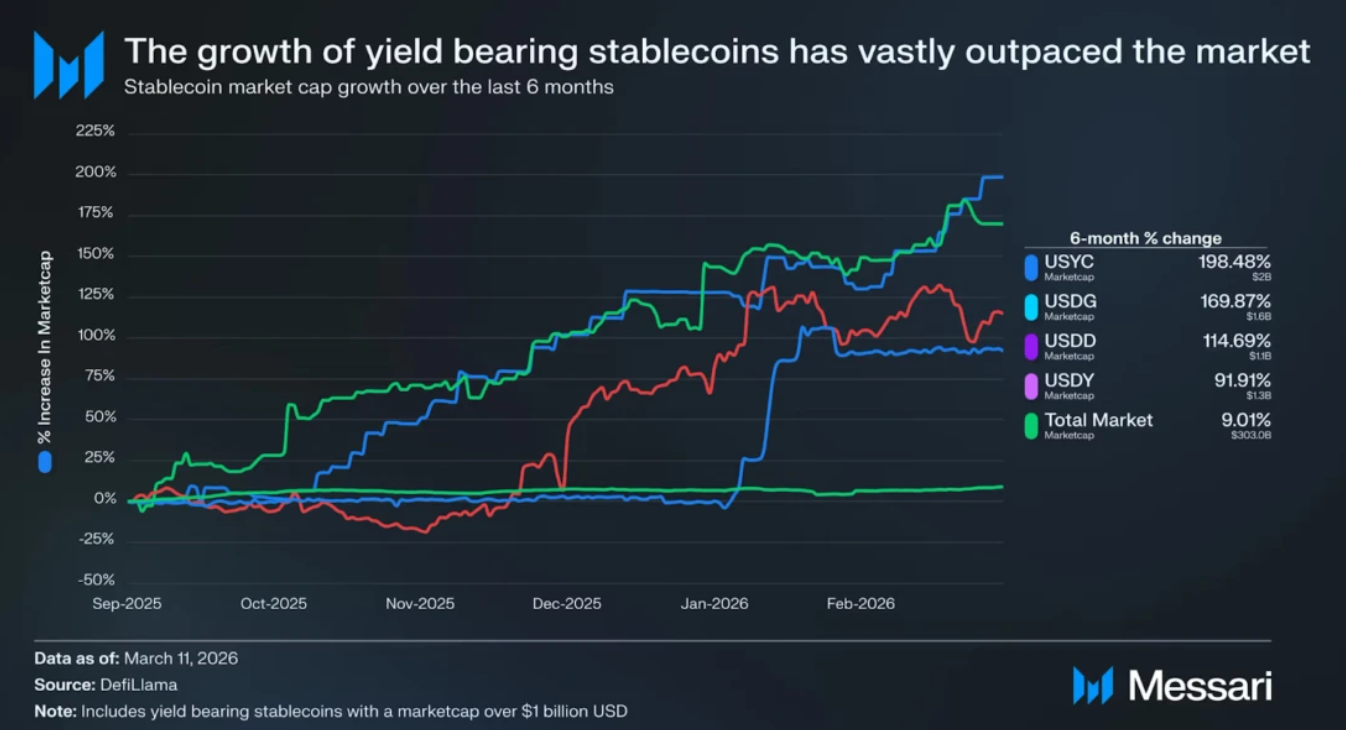
Тим часом ринок рухається швидше за закон. Дослідження Messari показує, що стейблкоїни, які приносять дохід, зростають темпами, що значно перевищують загальний крипторинок. Цей прискорений попит поставив політиків у реактивну позицію. Законодавці, такі як Том Тілліс та Синтія Ламміс, попередили, що нездатність досягти угоди найближчим часом може відкласти значуще регулювання на роки, передаючи лідерство іншим юрисдикціям.
Ризик опору
Незалежно від того, чи прийме їх традиційна банківська система, стейблкоїни позиціонують себе як життєздатні альтернативи традиційним фінансам. Однак їхній довгостроковий успіх все ще залежить від інфраструктури, ліквідності та довіри, які банки будували століттями. Це створює стан взаємної залежності. Справжнє питання не в тому, чи замінить одне інше, а в тому, як вони можуть співіснувати.
Банки, які чинитимуть опір цій еволюції, ризикують стати "цифровими динозаврами". Блокуючи інновації стейблкоїнів, вони втрачають нові джерела доходу — такі як зберігання цифрових активів та програмовані платежі — і дозволяють фінтех- та криптоплатформам захопити наступне покоління багатства.
Шлях до компромісу: Баланс інновацій та стабільності
Працездатна структура повинна збалансувати інновації з фінансовою цілісністю. Подальший шлях включає три стовпи:
- Регуляторні запобіжники: Емітенти повинні бути зобов'язані підтримувати прозорі резерви, проходити суворі аудити та відповідати стандартам ліквідності, порівнянним з вимогами банків високого рівня.
- Інституційна інтеграція: Замість того, щоб відсувати банки на другий план, регулювання має надати їм можливість випускати або зберігати стейблкоїни, дозволяючи їм зберігати свою актуальність у регульованих рамках.
- Цільові стимули: Використання "моделі, заснованої на активності" Закону CLARITY для забезпечення використання стейблкоїнів для корисності та торгівлі, а не лише для спекулятивних "гарячих грошей".
Як стейблкоїни можуть принести користь банкам
- Нові потоки доходу: Банки можуть заробляти на випуску, управлінні та зберіганні стейблкоїнів, відкриваючи нові напрямки бізнесу, що виходять за межі традиційних депозитів.
- Швидші та дешевші платежі: Стейблкоїни забезпечують майже миттєві та недорогі транскордонні операції — те, що банки історично намагалися оптимізувати.
- Утримання та зростання клієнтів: Пропонуючи послуги стейблкоїнів, банки можуть утримувати технічно підкованих користувачів, які інакше могли б перейти на криптоплатформи для кращої гнучкості та прибутковості.
- Підвищена ефективність: Використання блокчейн-мереж може оптимізувати розрахунки, зменшити кількість посередників та скоротити операційні витрати.
- Конкурентне позиціонування: Раннє впровадження дозволяє банкам залишатися актуальними у фінансовій системі, яка стає все більш цифровою та децентралізованою.
Ключовий висновок
Стейблкоїни переформатовують фінанси, але не ізольовано. Їхнє зростання представляє як можливість для інновацій, так і виклик традиційному банкінгу. Подальший шлях полягає в балансі — де регулювання, співпраця та адаптація дозволяють обом системам співіснувати, зміцнюючи фінансову екосистему, а не розділяючи її.