Полсон попереджає про «жорсткий» шок Казначейства; закликає до плану дій на випадок непередбачених обставин
 lu****@gmail.com2026-04-23
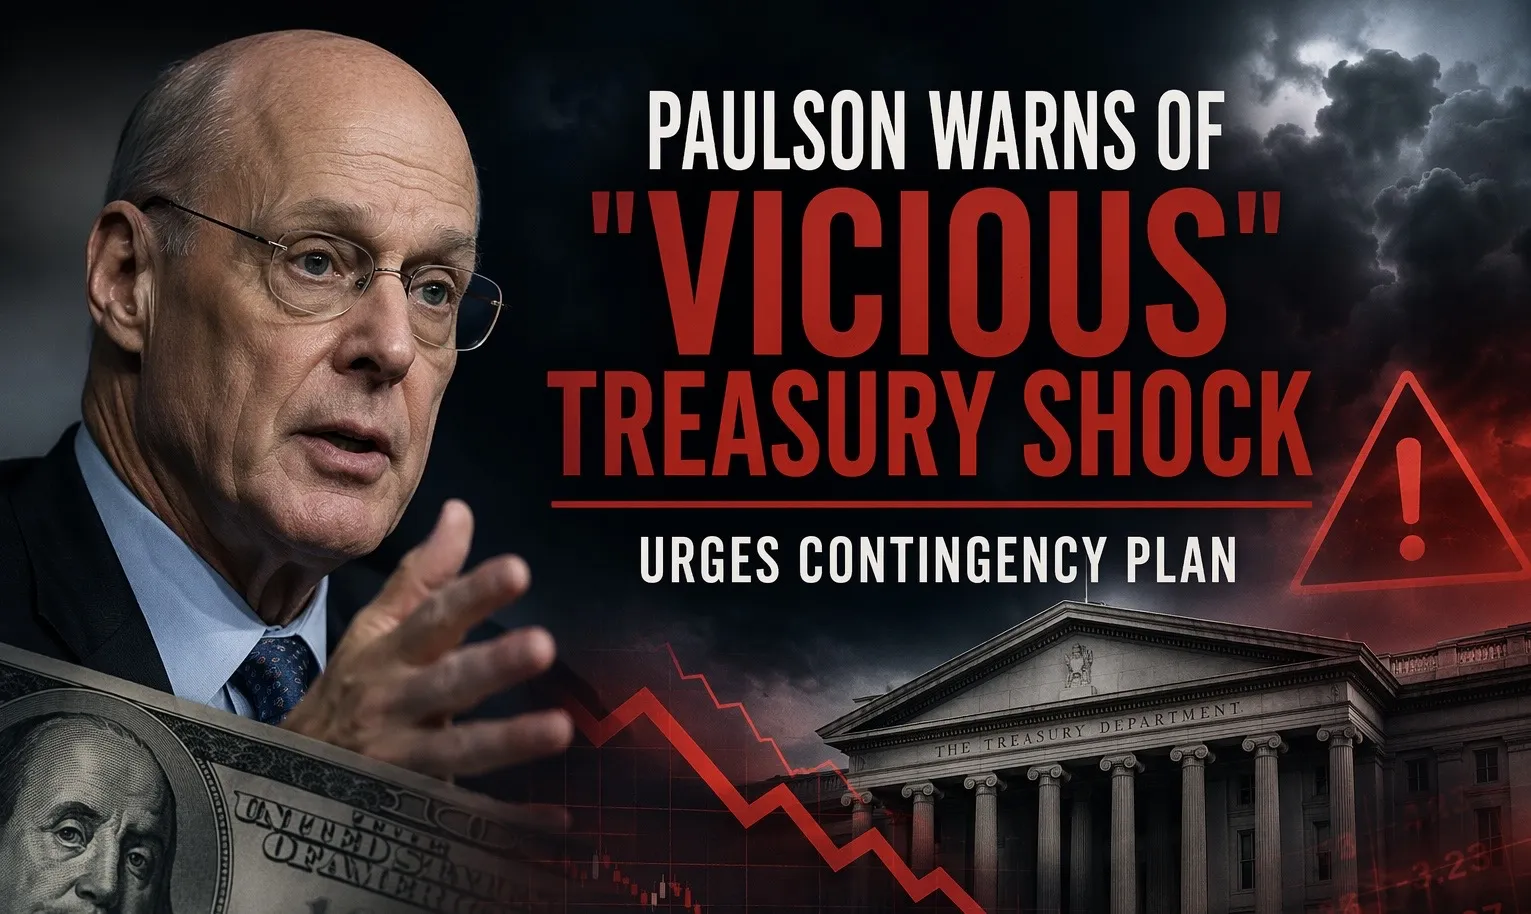
Генрі Полсон попереджає про можливий «жорстокий» удар по американських державних облігаціях, закликаючи політиків підготувати план дій на випадок надзвичайної ситуації, оскільки зростаючий борг і послаблення попиту загрожують глобальній фінансовій стабільності.
Колишній міністр фінансів США Генрі Полсон зробив значне попередження ринку державних облігацій США, закликавши політиків мати запасний план на випадок потенційного обвалу попиту на казначейські облігації США. Він назвав можливі наслідки жорстокими і заявив, що уряди не повинні діяти, коли криза починає розвивати механізми реагування.
Обговорюючи інтерв'ю з Bloomberg у четвер, Полсон наголосив, що Сполучені Штати повинні мати план надзвичайних заходів за принципом «розбити скло» (break the glass), який є сфокусованим, короткостроковим і доступним у будь-який час, якщо ринкові умови погіршаться з загрозливою швидкістю.
Полсон сказав, що ми повинні мати на полиці план «розбити скло», який є дуже конкретним і короткостроковим на випадок, якщо ми зайдемо в глухий кут.
Потім він додав, що, хоча неможливо передбачити час будь-якої кризи, варто готуватися заздалегідь, оскільки наслідки досягнення критичної точки в попиті на казначейські облігації можуть бути катастрофічними та руйнівними.
«Коли ми зіткнемося з цим, це буде жорстоко, тому ми повинні готуватися до цієї події», — сказав він.
Причини, чому казначейські облігації США важливі для глобальної фінансової стабільності
Американський ринок казначейських облігацій загалом вважається серцем світової фінансової системи. Державні облігації Сполучених Штатів розглядаються як найближчий інструмент до так званого безризикового активу, тобто вони використовуються як орієнтир для ціноутворення практично всіх інших фінансових інструментів.
Дохідність казначейських облігацій впливає на корпоративні облігації, іпотечні ставки, вартість банківського кредитування і навіть вартість акцій. Через це ключове положення нестабільність попиту на державний борг США може мати далекосяжні наслідки для інших ринків по всьому світу.
У випадку, якщо інвестори почнуть втрачати довіру до казначейських облігацій або вимагатимуть значно вищої дохідності для компенсації сприйнятих ризиків, вартість запозичення коштів у всій фінансовій системі може різко зрости.
Зростання рівня боргу та зростаючі ринкові побоювання
Зловісне попередження Полсона пролунало на тлі зростаючої тривоги щодо розміру державного боргу США, який вже перевищує 39 трильйонів доларів. Зі зростанням боргу річні виплати відсотків збільшуються, що є додатковим тягарем для федеральних фінансів.
Наразі дохідність 10-річних казначейських облігацій становить приблизно 4,3 відсотка, що свідчить не тільки про інфляційні очікування, а й про попит інвесторів на утримання боргу США. Але, у випадку втрати довіри ринку, інвестори можуть вимагати ще більшої дохідності, що зробить фінансування уряду США ще дорожчим.
Збільшення дохідності також призведе до зростання відсоткових виплат за існуючим боргом, збільшуючи федеральний дефіцит. Це динаміка, яку економісти називають петлею зворотного зв'язку, оскільки збільшення боргу підвищить вартість запозичень, що призведе до ще більшого накопичення боргу.
Сценарій «петлі приреченості», що лякає
Протягом багатьох років економісти та ринкові аналітики неодноразово попереджали про так звану ситуацію «петлі приреченості», коли інвестори дедалі більше сумніваються у стійкості фіскальної політики США.
У такій ситуації інвестори можуть бути більш вимогливими до премій за ризик державних облігацій через побоювання щодо збільшення рівня боргу та відсутності довгострокового фіскального балансу. Зі зростанням дохідності уряд нестиме більші відсоткові платежі, що призведе до збільшення дефіцитів і посилить занепокоєння щодо фіскальної стійкості.
Такий цикл самопідсилення може створити додатковий тиск на фінансові ринки, особливо коли це відбувається швидко або в той час, коли вся економіка перебуває у стані більшої нестабільності.
Хоча такі наслідки є гіпотетичними, зауваження Полсона свідчать про зростаючий інтерес серед політиків та економістів до питання довгострокових структурних ризиків на ринку суверенного боргу.
Роль Федеральної резервної системи у стресовому сценарії
Серед найважливіших питань, які хвилюють аналітиків, є те, що станеться, якщо попит на казначейські облігації США сильно постраждає в той час, коли уряду все ще доведеться фінансувати витрати та рефінансувати борги, що настають.
У такій ситуації є ринкові спостерігачі, які вважають, що Федеральна резервна система може не мати іншого виходу, окрім як втрутитися і стати великим покупцем державних цінних паперів, щоб стабілізувати ситуацію та переконатися, що фінансова система не рухне.
Згідно з повідомленнями Bloomberg, така форма втручання буде рівнозначна субсидуванню центральним банком потреб уряду в запозиченнях, що матиме глибокий вплив на інфляцію, незалежність монетарної політики та довіру до довгострокових ринків.
Хоча Федеральна резервна система брала участь у широкомасштабних програмах купівлі облігацій у минулі часи фінансової напруги, включаючи кількісне пом'якшення після фінансової кризи 2008 року та під час пандемії COVID-19, постійне втручання для порятунку фіскального фінансування було б більш радикальним способом надання ринкової підтримки.
Чому Полсон закликає до превентивного планування
Той факт, що Полсон зосереджується на підготовці, вказує на те, наскільки важко реагувати на фінансові кризи на місці. Як тільки довіра зникає, ринки можуть швидко змінюватися, і це дає обмежений час політикам для створення нових структур під тиском.
Він має на увазі, що влада повинна заздалегідь встановити чіткі інструменти реагування, виступаючи за заздалегідь розроблений план на випадок непередбачених обставин, а не імпровізувати під час кризи.
Цей план може навіть включати такі речі, як тимчасові механізми ліквідності, програми екстреної купівлі облігацій або навіть синхронізовану фіскальну та монетарну політику, що спрямована на стабілізацію попиту на державний борг.
Головна ідея полягає в тому, що у випадку шоку попиту на казначейські облігації реакція повинна бути швидкою та рішучою, щоб уникнути поширення зараження на інші фінансові ринки.
Міжнародні наслідки волатильності ринку казначейських облігацій
Оскільки казначейські облігації США використовуються як стандарт світових безризикових активів, будь-яка нестабільність в їхній стійкості пошириться далеко за межі Сполучених Штатів.
Іноземні центральні банки, суверенні фонди добробуту, пенсійні фонди та фінансові установи мають значні обсяги державного боргу США. Різка зміна динаміки ринків казначейських облігацій може, таким чином, вплинути на глобальну ліквідність, обмінні курси та транскордонні потоки капіталу.
У найгіршому випадку, волатильність на ринках боргу США може спричинити переоцінку ризиків у різних класах активів, таких як акції, корпоративні кредити, а також борги ринків, що розвиваються.
Саме ця взаємопов'язаність пояснює, чому ринок казначейських облігацій США розглядається багатьма економістами не тільки як внутрішній фінансовий інструмент, але й як стовп світової економічної стабільності.
Висновок
Застереження Генрі Полсона підкреслює зростаючі побоювання щодо довгострокової стійкості ринку казначейських облігацій США в умовах зростаючих рівнів боргу та мінливої динаміки інвесторів. Його заклик до превентивного плану непередбачених обставин «розбити скло» є ознакою того, що, хоча криза може й не відбутися, наслідки раптового обвалу попиту на державний борг США можуть бути жахливими та мати далекосяжні наслідки.
Оскільки світові фінансові системи все ще міцно прив'язані до казначейських облігацій США, будь-яка довгострокова нестабільність матиме наслідки не тільки для Сполучених Штатів, а й для світових ринків та економік. Питання тепер полягає в тому, чи повинні політики рухатися вперед і готуватися до таких подій, чи залишатися залежними від звичайної ринкової віри для підтримки системи.