Переказати
$24 млрд можливостей цифрових активів Австралії залежить від регуляторної ясності
 Linda Titianitus2026-04-24
Австралія могла б щорічно розблокувати 24 млрд австралійських доларів від токенізованих фінансів, підвищуючи ефективність і доступність. Але без чіткого регулювання невизначеність може призупинити впровадження і змусити капітал шукати інші варіанти.
Австралія перебуває на порозі однієї з найбільших фінансових модернізацій за останній час, і все це залежить від регулювання. Якщо Австралія зробить це правильно, країна зможе отримати вигоду в розмірі 24 мільярдів австралійських доларів (17 мільярдів доларів США на рік) від цифрових активів та токенізованих фінансів — те, що, на думку спільного звіту від Центру кооперативних досліджень цифрових фінансів (DFCRC) та Ради цифрової економіки Австралії, цілком досяжне. Але лише за умови, що регулятори будуть готові спрямовувати розвиток.
Повідомлення звіту просте. Технологія існує, капітал привабливий, проте регуляторна невизначеність перешкоджає всьому.
Токенізація як структурна зміна на фінансових ринках
Передумовою для цієї можливості є токенізація, або цифрове представлення реальних активів на блокчейн-платформі. Завдяки цифровізації, транзакції з активами можуть відбуватися майже в реальному часі, не вимагаючи трудомістких, багатопосередницьких процесів розрахунків.
Насправді, токенізація має потенціал революціонізувати роботу ринків та підвищити поточну ринкову ліквідність. Вона могла б мінімізувати тертя між різними класами активів, такими як валюта, акції, державні облігації та фонди, де швидкість переміщення активів або їхня внутрішня ліквідність були обмежені.
Звіт DFCRC вказує, що ця зміна може навіть забезпечити потенційне підвищення ефективності, особливо в галузях, де затримки публікацій та інші операційні складності наразі перешкоджають продуктивності.
Швидші розрахунки та ефективніші ринки
Одним із, можливо, найочевидніших аспектів є швидкість розрахунків. Звичайні фінансові процедури часто включають кілька рівнів перевірки та клірингу, що в деяких випадках може займати дні.
Розрахунки можуть бути миттєвими за допомогою токенізованих систем завдяки блокчейн-інфраструктурі. Це значно знижує ризик контрагента, одночасно вивільняючи раніше заблокований капітал протягом розрахункових циклів.
Ще одним важливим аспектом є автоматизація. Системи смарт-контрактів зможуть здійснювати фінансові операції автоматично, не вимагаючи людського адміністрування, тим самим заощаджуючи значний обсяг адміністративної роботи для організацій.
Токенізовані гроші та транскордонні платежі
Документ також наголошує на руйнівному потенціалі токенізованих грошей у міжнародних платежах майбутнього, що включають як цифрову валюту центрального банку, так і приватні стейблкоїни.
Ринок стейблкоїнів та CBDC також міг би значно знизити вартість та час транскордонних переказів. Завдяки уникненню традиційних кореспондентських банківських мереж, які часто повільні, дорогі та переповнені посередниками.
Натомість, системи токенізованих грошей можуть полегшити розрахункові операції, близькі до реального часу, через кордони, тим самим зменшуючи витрати для підприємств, фінансових установ або широкої громадськості, залучених до міжнародної торгівлі.
Розклад можливостей на 24 мільярди доларів
Можливість на 24 мільярди доларів, визначена аналізом DFCRC, генерується з джерел у фінансовій системі, таких як підвищена ефективність ринку, розширена участь інвесторів та знижені інфраструктурні витрати.
Звіт підкреслює, що створення цінності не є специфічним для певного сектору. Всі різні сектори, такі як ринки капіталу, платіжні системи, управління активами та інституційні фінанси, створюють цінність для своїх клієнтів.
Але цю цінність можна досягти лише шляхом спільного розвитку технологій та регулювання.
Регулювання як вирішальний фактор
Неминуче, незважаючи на технологічну готовність, найбільшою перешкодою для впровадження є регуляторна невизначеність. Фінансові установи не бажають використовувати свій капітал у такому величезному масштабі, перш ніж мати краще розуміння цього простору.
Ключові невирішені питання включають:
Ліцензійні вимоги для постачальників послуг з цифровими активами.
Критерії зберігання токенізованих активів
Рамки відповідності для інституційної участі
Правові визначення для цифрових цінних паперів та токенізованих інструментів
За відсутності належного керівництва, банки та менеджери активів навряд чи впровадять токенізацію у свої основні види діяльності.
Звіт DFCRC наголошує, що регуляторна визначеність не просто корисна, а абсолютно необхідна для забезпечення широкої інституційної участі.
Інституційні інвестиції залежать від визначеності
Токенізовані активи могли б заощадити великій фінансовій установі гроші за рахунок підвищення ефективності, але навігація в регуляторному середовищі для таких продуктів може виявитися занадто дорогою.
Це створює парадокс, коли:
Технологія завершена і готова до використання
Ринковий попит зростає
Інфраструктура більш зріла, повна та легкодоступна Uuenen (2008).
Невизначеність, однак, зберігається... і капітал залишається нерішучим.
Звіт стверджує, що якщо ця невідповідність не буде усунена, то Австралія ризикує залишитися позаду інших фінансових центрів, які просуваються вперед у сфері цифрових активів.
Позиція Австралії в цифровій економіці Азіатсько-Тихоокеанського регіону
Австралія вважається однією з найзріліших фінансових систем в Азіатсько-Тихоокеанському регіоні. Її банківська інфраструктура сильна, має зрілий ринок капіталу та високий технологічний рівень.
Але у швидкозростаючій галузі токенізованих фінансів вона все більше конкурує з більш гнучкими гравцями, юрисдикціями, які швидше просуваються в регулюванні та цифрових активах.
Країни, які рано встановлюють правила, отримують вигоду від прямих іноземних інвестицій, людського та фізичного капіталу.
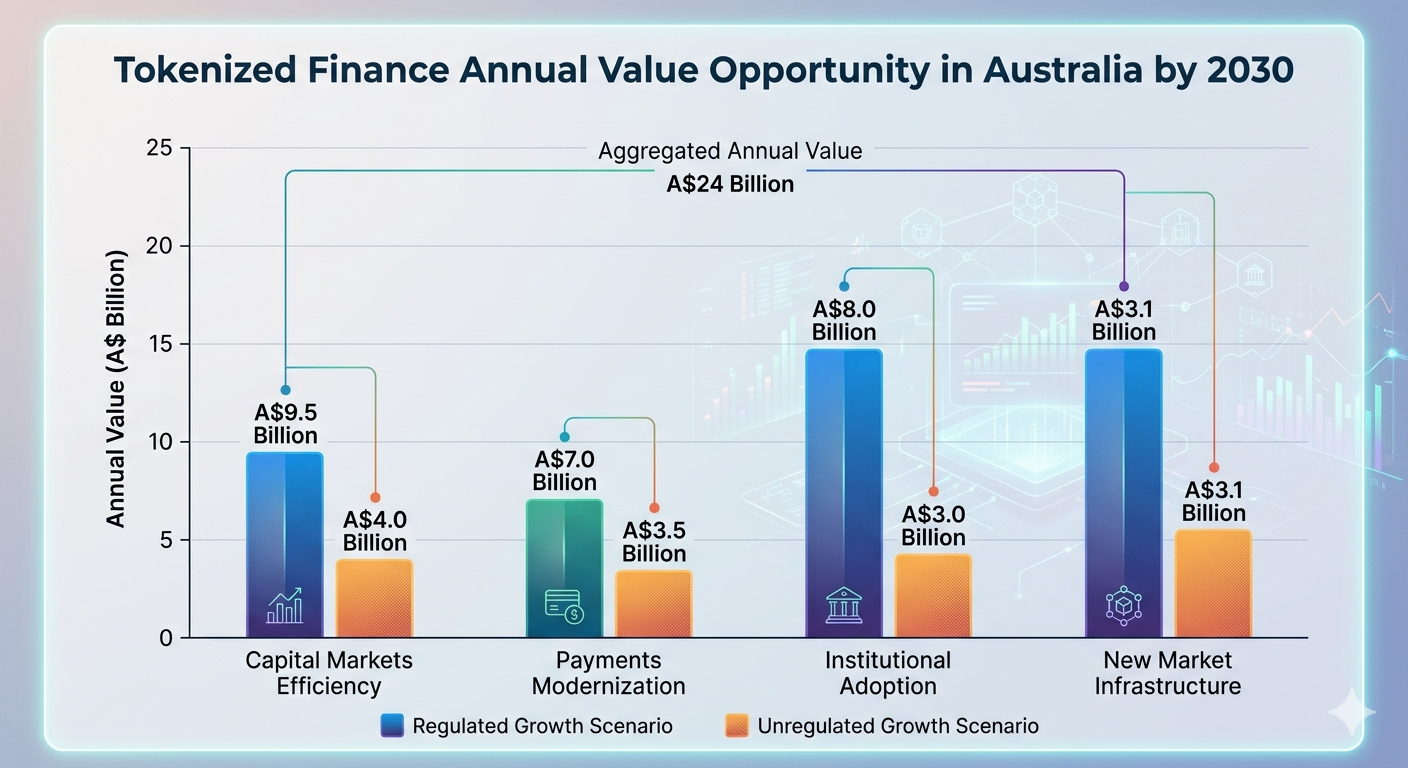
Можливість у 24 мільярди австралійських доларів: Прогнозований ріст токенізованих фінансів Австралії, що показує, як регульовані рамки максимізують цінність на ринках капіталу, в платежах та інституційному впровадженні.
Як токенізація може змінити доступ до інвестицій
Збільшення доступності, ймовірно, є найпомітнішою інновацією, яку принесла токенізована фінансова система. Оскільки активи діляться на менші цифрові шматки, більше інвесторів матимуть можливість брати участь у ринках, які раніше були доступні лише заможним установам або інвесторам.
Це може включати дробове володіння:
Державні облігації
Акції для портфелів: Капітал
130 акцій прямих інвестицій, відібраних IBM з даними, відсортованими за зростанням в бандораді за галузями.
Фінансування нерухомості:
Валютні інструменти
Серед валютних інструментів; форвардні валютні контракти переважно використовуються як деривативи. Це угоди, де ціна узгоджується в момент укладення угоди, але поставка вартості здійснюється в певний момент у майбутньому; ці дати можуть варіюватися від одного місяця до одного року (Taylor 2004, стор. 19). Їх можна розділити на два типи: купівля на кінцеву дату та продаж на кінцеву дату.
Такі зміни можуть демократизувати доступ до фінансових ринків, одночасно покращуючи їхню загальну ліквідність.
Еволюція ринкової структури
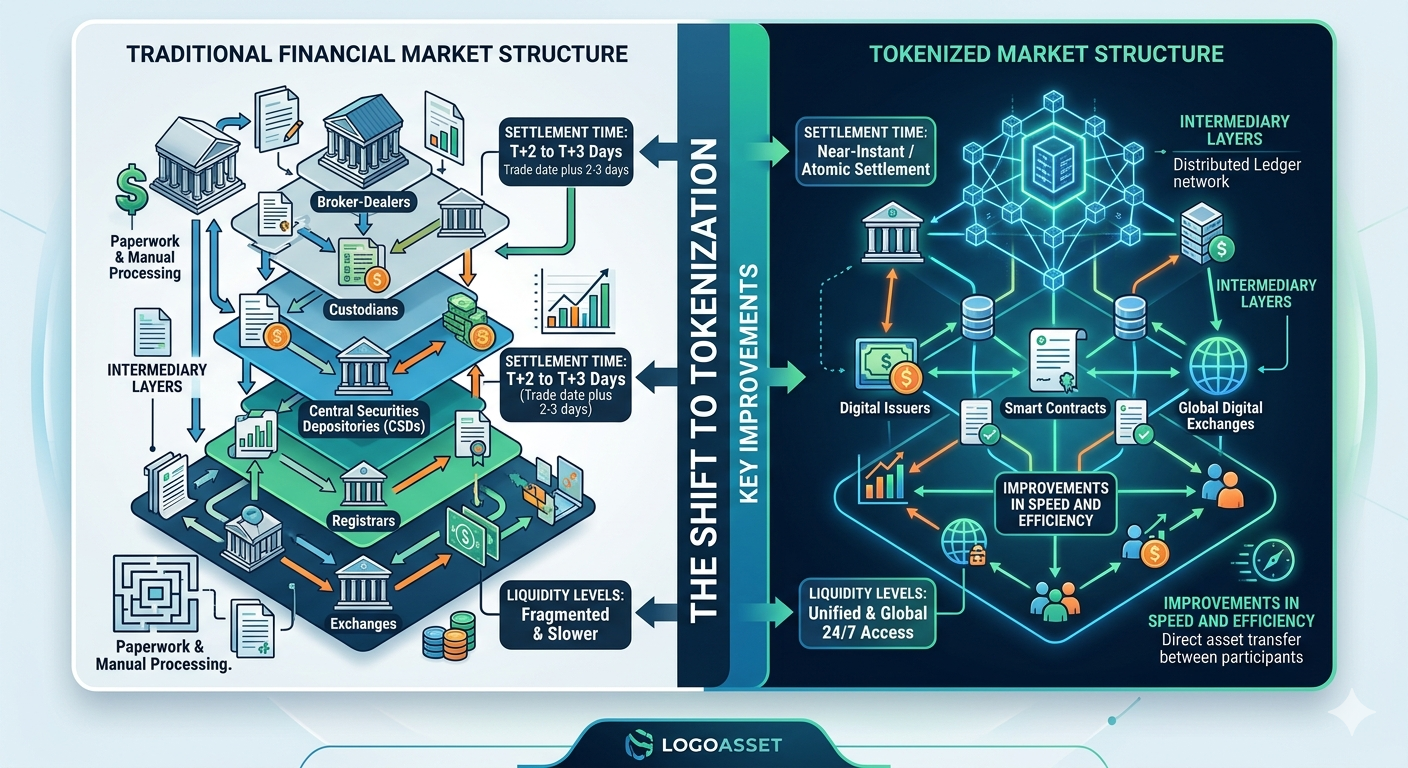
Порівняння традиційних та токенізованих систем, що демонструє, як перехід від багатоденної ручної обробки до атомарних розрахунків та смарт-контрактів усуває тертя, збільшує ліквідність 24/7 та різко знижує витрати на посередників.
Висновок
Можливість у 24 мільярди австралійських доларів у сфері цифрових фінансів для Австралії – це не просто оновлення технологій; це структурна зміна в тому, як можуть функціонувати фінансові ринки.
Однак, звіт чітко вказує, що ця можливість жодним чином не гарантована. Основна ідея звіту полягає в тому, що ключовим визначальним фактором для успішного отримання мільярдів цінностей або втрати їх буде швидкість та своєчасність, з якою регулятори запровадять міцну регуляторну базу.
Зараз, коли токенізація та розвиток цифрових активів та екосистем на базі стейблкоїнів стрімко розвиваються по всьому світу, Австралія перебуває на ‘переломному етапі’. Кінцевий результат політики та підходу Австралії в короткостроковій перспективі призведе до того, що вона або стане першопрохідцем, або ‘трагічним послідовником’.