Tác giả: Nghiên cứu LBank Chuyên viên phân tích: Ludo
Tuyên bố miễn trừ trách nhiệm: Báo cáo này được tổng hợp và phân tích từ các thông tin công khai, chỉ nhằm mục đích chia sẻ thông tin và thảo luận nghiên cứu. Báo cáo không cấu thành lời khuyên đầu tư, khuyến nghị chứng khoán, chỉ dẫn giao dịch hoặc bất kỳ bảo đảm nào về lợi nhuận. Hoạt động của công ty, định giá, giá thị trường và kỳ vọng đồng thuận được đề cập trong tài liệu này có thể thay đổi theo thời gian. Người đọc nên tự xác minh dữ liệu và tự đưa ra quyết định của mình.
1. Kết luận cốt lõi
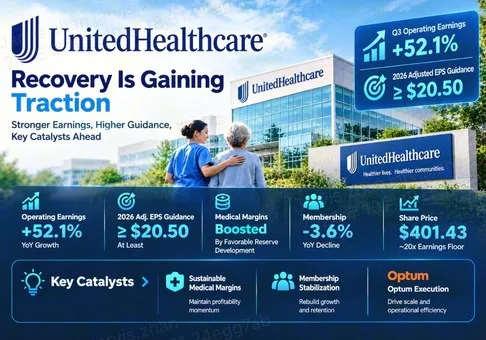
Nhận định tổng thể: UnitedHealth Group sở hữu một nền tảng kinh doanh chăm sóc sức khỏe tích hợp có giá trị và triển vọng phục hồi dòng tiền đáng tin cậy. Ở mức 401,43 USD, định giá ở mức hợp lý đến đầy đủ hơn là rẻ rõ rệt; tương quan rủi ro/lợi nhuận nghiêng về thận trọng vì khoảng 20 lần mức lợi nhuận sàn đã cập nhật đã giả định rằng biên lợi nhuận y tế có thể duy trì trạng thái phục hồi. Biến số mang tính quyết định là khả năng sinh lời của mảng y tế sau khi tách phần phát triển dự phòng thuận lợi khỏi hiệu quả chi trả bồi thường mang tính thường xuyên.
-
Mức lợi nhuận sàn cao hơn củng cố luận điểm đầu tư nhưng để lại ít dư địa định giá tức thời. Ban lãnh đạo đã nâng hướng dẫn EPS điều chỉnh năm 2026 lên ít nhất 20,50 USD, từ mức 19,50–20,00 USD. Giá đóng cửa cổ phiếu ngày 16 tháng 10 tương ứng 19,6 lần mức sàn này và 20,6 lần mức sàn GAAP là 19,50 USD. Đây là các bội số dựa trên mức sàn hướng dẫn, không phải P/E quá khứ hoặc dự báo đồng thuận; các bội số thực tế sẽ thấp hơn nếu lợi nhuận vượt mức sàn.
-
Biên lợi nhuận y tế đã cải thiện, với đóng góp đáng kể từ yếu tố ước tính. MCR quý 3 giảm xuống 88,4% từ 89,9%, trong khi 610 triệu USD từ diễn biến thuận lợi của dự phòng kỳ trước liên quan đến các ngày cung cấp dịch vụ năm 2026 đã hỗ trợ kết quả. Khoản này tương đương khoảng 70 điểm cơ bản doanh thu phí bảo hiểm theo quý. Loại trừ khoản này một cách cơ học sẽ đưa MCR về gần 89,1%, vẫn tốt hơn năm trước nhưng kém ấn tượng hơn con số tiêu đề.
-
Sự phục hồi dòng tiền là đáng kể và hỗ trợ việc củng cố bảng cân đối kế toán. CFO chín tháng là 25,087 tỷ USD, trừ 2,421 tỷ USD chi cho tài sản, thiết bị và phần mềm vốn hóa, cho ra ước tính FCF của nhà phân tích là 22,666 tỷ USD. Con số này vượt 11,201 tỷ USD cổ tức và mua lại cổ phiếu. Ước tính này không phải là tiền mặt tại công ty mẹ có thể tự do phân phối, nhưng nó củng cố kết luận rằng sự phục hồi không chỉ là do cách trình bày kế toán.
-
Khả năng sinh lời đang phục hồi trên nền tảng số lượng thành viên nhỏ hơn. UnitedHealthcare phục vụ 48,300 triệu thành viên bảo hiểm y tế, so với 50,125 triệu một năm trước, giảm 3,6%. Việc rút lui có chọn lọc và định giá có thể cải thiện hoạt động thẩm định bảo hiểm, nhưng sự thu hẹp lặp lại cuối cùng sẽ hạn chế khả năng hấp thụ chi phí cố định và bán chéo. Giai đoạn tiếp theo phải chứng minh khả năng giữ chân khách hàng có lợi nhuận, chứ không chỉ đơn thuần là loại bỏ các hợp đồng yếu kém.
-
Optum đang cải thiện, nhưng việc áp mức định giá cao đồng nhất cho toàn bộ nền tảng vẫn là quá sớm. Optum Health tạo ra 735 triệu USD lợi nhuận hoạt động, trong khi lợi nhuận hoạt động đã điều chỉnh là 588 triệu USD. Optum Rx đã xử lý 393 triệu đơn thuốc đã điều chỉnh, so với 414 triệu đơn thuốc một năm trước. Các mảng dịch vụ hỗ trợ đa dạng hóa; sự phục hồi được báo cáo vẫn cần được chuẩn hóa và cần bằng chứng về nhu cầu bền vững từ khách hàng.
Phân tích độ nhạy định giá rõ ràng của chúng tôi sử dụng các giả định của nhà phân tích, không phải giá mục tiêu của môi giới. Áp dụng bội số 18x–20x cho 20,50 USD tạo ra mức giá 369–410 USD, tương đương giảm khoảng 8,1% đến tăng 2,1% so với giá tham chiếu, trước các khoản phân phối. Kịch bản tích cực hơn với EPS thường niên bền vững 24,00 USD ở bội số 20x cho mức giá 480 USD, tương đương tăng khoảng 19,6%. Kịch bản căng thẳng với 18,00 USD ở bội số 16x cho mức giá 288 USD, tương đương giảm khoảng 28,3%. Hai mức EPS sau là các kịch bản, không phải dự báo đã công bố. Giá hiện tại gần với cận trên của vùng ổn định hóa của chúng tôi, điều này giải thích cho kết luận thận trọng dù hoạt động đang cải thiện.
Tuyến giao dịch được đề cập ở đây là Giao ngay UNHON/USDT, công cụ cổ phiếu mã hóa Ondo. Hãy tìm UNHON trên thị trường giao ngay của LBank và sử dụng liên kết đã xác minh ở trên. UNHON và UNH niêm yết trên NYSE là các công cụ khác nhau; giá cổ phiếu tham chiếu được dùng để định giá công ty là 401,43 USD, không phải báo giá token. Báo cáo này không thiết lập các điều khoản quy đổi token, quyền cổ đông trực tiếp hoặc điều kiện đủ điều kiện dành riêng cho từng tài khoản.
2. Tổng quan Công ty, Cơ cấu Kinh doanh và Các Chỉ số Hoạt động Cốt lõi
UnitedHealth kết hợp bảo hiểm y tế với dịch vụ cung cấp chăm sóc, công nghệ và dược phẩm. UnitedHealthcare thu phí bảo hiểm cho các gói chịu rủi ro và phí quản trị đối với các thỏa thuận dịch vụ. Lợi nhuận phụ thuộc vào việc điều chỉnh giá và thiết kế quyền lợi phù hợp với chi phí chăm sóc. Optum cung cấp dịch vụ cả trong lẫn ngoài tập đoàn, mang lại cho công ty nhiều cách tham gia vào chi tiêu y tế mà không khiến toàn bộ doanh thu có giá trị kinh tế tương đương.
|
Mảng kinh doanh / Quý 3/2026
|
Doanh thu, tỷ USD
|
Lợi nhuận hoạt động, tỷ USD
|
Mô hình kinh doanh và ràng buộc kinh tế
|
|
UnitedHealthcare
|
86.330
|
2.831
|
Phúc lợi cho người sử dụng lao động, Medicare và Medicaid; thu phí bảo hiểm và phí dịch vụ; các yêu cầu bồi thường y tế chi phối biên lợi nhuận chịu rủi ro.
|
|
Optum Health
|
22.910
|
0.735
|
Cung cấp dịch vụ chăm sóc và các thỏa thuận dựa trên giá trị; cơ cấu bệnh nhân và mật độ nhà cung cấp tại địa phương quyết định hiệu quả kinh tế trên mỗi đơn vị.
|
|
Optum Insight
|
5.474
|
1.279
|
Dịch vụ công nghệ, dữ liệu, thanh toán và hành chính; hiệu quả phần mềm và dịch vụ hỗ trợ biên lợi nhuận cao hơn.
|
|
Optum Rx
|
39.927
|
1.718
|
Phúc lợi dược phẩm và dịch vụ nhà thuốc; hoạt động mua sắm, cơ cấu và định giá khách hàng quan trọng hơn doanh thu thuốc gộp đơn thuần.
|
Cơ sở nguồn: công bố ngày 13 tháng 10, cùng các bảng biểu theo mảng kinh doanh và phụ lục. Các số liệu theo GAAP và được làm tròn đến ba chữ số thập phân tại đây. Không thể cộng trực tiếp doanh thu của UnitedHealthcare và Optum: các khoản loại trừ cấp công ty là 40.519 tỷ USD, trong khi các khoản loại trừ nội bộ của Optum là 1.428 tỷ USD. Doanh thu hợp nhất của Optum là 66.883 tỷ USD và lợi nhuận hoạt động là 3.732 tỷ USD. Không bao giờ được tính hai lần các khoản chuyển giao nội bộ như nhu cầu độc lập.
Các chỉ số hoạt động cốt lõi và thay đổi
|
Kiểm tra hoạt động
|
Kết quả đã xác minh mới nhất
|
Hàm ý đầu tư
|
|
Doanh thu và khả năng sinh lời
|
Doanh thu quý 3 đạt 112,694 tỷ USD, -0,4%; lợi nhuận hoạt động đạt 6,563 tỷ USD, +52,1%.
|
Sự phục hồi được dẫn dắt bởi biên lợi nhuận; đây không phải là một chu kỳ tăng trưởng sản lượng mới.
|
|
Tỷ lệ chi phí chăm sóc y tế (MCR)
|
88,4% so với 89,9% một năm trước và 86,7% trong quý 2.
|
Sự cải thiện so với cùng kỳ là có thật, trong khi áp lực tuần tự mang tính mùa vụ vẫn còn.
|
|
Đóng góp từ dự phòng
|
Khoản phát triển thuận lợi của các kỳ trước trị giá 610 triệu USD liên quan đến các ngày cung cấp dịch vụ năm 2026.
|
Cần phân biệt việc điều chỉnh ước tính của năm hiện tại với hiệu quả bồi thường định kỳ trong quý hiện tại.
|
|
Số người được phục vụ
|
Thành viên y tế của UnitedHealthcare: 48,300 triệu so với 50,125 triệu một năm trước.
|
Việc rút lui có chọn lọc hỗ trợ định giá nhưng làm giảm nền tảng sản lượng.
|
|
Điều chỉnh triển vọng
|
EPS điều chỉnh năm 2026 ít nhất 20,50 USD; phạm vi trước đó là 19,50–20,00 USD.
|
Mức sàn lợi nhuận cao hơn là tín hiệu đáng khích lệ; đó không phải là dự báo điểm được đảm bảo.
|
|
Tiền mặt và đòn bẩy
|
Dòng tiền từ hoạt động kinh doanh lũy kế từ đầu năm đạt 25,087 tỷ USD; nợ trên vốn hóa 41,7%, so với 41,2% trong Q2.
|
Nguồn vốn tiền mặt cải thiện; tính linh hoạt về vốn của công ty mẹ vẫn cần được theo dõi.
|
Cơ sở nguồn: các thông cáo kết quả kinh doanh chính thức Q3 và Q2 năm 2026. Lợi nhuận hoạt động sử dụng GAAP; EPS điều chỉnh là chỉ tiêu phi GAAP. Số thành viên y tế khác với tổng số người tiêu dùng được Optum phục vụ. Tỷ lệ nợ trên vốn hóa tuân theo định nghĩa của công ty và không nên được thay thế bằng một mẫu số khác nếu không có đối chiếu.
Câu hỏi về hoạt động là liệu việc tinh giản có chủ đích có cải thiện hiệu quả kinh tế của danh mục còn lại hay không. Một danh mục nhỏ hơn nhưng chất lượng cao có thể tạo ra nhiều giá trị hơn một danh mục đang mở rộng nhưng bị định giá thấp. Tuy nhiên, luận điểm đó cần đồng thời có hai quan sát: biên lợi nhuận đầy đủ và quỹ đạo số thành viên cuối cùng ổn định. Sự sụt giảm doanh thu không nên tự động bị xem là thất bại, cũng không nên bị giả định là hoàn toàn mang tính chiến lược.
Optum bổ sung một phép thử riêng biệt. Doanh thu dược phẩm có thể được hỗ trợ bởi cơ cấu thuốc ngay cả khi số đơn thuốc giảm, và doanh thu cung cấp dịch vụ chăm sóc có thể suy giảm khi rút khỏi các khu vực không có lợi nhuận. Do đó, nhà đầu tư nên theo dõi khối lượng dịch vụ và mức đóng góp đã chuẩn hóa song song với doanh thu. Mô hình tích hợp theo chiều dọc của tập đoàn tạo cơ hội phối hợp, nhưng cũng làm phức tạp việc phân bổ biên lợi nhuận và khiến nhiều mảng kinh doanh cùng chịu tác động từ môi trường chi phí bệnh nhân.
3. Chất lượng cơ bản
|
Chỉ tiêu / tỷ USD, ngoại trừ EPS
|
9T 2025
|
9T 2026
|
|
Doanh thu
|
334.352
|
336.447
|
|
Lợi nhuận hoạt động theo GAAP
|
18.584
|
23.544
|
|
Biên lợi nhuận hoạt động theo GAAP, tính toán
|
5.6%
|
7.0%
|
|
Lợi nhuận ròng thuộc cổ đông phổ thông
|
12.046
|
15.874
|
|
EPS pha loãng theo GAAP, USD
|
13.21
|
17.50
|
|
EPS pha loãng điều chỉnh, USD
|
14.22
|
18.30
|
|
Dòng tiền từ hoạt động kinh doanh
|
18.589
|
25.087
|
|
Mua sắm tài sản, thiết bị và phần mềm vốn hóa
|
2.674
|
2.421
|
|
Dòng tiền từ hoạt động kinh doanh trừ các khoản mua sắm này, đại diện FCF theo ước tính của nhà phân tích
|
15.915
|
22.666
|
|
Tiền mặt và các khoản tương đương tiền, cuối kỳ
|
27.210
|
25.845
|
|
Tiền mặt và đầu tư ngắn hạn, tham chiếu bảng cân đối kế toán
|
28.121 vào ngày 31 tháng 12 năm 2025
|
28.549 vào ngày 30 tháng 9 năm 2026
|
|
Nợ ngắn hạn và dài hạn, tham chiếu bảng cân đối kế toán
|
78.389 vào ngày 31 tháng 12 năm 2025
|
74.331 vào ngày 30 tháng 9 năm 2026
|
Cơ sở nguồn: các bảng biểu tài chính trong bản công bố quý 3 chưa được kiểm toán. Mười hàng đầu tiên so sánh chín tháng kết thúc vào ngày 30 tháng 9 của mỗi năm. Hai hàng cuối cùng so sánh rõ ràng tháng 9 năm 2026 với tháng 12 năm 2025 và không phải là tốc độ tăng trưởng từ tháng 9 đến tháng 9. Đại diện FCF là phép tính của chúng tôi, không phải thước đo non-GAAP do công ty báo cáo.
Chất lượng cơ bản đang cải thiện nhờ tạo ra tiền mặt và kỷ luật chi phí, trong khi khả năng sinh lời lặp lại của mảng y tế vẫn là mắt xích yếu hơn. Biên lợi nhuận hoạt động trong chín tháng tăng từ khoảng 5,6% lên 7,0% khi doanh thu gần như đi ngang. Điều đó ủng hộ luận điểm phục hồi. Tuy nhiên, điều này vẫn chưa xác lập sự trở lại của mức định giá cao bền vững cho tăng trưởng, vì số lượng thành viên, ước tính dự phòng và các điều chỉnh danh mục đầu tư vẫn có ảnh hưởng đáng kể.
Sự khác biệt giữa lợi nhuận theo GAAP và lợi nhuận đã điều chỉnh quan trọng theo cả hai chiều. Lợi nhuận hoạt động theo GAAP trong quý 3 là 6,563 tỷ USD, trong khi lợi nhuận hoạt động đã điều chỉnh thấp hơn, ở mức 6,265 tỷ USD sau các điều chỉnh danh mục đầu tư và tái cơ cấu. Ở cấp độ EPS, việc loại bỏ khấu hao phân bổ và các hạng mục khác tạo ra EPS đã điều chỉnh là 4,69 USD so với EPS theo GAAP là 4,56 USD. "Đã điều chỉnh" không có nghĩa là mọi lợi ích đều đã bị loại trừ, và chiều hướng của điều chỉnh lợi nhuận hoạt động khác với điều chỉnh EPS ròng.
Phân tích độ nhạy dự phòng giúp cụ thể hóa phần bất định còn lại. Lấy chi phí thuế được báo cáo của quý chia cho lợi nhuận trước thuế cho ra thuế suất xấp xỉ 22,2%. Áp dụng thuế suất đó cho khoản diễn biến thuận lợi trị giá 610 triệu USD và chia cho 902 triệu cổ phiếu pha loãng cho kết quả khoảng 0,53 USD mỗi cổ phiếu. Trừ khoản này khỏi EPS điều chỉnh cho ra khoảng 4,16 USD. Đây là một phép chẩn đoán, không phải kết quả được trình bày lại: phép tính này không chuẩn hóa tất cả các khoản mục khác hoặc khẳng định rằng diễn biến thuận lợi là không phù hợp. Nó đo lường mức độ mà kết quả của quý có thể phụ thuộc vào việc đánh giá lại các yêu cầu bồi thường trước đó.
Tiền mặt cung cấp sự hỗ trợ mạnh mẽ hơn. Tính toán FCF đại diện là 25,087 tỷ USD trừ 2,421 tỷ USD = 22,666 tỷ USD, so với 15,915 tỷ USD một năm trước. Cổ tức 6,170 tỷ USD và mua lại cổ phiếu 5,031 tỷ USD, tổng cộng 11,201 tỷ USD. Dòng tiền vay ròng cho thấy khoản hoàn trả 3,075 tỷ USD. Sự kết hợp này phù hợp với cả lợi ích cổ đông và giảm đòn bẩy, thay vì các khoản phân phối chỉ được tài trợ bằng nợ gia tăng.
Tuy nhiên, tiền mặt bảo hiểm không thể hoán đổi với tiền mặt dư thừa của một công ty công nghiệp. Nghĩa vụ bồi thường, vốn theo quy định pháp lý, giới hạn cổ tức của các công ty con được quản lý và nhu cầu đầu tư đều có ý nghĩa quan trọng. Thay đổi thuận lợi được báo cáo là 4,327 tỷ USD trong tài sản và nợ phải trả hoạt động cũng hỗ trợ CFO trong chín tháng và có thể không lặp lại. Chúng tôi không khấu trừ toàn bộ tiền mặt và tài sản đầu tư khỏi nợ rồi coi phần còn lại là đòn bẩy doanh nghiệp không bị hạn chế.
Chuyển đổi có thể tái lập từ hoạt động kinh doanh sang định giá
Bắt đầu với doanh thu phí bảo hiểm quý 3 là 87,078 tỷ USD và chi phí y tế là 76,982 tỷ USD. Tỷ lệ của chúng xấp xỉ 88,4%. Giữ nguyên khối lượng phí bảo hiểm, cơ cấu quyền lợi và chi phí hành chính, việc giảm 50 điểm cơ bản trong MCR sẽ làm tăng 435,39 triệu USD lợi nhuận hoạt động trước thuế. Sử dụng cùng mức thuế suất xấp xỉ và số lượng cổ phiếu pha loãng cho ra khoảng 0,38 USD EPS bổ sung trong quý đó. Mức suy giảm có cùng quy mô sẽ đảo ngược tác động này.
Nếu mức cải thiện đó duy trì trong bốn quý tương đương, tác động EPS minh họa sẽ vào khoảng 1,50 USD mỗi năm và xấp xỉ 30 USD mỗi cổ phiếu, với giả định hệ số định giá 20x. Đây là phân tích độ nhạy có kiểm soát, không phải dự báo: tính thời vụ, điều chỉnh giá phí bảo hiểm, cơ cấu thành viên, lợi ích cổ đông thiểu số và các tương tác trong hoạt động cung cấp dịch vụ chăm sóc có thể làm thay đổi kết quả. Lợi nhuận tăng thêm sau thuế có thể hỗ trợ dòng tiền hoạt động theo thời gian, nhưng thời điểm thanh toán bồi thường và việc trích lập dự phòng ngăn cản việc chuyển đổi ngay lập tức theo tỷ lệ một đổi một sang tiền mặt.
Chuỗi này xác định biến số quan trọng nhất: biên lợi nhuận y tế bền vững sau tác động của các ước tính dự phòng. Tăng trưởng doanh thu đơn thuần có thể được mua bằng định giá không đầy đủ; biên lợi nhuận kế toán đơn thuần có thể được làm đẹp bởi việc điều chỉnh ước tính. Một luận điểm đầu tư bền vững đòi hỏi mức phí bảo hiểm đầy đủ, diễn biến bồi thường ổn định và khả năng tạo ra tiền mặt phải nhất quán với nhau. Đây là tiêu chuẩn cao hơn so với việc chỉ lặp lại một tỷ lệ phần trăm tăng EPS lớn so với cùng kỳ năm trước.
4. Bối cảnh Ngành và Cạnh tranh
Các đối thủ cạnh tranh liên quan kết hợp lợi ích y tế với dịch vụ dược phẩm, lâm sàng hoặc hành chính theo những tỷ trọng khác nhau. Họ cạnh tranh để giành nhà tuyển dụng, thành viên các chương trình chính phủ, quan hệ với nhà cung cấp và hợp đồng dịch vụ. Lạm phát y tế và mức độ sử dụng dịch vụ là các áp lực chung, nhưng cơ cấu khác nhau giữa thương mại, Medicare và Medicaid khiến việc so sánh MCR không thể tự nó xếp hạng năng lực thẩm định bảo hiểm. Doanh thu dược phẩm cũng bao gồm các khoản chuyển tiếp chi phí thuốc đáng kể, khiến doanh thu hợp nhất trở thành chỉ dấu không đáng tin cậy cho thị phần kinh tế.
|
Bối cảnh cạnh tranh
|
Bằng chứng và quy mô
|
Ai đang thắng / thua
|
Hàm ý đối với UNH
|
|
Lợi ích y tế chịu rủi ro
|
Số thành viên y tế của UNH giảm 3,6% so với cùng kỳ; MCR cải thiện 150 điểm cơ bản.
|
UNH khôi phục lợi nhuận trong khi mất quy mô thành viên.
|
Việc giữ chân có lợi nhuận cuối cùng phải thay thế các đợt rút lui lặp đi lặp lại.
|
|
Phục hồi bảo hiểm tích hợp
|
MBR mảng Health Care Benefits quý 2 của CVS là 87,4%, giảm từ 89,9%.
|
Aetna cũng đang phục hồi; UNH không độc quyền trong việc cải thiện biên lợi nhuận.
|
Mức định giá cao đòi hỏi kết quả hoạt động bền vững hơn.
|
|
Y tế và dịch vụ cho người sử dụng lao động
|
Biên lợi nhuận trước thuế đã điều chỉnh mảng Chăm sóc sức khỏe của Cigna trong Q2 đạt 10,9%; doanh thu tập đoàn tăng 7%.
|
Cigna có đà tăng trưởng lợi nhuận thương mại tích cực; MCR của hãng vẫn tăng.
|
Đa dạng hóa mang lại lợi ích nhưng không loại bỏ rủi ro lạm phát chi phí y tế.
|
|
Phúc lợi sức khỏe và Carelon
|
EPS đã điều chỉnh Q2 của Elevance là 7,45 USD, bao gồm khoảng 0,80 USD lợi ích ròng ngoài hoạt động.
|
Lợi nhuận báo cáo được cải thiện; vị thế dẫn đầu về hoạt động cốt lõi lặp lại vẫn chưa được chứng minh.
|
Hãy so sánh lợi nhuận chuẩn hóa, không phải quy mô vượt kỳ vọng trên tiêu đề.
|
Cơ sở nguồn: thông cáo của công ty. Đây là các đánh giá cạnh tranh mang tính định hướng, không phải những thay đổi được đo lường theo một mẫu số thị phần chung. Số thành viên giảm vẫn có thể đi cùng với hiệu quả kinh tế tốt hơn khi định giá và lựa chọn hợp đồng được cải thiện.
|
Công ty / kỳ
|
Doanh thu và tăng trưởng
|
Bằng chứng về lợi nhuận / chi phí y tế
|
Ranh giới khả năng so sánh
|
|
UnitedHealth Group Incorporated (UNH), Q3 2026
|
112,694 tỷ USD; -0,4%.
|
EPS đã điều chỉnh 4,69 USD; MCR 88,4%; 48,300 triệu thành viên y tế.
|
Bảo hiểm và Optum tích hợp; bao gồm diễn biến dự phòng thuận lợi.
|
|
CVS Health Corporation (CVS), Q2 2026
|
106,096 tỷ USD; +7,3%.
|
EPS điều chỉnh 2,58 USD; MBR mảng Phúc lợi Chăm sóc Sức khỏe 87,4%.
|
Bảo hiểm, dịch vụ dược phẩm và bán lẻ; MBR áp dụng cho mảng bảo hiểm.
|
|
The Cigna Group (CI), Q2 2026
|
71,668 tỷ USD; khoảng +7%.
|
EPS điều chỉnh 7,78 USD; MCR Cigna Healthcare 84,5%.
|
Cơ cấu khách hàng sử dụng lao động và Evernorth khác với mức độ tiếp xúc Medicare và Medicaid của UNH.
|
|
Elevance Health, Inc. (ELV), Q2 2026
|
Doanh thu hoạt động 49,8 tỷ USD; +0,8%.
|
EPS điều chỉnh 7,45 USD; EPS theo GAAP 6,71 USD.
|
Doanh thu hoạt động khác với tổng doanh thu của tập đoàn; lợi ích phi hoạt động hỗ trợ EPS.
|
Cơ sở nguồn: UNH Q3 2026; CVS, Cigna và Elevance Q2 2026. Đây là các chỉ số có thể so sánh gần đúng, không phải kết quả của các quý đồng bộ. Các định nghĩa điều chỉnh và mẫu số của tỷ lệ chi phí khác nhau. Không khẳng định thứ hạng định giá giữa các công ty cùng ngành, và không nên so sánh các mức EPS như thể chúng đo lường quy mô công ty hoặc mức độ hấp dẫn tuyệt đối của cổ phiếu.
UNH hưởng lợi ròng từ danh mục bảo hiểm được quản trị kỷ luật hơn và nền tảng dịch vụ rộng lớn, nhưng hiện đang bất lợi về quy mô thành viên. Sự phục hồi của Aetna thuộc CVS cho thấy việc cải thiện biên lợi nhuận không chỉ dành riêng cho UNH. Mảng khách hàng doanh nghiệp của Cigna tạo ra động lực hoạt động mạnh hơn với cơ cấu rủi ro khác biệt, trong khi MCR tăng cho thấy đa dạng hóa thương mại không loại bỏ áp lực chi phí. Khoản lợi ích ngoài hoạt động được Elevance công bố là lý do cần chuẩn hóa EPS trước khi đưa ra kết luận về vị thế dẫn đầu.
Định hướng chiến lược của ngành là tiến tới định giá rõ ràng hơn và giá trị dịch vụ có thể đo lường. Bản công bố của UNH cam kết chuyển toàn bộ các khoản chiết khấu hoàn tiền thuốc từ nhà sản xuất cho khách hàng vào tháng 1 năm 2028 và đề cập đến dịch vụ chăm sóc dược phẩm minh bạch dựa trên phí. Định hướng đó có thể bảo vệ niềm tin của khách hàng đồng thời thay đổi cách tạo ra lợi ích kinh tế. Điều này không biện minh cho giả định rằng lợi nhuận chênh lệch hoặc kinh tế hoàn tiền lịch sử sẽ tồn tại mà không thay đổi. Kết quả hấp dẫn là thu nhập dịch vụ bền vững cùng khả năng giữ chân khách hàng cao hơn; kết quả bất lợi là giá thấp hơn nhưng không có đủ khoản tiết kiệm vận hành.
Ở mức định giá hiện tại, quy mô là lợi thế khởi đầu chứ không phải bằng chứng đủ mạnh về quyền lực định giá. Mức định giá cao có cơ sở cần xuất phát từ kết quả tốt hơn cho khách hàng, năng lực định phí đầy đủ và dòng tiền chuyển về đáng tin cậy từ các công ty con. Bằng chứng ủng hộ việc khắc phục hoạt động, trong khi cổ phiếu này đã yêu cầu nhà đầu tư chấp nhận một mức độ bền vững đáng kể.
5. Rủi ro chính
-
Xu hướng chi phí bồi thường tăng nhanh hơn định giá. Nếu mức sử dụng hoặc chi phí điều trị tăng nhanh hơn tốc độ điều chỉnh giá phí bảo hiểm, MCR có thể đảo chiều nhanh chóng. Độ nhạy của phí bảo hiểm nêu trên cho thấy những thay đổi tỷ lệ phần trăm khiêm tốn có thể làm giảm đáng kể EPS và làm suy yếu bội số định giá phục hồi.
-
Diễn biến thuận lợi chỉ mang tính tạm thời. Nếu các ước tính của kỳ trước không còn được hoàn nhập hoặc xấu đi về sau, sự cải thiện biên lợi nhuận y tế rõ ràng sẽ mất đi cơ sở hỗ trợ. Việc hoàn nhập dự phòng của năm hiện tại không nên được ngoại suy thành một chương trình tiết kiệm định kỳ hằng quý.
-
Việc tinh gọn chuyển thành sự thu hẹp mang tính cơ cấu. Tình trạng tiếp tục mất thành viên hoặc đơn thuốc dược phẩm sẽ làm suy yếu phạm vi phân phối và khả năng hấp thụ chi phí cố định. Nếu doanh thu giảm nhanh hơn tốc độ có thể cắt giảm chi phí, các hợp đồng được lựa chọn tốt hơn có thể không cải thiện lợi nhuận của tập đoàn.
-
Chính sách và hoạt động giám sát làm thay đổi hiệu quả kinh tế. Các thay đổi trong hoàn trả của chính phủ, việc thực thi điều chỉnh rủi ro, các khoản thanh toán dựa trên chất lượng hoặc thù lao nhà thuốc có thể ảnh hưởng đến doanh thu và chi phí tuân thủ. Cần theo dõi rủi ro pháp lý và quản lý mà công ty đã công bố mà không coi một cáo buộc chưa được giải quyết là nghĩa vụ đã được chứng minh.
-
Tiền mặt không thể được chuyển lên công ty mẹ khi cần. CFO hợp nhất mạnh có thể đồng thời tồn tại với nhu cầu vốn theo luật định, nghĩa vụ bồi thường hoặc các hạn chế đối với việc phân phối từ công ty con. Mua lại cổ phiếu quá mức sẽ làm giảm tính linh hoạt nếu chu kỳ chi phí y tế xấu đi.
-
Việc triển khai và các hệ thống của Optum gây thất vọng. Việc cải tổ cung cấp dịch vụ chăm sóc, định giá nhà thuốc minh bạch và công nghệ hành chính đòi hỏi triển khai đáng tin cậy. Dịch vụ kém, gián đoạn an ninh mạng hoặc không đạt được mức tiết kiệm chi phí dự kiến có thể làm giảm khả năng giữ chân khách hàng và phát sinh thêm chi phí tiền mặt.
-
Định giá bị thu hẹp dù lợi nhuận được cải thiện. Nếu nhà đầu tư yêu cầu mức bội số thấp hơn do bất ổn về quy định hoặc dự trữ, giá cổ phiếu có thể giảm ngay cả khi EPS cao hơn. Độ nhạy trong kịch bản căng thẳng cho thấy một quý báo cáo mạnh hơn không loại bỏ rủi ro giảm giá vốn.
6. Danh sách kiểm tra giám sát
Các nội dung sau là các phép kiểm tra do nhà phân tích xác định, không phải mục tiêu của công ty. Chúng nêu rõ những yếu tố sẽ củng cố hoặc làm suy yếu nhận định định giá từ hợp lý đến đầy đủ.
-
MCR không có diễn biến thuận lợi bất thường: theo dõi riêng MCR được báo cáo và phần đóng góp từ dự trữ. MCR của quý tương đương, trung lập với ước tính, dưới 89,0% sẽ củng cố luận điểm phục hồi; trên 90,0% sẽ làm suy yếu luận điểm này. Cần xem xét rõ ràng các khác biệt theo mùa vụ.
-
Ổn định số lượng thành viên: mức giảm theo quý dưới 0,5% trong khi biên lợi nhuận y tế được duy trì sẽ hỗ trợ quan điểm về duy trì thành viên có lợi nhuận. Tình trạng sụt giảm liên tục trên 1,0% mỗi quý sẽ thách thức quan điểm rằng việc rút lui chỉ là một bước phục hồi hữu hạn.
-
Chất lượng Optum Health: theo dõi biên lợi nhuận hoạt động điều chỉnh so với mức cơ sở 2,6% của Q3. Cải thiện bền vững trên 3,0% mà không phụ thuộc vào lãi thanh lý sẽ củng cố luận điểm về nền tảng; thua lỗ tái diễn sẽ bác bỏ luận điểm này.
-
Nhu cầu Optum Rx: so sánh số đơn thuốc điều chỉnh với 393 triệu đơn đã công bố. Sự ổn định hoặc tăng trưởng trở lại so với cùng kỳ năm trước, đồng thời duy trì hiệu quả kinh tế từ khách hàng, sẽ hỗ trợ; sự suy giảm kéo dài vượt 5% sẽ làm suy yếu lập luận về đa dạng hóa.
-
Tiền mặt và đòn bẩy: yêu cầu dòng tiền từ hoạt động hằng năm hỗ trợ chi tiêu vốn và phân phối, trong khi tỷ lệ nợ trên vốn tiến gần mục tiêu cuối năm khoảng 40,0% đã nêu. Tỷ lệ trên 43,0% trong khi vẫn tiếp tục mua lại cổ phiếu sẽ cho thấy kỷ luật vốn yếu hơn.
-
Triển vọng và tính thời vụ: so sánh kết quả cả năm với EPS điều chỉnh tối thiểu 20,50 USD. EPS điều chỉnh chín tháng là 18,30 USD, còn thiếu khoảng 2,20 USD để đạt ngưỡng này, nhưng phép tính này không phải là dự báo của ban lãnh đạo cho Q4. Sự thay đổi trong tính thời vụ của các khoản bồi thường quan trọng hơn việc cơ học quy đổi Q3 theo năm.
-
Bằng chứng cần thiết để được định giá cao hơn: mức định giá duy trì trên 22 lần lợi nhuận mà không có sự cải thiện về MCR chuẩn hóa, tỷ lệ duy trì khách hàng và biên lợi nhuận của Optum sẽ khiến tương quan rủi ro/lợi nhuận kém hấp dẫn hơn. Ngược lại, mức bội số thấp hơn cùng với dòng tiền ổn định và diễn biến các khoản bồi thường ổn định sẽ cải thiện biên an toàn định giá.
7. Nguồn
Thời điểm chốt nghiên cứu: ngày 19 tháng 10 năm 2026, múi giờ Châu Á/Thượng Hải. Giá tham chiếu cổ phiếu là giá đóng cửa phiên giao dịch chính thức trên NYSE ngày 16 tháng 10, 401,43 USD, được đối chiếu chéo qua hai nguồn thị trường thứ cấp. Mọi kết luận hoạt động đều sử dụng tài liệu công bố của công ty hoặc SEC; không đưa ra bất kỳ nhận định nào dựa trên đồng thuận độc quyền, xếp hạng của môi giới hoặc giá mục tiêu của ban lãnh đạo.
Việc xác minh tập hợp tài sản được thực hiện trước khi lựa chọn. Các giao diện giao ngay UNHON, IBMON và AMDON được phát hiện thông qua các liên kết niêm yết chính thức của LBank, theo các chuyển hướng chuẩn và được mở vào ngày 19 tháng 10. Mỗi giao diện đều hiển thị tên công cụ, giá khác 0, biên độ hằng ngày và khối lượng giao dịch USDT, cùng với các chức năng kiểm soát giao dịch. Trang niêm yết UNHON chính thức xác định rõ UnitedHealth Group Incorporated. Các tìm kiếm chuyên biệt về hủy niêm yết không phát hiện thông báo UNHON tương ứng; việc không xuất hiện trong kết quả tìm kiếm không được xem là bằng chứng về khả năng giao dịch. Trang giao dịch có dữ liệu và bản ghi HTTP hiện tại được lưu trữ là các bằng chứng khẳng định. Các giao diện hợp đồng tương lai lịch sử có báo giá giữ chỗ đã bị loại trừ. Hãy tìm UNHON trong mục Giao ngay, không phải hợp đồng PEP đã ngừng hoạt động hoặc chỉ mã cổ phiếu cơ sở trên NYSE.
UNH không có bản ghi phân tích hợp lệ trong 90 ngày trước đó. Yếu tố kích hoạt lựa chọn là thông cáo kết quả kinh doanh ngày 13 tháng 10. Hạng mục này thay thế lựa chọn PEP đã bị rút lại; các tệp và hồ sơ kiểm toán bị rút lại vẫn được đánh dấu tương ứng.
-
UnitedHealth Group công bố kết quả quý III năm 2026 (https://www.unitedhealthgroup.com/content/dam/UHG/PDF/investors/2026/unh-reports-third-quarter-2026-results.pdf) — 13-10-2026; thông cáo dài 16 trang, báo cáo chưa kiểm toán của quý III và chín tháng; đã tải xuống và kiểm tra văn bản.
-
-
-
-
Mẫu 10-Q của UnitedHealth Group cho kỳ kết thúc ngày 30 tháng 6 năm 2026 (https://www.sec.gov/Archives/edgar/data/731766/000073176626000197/unh-20260630.htm) — Hồ sơ giữa kỳ Q2 được xác định trên EDGAR; bị chặn truy xuất trực tiếp tại địa phương. Các số liệu Q3 trong báo cáo này sử dụng bản phát hành đã được xác minh ngày 13 tháng 10, không phải Form 10-Q Q3 được nêu.
-
-
-
-
Lịch sử giá cổ phiếu UnitedHealth Group (https://stockanalysis.com/stocks/unh/history/) — Nguồn thị trường thứ cấp; giá đóng cửa phiên giao dịch chính quy ngày 16 tháng 10 năm 2026 là 401,43 USD. Không sử dụng ước tính đồng thuận.
-
-
-
Giao dịch giao ngay UNHON/USDT | LBank (https://www.lbank.com/trade/unhon_usdt) — Được mở thông qua thông báo chính thức và chuyển hướng chuẩn vào ngày 2026-10-19; có giá khác 0, giá cao/thấp hằng ngày, khối lượng giao dịch USDT và giao diện mua/bán.
-
-
Giao dịch giao ngay IBMON/USDT | LBank (https://www.lbank.com/trade/ibmon_usdt) — Đã mở vào 2026-10-19 trước khi lựa chọn; giá, biên độ dao động hằng ngày và khối lượng giao dịch khác 0 hiển thị.
-
-
Giao dịch giao ngay AMDON/USDT | LBank (https://www.lbank.com/trade/amdon_usdt) — Đã mở vào 2026-10-19 trước khi lựa chọn; giá, biên độ dao động hằng ngày và khối lượng giao dịch khác 0 hiển thị.



 Chuyển khoản