Tác giả: Nghiên cứu LBank Nhà phân tích: Ludo
Tuyên bố miễn trừ trách nhiệm: Báo cáo này được tổng hợp và phân tích từ các thông tin công khai, chỉ nhằm mục đích chia sẻ thông tin và thảo luận nghiên cứu. Báo cáo không cấu thành lời khuyên đầu tư, khuyến nghị chứng khoán, chỉ dẫn giao dịch hoặc bất kỳ sự đảm bảo nào về lợi nhuận. Hoạt động của công ty, định giá, giá thị trường và các kỳ vọng đồng thuận được đề cập trong báo cáo có thể thay đổi theo thời gian. Người đọc nên tự xác minh dữ liệu và tự đưa ra quyết định của mình.
1. Kết luận cốt lõi
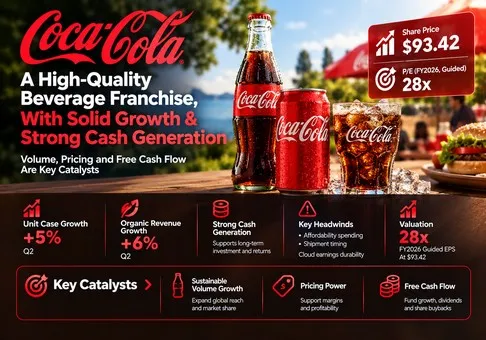
Đánh giá tổng thể: Công ty Coca-Cola là một thương hiệu nhượng quyền đồ uống chất lượng cao và là bên hưởng lợi ròng về cạnh tranh, nhưng cổ phiếu này có mức định giá đắt, ở khoảng 28,3–28,6 lần thu nhập tương đương FY2026 theo hướng dẫn. Tỷ lệ rủi ro/lợi nhuận ở mức tiêu cực vừa phải tại giá đóng cửa ngày 19 tháng 10 là 93,42 USD. Biến số quyết định là liệu sự phục hồi về sản lượng có tạo ra lợi nhuận tiền mặt bền vững sau các khoản chi cho khả năng chi trả và đầu tư tiếp thị hay không.
-
Sự phục hồi của nhu cầu là đáng tin cậy. Mức tăng trưởng 5% về sản lượng thùng quy đổi trong quý II đi kèm với mức tăng trưởng doanh thu hữu cơ 6%. Sự kết hợp đó cho thấy hệ thống nhượng quyền lành mạnh hơn so với mức tăng doanh thu thuần túy do lạm phát dẫn dắt. Tuy nhiên, hoạt động kích hoạt tại các sự kiện thể thao và thời điểm giao hàng đồng nghĩa quý gần nhất không nên được ngoại suy nguyên trạng thành giả định nhu cầu dài hạn.
-
Sự phục hồi tài chính xứng đáng được ghi nhận, dù kèm theo một lưu ý về dòng tiền. Dòng tiền từ hoạt động kinh doanh trong nửa đầu năm đạt 7,543 tỷ USD, trừ 684 triệu USD chi tiêu vốn, tạo ra 6,859 tỷ USD dòng tiền tự do. So sánh với cùng kỳ năm trước bao gồm khoản thanh toán điều kiện của fairlife, do đó mức phục hồi mạnh mẽ này đã phóng đại tốc độ tăng tốc hoạt động cơ bản. Tiêu chí phù hợp là việc thực hiện theo hướng dẫn cả năm và lượng tiền mặt còn lại sau cổ tức.
-
Việc triển khai qua các kênh đang cải thiện, nhưng thành công với KFC thuộc về năm 2027. Thỏa thuận ngày 15 tháng 10 bao phủ 3.600 nhà hàng tại Hoa Kỳ, bắt đầu vào tháng 1 và dự kiến triển khai đầy đủ trước mùa xuân. Thỏa thuận này củng cố luận điểm về phân phối; nhưng không giải thích doanh số quý III năm 2026 hoặc biện minh cho một giá trị hợp đồng bịa đặt. Chi phí thiết bị, tiếp thị và ưu đãi có thể phát sinh trước khi hợp đồng tạo ra lợi nhuận ổn định.
-
Định giá hiện đã đòi hỏi việc thực thi thành công. Hướng dẫn tháng 7 hàm ý EPS so sánh được là 3,27–3,30 USD, tính từ mức cơ sở năm tài chính 2025 là 3,00 USD và tăng trưởng 9%–10%. Sử dụng khoảng 4,303 tỷ cổ phiếu phổ thông bình quân cơ bản trong quý II làm đại diện minh bạch cho giá trị vốn chủ sở hữu cho ra 402,0 tỷ USD và lợi suất FCF theo hướng dẫn là 3,08%. Mẫu số cổ phiếu là mức bình quân theo kỳ, vì vậy đây là ước tính chứ không phải báo giá vốn hóa thị trường theo thời gian thực.
-
Chỉ riêng một quý đạt yêu cầu có thể mang lại sự bảo vệ định giá hạn chế. Các mức độ nhạy theo phân tích, không phải giá mục tiêu, cho ra 75,60 USD với EPS 3,15 USD và P/E 24 lần, 85,41 USD với EPS 3,285 USD và P/E 26 lần, तथा 100,05 USD với EPS 3,45 USD và P/E 29 lần. Các mức này tương ứng khoảng −19,1%, −8,6% và +7,1% so với 93,42 USD, không bao gồm cổ tức. Kịch bản lạc quan đòi hỏi lợi nhuận cao hơn dự báo hiện tại; kịch bản cơ sở giả định công ty đạt dự báo với mức bội số thấp hơn.
Các lựa chọn về bội số là những giả định nghiên cứu dùng để thể hiện độ nhạy, không phải mức trung bình lịch sử quan sát được hay khoảng giá trị hợp lý suy ra từ các công ty cùng ngành. Thay đổi một lần trong bội số sẽ làm giá trị biến động 3,285 USD tại mức EPS cơ sở. Đây là mức đáng kể so với phần đóng góp lợi nhuận từ một cải thiện nhỏ trong tăng trưởng hữu cơ hằng năm. Do đó, việc thực thi tốt vẫn có thể đi cùng với mức sinh lời tăng thêm từ cổ phiếu không hấp dẫn.
2. Tổng quan Công ty, Cơ cấu Kinh doanh và Các Chỉ số Hoạt động Cốt lõi
Coca-Cola kiếm tiền bằng cách sở hữu các thương hiệu và công thức đồ uống, bán chất cô đặc và si-rô cho các đối tác đóng chai, đồng thời bán thành phẩm tại một số hoạt động kinh doanh được chọn. Các đơn vị đóng chai sản xuất, đóng gói và phân phối phần lớn sản lượng vật chất của hệ thống. Công ty mẹ cũng hỗ trợ quảng cáo, phát triển danh mục ngành hàng và quan hệ khách hàng. Cấu trúc này mang lại cho hệ thống nhượng quyền phạm vi tiếp cận rộng mà không đòi hỏi mọi chai, kho hàng và xe giao hàng phải nằm trên bảng cân đối kế toán hợp nhất của công ty.
Danh mục sản phẩm bao gồm nước giải khát có ga, nước trái cây và các sản phẩm sữa giá trị gia tăng, nước uống, đồ uống thể thao, cà phê và trà. Doanh thu phản ánh cả các dịp tiêu dùng lẫn giá trị kinh tế thu được trên mỗi dịp. Quy cách đóng gói, bao bì tái sử dụng, kênh phân phối và địa lý đều ảnh hưởng đến giá trị thu được này. Một bao bì có giá phải chăng có thể duy trì khả năng tiếp cận của người tiêu dùng đồng thời làm giảm doanh thu trên mỗi thùng đơn vị; một sản phẩm cao cấp có thể cải thiện cơ cấu sản phẩm dù đóng góp tương đối ít về sản lượng vật chất.
Các phân khúc hoạt động được xác định theo khu vực địa lý, bên cạnh mảng Đầu tư Đóng chai. Đây không phải là các công bố doanh thu theo cấp độ sản phẩm. Bảng sau sử dụng doanh thu từ bên thứ ba, tránh tính trùng doanh thu liên phân khúc. Thu nhập hoạt động của phân khúc bao gồm các yếu tố kinh tế liên phân khúc; Khối Công ty điều chỉnh tổng các phân khúc về thu nhập hoạt động hợp nhất.
|
Hoạt động kinh doanh quý 2 năm 2026
|
Doanh thu từ bên thứ ba, triệu USD
|
Thu nhập hoạt động, triệu USD
|
Vai trò kinh tế và hạn chế
|
|
Bắc Mỹ
|
5,405
|
1,695
|
Nguồn doanh thu lớn nhất; đồ uống cô đặc, đồ uống tại vòi và đồ uống thành phẩm; khả năng chi trả và việc triển khai kênh phân phối là những yếu tố quan trọng.
|
|
Châu Âu, Trung Đông & Châu Phi
|
3,087
|
1,309
|
Kinh tế thương hiệu/nhượng quyền; thời điểm tiếp thị và cơ cấu quốc gia ảnh hưởng đến khả năng chuyển đổi thành lợi nhuận.
|
|
Châu Mỹ Latinh
|
1,839
|
1,177
|
Kinh tế đồ uống cô đặc vững mạnh; tăng trưởng được báo cáo chịu ảnh hưởng đáng kể từ tiền tệ.
|
|
Châu Á - Thái Bình Dương
|
1,487
|
656
|
Cơ hội sản lượng lớn; các gói sản phẩm giá thấp hơn và cơ cấu quốc gia có thể làm giảm doanh thu trên mỗi thùng.
|
|
Đầu tư Đóng chai
|
1,525
|
91
|
|
|
Khối doanh nghiệp / đối chiếu
|
37
|
(256)
|
Doanh thu và chi phí khối doanh nghiệp; doanh thu hợp nhất 13.380 và thu nhập hoạt động 4.672.
|
Cơ sở nguồn: Mẫu 10-Q ngày 3 tháng 7 năm 2026, Thuyết minh 16; số liệu tính bằng triệu USD. Doanh thu khối doanh nghiệp nhỏ và được đưa vào để đối chiếu. Cấu trúc khu vực phản ánh mức độ phơi nhiễm kinh tế đáng tin cậy hơn so với việc quy kết một khoản đóng góp lợi nhuận chưa được công bố cho từng thương hiệu riêng lẻ.
Các chỉ số hoạt động cốt lõi và biến động
|
Chỉ số / sự kiện
|
Quan sát đã được xác minh
|
Diễn giải nghiên cứu
|
|
Nhu cầu hoạt động quý 2
|
Số thùng tiêu chuẩn +5%; doanh số cô đặc +4%; giá/cơ cấu +2%
|
Phân biệt mức tiêu dùng của người tiêu dùng với thời điểm xuất hàng cô đặc.
|
|
Độ rộng danh mục quý 2
|
Zero Sugar +16%; nước/nước thể thao/cà phê/trà +6%; cà phê −2%
|
Độ rộng nhu cầu là tín hiệu đáng khích lệ, nhưng các mảng kinh doanh riêng lẻ vẫn phân hóa.
|
|
Khả năng sinh lời quý 2
|
Biên lợi nhuận GAAP 34,9%; biên lợi nhuận so sánh được 35,6%; EPS so sánh được 0,97 USD
|
Chất lượng hoạt động vững mạnh; tỷ giá và các điều chỉnh ảnh hưởng đến EPS.
|
|
Triển vọng FY2026
|
Tăng trưởng hữu cơ khoảng 5%; EPS so sánh +9%–10%; FCF khoảng 12,4 tỷ USD
|
EPS ngụ ý 3,27–3,30 USD so với mức cơ sở 3,00 USD của FY2025.
|
|
Sự kiện công bố kết quả Q3
|
Ngày 27 tháng 10 trước giờ NYSE mở cửa; cuộc gọi hội nghị lúc 8:30 sáng ET
|
Kết quả chưa được công bố tính đến thời điểm báo cáo này; KFC đóng góp từ năm 2027.
|
|
Kỳ vọng bên ngoài
|
EPS theo TipRanks là 0,88 USD; The Right Trader là 0,87 USD / doanh thu 12,9 tỷ USD
|
Các thông tin tổng hợp từ nguồn thứ cấp được truy cập ngày 20 tháng 10; không gộp thành một mức đồng thuận chính xác.
|
Các tỷ lệ tăng trưởng của công ty đã được làm tròn; tăng trưởng hữu cơ, biên lợi nhuận so sánh và EPS so sánh là các chỉ số non-GAAP. Một thùng đồ uống thành phẩm được bán qua hệ thống không đồng nhất với một lô hàng cô đặc được công ty mẹ ghi nhận. Sự phân biệt này là thiết yếu khi thời điểm hàng tồn kho làm thay đổi mối quan hệ biểu kiến giữa tiêu thụ và doanh thu được báo cáo.
Báo cáo sắp tới là phép thử đối với cơ cấu tăng trưởng. Một con số doanh thu lớn hơn do tỷ giá hoặc việc bù đắp giao hàng tạm thời tạo ra sẽ kém giá trị hơn nhu cầu tiêu dùng trên diện rộng với nền tảng kinh tế ổn định. Ngược lại, tăng trưởng đơn vị chậm hơn đôi chút vẫn có thể chấp nhận được nếu giá bán/cơ cấu sản phẩm cải thiện và lợi nhuận hoạt động chuyển hóa thành tiền mặt. Một tiêu đề tăng trưởng đơn lẻ không thể phân biệt các kết quả đó.
Các ảnh chụp nhanh về ước tính công bố không thống nhất: TipRanks cho thấy EPS Q3 là 0,88 USD, trong khi The Right Trader hiển thị 0,87 USD và doanh thu 12,9 tỷ USD. Cả hai đều là nguồn thứ cấp được truy cập vào ngày 20 tháng 10, và trang sau có nội dung ngày tháng tương đối đã lỗi thời. Chúng cung cấp bối cảnh, không phải ngưỡng tham chiếu trực tiếp có thẩm quyền. Báo cáo dựa trên hướng dẫn thường niên chính thức và các ngưỡng hoạt động để đưa ra đánh giá, thay vì tuyên bố một dự báo chính xác về việc vượt đồng thuận.
3. Chất lượng cơ bản
|
Chỉ số tài chính
|
Năm tài chính 2025
|
6 tháng đầu năm 2025
|
6 tháng đầu năm 2026
|
|
Doanh thu, triệu USD
|
47.941
|
23.664
|
25.852
|
|
Thu nhập hoạt động theo GAAP, triệu USD
|
13.762
|
7.939
|
9.031
|
|
Biên lợi nhuận hoạt động theo GAAP
|
28.71%
|
33.55%
|
34.93%
|
|
EPS pha loãng theo GAAP, USD
|
3.04
|
1.65
|
1.94
|
|
Dòng tiền từ hoạt động kinh doanh, triệu USD
|
7,408
|
(1,391)
|
7,543
|
|
Chi tiêu vốn, triệu USD
|
2,112
|
751
|
684
|
|
FCF: OCF trừ chi tiêu vốn, triệu USD
|
5,296
|
(2,142)
|
6,859
|
|
Tiền mặt cộng đầu tư ngắn hạn, triệu USD
|
13,872
|
Không sử dụng
|
13,529
|
|
Tổng nợ vay, triệu USD
|
45,492
|
Không sử dụng
|
43,543
|
Cơ sở nguồn: Mẫu 10-K FY2025 và Mẫu 10-Q H1 2026. Các kỳ thường niên và nửa năm không thể hoán đổi trực tiếp; không áp dụng quy đổi nửa năm thành cả năm. Biên lợi nhuận và FCF được tính toán. So sánh bảng cân đối kế toán là ngày 31 tháng 12 năm 2025 so với ngày 3 tháng 7 năm 2026. Tổng nợ vay bao gồm các khoản vay/phiếu nợ phải trả, các khoản nợ đến hạn hiện tại và nợ dài hạn; tiền mặt không bao gồm chứng khoán có thể giao dịch được phân loại riêng.
Chất lượng tăng trưởng mạnh, nhưng khả năng kiếm tiền theo khu vực không đồng đều. Thương hiệu và mạng lưới nhà đóng chai có thể biến những cải thiện khiêm tốn về mức tiêu thụ thành lợi nhuận gia tăng hấp dẫn. Tuy nhiên, sản lượng cao hơn không đảm bảo hiệu quả kinh tế tốt hơn. Cơ cấu quốc gia hoặc bao bì có giá trị thấp hơn có thể bù trừ lợi ích từ tệp người tiêu dùng hiện hữu lớn hơn. Bằng chứng thuyết phục nhất là sự cải thiện đồng thời về mức tiêu thụ, khả năng khai thác giá trị và tạo tiền mặt.
Khả năng sinh lời đang mạnh. Biên lợi nhuận hoạt động GAAP trong nửa năm gần nhất xấp xỉ 35%, và biên lợi nhuận tương đương của quý gần nhất còn cao hơn. Những mức biên này củng cố quan điểm rằng công ty mẹ nắm giữ giá trị kinh tế đáng kể từ thương hiệu. Tuy nhiên, chúng không hàm ý quyền định giá không giới hạn: khả năng chi trả của người tiêu dùng, đàm phán với nhà bán lẻ và lợi nhuận của các nhà đóng chai đều hạn chế mức có thể thu được từ hệ thống. Việc cắt giảm chi tiêu tiếp thị cũng sẽ là nền tảng yếu cho việc mở rộng biên lợi nhuận bền vững nếu làm tổn hại nhu cầu trong tương lai.
Khả năng chuyển đổi tiền mặt đã phục hồi, với các ảnh hưởng đáng kể từ yếu tố thời điểm. FCF được báo cáo trong năm tài chính 2025 là 5,296 tỷ USD; FCF đã làm tròn của công ty, không bao gồm khoản thanh toán phụ thuộc điều kiện cho fairlife trị giá 6,1 tỷ USD, là 11,4 tỷ USD. Điều chỉnh này giải thích vì sao tăng trưởng tiền mặt theo năm được báo cáo là một chỉ báo hoạt động độc lập kém. Khoản thanh toán là một chi phí mua lại mang tính kinh tế thực tế, dù không phù hợp để xem là chi phí thường niên lặp lại. Chuẩn hóa khoản này hữu ích cho việc dự báo, trong khi giữ lại khoản này là cần thiết để đánh giá việc phân bổ vốn.
Bảng cân đối kế toán lành mạnh nhưng có sử dụng đòn bẩy. Tổng nợ vay 43,543 tỷ USD vượt tiền mặt và các khoản đầu tư ngắn hạn 13,529 tỷ USD, dẫn đến vị thế nợ ròng đơn giản hóa là 30,014 tỷ USD. Phép tính này không bao gồm chứng khoán có thể giao dịch, nghĩa vụ thuê và các khoản phải trả khác, do đó không phải là điều chỉnh đầy đủ theo giá trị doanh nghiệp. Lợi nhuận định kỳ hỗ trợ việc trả nợ, nhưng công ty có ít dư địa hơn một doanh nghiệp có tiền mặt ròng để hấp thụ các khoản thanh toán pháp lý hoặc thuế lớn, bất ngờ.
Việc phân bổ vốn được hỗ trợ bởi khả năng tạo ra tiền mặt. Cổ tức H1 trị giá 4,562 tỷ USD và hoạt động mua cổ phiếu quỹ trị giá 663 triệu USD đã cùng tiêu tốn 5,225 tỷ USD. So với FCF là 6,859 tỷ USD, còn lại khoảng 1,634 tỷ USD trước các dòng đầu tư và tài trợ khác. Mua lại cổ phiếu là một khoản sử dụng tiền mặt thay vì động lực tăng trưởng hoạt động, và định giá cao làm giảm lợi ích kinh tế của mỗi cổ phiếu được mua lại.
Cầu nối có thể tái lập từ hoạt động đến định giá
Biến số then chốt là lợi nhuận tiền mặt trên mỗi dịp tiêu dùng tăng thêm. Để thực hiện phân tích độ nhạy hằng năm minh bạch, sử dụng doanh thu FY2025 là 47,941 tỷ USD làm cơ sở mức độ phơi nhiễm. Mỗi điểm phần trăm tăng trưởng doanh thu bổ sung sẽ mang lại 479,41 triệu USD. Giả sử doanh thu tăng thêm đạt biên lợi nhuận hoạt động tương đương Q2 là 35,6%, lợi nhuận hoạt động tăng thêm là 170,67 triệu USD. Áp dụng mức thuế suất cơ bản theo hướng dẫn là 19,9% sẽ cho khoảng 136,71 triệu USD sau thuế, tương đương 0,0317 USD mỗi cổ phiếu dựa trên 4,313 tỷ cổ phiếu pha loãng.
Với giả định tỷ lệ chuyển đổi tiền mặt gia tăng là 80%, cùng mức thay đổi này sẽ bổ sung khoảng 109,37 triệu USD FCF. Với giả định hệ số lợi nhuận 26 lần, mức tăng EPS tương ứng với khoảng 0,82 USD giá trị vốn chủ sở hữu trên mỗi cổ phiếu. Mọi giả định về biên lợi nhuận, thuế, cổ phiếu và tỷ lệ chuyển đổi đều được nêu rõ. Đây là phân tích độ nhạy tĩnh, không phải dự báo của công ty: phân tích giữ nguyên cơ cấu tài trợ và số lượng cổ phiếu, không tính đến tính thời vụ của vốn lưu động và xem biên lợi nhuận hoạt động trung bình là một xấp xỉ cho biên lợi nhuận gia tăng.
Kết luận được rút ra trực tiếp. Những thắng lợi về phân phối và tăng trưởng hữu cơ hỗ trợ năng lực tạo lợi nhuận nội tại, nhưng một bất ngờ tăng trưởng nhỏ không tự động bù đắp cho sự thu hẹp của hệ số định giá. Việc tái định giá bền vững sẽ đòi hỏi bằng chứng cho thấy hiệu quả kinh tế gia tăng tốt hơn hoặc bền vững hơn các giả định này, thay vì chỉ đơn thuần là số lượng thùng hàng thực tế lớn hơn.
4. Bối cảnh ngành và cạnh tranh
Thị trường liên quan là đồ uống không cồn pha sẵn, với sự cạnh tranh lân cận từ cà phê, nước tăng lực và đồ uống chức năng. Người tiêu dùng lựa chọn theo dịp sử dụng, mức giá và kênh phân phối; cạnh tranh rộng hơn sự ưa chuộng thương hiệu cola. Chuỗi giá trị phân tách quyền sở hữu thương hiệu và kinh tế học của cô đặc khỏi hoạt động sản xuất, phân phối, tiếp cận bán lẻ và thiết bị dịch vụ ăn uống. So sánh trực tiếp một bên nhượng quyền với một nhà đóng chai hợp nhất mà không tính đến sự phân tách này sẽ làm sai lệch khả năng sinh lời.
|
Môi trường cạnh tranh
|
Bằng chứng / quy mô đã được xác minh
|
Ai được lợi hoặc chịu thiệt
|
Hàm ý định giá
|
|
Tiếp cận mảng dịch vụ ăn uống tại Hoa Kỳ
|
KFC Hoa Kỳ: 3.600 nhà hàng; quá trình chuyển đổi bắt đầu từ tháng 1 năm 2027
|
Coca-Cola giành được khách hàng mới này; PepsiCo mất khách hàng này
|
Lợi thế phân phối được củng cố; các điều khoản kinh tế chưa được công bố khiến không thể định lượng mức tăng EPS.
|
|
Đồ uống đại chúng tại Bắc Mỹ
|
Số thùng đơn vị của KO trong Q2 tăng 3%; sản lượng đồ uống của PBNA trong Q3 giảm 2%
|
KO cho thấy đà tăng trưởng được công bố mạnh hơn; các kỳ báo cáo khác nhau
|
Hỗ trợ mức định giá cao mà không cần xác lập các chuyển dịch thị phần đồng thời.
|
|
Đồ uống giải khát tại Hoa Kỳ
|
Doanh thu phân khúc KDP quý 2 +10%; sản lượng/cơ cấu +6,5%
|
KDP cũng đang giành được nhu cầu
|
Cạnh tranh hạn chế cơ sở để giả định toàn bộ tăng trưởng của ngành sẽ thuộc về KO.
|
|
Các dịp sử dụng đồ uống năng lượng và chức năng
|
Doanh số Monster quý 2 +20,2%; điều chỉnh theo FX +17,9%
|
Monster giành được tăng trưởng của ngành; KO tham gia thông qua khoản đầu tư và mối quan hệ phân phối
|
KO là bên hưởng lợi ròng từ độ phủ rộng của hệ thống; tăng trưởng của Monster không phải là doanh thu hợp nhất của KO.
|
|
Khả năng chi trả tại các thị trường mới nổi
|
Số thùng hàng của KO tại châu Á - Thái Bình Dương +8%, giá/cơ cấu −9%, mất thị phần giá trị
|
Sự phục hồi sản lượng vẫn chưa mang lại cải thiện kinh tế trên diện rộng trong khu vực
|
Mức định giá cao đòi hỏi doanh thu và lợi nhuận trên mỗi dịp sử dụng phải cải thiện.
|
Cơ sở nguồn: các thông cáo kết quả kinh doanh của công ty và thông báo KFC ngày 15 tháng 10. Không giả định bất kỳ thị phần toàn cầu bằng số liệu nào được xác minh độc lập. Các mức tăng thị phần giá trị do ban lãnh đạo công bố mang tính định hướng và không xác lập một tỷ lệ thị phần chính xác.
|
Công ty / kỳ
|
Quy mô doanh thu
|
Tăng trưởng / KPI hoạt động
|
Khả năng sinh lời và cơ sở so sánh
|
|
The Coca-Cola Company / Q2 2026
|
13,380 tỷ USD
|
Công bố +7%; hữu cơ +6%; sản lượng thùng quy đổi +5%
|
Biên lợi nhuận hoạt động GAAP 34,9%; có thể so sánh 35,6%.
|
|
PepsiCo, Inc. / Q3 2026
|
25,274 tỷ USD hợp nhất
|
Hữu cơ +3,1%; PBNA hữu cơ gần như đi ngang và sản lượng đồ uống −2%
|
Biên lợi nhuận hoạt động GAAP hợp nhất 16,86%; lợi nhuận cốt lõi PBNA theo tỷ giá cố định +4%.
|
|
Keurig Dr Pepper Inc. / Q2 2026
|
7,3 tỷ USD hợp nhất; 2,9 tỷ USD từ mảng Đồ uống Giải khát tại Mỹ
|
Doanh số KDP truyền thống +7,3%; phân khúc đồ uống giải khát +10,0%
|
Biên lợi nhuận hoạt động điều chỉnh của mảng đồ uống giải khát 29,9%; thương vụ mua lại làm sai lệch tăng trưởng hợp nhất.
|
|
Monster Beverage Corporation / Q2 2026
|
2,54 tỷ USD
|
Công bố +20,2%; điều chỉnh theo FX +17,9%
|
Lợi nhuận hoạt động 740,4 triệu USD; biên GAAP tính toán khoảng 29,1%.
|
Các kỳ báo cáo và định nghĩa kế toán khác nhau. Quý 3 của PepsiCo bao gồm 12 tuần kết thúc vào ngày 5 tháng 9 và có hoạt động thực phẩm đáng kể; các quan sát khác thuộc quý 2. Các hoạt động cà phê được KDP mua lại khiến tăng trưởng hợp nhất không phù hợp để so sánh nhu cầu đồ uống. Biên lợi nhuận theo phân khúc chỉ là các đối chiếu gần đúng với mô hình nhượng quyền hợp nhất của KO. Monster vừa là đối thủ cạnh tranh về các dịp tiêu dùng vừa là đối tác đầu tư/phân phối chiến lược của Coca-Cola. Doanh số của Monster không được cộng vào doanh thu hợp nhất của KO.
Các bên thắng thế về cạnh tranh là Coca-Cola trong mảng dịch vụ ăn uống tại Hoa Kỳ, KDP trong đồ uống giải khát và Monster trong tăng trưởng dẫn dắt bởi nước tăng lực. Mảng đồ uống tại Bắc Mỹ của PepsiCo có kết quả sản lượng được công bố yếu hơn và mất hợp đồng KFC. Nhận định này liên quan đến các doanh nghiệp và kỳ báo cáo được trích dẫn; đây không phải là khẳng định rằng toàn bộ hệ thống nhượng quyền toàn cầu của PepsiCo bị suy yếu về mặt cơ cấu. Hiệu quả mảng đồ uống quốc tế của công ty vẫn là đối trọng với sự yếu kém tại Bắc Mỹ.
Coca-Cola là bên hưởng lợi ròng vì danh mục thương hiệu và khả năng tiếp cận thị trường của công ty cho phép công ty tham gia vào nhiều nhóm nhu cầu khác nhau. Điều cần lưu ý là một mạng lưới mạnh vẫn đòi hỏi đầu tư và khả năng chi trả tại địa phương. Việc thực thi của KDP cho thấy cạnh tranh đang diễn ra sôi động, trong khi sự kết hợp giữa tăng trưởng sản lượng và giá/cơ cấu âm tại châu Á - Thái Bình Dương cho thấy chi phí của việc theo đuổi tiêu dùng mà không có sự cải thiện ngay lập tức về khả năng tạo doanh thu.
Thỏa thuận với KFC có ý nghĩa chiến lược vì là bằng chứng cho thấy một khách hàng dịch vụ ăn uống lớn coi trọng danh mục và hệ thống này. Đóng góp kinh tế vẫn chưa được công bố. Doanh thu cô đặc của công ty mẹ, doanh thu của nhà đóng chai và doanh thu đồ uống tại nhà hàng đại diện cho các phần khác nhau của chuỗi giá trị; việc nhân số lượng nhà hàng với chi tiêu đồ uống bán lẻ sẽ đánh giá quá cao doanh thu tiềm năng của công ty mẹ. Do đó, trường hợp nghiên cứu này xem thỏa thuận là yếu tố hỗ trợ định tính và không mô hình hóa riêng bất kỳ mức tăng EPS nào.
Khung kịch bản ngày 27 tháng 10
A kết quả hoạt động tích cực sẽ kết hợp tăng trưởng hữu cơ ít nhất 6%, sản lượng thùng quy đổi toàn cầu ít nhất 4%, EPS so sánh quý 3 khoảng 0,91 USD hoặc cao hơn, cùng bằng chứng cho thấy EPS cả năm có thể vượt 3,30 USD mà không làm triển vọng tiền mặt suy yếu. Độ nhạy tăng giá cho cả năm lên 3,45 USD đòi hỏi nhiều hơn ngưỡng của riêng một quý này và nên được xem là một kịch bản lợi nhuận đầy tham vọng, không phải phép ngoại suy tự động.
Kịch bản cơ sở là tăng trưởng hữu cơ 4%–5%, tăng trưởng sản lượng thùng quy đổi dương, EPS so sánh quý 3 khoảng 0,87–0,89 USD và EPS cả năm đạt trong khoảng 3,27–3,30 USD, cùng FCF khoảng 12,4 tỷ USD. Kịch bản vận hành tiêu cực là tăng trưởng hữu cơ dưới 4%, sản lượng thùng quy đổi đi ngang hoặc giảm, EPS so sánh quý 3 khoảng 0,84 USD hoặc thấp hơn, hoặc giảm hướng dẫn về dòng tiền. Đây là các kịch bản để nhà phân tích theo dõi, không phải dự báo của ban lãnh đạo hoặc phân bố kỳ vọng thị trường đã được xác thực. Không giả định biến động ngụ ý từ quyền chọn hoặc xác suất phản ứng trong quá khứ.
5. Rủi ro chính
-
Khả năng chi trả suy yếu làm giảm khả năng kiếm tiền. Nếu giá/cơ cấu toàn cầu chuyển biến tiêu cực hoặc tăng trưởng thùng tại Bắc Mỹ giảm về 0 bất chấp chi tiêu khuyến mại, doanh thu thu được trên mỗi dịp tiêu dùng sẽ suy giảm. Điều đó sẽ làm giảm lợi nhuận gia tăng và làm suy yếu mức định giá cao cấp, ngay cả khi sản lượng toàn hệ thống theo tiêu đề vẫn tăng.
-
Mức tăng sản lượng do sự kiện thúc đẩy sẽ phai nhạt. Nếu tăng trưởng thùng bình thường hóa mạnh sau hoạt động kích hoạt FIFA World Cup, các lô hàng cô đặc có thể ban đầu che lấp sự chậm lại của tiêu dùng. Việc điều chỉnh hàng tồn kho sau đó có thể làm giảm doanh thu của công ty mẹ và gia tăng biến động lợi nhuận theo quý.
-
Chi phí đầu vào và phân phối vượt quá mức tăng giá. Việc chi phí bao bì, vận chuyển, chất tạo ngọt hoặc sữa tăng kéo dài, cùng với sự linh hoạt hạn chế trong việc định giá tại bán lẻ, sẽ gây áp lực lên hiệu quả kinh tế của công ty và các đơn vị đóng chai. Lợi nhuận thấp hơn của đối tác cũng có thể làm suy giảm đầu tư vào tuyến phân phối và chất lượng dịch vụ.
-
Biến động tiền tệ và thay đổi danh mục đầu tư làm lu mờ hiệu quả hoạt động. Nếu các yếu tố thuận lợi từ tỷ giá đảo chiều hoặc thời điểm thoái vốn mảng đóng chai tại châu Phi khác với giả định tháng 7, doanh thu và EPS báo cáo có thể chênh lệch so với hiệu quả hoạt động hữu cơ. Việc so sánh phạm vi hợp nhất đã thay đổi với năm trước có thể tạo ra một câu chuyện tăng trưởng hoặc biên lợi nhuận không có cơ sở.
-
Khả năng thu hồi tiền mặt cho thấy tính chất kém lặp lại hơn. Nếu vốn lưu động đảo chiều hoặc chi tiêu vốn tăng tốc mà không đi kèm dòng tiền từ hoạt động kinh doanh cao hơn, FCF cả năm có thể không đạt 12,4 tỷ USD. Khi đó, nghĩa vụ cổ tức và trả nợ sẽ chiếm tỷ trọng lớn hơn trong lượng tiền mặt sẵn có, làm giảm tính linh hoạt trong phân bổ vốn.
-
Tranh chấp thuế dẫn đến các yêu cầu tiền mặt đáng kể. Diễn biến bất lợi trong tranh chấp về định giá chuyển nhượng với IRS có thể làm tăng các khoản thanh toán, nhu cầu tài chính hoặc sự bất định liên quan đến thuế trong tương lai. Hệ số định giá trên lợi nhuận hoạt động không phản ánh rủi ro đó chỉ thông qua việc so sánh EPS của quý hiện tại.
-
Mức tăng trưởng trong mảng dịch vụ ăn uống có hiệu quả kinh tế bị trì hoãn hoặc yếu hơn. Chi phí triển khai tại KFC, ưu đãi cho khách hàng hoặc việc triển khai chậm hơn có thể làm trì hoãn đóng góp. Các thắng lợi phân phối bổ sung không nhất thiết tạo ra lợi nhuận hấp dẫn nếu chi phí thu hút và hỗ trợ quá cao.
-
Phần bù định giá chất lượng thu hẹp. Việc dịch chuyển từ bội số thu nhập dự phóng hiện tại xuống 26 lần sẽ làm giảm giá trị ngay cả khi công ty thực hiện được kế hoạch lợi nhuận. Lãi suất chiết khấu cao hơn hoặc thị trường ưu tiên tăng trưởng nhanh hơn có thể dẫn đến kết quả này mà không cần có thất bại trong vận hành.
6. Danh sách kiểm tra theo dõi
-
Kết quả ngày 27 tháng 10 và cuộc gọi lúc 8:30 sáng ET: tăng trưởng hữu cơ ít nhất 5% ủng hộ luận điểm vận hành; dưới 4% sẽ làm suy yếu luận điểm này. Hãy so sánh kết quả với nhu cầu cơ bản, không chỉ với con số doanh thu được báo cáo.
-
Số thùng sản phẩm toàn cầu và lượng hàng cô đặc xuất xưởng: tăng trưởng số thùng ít nhất 3% mà không có tình trạng lượng hàng xuất xưởng liên tục vượt trội sẽ củng cố niềm tin; số thùng đi ngang nhưng lượng xuất xưởng tăng nhanh hơn cho thấy khả năng do yếu tố thời điểm hàng tồn kho thay vì tăng trưởng tiêu dùng.
-
Nhu cầu và định giá tại Bắc Mỹ: các trường hợp tích cực cùng với giá/cơ cấu tích cực hỗ trợ việc nắm bắt giá trị bền vững. Các trường hợp bằng không hoặc tiêu cực bất chấp khuyến mãi nhiều hơn sẽ làm suy yếu lập luận về chất lượng cao cấp.
-
Kiếm tiền tại châu Á - Thái Bình Dương: mức giảm giá/cơ cấu thu hẹp từ −9% của Q2, kết hợp với các trường hợp tích cực và lợi nhuận tương đương tốt hơn trên cơ sở trung lập tiền tệ, hỗ trợ đà phục hồi. Cơ cấu tiêu cực dai dẳng và lợi nhuận đi ngang sẽ làm suy yếu điều này.
-
Tính bền vững của biên lợi nhuận: biên lợi nhuận hoạt động tương đương gần hoặc trên 35% hỗ trợ đòn bẩy hoạt động; dưới 34% mà không có giải thích rõ ràng về khoản đầu tư tạm thời sẽ thách thức các giả định về lợi nhuận gia tăng. Đây là các ngưỡng của nhà phân tích, không phải hướng dẫn hàng quý của công ty.
-
Triển vọng lợi nhuận và dòng tiền hằng năm: duy trì EPS ở mức 3,27–3,30 USD và FCF gần 12,4 tỷ USD làm mức cơ sở. Mức tăng bền vững ở cả hai chỉ tiêu thuyết phục hơn so với việc nâng EPS chủ yếu do tác động của tiền tệ hoặc thuế.
-
Mở rộng KFC và phạm vi danh mục: theo dõi thời điểm khởi công vào tháng 1 năm 2027, hoàn thành vào mùa xuân và các thông tin kinh tế được công bố; đồng thời theo dõi riêng thời điểm thoái vốn khỏi mảng đóng chai tại châu Phi. Không ghi nhận lợi nhuận hợp đồng chưa được công bố hoặc đánh đồng khoản thu từ thoái vốn với FCF định kỳ.
-
Kỷ luật định giá: tính lại giá chia cho EPS của các công ty so sánh đã cập nhật. Mức trên 29 lần đòi hỏi lập luận mạnh hơn về tính bền vững; mức bằng hoặc dưới 26 lần, cùng lợi nhuận và định hướng dòng tiền ổn định, sẽ cải thiện tỷ lệ rủi ro/lợi nhuận. Đây là các ngưỡng đánh giá, không phải khuyến nghị mua/bán.
7. Nguồn
-
Giao dịch giao ngay KOON/USDT | LBank (https://www.lbank.com/trade/koon_usdt) — Truy xuất ngày 20 tháng 10 năm 2026 thông qua HTTP dòng lệnh; ghi nhận giá, biên độ hằng ngày, khối lượng giao dịch USDT khác 0 và các nút mua/bán; HTML đã được lưu trữ. Báo giá token tại thời điểm chụp nhanh được loại trừ khỏi định giá cổ phiếu.
-
-
Giao dịch giao ngay AMDON/USDT | LBank (https://www.lbank.com/trade/amdon_usdt) — Đã truy xuất ngày 20 tháng 10 trước khi lựa chọn; giao diện giao dịch đã có dữ liệu; ứng viên đã được sàng lọc, bị loại trừ theo quy tắc phạm vi bao phủ 90 ngày.
-
-
Giao dịch giao ngay COSTON/USDT | LBank (https://www.lbank.com/trade/coston_usdt) — Đã truy xuất ngày 20 tháng 10 trước khi lựa chọn; giao diện giao dịch đã có dữ liệu; ứng viên đã được sàng lọc, bị loại trừ theo quy tắc phạm vi bao phủ 90 ngày.
-
-
-
-
-
Coca-Cola công bố kết quả quý IV và cả năm 2025 (https://investors.coca-colacompany.com/news-events/press-releases/detail/1151/coca-cola-reports-fourth-quarter-and-full-year-2025-results) — Ngày 10 tháng 2 năm 2026; cơ sở EPS so sánh được và điều chỉnh dòng tiền fairlife.
-
-
-
PepsiCo công bố kết quả quý III năm 2026 (https://www.sec.gov/Archives/edgar/data/77476/000007747626000050/q320268-kxexhibit991.htm) — Ngày 8 tháng 10 năm 2026; 12 tuần kết thúc vào ngày 5 tháng 9; phụ lục SEC chính thức được đọc qua công cụ web.
-
-
Monster Beverage công bố kết quả tài chính quý 2 năm 2026 (https://investors.monsterbevcorp.com/news-releases/news-release-details/monster-beverage-reports-2026-second-quarter-financial-results) — Ngày 6 tháng 8 năm 2026; quý kết thúc ngày 30 tháng 6; thông tin IR của công ty được đọc qua công cụ web; HTTP cục bộ bị chặn.
-
-
-
-



 Chuyển khoản