Tác giả: Nghiên cứu LBank Chuyên gia phân tích: Ludo
Tuyên bố miễn trừ trách nhiệm: Báo cáo này được tổng hợp và phân tích từ thông tin công khai, chỉ nhằm mục đích chia sẻ thông tin và thảo luận nghiên cứu. Báo cáo không cấu thành lời khuyên đầu tư, khuyến nghị chứng khoán, chỉ dẫn giao dịch hoặc bất kỳ sự đảm bảo nào về lợi nhuận. Hoạt động của công ty, định giá, giá thị trường và các kỳ vọng đồng thuận được đề cập trong báo cáo có thể thay đổi theo thời gian. Độc giả nên tự xác minh dữ liệu và tự đưa ra quyết định.
1. Kết luận cốt lõi
Nhận định tổng thể: Texas Instruments Incorporated là một doanh nghiệp bán dẫn chất lượng cao đang trong giai đoạn phục hồi hoạt động mạnh mẽ, nhưng cổ phiếu đã được định giá đầy đủ và tỷ lệ rủi ro/lợi nhuận hơi bất lợi tại mức giá tham chiếu. Biến số quyết định là dòng tiền tự do trên mỗi cổ phiếu có tính bền vững sau các lợi ích từ CHIPS và nguồn vốn cho hoạt động mua lại.
-
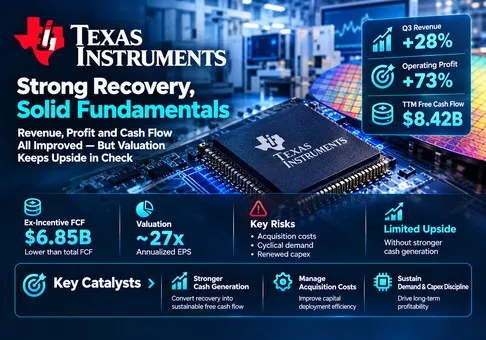
Sự phục hồi diễn ra trên diện rộng và mang lại lợi nhuận. Doanh thu quý 3 đạt 6,055 tỷ USD, tăng 28% so với cùng kỳ năm trước, trong khi lợi nhuận hoạt động theo GAAP tăng 73% lên 2,874 tỷ USD. Lợi nhuận hoạt động tăng thêm chia cho doanh thu tăng thêm đạt 92,2%. Tỷ lệ chuyển hóa cao bất thường này cho thấy sự phục hồi đáng kể của chi phí cố định, đồng thời khiến việc ngoại suy tốc độ tăng trưởng gần nhất trở nên rủi ro. Sự cải thiện lợi nhuận là có thật; khả năng sinh lời cận biên của nó khó có thể là trạng thái ổn định lâu dài.
-
Khả năng tạo tiền mặt đã cải thiện nhiều hơn so với những gì con số tiêu đề đơn thuần thể hiện. FCF theo định nghĩa của công ty trong 12 tháng gần nhất (TTM) đạt 8,422 tỷ USD. Loại trừ 1,104 tỷ USD tiền thu trực tiếp từ CHIPS và 469 triệu USD lợi ích tiền mặt từ tín dụng thuế đầu tư sẽ cho ra chỉ số phân tích không bao gồm ưu đãi là 6,849 tỷ USD. Đây vẫn là một sự phục hồi lớn, nhưng tạo ra cơ sở tiền mặt nhỏ hơn đáng kể cho việc định giá và phân phối. Điều chỉnh này là thước đo phân tích của chúng tôi, không phải dự báo của ban lãnh đạo.
-
Giá cổ phiếu hiện đã đòi hỏi mức lợi nhuận mạnh được duy trì liên tục. Mức đóng cửa trong phiên giao dịch thường lệ ngày 21 tháng 10 là 284.65 USD, nhân với khoảng 914 triệu cổ phiếu tại cuối kỳ, hàm ý giá trị vốn chủ sở hữu là 260.17 tỷ USD. Suất sinh lợi FCF được báo cáo là 3.24%; suất sinh lợi không bao gồm ưu đãi là 2.63%. Quy đổi thường niên mức trung vị của hướng dẫn EPS quý 4 là 2.62 USD sẽ cho ra 10.48 USD và bội số 27.2x. Đây là độ nhạy theo mức vận hành hiện tại, không phải ước tính lợi nhuận năm tới hay bội số đồng thuận.
-
Mảng Analog đang gánh vác luận điểm đầu tư. Analog tạo ra 81.1% doanh thu và 87.2% lợi nhuận hoạt động. Biên lợi nhuận hoạt động 51.0% của mảng này tạo dư địa để tài trợ cho đầu tư vào Xử lý Nhúng và sản xuất. Biên lợi nhuận 26.5% của mảng Embedded vẫn thấp hơn nhiều, do đó việc mở rộng sang lĩnh vực kết nối phải tạo ra lợi nhuận gia tăng thay vì chỉ đơn thuần mở rộng cơ sở doanh thu. Giao dịch Silicon Labs được đề xuất bổ sung một phép thử riêng về phân bổ vốn.
-
Quý tới củng cố tính bền vững của lợi nhuận thay vì tạo thêm một bước nhảy vọt tuần tự. Hướng dẫn doanh thu quý 4 có điểm giữa là 6,05 tỷ USD so với 6,055 tỷ USD trong quý 3; điểm giữa EPS không đổi ở mức 2,62 USD. Câu hỏi trọng tâm đã chuyển từ việc liệu nhu cầu đã phục hồi hay chưa sang việc nhu cầu đó có thể duy trì bao nhiêu tiền mặt trong suốt chu kỳ. Mức định giá cao hơn có thể duy trì, nhưng một đợt định giá lại nữa đòi hỏi hiệu quả kinh tế tiền mặt trung hạn tốt hơn.
Kịch bản cơ sở độc lập mang tính minh họa của chúng tôi cho năm tới giả định doanh thu 24,2 tỷ USD, biên lợi nhuận hoạt động 46%, chi phí ròng ngoài hoạt động 280 triệu USD, thuế suất 13,5% và 925 triệu cổ phiếu pha loãng. EPS xấp xỉ 10,15 USD: (24,2 × 46% − 0,28) × 86,5% / 0,925. Áp dụng phạm vi 25–28 lần do nhà phân tích lựa chọn sẽ cho ra mức 254–284 USD mỗi cổ phiếu, đưa giá tham chiếu lên cận trên. Đây là các giả định nghiên cứu minh bạch, không bao gồm lợi nhuận từ các thương vụ mua lại, hạch toán giá mua hoặc tài trợ giao dịch.
Kịch bản độ nhạy lạc quan sử dụng doanh thu 26 tỷ USD, biên lợi nhuận 49% và bội số lợi nhuận 30 lần, với các giả định khác giữ nguyên, cho ra khoảng 350 USD mỗi cổ phiếu. Một chu kỳ yếu hơn với doanh thu 22 tỷ USD, biên lợi nhuận 40% và bội số 22 lần cho ra khoảng 175 USD. Đây là các giá trị theo kịch bản, không phải mục tiêu giá. Sự bất cân xứng này lý giải cho quan điểm thận trọng đối với cổ phiếu dù đánh giá tích cực về nền tảng kinh doanh: hoạt động vận hành mạnh mẽ và lợi suất kỳ vọng hấp dẫn là hai vấn đề riêng biệt.
2. Tổng quan công ty, Cơ cấu kinh doanh và Các chỉ số hoạt động cốt lõi
Texas Instruments thiết kế và sản xuất các chip quản lý nguồn điện, chuyển đổi tín hiệu vật lý thành dữ liệu có thể sử dụng và điều khiển các hệ thống điện tử. Khách hàng tích hợp các linh kiện này vào máy móc công nghiệp, phương tiện, trung tâm dữ liệu, thiết bị tiêu dùng và thiết bị truyền thông. Doanh thu được tạo ra thông qua việc xuất hàng linh kiện, với nhu cầu được quyết định bởi hoạt động sản xuất của khách hàng, hàm lượng chất bán dẫn và các quyết định về hàng tồn kho. Vì vậy, mô hình kinh tế kết hợp tính phù hợp lâu dài của sản phẩm với biến động đơn hàng theo chu kỳ ngắn.
Mảng Analog bao gồm các sản phẩm quản lý nguồn điện và chuỗi tín hiệu. Mảng Xử lý Nhúng bao gồm vi điều khiển và bộ xử lý, trong đó khả năng tương thích phần mềm và các công cụ phát triển có thể giúp duy trì các thiết kế. Mục Khác bao gồm các hoạt động còn lại và một số chi phí doanh nghiệp nhất định. Do đó, lợi nhuận được báo cáo của một phân khúc cần được diễn giải trong phạm vi định nghĩa báo cáo của phân khúc đó; biên lợi nhuận cao rõ rệt của mục Khác không cho thấy sự xuất hiện của một mảng sản phẩm mới có biên lợi nhuận cao.
|
Hoạt động kinh doanh / Quý 3 năm 2026
|
Doanh thu, triệu USD
|
Tỷ trọng doanh thu
|
Lợi nhuận hoạt động, triệu USD
|
Hàm ý kinh tế và đầu tư
|
|
Analog
|
4.911
|
81,1%
|
2.505
|
Quản lý nguồn điện và chuỗi tín hiệu; nguồn đòn bẩy sản xuất chủ yếu. Biên lợi nhuận hoạt động 51,0%.
|
|
Xử lý nhúng
|
858
|
14,2%
|
227
|
Vi điều khiển và bộ xử lý; hệ sinh thái thiết kế và phần mềm rất quan trọng. Biên lợi nhuận hoạt động 26,5%.
|
|
Khác
|
286
|
4,7%
|
142
|
Các hoạt động còn lại và hạng mục doanh nghiệp; bao gồm chi phí mua lại và tái cơ cấu. Biên lợi nhuận không phải là thước đo chuẩn thuần túy cho sản phẩm.
|
Hoạt động kinh doanh của TI không phụ thuộc vào một đợt ra mắt thiết bị thường niên duy nhất. Danh mục của công ty phân tán rủi ro thiết kế trên nhiều ứng dụng, nhưng độ rộng không thể loại bỏ một đợt suy thoái công nghiệp đồng bộ. Quyền sở hữu hoạt động sản xuất của công ty tạo ra nguồn đòn bẩy thứ hai: sản lượng nhà máy cao hơn sẽ phân bổ chi phí cố định trên nhiều lô hàng hơn. Cơ chế này cũng đảo chiều khi mức sử dụng công suất giảm. Biểu mẫu 10-Q quý 2 mô tả rõ mối quan hệ này, khiến việc sử dụng công suất trở thành yếu tố trọng tâm để hiểu sự phục hồi biên lợi nhuận hiện tại.
Các chỉ số hoạt động cốt lõi và biến động
|
Chỉ số hoạt động
|
Giá trị công bố mới nhất
|
Thay đổi / hàm ý
|
|
Nhu cầu công nghiệp
|
Hơn 40% so với cùng kỳ; khoảng 10% so với quý trước
|
Phục hồi theo chu kỳ mạnh mẽ; không nên đánh đồng doanh số bán vào kênh phân phối với tiêu dùng cuối cùng.
|
|
Nhu cầu ô tô
|
Mức trung bình đến cao trong khoảng 10% so với cùng kỳ; khoảng 10% so với quý trước
|
Sự hỗ trợ nhu cầu rộng hơn so với chỉ riêng trung tâm dữ liệu.
|
|
Nhu cầu trung tâm dữ liệu
|
Khoảng 95% so với cùng kỳ; khoảng 20% so với quý trước
|
Tăng trưởng thị trường đầu cuối được báo cáo nhanh nhất; doanh thu tuyệt đối không được cung cấp tại đây.
|
|
Hàng tồn kho
|
4.672 triệu USD; 194 ngày
|
Tăng 67 triệu USD so với quý trước; số ngày giảm 2.
|
|
Hướng dẫn doanh thu quý 4
|
5,80–6,30 tỷ USD
|
Trung điểm 6,05 tỷ USD; gần như đi ngang so với quý trước.
|
|
Hướng dẫn EPS quý 4
|
2,45–2,79 USD
|
Trung điểm 2,62 USD; gần như đi ngang so với quý trước.
|
|
Cổ tức
|
1,52 USD mỗi quý; 6,08 USD quy đổi theo năm
|
Tăng 7%; ngày chốt quyền là 30 tháng 10; thanh toán ngày 10 tháng 11.
|
Tốc độ tăng trưởng của các thị trường đầu cuối dựa trên phần phát biểu chuẩn bị ngày 21 tháng 10 và là các mô tả ước tính của ban lãnh đạo. Đây không phải là các thay đổi về thị phần đã được đo lường. Mảng công nghiệp, ô tô và trung tâm dữ liệu đều cải thiện, tạo cho đà phục hồi một nền tảng rộng hơn thay vì chỉ dựa vào một danh mục AI duy nhất. Tuy nhiên, trong các phát biểu này, TI không cung cấp bảng phân bổ doanh thu tuyệt đối đầy đủ theo thị trường đầu cuối. Do đó, việc quy toàn bộ doanh thu tăng thêm cho AI sẽ không có cơ sở.
So với triển vọng trước đó của công ty, doanh thu vượt mức trung vị 5,90 tỷ USD thêm 155 triệu USD, tương đương 2,6%, nhưng vẫn thấp hơn cận trên 6,15 tỷ USD. EPS vượt mức trung vị 2,40 USD thêm 0,22 USD, tương đương 9,2%, và vượt cận trên 2,57 USD thêm 0,05 USD. Các so sánh này dựa trên hướng dẫn của ban lãnh đạo, không phải đồng thuận của Phố Wall. Khoản bất ngờ về thuế riêng lẻ trong Q3 đã làm giảm EPS 0,01 USD so với triển vọng ban đầu, vì vậy không giải thích được mức vượt kỳ vọng.
Trong quý tới, mức trung vị của dự báo doanh thu gần như đi ngang so với quý trước. So sánh cùng kỳ mạnh có thể đồng thời tồn tại với hoạt động kinh doanh đi ngang theo quý; yếu tố sau có liên quan hơn đến mức độ hấp thụ công suất nhà máy trong ngắn hạn. Do đó, nhà đầu tư nên phân biệt giữa sự phục hồi đang tiếp diễn và sự tăng tốc trong nhịp độ phục hồi. Triển vọng hiện tại ủng hộ kết luận thứ nhất rõ ràng hơn kết luận thứ hai.
3. Chất lượng cơ bản
|
Chỉ tiêu tài chính, triệu USD ngoại trừ các tỷ lệ/EPS
|
Quý 3 năm 2025
|
Quý 2 năm 2026
|
Quý 3 năm 2026
|
|
Doanh thu theo quý
|
4,742
|
5,463
|
6,055
|
|
Lợi nhuận hoạt động GAAP theo quý
|
1,663
|
2,310
|
2,874
|
|
Biên lợi nhuận hoạt động GAAP theo quý
|
35.1%
|
42.3%
|
47.5%
|
|
EPS GAAP theo quý, USD
|
1.48
|
2.14
|
2.62
|
|
Dòng tiền từ hoạt động kinh doanh theo quý
|
2,190
|
2,703
|
3,419
|
|
Dòng tiền từ hoạt động kinh doanh TTM
|
6,897
|
8,667
|
9,896
|
|
Chi tiêu vốn TTM
|
4,817
|
3,300 (làm tròn)
|
2,578
|
|
FCF TTM theo định nghĩa của công ty
|
2,415
|
6,534
|
8,422
|
|
Tiền mặt cộng đầu tư ngắn hạn
|
5,186
|
Không được nêu lại
|
8,142
|
|
Nợ, giá trị ghi sổ trên bảng cân đối kế toán
|
14,046
|
Không được nêu lại
|
13,555
|
Các kỳ là quý dương lịch, ngoại trừ các dòng TTM, bao gồm mười hai tháng kết thúc tại mỗi quý được hiển thị. Capex quý 2 được làm tròn theo công bố trong báo cáo trước đó. Nợ trong bảng là giá trị ghi sổ, bao gồm các khoản đến hạn hiện hành; ban lãnh đạo báo cáo riêng 13,65 tỷ USD tiền gốc dư nợ trong quý 3. Không nên trộn lẫn hai quy ước này. Tiền mặt bao gồm các khoản đầu tư ngắn hạn.
Chất lượng tăng trưởng mạnh, với một thành phần mang tính chu kỳ. Biên lợi nhuận hoạt động tăng từ 35,1% lên 47,5% so với cùng kỳ năm trước. Biên lợi nhuận gộp chính xác trong quý 3 là 3.887 / 6.055 = 64,2%; ban lãnh đạo đã làm tròn thành 64% trong phần phát biểu chuẩn bị sẵn. Mảng analog đóng góp 1,182 tỷ USD trong mức tăng doanh thu 1,313 tỷ USD, tương đương khoảng 90%. Do đó, động lực chính là mảng kinh doanh cốt lõi thay vì thay đổi trong cơ cấu các hoạt động quy mô nhỏ. Tuy nhiên, biên tăng thêm bất thường cho thấy đòn bẩy hoạt động, chứ không phải bằng chứng rằng doanh thu tương lai có thể tiếp tục chuyển đổi với cùng tốc độ.
Khả năng chuyển đổi thành tiền mặt mạnh, nhưng định nghĩa là yếu tố quan trọng. TI định nghĩa FCF là dòng tiền từ hoạt động kinh doanh trừ chi tiêu vốn cộng với khoản tiền thu trực tiếp từ CHIPS. Đối chiếu TTM là 9,896 − 2,578 + 1,104 = 8,422 tỷ USD. Khoản lợi ích tín dụng thuế 469 triệu USD đã được bao gồm trong dòng tiền từ hoạt động kinh doanh; cộng thêm lần nữa sẽ dẫn đến tính trùng. Loại bỏ cả hai hình thức hỗ trợ cho kết quả 9,896 − 0,469 − 2,578 = 6,849 tỷ USD. Điều chỉnh này loại bỏ các lợi ích tiền mặt từ CHIPS đã xác định, chứ không loại bỏ mọi tác động có thể có từ chính phủ hoặc thuế.
Phép tính tương tự cho kỳ cùng năm trước là 6,897 − 0,302 − 4,817 = 1,778 tỷ USD. Mức cải thiện 5,071 tỷ USD trong dòng tiền không bao gồm ưu đãi gồm 2,832 tỷ USD dòng tiền hoạt động cao hơn sau điều chỉnh tín dụng thuế và 2,239 tỷ USD chi tiêu vốn thấp hơn. Do đó, khoảng 44% mức cải thiện đến từ việc giảm chi tiêu đầu tư. Đây là lượng tiền mặt có giá trị, nhưng việc cắt giảm chi tiêu không thể mang lại mức tăng trưởng gia tăng tương tự vô thời hạn. Cuối cùng, lợi nhuận và hiệu quả vốn lưu động phải gánh vác phần lớn hơn của mức tăng này.
Bảng cân đối kế toán có thể kiểm soát được trước thương vụ mua lại. Tiền mặt và các khoản đầu tư ngắn hạn trị giá 8,142 tỷ USD bù trừ cho giá trị ghi sổ nợ 13,555 tỷ USD, đưa nợ ròng xuống 5,413 tỷ USD. Mức này là vừa phải so với khả năng tạo tiền mặt hiện tại. Tuy nhiên, khoản thanh toán cho thương vụ mua lại, phí và hoạt động tài trợ có thể làm tiêu hao thanh khoản ngay cả khi đòn bẩy hoạt động cải thiện. Thông báo về giá trị doanh nghiệp khoảng 7,5 tỷ USD vào tháng Hai không thể được xem tương đương với một khoản thanh toán tiền mặt chính xác trong tương lai, và chúng tôi không tự động khấu trừ khoản này khỏi số dư tiền mặt hiện tại.
Khoản hoàn vốn được trang trải theo mức 12 tháng gần nhất: 5,810 tỷ USD hoàn trả cho chủ sở hữu tương đương 84,8% FCF phân tích không bao gồm ưu đãi. Cổ tức mới quy đổi theo năm là 6,08 USD, hàm ý khoảng 5,56 tỷ USD chi trả cho 914 triệu cổ phiếu, trước các thay đổi trong tương lai về số lượng cổ phiếu hoặc quyết định công bố. Chỉ riêng khoản này đã sử dụng khoảng 81% cơ sở tiền mặt 12 tháng gần nhất đã điều chỉnh. Cổ tức có vẻ bền vững, trong khi năng lực còn lại cho mua lại cổ phiếu, tài trợ thương vụ mua lại và một đợt mở rộng chi tiêu vốn khác kém dồi dào hơn so với con số FCF được báo cáo cho thấy.
Biến số quan trọng nhất là mức độ sử dụng duy trì được chuyển hóa thành lợi nhuận tiền mặt trên mỗi cổ phiếu. Một phân tích độ nhạy cụ thể minh họa cơ chế này: doanh thu tăng thêm 1 tỷ USD, với biên lợi nhuận hoạt động gia tăng giả định là 55%, sẽ bổ sung 550 triệu USD lợi nhuận hoạt động. Với thuế suất 13,5% và 925 triệu cổ phiếu pha loãng, con số này tương đương khoảng 0,51 USD EPS. Với hệ số định giá lợi nhuận 27 lần, điều này hỗ trợ giá trị khoảng 13,9 USD mỗi cổ phiếu, với điều kiện vốn lưu động và chi tiêu vốn không hấp thụ phần lợi ích đó. Biên lợi nhuận gia tăng là một giả định phân tích, thấp hơn mức so sánh hiện tại đặc biệt cao; phép tính này không phải là hướng dẫn từ công ty.
Về dòng tiền, cùng khoản đóng góp hoạt động sau thuế 476 triệu USD đó là điểm khởi đầu ở mức cao trước khi tính đến phần vốn lưu động và chi tiêu thiết bị tăng thêm. Việc tăng 200 triệu USD hàng tồn kho và các khoản phải thu sẽ làm lợi ích tiền mặt giảm xuống còn khoảng 276 triệu USD. Đây là lý do việc theo dõi lượng hàng giao cùng với hàng tồn kho và đầu tư hữu ích hơn so với chỉ ngoại suy EPS. Chuỗi truyền dẫn là nhu cầu, lượng hàng giao, mức độ hấp thụ của nhà máy, lợi nhuận sau thuế, chuyển đổi thành tiền mặt, rồi đến định giá.
4. Bối cảnh Ngành và Cạnh tranh
Ngành liên quan là bán dẫn tương tự, điều khiển nhúng cùng các sản phẩm bán dẫn nguồn và kết nối đi kèm. Ngành này giao thoa với hạ tầng AI thông qua cấp nguồn và cảm biến, nhưng nhóm đối thủ cạnh tranh khác với các bộ tăng tốc tính toán hàng đầu. Khách hàng lựa chọn linh kiện dựa trên hiệu năng, độ tin cậy, hỗ trợ phần mềm, tính sẵn có và tổng chi phí hệ thống. Câu hỏi dành cho nhà đầu tư là mỗi nhà cung cấp giữ lại được bao nhiêu giá trị kinh tế sau khi đã tài trợ các cam kết sản xuất và phát triển của mình.
|
Đấu trường cạnh tranh
|
Bằng chứng / quy mô
|
Vị thế tương đối
|
Hàm ý định giá
|
|
Sản xuất bán dẫn tương tự quy mô lớn
|
Doanh thu mảng Analog của TI đạt 4,911 tỷ USD; biên lợi nhuận hoạt động mảng 51,0%
|
TI hưởng lợi từ mức độ sử dụng công suất; ADI cạnh tranh bằng các giải pháp tín hiệu hỗn hợp có giá trị cao hơn
|
Mức định giá cao cần được hỗ trợ bởi lợi nhuận tiền mặt bền vững sau chi tiêu cho nhà máy.
|
|
Phục hồi công nghiệp
|
Mảng công nghiệp của TI tăng trưởng trên 40%; mảng công nghiệp của ADI chiếm 53%
|
Cả hai đều là bên chiến thắng trong các kỳ được công bố; thời điểm và danh mục khác nhau
|
Sự phục hồi của ngành không chứng minh TI gia tăng thị phần.
|
|
Ô tô / hệ thống nhúng
|
Ô tô của NXP 1,938 tỷ USD; TI Embedded 858 triệu USD
|
NXP mạnh hơn về quy mô ô tô được công bố; các chỉ số không phản ánh các thị trường tương đương
|
TI cần lợi suất từ mảng kết nối thay vì chỉ dựa vào quy mô thâu tóm.
|
|
Khả năng duy trì biên lợi nhuận
|
Biên lợi nhuận gộp của ST 34,8%; TI 64,2%; ADI 67,3%
|
ST tụt hậu so với các đối thủ này về khả năng sinh lời gộp trong các kỳ được so sánh
|
TI là bên hưởng lợi ròng, nhưng sự khác biệt về danh mục khiến không thể xếp hạng quan hệ nhân quả.
|
|
Công ty / kỳ báo cáo
|
Doanh thu, tỷ USD
|
Tăng trưởng doanh thu so với cùng kỳ
|
Biên lợi nhuận gộp GAAP
|
Biên lợi nhuận hoạt động GAAP
|
Bằng chứng về tiền mặt / hoạt động
|
|
Texas Instruments Incorporated / Q3 2026
|
6.055
|
28%
|
64,2%
|
47,5%
|
FCF TTM 8,422 tỷ USD; bao gồm các lợi ích từ CHIPS.
|
|
Analog Devices, Inc. / Q3 FY2026, kết thúc ngày 1 tháng 8
|
4.022
|
40%
|
67,3%
|
40,1%
|
FCF TTM 4,937 tỷ USD; dòng tiền hoạt động trừ chi tiêu vốn.
|
|
NXP Semiconductors N.V. / Q2 2026, kết thúc ngày 28 tháng 6
|
3.496
|
19%
|
57,3%
|
30,6%
|
FCF quý 791 triệu USD; theo quy ước chi tiêu vốn ròng.
|
|
STMicroelectronics N.V. / Q2 2026
|
3.490
|
26%
|
34,8%
|
Không sử dụng
|
Chỉ dùng dữ liệu tiêu đề chính thức; báo cáo Q3 dự kiến vào ngày 29 tháng 10.
|
Các kỳ của các công ty cùng ngành là các báo cáo tài chính mới nhất đã được xác minh cho mục đích so sánh này, không phải các khoảng thời gian dương lịch trùng khớp. Tất cả các biên lợi nhuận hiển thị đều theo GAAP; biên lợi nhuận hoạt động điều chỉnh 50,0% của ADI và biên lợi nhuận hoạt động non-GAAP 35,1% của NXP được chủ ý không thay thế vào cột GAAP. Định nghĩa về dòng tiền và các khung thời gian khác nhau, vì vậy các số liệu FCF tuyệt đối chỉ mang tính bối cảnh chứ không phải để xếp hạng. Không giả định có bộ dữ liệu chính xác, cập nhật về thị phần hoặc sự đồng thuận về định giá của các công ty cùng ngành.
TI và ADI là những bên chiến thắng rõ ràng nhất về hoạt động kinh doanh trong các báo cáo được so sánh. TI kết hợp mảng kinh doanh analog quy mô lớn với khả năng hấp thụ chi phí gia tăng vượt trội. ADI tăng trưởng nhanh hơn từ một nền tảng khác và tạo ra biên lợi nhuận gộp cao hơn, củng cố quan điểm rằng năng lực mixed-signal chuyên biệt vẫn có giá trị ngay cả khi năng lực sản xuất mở rộng. Không quan sát nào trong số này chứng minh TI đang giành thị phần từ ADI. Cơ cấu sản phẩm và các kỳ báo cáo của họ khác nhau, và cả hai có thể đang hưởng lợi từ cùng một chu kỳ tái bổ sung hàng tồn kho và nhu cầu.
NXP là một đối thủ cạnh tranh đáng gờm trong các hệ thống nhúng và ô tô. Quy mô mảng ô tô đã được công bố của hãng cho thấy vì sao TI không thể coi kết nối là một phần mở rộng không có đối thủ. Thương vụ mua lại Silicon Labs được đề xuất có thể mở rộng danh mục, nhưng rào cản kinh tế bao gồm vốn đã sử dụng, công việc tích hợp và thời gian cần thiết để chuyển đổi sản xuất hoặc bán chéo các thiết kế. Các hiệp lực thường niên về sản xuất và vận hành được công bố, trị giá khoảng 450 triệu USD trong vòng ba năm sau khi hoàn tất giao dịch, là một mục tiêu của ban quản lý. Không nên hạch toán chúng vào thu nhập hiện tại hoặc giả định rằng chúng sẵn có ngay từ ngày đầu tiên.
ST là bên tụt hậu tương đối về khả năng sinh lời gộp hiện tại. Biên lợi nhuận gộp công bố là 34,8% của công ty thấp hơn đáng kể so với TI và ADI dù doanh thu tăng trưởng. Điều này khiến công ty trở thành đối tượng so sánh về hoạt động yếu hơn trong các giai đoạn được chọn, thay vì là bằng chứng rằng toàn bộ sản phẩm hoặc các khoản đầu tư tương lai của công ty có chất lượng thấp hơn về mặt cơ cấu. Biên lợi nhuận gộp thấp hơn có thể phản ánh cơ cấu sản phẩm và mức độ sử dụng công suất, cũng như áp lực cạnh tranh. Một tuyên bố về việc mất thị phần vĩnh viễn sẽ cần những bằng chứng không có ở đây.
TI là bên hưởng lợi ròng từ đợt phục hồi hiện tại vì cơ sở sản xuất hiện hữu của công ty khuếch đại nhu cầu gia tăng. Lợi thế chiến lược mạnh nhất khi năng lực sản xuất đáng tin cậy hỗ trợ các vị thế thiết kế có lợi nhuận. Lợi thế này suy yếu nếu công suất phải được lấp đầy bằng mức giá thấp hơn hoặc khách hàng sử dụng các nguồn cung thay thế để thương lượng làm giảm lợi ích. Thị trường có thể định giá cao lợi thế hào lũy sản xuất, nhưng lợi nhuận cho cổ đông cuối cùng đòi hỏi hào lũy đó tạo ra tiền mặt sau chi tiêu thay thế và mở rộng.
5. Rủi ro chính
-
Tái tích trữ hàng tồn kho đảo chiều. Nếu đơn đặt hàng công nghiệp chậm lại sau khi lượng tồn kho của khách hàng trở về mức bình thường, lượng hàng xuất xưởng có thể giảm nhanh hơn sản lượng thiết bị cuối cùng. Mức tải thấp hơn sẽ phân bổ chi phí cố định trên ít đơn vị hơn, làm thu hẹp cả lợi nhuận lẫn khả năng chuyển đổi thành tiền mặt. Tăng trưởng dương so với cùng kỳ năm trước tiếp diễn tự thân sẽ không loại trừ rủi ro này.
-
Chi tiêu nhà máy tăng trở lại. Nếu nhu cầu đòi hỏi chi tiêu đáng kể hơn cho thiết bị hoặc công tác chứng nhận, capex có thể hấp thụ lượng tiền mặt hiện được giải phóng nhờ đà chậm lại của đầu tư. Khi đó, biên lợi nhuận hoạt động được báo cáo cao hơn có thể đồng thời tồn tại với lợi suất FCF không tính ưu đãi gây thất vọng, làm suy yếu luận điểm định giá.
-
Hỗ trợ của chính phủ bị nhầm lẫn là năng lực hoạt động có tính lặp lại. Việc cắt giảm hoặc trì hoãn khoản thu trực tiếp và việc sử dụng tín dụng thuế sẽ làm giảm lượng tiền mặt được báo cáo là khả dụng. Điều chỉnh phân tích đã loại trừ các lợi ích đã được xác định, nhưng nhà đầu tư định giá theo con số tiêu đề lớn hơn vẫn có thể phản ứng khi chúng biến mất.
-
Lợi nhuận từ thương vụ mua lại mảng kết nối không đạt kỳ vọng. Sự chậm trễ về pháp lý, chi phí tích hợp, khách hàng rời bỏ hoặc hiệp lực yếu hơn có thể làm trì hoãn lợi ích từ khoản đầu tư Silicon Labs được đề xuất. Các cam kết tiền mặt và tài trợ sẽ trở nên nặng nề hơn so với lợi nhuận thu được, hạn chế hoạt động mua lại cổ phiếu và tính linh hoạt trong định giá.
-
Cạnh tranh về giá làm xói mòn lợi thế sản xuất. Nếu khách hàng yêu cầu nhượng bộ hoặc năng lực cạnh tranh trở nên sẵn có hơn, tăng trưởng doanh thu có thể không duy trì được biên lợi nhuận gộp. Tác động sẽ lan từ giá và cơ cấu sản phẩm sang hiệu quả kinh tế của nhà máy, lợi nhuận và bội số định giá cao cấp.
-
Hàng tồn kho trở thành lực cản. Nếu hàng tồn kho tăng trong khi tăng trưởng giao hàng chậm lại, vốn lưu động có thể tiêu tốn tiền mặt ngay cả trước khi báo cáo kết quả kinh doanh suy giảm. Một đợt giảm giá trị hàng tồn kho hoặc cắt giảm sản lượng sau đó sẽ giáng thêm đòn thứ hai vào lợi nhuận. Mốc khởi đầu 194 ngày cần được chú ý dù số ngày đã giảm theo quý.
-
Bội số định giá cao cấp bị thu hẹp. Ở mức xấp xỉ 27 lần tốc độ EPS quý mạnh mẽ, ngay cả khi lợi nhuận không đổi cũng có thể tạo ra lợi nhuận cổ phiếu yếu nếu nhà đầu tư đòi hỏi tỷ suất sinh lời tiền mặt cao hơn. Người dùng hợp đồng tương lai phải đối mặt với các tác động bổ sung từ phí funding, basis và thanh lý; các kịch bản cơ bản ở cấp độ cổ phiếu không mô hình hóa lợi nhuận có đòn bẩy của họ.
6. Danh sách kiểm tra giám sát
Các ngưỡng sau đây là quy tắc ra quyết định nghiên cứu, không phải mục tiêu quản trị hoặc hướng dẫn giao dịch.
-
Doanh thu và EPS quý 4: đạt hoặc vượt 6,05 tỷ USD và 2,62 USD sẽ củng cố luận điểm về tính bền vững; kết quả dưới 5,80 tỷ USD hoặc 2,45 USD sẽ làm suy yếu đáng kể luận điểm này. Hãy xem xét các tác động thuế trước khi quy chênh lệch EPS cho hoạt động vận hành.
-
Biên lợi nhuận gộp và mức hấp thụ chi phí nhà máy: duy trì khoảng 64% cùng doanh thu ổn định sẽ hỗ trợ cho tiến triển vận hành mang tính cấu trúc. Việc giảm xuống dưới 60% mà không có lời giải thích tạm thời rõ ràng sẽ cho thấy hiệu quả kinh tế gần đây mang tính chu kỳ quá cao để được định giá ở mức premium.
-
Nhu cầu công nghiệp và ô tô: tăng trưởng tích cực liên tiếp bền vững ở cả hai sẽ củng cố độ rộng của đà phục hồi. Hai lần sụt giảm liên tiếp trong doanh thu công nghiệp sẽ là một cảnh báo ngay cả khi doanh thu trung tâm dữ liệu vẫn mạnh. Tránh áp đặt các ước tính doanh thu AI tuyệt đối do tự suy diễn.
-
Dòng tiền TTM không bao gồm ưu đãi: duy trì ít nhất 6,8 tỷ USD trong khi tài trợ cho các hoạt động đã lên kế hoạch sẽ hỗ trợ mức cơ sở hiện tại. Việc tăng lên trên 8 tỷ USD mà không có sự trì hoãn chi tiêu vốn mới sẽ cải thiện luận điểm đầu tư cổ phiếu; giảm xuống dưới 6 tỷ USD sẽ làm suy yếu dư địa cho cổ tức và thâu tóm.
-
Hàng tồn kho: giảm xuống dưới 180 ngày cùng với mức dịch vụ ổn định sẽ ủng hộ việc hấp thụ thực chất. Tăng lên trên 210 ngày đồng thời doanh thu chậm lại sẽ báo hiệu rằng lượng hàng xuất và chất lượng dòng tiền đang phân kỳ. Đây là các ngưỡng định hướng, không phải chuẩn mực áp dụng cho toàn ngành.
-
Phân bổ vốn: đánh giá lại phạm vi bảo hiểm so với gánh nặng cổ tức quy đổi theo năm khoảng 5,56 tỷ USD và nguồn vốn thực tế cho các thương vụ mua lại. Nhu cầu phân phối kết hợp với tài trợ vượt quá dòng tiền tạo ra thường xuyên sẽ làm suy yếu luận điểm về mức phí bảo hiểm, ngay cả khi có sự gia tăng theo kế toán.
-
Kiểm tra các công ty cùng ngành và hồ sơ công bố: sử dụng kết quả dự kiến công bố ngày 29 tháng 10 của ST để kiểm chứng mức độ phục hồi trên diện rộng, và hồ sơ quý tiếp theo của TI để xác minh vốn lưu động, các ưu đãi và các cam kết giao dịch. Không ấn định ngày báo cáo Q4 nào của TI chưa được xác minh. Ngày chốt danh sách và ngày thanh toán cổ tức lần lượt là ngày 30 tháng 10 và 10 tháng 11.
Các giới hạn dữ liệu trọng yếu
Giá tham chiếu là giá đóng cửa của phiên giao dịch thường lệ ngày 21 tháng 10, trước thời điểm công bố kết quả kinh doanh; giá này không được xem là trạng thái cân bằng sau khi thị trường đã có đầy đủ thông tin về kết quả. Hãy tính toán lại lợi suất và các so sánh kịch bản nếu giá cổ phiếu thay đổi đáng kể. Vốn hóa thị trường sử dụng số lượng cổ phiếu cuối kỳ gần đúng, trong khi các độ nhạy EPS sử dụng số lượng cổ phiếu pha loãng được giả định rõ ràng. Không giả định có dự báo đồng thuận hiện tại hoặc báo cáo 10-Q quý 3 chưa công bố.
Giao diện giao dịch TXNUSDT của LBank đã được mở và các chức năng kiểm soát hợp đồng cũng như lệnh giao dịch của nó đã được quan sát cùng với các thông báo chính thức về niêm yết và giờ giao dịch. Giá mark/index và khối lượng không được điền trong phản hồi văn bản không xác thực, do đó báo cáo này không xác minh báo giá hợp đồng tương lai trực tiếp, thanh khoản hoặc khả năng thực thi lệnh. Công cụ phái sinh này tách biệt với quyền sở hữu các cổ phiếu niêm yết trên Nasdaq cơ sở; mọi phép tính định giá cổ phiếu đều sử dụng giá tham chiếu vốn chủ sở hữu độc lập. Giao diện AMDON và COSTON cũng đã được mở trước khi lựa chọn cuối cùng; cả hai công ty đều đã được đề cập trong vòng 90 ngày, trong khi lần đề cập trước đó về TXN là ngày 23 tháng 7, tức 91 ngày theo lịch trước đó.
7. Nguồn
-
-
-
-
Biểu mẫu 10-Q của Texas Instruments INC được nộp ngày 24/07/2026 (https://investor.ti.com/static-files/5ba0db09-a2a1-4227-bddd-5e979ff610ce) — Quý kết thúc ngày 30 tháng 6 năm 2026; văn bản chỉ mục tìm kiếm chính thức đã được xác minh; quyền truy cập PDF trực tiếp trả về lỗi 403. Được sử dụng cho phân tích kinh tế chi phí cố định và tài trợ mua lại, không phải hồ sơ quý 3.
-
-
Texas Instruments mua lại Silicon Labs (https://investor.ti.com/news-releases/news-release-details/texas-instruments-acquire-silicon-labs) — ngày 4 tháng 2 năm 2026; công bố các điều khoản giao dịch và mục tiêu hiệp lực. Giao dịch được đề xuất; chưa được coi là hoàn tất.
-
Quan hệ nhà đầu tư | TI.com (https://investor.ti.com/) — công bố cổ tức ngày 15 tháng 10 và tăng cổ tức ngày 17 tháng 9; kiểm tra ngày 22 tháng 10 năm 2026.
-
-
NXP Semiconductors công bố kết quả quý II năm 2026 (https://investors.nxp.com/news-releases/news-release-details/nxp-semiconductors-reports-second-quarter-2026-results/) — ngày 28 tháng 7 năm 2026; quý kết thúc ngày 28 tháng 6; so sánh theo GAAP. Thông cáo xác định sự sai lệch liên quan đến thoái vốn trong lợi nhuận quý I.
-
Quan hệ Nhà đầu tư - STMicroelectronics (https://investors.st.com/) — Thông tin chính thức quý 2 năm 2026: doanh thu 3,49 tỷ USD, tăng trưởng 26%, biên lợi nhuận gộp 34,8%; văn bản chỉ mục tìm kiếm đã được xác minh; trang chủ truy cập trực tiếp trả về lỗi 403.
-
-
Giá lịch sử TXN | ChartExchange (https://chartexchange.com/symbol/nasdaq-txn/historical/) — Giá đóng cửa tham chiếu trong phiên giao dịch chính thức ngày 21 tháng 10 năm 2026 là 284,65 USD; nguồn giá thứ cấp. Không giả định giá khớp lệnh ngoài giờ hoặc ước tính đồng thuận.
-
Giao dịch hợp đồng tương lai TXNUSDT | LBank Futures (https://www.lbank.com/futures/txnusdt) — Đã mở bằng trình đọc web và HTTP dòng lệnh vào ngày 22 tháng 10; có TXNUSDT Perp, sổ lệnh, các tùy chọn isolated/cross và giao diện Mở Long/Mở Short. Giá mark/index trực tiếp và khối lượng không khả dụng; không có báo giá hợp đồng tương lai trực tiếp hoặc thanh khoản có thể thực thi nào được xác minh.
-
-
Cập nhật giờ giao dịch & kích hoạt phí funding – PDDUSDT, TXNUSDT (https://www.lbank.com/support/articles/2071789002486185984) — Ngày 30 tháng 6 năm 2026; cơ chế tiếp tục chính thức và funding 24/7. Không tìm thấy thông báo hủy niêm yết TXN nào tiếp theo trong lần tìm kiếm ngày 22 tháng 10; việc không có kết quả tìm kiếm không xác lập thanh khoản có thể thực hiện giao dịch.
-
Giao dịch giao ngay AMDON/USDT | LBank (https://www.lbank.com/trade/amdon_usdt) — Giao diện ứng viên được trình đọc web và HTTP trực tiếp mở vào ngày 22 tháng 10; có báo giá token và khối lượng giao dịch khác 0, giao diện Mua/Bán. AMD bị loại trừ theo quy tắc phạm vi bao phủ 90 ngày.
-
-
Giao dịch giao ngay COSTON/USDT | LBank (https://www.lbank.com/trade/coston_usdt) — Giao diện ứng viên được mở vào ngày 22 tháng 10; có báo giá token và khối lượng giao dịch khác 0, giao diện Mua/Bán. COST bị loại trừ theo quy tắc phạm vi bao phủ 90 ngày.
-



 Chuyển khoản