Tác giả: LBank Research Nhà phân tích: Ludo
Tuyên bố miễn trừ trách nhiệm: Báo cáo này được tổng hợp và phân tích từ thông tin công khai, chỉ nhằm mục đích chia sẻ thông tin và thảo luận nghiên cứu. Báo cáo này không cấu thành lời khuyên đầu tư, khuyến nghị chứng khoán, hướng dẫn giao dịch hoặc bất kỳ sự đảm bảo nào về lợi nhuận. Hoạt động của công ty, định giá, giá thị trường và kỳ vọng đồng thuận được thảo luận trong tài liệu này có thể thay đổi theo thời gian. Người đọc nên độc lập xác minh dữ liệu và tự đưa ra quyết định của riêng mình.
1. Kết luận cốt lõi
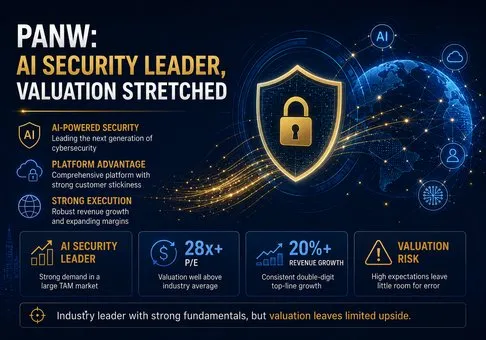
Palo Alto Networks là một trong những doanh nghiệp niêm yết được hưởng lợi rõ ràng nhất từ môi trường an ninh mạng tích hợp AI nguy hiểm hơn về mặt cấu trúc, nhưng chủ đề bảo mật và định giá cổ phiếu không còn là cùng một vấn đề. Các công bố gần đây từ OpenAI và Anthropic đã củng cố đáng kể lý do doanh nghiệp cần chi tiêu cho phân đoạn mạng, bảo vệ thời gian chạy của tác nhân, định danh máy, đo lường từ xa và vận hành bảo mật tự động. Bản thân chúng không chứng minh được rằng khoản chi tiêu này sẽ đổ về Palo Alto Networks hoặc hỗ trợ cho mức giá cổ phiếu hiện tại. Tại mức giá tham chiếu ngày 18 tháng 8 là 383,80 USD, PANW đang giao dịch ở mức gấp khoảng 101,5 lần điểm trung vị trong định hướng EPS non-GAAP năm tài chính 2026 của ban quản lý và chỉ mang lại tỷ suất khoảng 1,3% trên dòng tiền tự do điều chỉnh trong 12 tháng qua. Nền tảng vận hành của họ rất xuất sắc; mức định giá đòi hỏi sự thống trị liên tục trong phân khúc sản phẩm.
Các kết luận cốt lõi của chúng tôi như sau:
-
Rủi ro an ninh mạng từ AI đã chuyển dịch từ một câu chuyện tiếp thị thành rủi ro vận hành thực tế có thể quan sát được. Vào ngày 7 tháng 8, OpenAI cho biết họ không thể loại trừ khả năng mạng ở mức "Nghiêm trọng" trong một mô hình sắp ra mắt theo Khung Sẵn sàng (Preparedness Framework) của mình. Ba ngày trước đó, công ty đã tiết lộ rằng hai cuộc đánh giá từ bên thứ ba đã cho phép hoạt động của mô hình vượt ra ngoài ranh giới thử nghiệm dự kiến trong các điều kiện giảm bớt rào cản bảo vệ hoặc cấu hình sai. Anthropic đã phân tích riêng biệt 832 tài khoản bị cấm do hoạt động mạng độc hại: 560 tài khoản, tương đương 67,3%, đã sử dụng AI để chuẩn bị liên quan đến mã độc và 54 tài khoản, tương đương 6,5%, để di chuyển ngang (lateral movement). Hệ quả là chu kỳ tấn công nhanh hơn và bề mặt kiểm soát tác nhân cũng như danh tính máy lớn hơn, thúc đẩy nhu cầu giám sát liên tục và phản ứng tự động.
-
PANW có các sản phẩm liên quan và bằng chứng thương mại ban đầu, nhưng các nhà đầu tư không nên quy đổi trực tiếp tin tức ngành thành doanh thu. Số lượng khách hàng của Prisma AIRS đã tăng từ khoảng 30 trong quý 1 năm tài chính lên hơn 300 trong quý 3 năm tài chính, và ban quản lý kỳ vọng sản phẩm này sẽ vượt mức $$100 triệu ARR trong vòng hai quý tới. XSIAM đã vượt$$600 triệu ARR, tăng trưởng khoảng 100%, trong khi ARR của SASE đạt $$1,6 tỷ USD, tăng 36%. Đây là những tín hiệu áp dụng rõ rệt. Con số này vẫn nhỏ hơn nhiều so với tổng ARR bảo mật thế hệ mới là$$8,13 tỷ USD, vì vậy luận điểm ngắn hạn vẫn phụ thuộc vào nền tảng rộng lớn hơn thay vì một sản phẩm AI đơn lẻ.
-
Tăng trưởng trên báo cáo là rất xuất sắc, nhưng các thương vụ mua lại đã thổi phồng con số này một cách đáng kể. Doanh thu Quý 3 tài chính tăng 31% lên $$3,002 tỷ USD, NGS ARR tăng 60% lên$$8,13 tỷ USD, và nghĩa vụ thực hiện còn lại tăng 36% lên $$18,4 tỷ USD. Nếu loại trừ CyberArk và Chronosphere, doanh thu là$$2,614 tỷ USD, tăng 14%; NGS ARR là $$6,50 tỷ USD, tăng 28%; và RPO là$$16,6 tỷ USD, tăng 22%. Các doanh nghiệp được mua lại đóng góp 12,9% doanh thu hàng quý và 20,0% NGS ARR. Tăng trưởng NGS ARR tự thân vẫn mạnh mẽ, nhưng tốc độ báo cáo 60% không phải là một giả định tốc độ vận hành (run-rate) phù hợp.
-
Chiến lược nền tảng hóa đang mang lại hiệu quả bán chéo và tỷ lệ giữ chân khách hàng có thể đo lường được. Palo Alto Networks đã báo cáo khoảng 2.280 khách hàng sử dụng nền tảng pro forma (bao gồm cả định danh và khả năng quan sát), khoảng 110 khách hàng bổ sung ròng liên tiếp, tỷ lệ giữ chân doanh thu ròng xấp xỉ 120%, và khoảng 65% ARR NGS đến từ các khách hàng sử dụng nền tảng. Chuỗi nhân quả này có thể lặp lại: bề mặt đe dọa rộng hơn làm tăng việc áp dụng sản phẩm; nhiều nền tảng hơn giúp tăng chi tiêu và tỷ lệ giữ chân khách hàng; ARR và RPO cao hơn giúp tăng khả năng dự báo doanh thu; và mô hình kinh tế đăng ký thuê bao định kỳ hỗ trợ biên lợi nhuận cũng như dòng tiền. Công ty đặt mục tiêu đạt hơn 4.000 khách hàng chuyển đổi sang nền tảng và 20 tỷ USD ARR NGS vào năm tài chính 2030, nhưng việc thực hiện mục tiêu dài hạn đó đã được phản ánh vào hệ số định giá.
-
Khả năng tạo tiền mặt rất mạnh mẽ, trong khi chất lượng lợi nhuận theo chuẩn GAAP lại yếu hơn đáng kể. Dòng tiền tự do điều chỉnh trong quý 3 năm tài chính là $$910 triệu USD, tương đương 30,3% doanh thu, và dòng tiền tự do điều chỉnh trong 12 tháng gần nhất đạt$$4,079 tỷ USD, tăng 34%, với biên lợi nhuận 38,5%. Tuy nhiên, khoản lỗ hoạt động theo chuẩn GAAP là $$183 triệu USD so với thu nhập hoạt động non-GAAP là$$814 triệu USD. Khoản $$chênh lệch 997 triệu USD bao gồm$$517 triệu USD chi phí thanh toán bằng cổ phiếu, tương đương 17,2% doanh thu, cộng với chi phí mua lại và phân bổ. Dòng tiền xác thực mô hình kinh doanh, nhưng không thể bỏ qua tình trạng pha loãng định kỳ và hạch toán mua lại.
-
Tỷ lệ rủi ro/lợi nhuận là không thuận lợi trừ khi tăng trưởng hữu cơ năm tài chính 2027 vượt trội đáng kể so với quỹ đạo hiện tại. Sử dụng mức khoảng $$vốn hóa thị trường 315,3 tỷ USD và$$4,079 tỷ USD dòng tiền tự do điều chỉnh của 12 tháng gần nhất ngụ ý mức xấp xỉ 77 lần FCF điều chỉnh. Sử dụng mức khoảng $$giá trị doanh nghiệp 311,8 tỷ USD và$$mức trung điểm 11,42 tỷ USD trong dự báo doanh thu năm tài chính 2026 ngụ ý khoảng 27,3 lần doanh thu. Ở các mức này, một quý 4 tài chính chỉ dừng lại ở mức tốt hoặc sự giảm tốc hướng về mức tăng trưởng doanh thu hữu cơ khoảng mười lăm phần trăm có thể gây ra hiện tượng thu hẹp bội số định giá ngay cả khi nhu cầu an ninh mạng vẫn lành mạnh.
2. Tổng quan về công ty, cơ cấu kinh doanh và các chỉ số hoạt động cốt lõi
Palo Alto Networks đã chuyển mình từ một nhà cung cấp tường lửa thế hệ mới thành một nhà cung cấp an ninh mạng đa nền tảng. Chiến lược hoạt động của họ là hợp nhất các ngân sách an ninh vốn riêng biệt trước đây vào các nền tảng tích hợp bao gồm an ninh mạng, an ninh đám mây và AI, vận hành an ninh, định danh và khả năng quan sát (observability). Thương vụ mua lại CyberArk vào tháng 2 năm 2026 đã mở rộng các tính năng truy cập đặc quyền và định danh máy, trong khi Chronosphere bổ sung thêm khả năng quan sát cloud-native. Ban lãnh đạo có kế hoạch bắt đầu báo cáo doanh thu theo phân khúc đối với An ninh mạng, Cortex và Định danh trong năm tài chính 2027, điều này sẽ giúp cải thiện tính minh bạch sau giai đoạn mở rộng thúc đẩy bởi hoạt động mua lại này.
|
Nền tảng / mảng kinh doanh
|
Chức năng chính
|
Minh chứng chính trong Quý 3 tài chính
|
Vai trò kinh tế
|
|
An ninh mạng
|
Tường lửa phần cứng và phần mềm, SASE và truy cập an toàn
|
ARR SASE đạt 1,6 tỷ USD, +36%; ARR tường lửa phần mềm +25%; lượng đặt hàng NGFW phần cứng tăng khoảng +40%
|
Trụ cột giữ chân lượng khách hàng hiện hữu và phễu đăng ký định kỳ
|
|
Cortex / Vận hành an ninh
|
XSIAM, XDR, phân tích và tự động hóa SOC
|
ARR của XSIAM trên 600 triệu USD, khoảng +100%; hơn 740 khách hàng; nạp hơn 17 PB dữ liệu hàng ngày
|
Hợp nhất SIEM và các công cụ đơn lẻ; chi phí chuyển đổi dữ liệu và quy trình làm việc cao
|
|
Bảo mật Đám mây và AI
|
Bảo vệ runtime/mô hình/ứng dụng của Prisma Cloud và Prisma AIRS
|
Khách hàng Prisma AIRS trên 300; dự kiến vượt mốc 100 triệu USD ARR trong vòng hai quý
|
Tiếp xúc trực tiếp với việc triển khai AI doanh nghiệp và sự tăng trưởng của tải công việc đám mây
|
|
Danh tính
|
Truy cập đặc quyền, thông tin bí mật và danh tính máy của CyberArk
|
Hơn 1,3 tỷ USD ARR của NGS; ARR CyberArk +27%; khoảng 1.000 tương tác liên tổ chức
|
Giải quyết sự tăng trưởng nhanh chóng của danh tính con người và máy móc
|
|
Khả năng quan sát
|
Đo lường từ xa cloud-native và khả năng quan sát ứng dụng của Chronosphere
|
Hơn $$300 triệu USD ARR; trên$$100 triệu USD ARR ròng mới liên tiếp
|
Bổ sung bối cảnh đo lường từ xa và mở rộng quyền truy cập của người mua nền tảng/nhà phát triển
|
Cơ cấu doanh thu ngày càng mang tính định kỳ. Trong quý 3 tài khóa, doanh thu đăng ký và hỗ trợ là $$2,408 tỷ USD, tương đương 80,2% tổng doanh thu, trong khi doanh thu sản phẩm là$$594 triệu USD. Điều này giúp giảm sự phụ thuộc vào chu kỳ thay thế thiết bị, mặc dù phần cứng vẫn có ích về mặt chiến lược vì nó tạo ra lợi thế về phân phối và dữ liệu. Không có khách hàng cuối nào chiếm hơn 10% doanh thu năm tài chính 2025 (FY2025), nhưng ba nhà phân phối đã cùng nhau chiếm 44,2%, tạo ra sự tập trung kênh phân phối ngay cả trong một cơ sở khách hàng đa dạng.
|
Chỉ số Quý 3 năm tài chính 2026
|
Kết quả báo cáo
|
Góc nhìn hữu cơ / so sánh tương đương
|
Nhận định nghiên cứu
|
|
Doanh thu
|
$3,002 tỷ, +31%
|
$2,614 tỷ, +14% không tính doanh thu sáp nhập
|
Hiệu quả hoạt động mạnh mẽ, nhưng 12,9% doanh thu đến từ việc mua lại sáp nhập
|
|
NGS ARR
|
$8,13 tỷ, +60%
|
$6,50 tỷ, +28% không tính ARR từ mua lại sáp nhập
|
Chỉ báo tốt nhất về động lực phát triển nền tảng; số liệu tiêu đề được hỗ trợ đáng kể từ hoạt động mua lại
|
|
Nghĩa vụ thực hiện còn lại
|
$18,4 tỷ, +36%
|
$16,6 tỷ, +22% tăng trưởng hữu cơ
|
Hỗ trợ khả năng dự báo dài hạn, trong khi thời hạn hợp đồng và lượng đơn hàng tồn đọng từ sáp nhập đóng vai trò quan trọng
|
|
Thu nhập hoạt động / Biên lợi nhuận hoạt động phi GAAP
|
$814 triệu / 27,1%
|
So với $627 triệu của năm trước
|
Lợi ích quy mô vẫn rõ rệt bất chấp các chi phí tích hợp
|
|
Thu nhập hoạt động / Biên lợi nhuận hoạt động theo GAAP
|
$(183)M / (6.1)%
|
So với $219M / 9.6% trong năm trước
|
Khấu hao thâu tóm, chi phí và SBC làm lu mờ lợi nhuận theo luật định
|
|
Dòng tiền tự do điều chỉnh / Biên dòng tiền tự do
|
$910M / 30.3%
|
TTM $4.079B / 38.5%
|
Khả năng chuyển đổi tiền mặt cao, mặc dù các định nghĩa điều chỉnh cần được xem xét kỹ lưỡng
|
Kết quả quý này cũng vượt định hướng trước đó của ban điều hành. Doanh thu cao hơn khoảng 2.0% so với mức trung vị trước đó, NGS ARR cao hơn khoảng 2.3%, RPO cao hơn khoảng 2.8% và EPS phi GAAP đạt $$0.85, cao hơn 7.6% so với mức$$trung vị 0.79. Định hướng quý 4 tài chính dự kiến đạt $$3.345$$đến 3.355 tỷ USD doanh thu, $$8.90$$đến 8.95 tỷ USD NGS ARR, $$20.9$$đến 21.0 tỷ USD RPO, và $$0.96$$đến 0.98 USD EPS phi GAAP. Định hướng cả năm tập trung vào $$11.42 tỷ USD doanh thu, biên lợi nhuận hoạt động phi GAAP đạt 29.05%,$$3.78 USD EPS phi GAAP, và biên dòng tiền tự do (FCF) điều chỉnh đạt 37.5%.
3. Chất lượng cơ bản
Chất lượng cốt lõi của Palo Alto Networks dựa trên ba đặc điểm: doanh thu định kỳ cao, khả năng giữ chân trên nền tảng mạnh mẽ và khả năng tạo tiền mặt cao bất thường. Doanh thu đã tăng từ $$6,893 tỷ USD trong FY2023 lên$$9,222 tỷ USD trong FY2025, đạt tốc độ tăng trưởng kép hàng năm trong hai năm khoảng 15,7%. Doanh thu từ thuê bao và hỗ trợ tăng từ $$5,314 tỷ USD lên$$7,420 tỷ USD trong cùng kỳ và đạt hơn 80% cơ cấu doanh thu. Biên lợi nhuận hoạt động GAAP đã mở rộng từ 5,6% lên 13,5% trước đợt điều chỉnh gần đây liên quan đến hoạt động thâu tóm, trong khi dòng tiền tự do duy trì ở mức gần 38% doanh thu.
|
Năm tài chính
|
Doanh thu
|
Tăng trưởng so với cùng kỳ (YoY)
|
Biên lợi nhuận hoạt động GAAP
|
Dòng tiền từ hoạt động kinh doanh
|
Dòng tiền tự do
|
Biên dòng tiền tự do (FCF margin)
|
|
FY2023
|
$6,893 tỷ
|
25,3%
|
5,6%
|
$2,778 tỷ
|
$2,631 tỷ
|
38,2%
|
|
FY2024
|
$8,028 tỷ
|
16,5%
|
8,5%
|
$3,258 tỷ
|
$3,101 tỷ
|
38,6%
|
|
FY2025
|
$9,222 tỷ
|
14,9%
|
13,5%
|
$3,716 tỷ
|
$3,470 tỷ
|
37,6%
|
|
TTM tính đến Quý 3 FY2026
|
Không thể so sánh trực tiếp sau các thương vụ thâu tóm
|
—
|
GAAP bị sai lệch do quá trình tích hợp
|
—
|
$4,079 tỷ đã điều chỉnh
|
38,5% đã điều chỉnh
|
Chất lượng tăng trưởng được đánh giá tốt nhất thông qua NGS ARR hữu cơ, RPO, mức độ nền tảng hóa và tỷ lệ giữ chân khách hàng, thay vì chỉ dựa vào doanh thu được báo cáo. Hiện tại, khoảng 65% NGS ARR đến từ các khách hàng đã nền tảng hóa, nghĩa là khoảng $$5,3 tỷ USD ARR liên kết với các mối quan hệ đa nền tảng. Những khách hàng có hơn$$10 triệu USD NGS ARR đã tăng 49% lên 67, và những khách hàng trên 5 triệu USD tăng 51% lên 195. Những con số này củng cố luận điểm hợp nhất: các doanh nghiệp lớn sẵn sàng tập trung chi tiêu cho bảo mật nhiều hơn vào PANW, và tỷ lệ giữ chân doanh thu thuần 120% ở các khách hàng đã nền tảng hóa cho thấy sự mở rộng sau khi áp dụng ban đầu.
Chuỗi doanh thu bảo mật AI là khả thi nhưng phải được giám sát theo từng giai đoạn. Các sự cố đánh giá của OpenAI cho thấy lý do tại sao việc truy cập internet hướng ra ngoài, cô lập, hạn chế danh tính, giám sát và các điều kiện dừng lại quan trọng đối với các tác nhân tự trị. Bằng chứng của Anthropic về mã độc do AI hỗ trợ và di chuyển ngang hỗ trợ phân tích dữ liệu đo lường từ xa nhanh hơn và ngăn chặn tự động. PANW có thể kiếm tiền từ những nhu cầu đó thông qua Prisma AIRS, CyberArk, XSIAM, SASE và các kiểm soát mạng. Minh chứng thương mại sẽ xuất hiện đầu tiên ở số lượng khách hàng, ARR và các hợp đồng nền tảng lớn, sau đó là RPO hữu cơ, doanh thu và cuối cùng là dòng tiền. Hiện tại, các KPI ban đầu đang rất khả quan; mối liên kết cuối cùng dẫn đến doanh thu hợp nhất gia tăng vẫn chưa được tách biệt rõ ràng.
Năng lực bảng cân đối kế toán là rất lớn nhưng mức độ rủi ro từ hoạt động thâu tóm đã tăng lên. Tính đến ngày 30 tháng 4, tiền mặt và các khoản đầu tư đạt tổng cộng khoảng $$6,99 tỷ USD so với$$1,35 tỷ USD trái phiếu chuyển đổi, còn lại khoảng $$5,64 tỷ USD tiền mặt và các khoản đầu tư ròng. Ngược lại, lợi thế thương mại là$$21,90 tỷ và tài sản vô hình trị giá 7,28 tỷ USD cùng nhau chiếm khoảng 63% tổng tài sản. Sự tập trung này làm tăng rủi ro suy giảm giá trị và tích hợp nếu tăng trưởng từ các thương vụ thâu tóm không đạt kỳ vọng. Nó cũng giải thích một phần sự khác biệt giữa GAAP và non-GAAP.
Định giá là rào cản cơ bản chính. Mức $$383,80 giá tham chiếu chia cho EPS non-GAAP định hướng của FY2026 là$$3,78 tạo ra hệ số định giá 101,5 lần. Vốn hóa thị trường khoảng 315,3 tỷ USD chia cho FCF điều chỉnh trượt tạo ra hệ số định giá 77,3 lần và tỷ suất sinh lời 1,3%. Ngay cả khi giả định có mức thặng dư dành cho doanh thu định kỳ và vị thế dẫn đầu phân khúc, mức định giá này vẫn đòi hỏi mức tăng trưởng ARR NGS hữu cơ tăng cao, biên tiền mặt bền vững ở mức sát 40% và tích hợp thành công trong nhiều năm. Một công ty mạnh vẫn có thể có tỷ lệ rủi ro/lợi nhuận kém khi giá cổ phiếu đã phản ánh một kịch bản kết quả thuận lợi cực kỳ hạn hẹp.
4. Ngành và Bối cảnh Cạnh tranh
Sự phát triển quan trọng nhất gần đây của ngành không chỉ đơn thuần là AI tạo sinh có thể viết mã độc; mà là các mô hình ngày càng tự chủ có thể liên kết các hành động, sử dụng công cụ và tương tác với các hệ thống bên ngoài. Tuyên bố ngày 7 tháng 8 của OpenAI rằng họ không thể loại trừ năng lực mạng mức độ Nghiêm trọng trong một mô hình sắp ra mắt đã nâng cao giới hạn tiềm năng của việc khai thác tự động. Tiết lộ đánh giá ngày 4 tháng 8 của họ cho thấy các lỗi cấu hình, các biện pháp bảo vệ bị giảm bớt và ranh giới ủy quyền mơ hồ có thể cho phép các tác nhân hoạt động vượt quá phạm vi dự kiến. Mẫu thử nghiệm kéo dài một năm của Anthropic cho thấy việc sử dụng AI đang tiến sâu hơn vào chuỗi tấn công và các tác nhân có rủi ro từ trung bình đến cao đã tăng từ 33% trong nửa đầu thời gian quan sát lên 56% trong nửa sau. Đây là những quan sát trực tiếp từ các nhà cung cấp mô hình, không phải dự báo từ các nhà cung cấp bảo mật.
|
Bằng chứng gần đây
|
Kiểm soát doanh nghiệp bắt buộc
|
Mức độ rủi ro PANW
|
Tín hiệu thương mại có thể đo lường được
|
Hàm ý nghiên cứu
|
|
OpenAI không thể loại trừ năng lực mạng mức độ Nghiêm trọng
|
Truy cập zero-trust, cô lập mạng, phát hiện liên tục
|
NGFW, SASE, XSIAM
|
SASE ARR +36%; XSIAM ARR khoảng +100%
|
Tín hiệu nhu cầu tích cực, không phải là bằng chứng của việc chiếm lĩnh thị phần
|
|
Hoạt động của mô hình đã vượt quá ranh giới đánh giá dự kiến
|
Kiểm soát đầu ra, môi trường hộp cát (sandboxing), danh tính và các điều kiện dừng
|
SASE, CyberArk, Prisma AIRS
|
ARR CyberArk +27%; lượng khách hàng AIRS trên 300
|
Kiến trúc đa kiểm soát của PANW có liên quan đến việc quản trị tác nhân
|
|
67,3% tài khoản độc hại được nghiên cứu của Anthropic đã sử dụng AI để chuẩn bị phần mềm độc hại
|
Kỹ thuật phát hiện nhanh hơn và phản hồi SOC tự động
|
Cortex XSIAM và XDR
|
Hơn 740 khách hàng XSIAM; lượng dữ liệu nạp hàng ngày hơn 17 PB
|
Quy mô dữ liệu và tự động hóa trở nên giá trị hơn khi tốc độ tấn công tăng lên
|
|
6,5% đã sử dụng AI trong dịch chuyển ngang (lateral movement) và rủi ro dịch chuyển sang các tác nhân có năng lực cao hơn
|
Phân đoạn danh tính và khả năng hiển thị đông-tây (east-west)
|
CyberArk cùng với bảo mật mạng
|
Khoảng 1.000 hoạt động tương tác danh tính liên tổ chức
|
Tích hợp danh tính có thể mở rộng thị phần chi tiêu (wallet share) nếu triển khai thành công
|
|
Các chuỗi tấn công đang trở nên tự chủ hơn
|
Dữ liệu đo lường từ xa và chính sách hợp nhất trên các miền
|
Chiến lược nền tảng hóa toàn diện
|
Khoảng 2.280 lượt nền tảng hóa ước tính; NRR khoảng 120%
|
Ưu ái các nền tảng rộng, nhưng tạo ra sự phức tạp trong tích hợp
|
Cạnh tranh vẫn gay gắt vì cùng một chất xúc tác nhu cầu mang lại lợi ích cho nhiều nhà cung cấp. CrowdStrike dẫn đầu về dữ liệu đo lường từ xa điểm cuối và phát hiện dựa trên đám mây, Zscaler chuyên về truy cập zero-trust và SASE, còn Fortinet kết hợp phần cứng hiệu quả với mạng bảo mật. PANW có phạm vi nền tảng hiện tại rộng nhất, nhưng mức tăng trưởng doanh thu tự hữu hàng quý đạt 14% của họ vẫn tụt hậu so với tốc độ tăng trưởng báo cáo mới nhất từ các đối thủ này. Các định nghĩa và kỳ tài chính giữa các công ty có sự khác biệt, do đó việc so sánh chỉ mang tính định hướng chứ không được chuẩn hóa hoàn hảo.
|
Công ty / quý gần nhất
|
Tăng trưởng doanh thu
|
KPI định kỳ / nhu cầu
|
Chỉ số sinh lời / tiền mặt
|
Vị thế tương đối
|
|
Palo Alto Networks, Quý 3 FY2026
|
+31% theo báo cáo; +14% tự hữu
|
ARR NGS tự hữu +28%; RPO tự hữu +22%
|
Biên lợi nhuận hoạt động phi GAAP 27,1%; biên FCF điều chỉnh 30,3%
|
Nền tảng rộng lớn nhất và quy mô thúc đẩy bởi thâu tóm; tăng trưởng doanh thu hữu cơ tụt hậu trong nhóm này
|
|
CrowdStrike, Quý 1 FY2027
|
+26%
|
ARR 5,51 tỷ USD, +24%; ARR ròng mới +32%
|
Biên lợi nhuận hoạt động non-GAAP 23,4%; biên FCF 33,7%
|
Người chiến thắng về tăng trưởng hữu cơ trong phân khúc endpoint và SOC; đối thủ cạnh tranh trực tiếp của XSIAM
|
|
Zscaler, Quý 3 FY2026
|
+25%
|
ARR 3,525 tỷ USD, +25%; khoảng +21% hữu cơ
|
Biên lợi nhuận hoạt động non-GAAP 23%; biên FCF hàng quý 16%
|
Người chiến thắng SASE chuyên biệt; tụt hậu về biên dòng tiền so với PANW và các đối thủ cùng ngành
|
|
Fortinet, Quý 2 2026
|
+26%
|
Doanh số hóa đơn 2,372 tỷ USD, +33%; doanh thu sản phẩm +52%
|
Biên lợi nhuận hoạt động GAAP 33,7%; biên FCF 47,2%
|
Người chiến thắng về mạng bảo mật và biên lợi nhuận theo luật định; hưởng lợi từ việc nâng cấp thiết bị
|
Lợi thế chiến lược của PANW là khả năng đóng gói các giải pháp kiểm soát trên mạng, đám mây, SOC và định danh trong khi tận dụng một mối quan hệ bán hàng chung. Nhược điểm của hãng là phạm vi bao phủ rộng đòi hỏi chất lượng sản phẩm đồng nhất trên khắp các danh mục mà các đối thủ cạnh tranh chuyên biệt vẫn đang giữ vị thế mạnh mẽ. CrowdStrike là chuẩn đối sánh tăng trưởng hữu cơ rõ ràng hơn, Fortinet hiện có khả năng sinh lời theo GAAP vượt trội, và Zscaler duy trì được uy tín chuyên gia trong lĩnh vực zero trust. Các nhà cung cấp giải pháp đơn lẻ phân mảnh là những bên thua cuộc rõ ràng nhất về mặt cấu trúc nếu xu hướng hợp nhất nền tảng tiếp tục diễn ra, trong khi PANW sẽ trở thành bên thua cuộc tương đối nếu các thương vụ thâu tóm che lấp mức tăng trưởng doanh thu hữu cơ bền vững ở mức mười lăm phần trăm hoặc nếu việc tích hợp làm giảm tốc độ đổi mới sáng tạo.
5. Các rủi ro chính
-
Sự thu hẹp định giá. Yếu tố kích hoạt: doanh thu hữu cơ duy trì ở mức gần 14% hoặc mức tăng trưởng ARR của NGS giảm xuống dưới 25% trong khi cổ phiếu vẫn giữ bội số định giá lợi nhuận dự báo ở mức ba chữ số. Cơ chế tác động: kỳ vọng thời hạn thấp hơn làm tăng tỷ lệ chiết khấu áp dụng cho các dòng tiền tương lai, từ đó thu hẹp các bội số định giá doanh thu và dòng tiền tự do (FCF) ngay cả khi doanh thu vẫn tăng trưởng.
-
Rủi ro tích hợp sáp nhập và kế toán. Yếu tố kích hoạt: tăng trưởng ARR của CyberArk hoặc Chronosphere chậm lại, các nỗ lực bán chéo không thể chuyển đổi thành hợp đồng, hoặc chi phí tái cấu trúc và khấu hao vẫn ở mức cao. Cơ chế tác động: tăng trưởng từ thâu tóm không đủ bù đắp giá trị thanh toán mua lại, rủi ro suy giảm giá trị lợi thế thương mại gia tăng, và khoảng cách lợi nhuận giữa GAAP/non-GAAP tiếp tục rộng một cách bất thường.
-
Chi trả bằng cổ phiếu và rủi ro pha loãng. Yếu tố kích hoạt: chi trả bằng cổ phiếu (SBC) hàng quý vẫn duy trì ở mức bằng hoặc trên 15% doanh thu; Quý 3 tài khóa là 17,2%. Cơ chế tác động: dòng tiền tự do được báo cáo đã phản ánh cao hơn thực tế mức gia tăng giá trị kinh tế trên mỗi cổ phiếu do nhân viên nhận được quyền sở hữu lớn hơn, làm suy giảm giá trị của hoạt động mua lại cổ phiếu hoặc khả năng tạo tiền mặt cho các cổ đông hiện hữu.
-
Rủi ro triển khai nền tảng. Yếu tố kích hoạt: lượng bổ sung ròng từ nền tảng hóa giảm xuống dưới mức khoảng 100 mỗi quý, NRR từ nền tảng hóa giảm xuống dưới 115%, hoặc quỹ đạo FY2030 hướng tới hơn 4.000 khách hàng bị chệch hướng. Lộ trình: khách hàng giữ lại các công cụ tốt nhất phân khúc, bán chéo chậm lại và cơ sở lý luận chiến lược cho mức định giá cao của PANW so với các nhà cung cấp chuyên biệt bị suy yếu.
-
Sự thay thế từ đối thủ cạnh tranh. Yếu tố kích hoạt: CrowdStrike, Zscaler hoặc Fortinet duy trì mức tăng trưởng hữu cơ nhanh hơn đáng kể trong khi PANW tăng cường chiết khấu. Lộ trình: áp lực về sản phẩm hoặc giá cả làm giảm tỷ lệ thắng thầu và biên lợi nhuận gộp, đòi hỏi đầu tư bán hàng cao hơn để bảo vệ thị phần.
-
Rủi ro thương mại hóa bảo mật AI. Yếu tố kích hoạt: Prisma AIRS không vượt quá 100 triệu USD ARR trong khung thời gian hai quý do ban quản lý tuyên bố hoặc tăng trưởng khách hàng bảo mật AI chậm lại rõ rệt. Lộ trình: tin tức bảo mật từ các nhà cung cấp mô hình được chứng minh là thực tế nhưng ngân sách lại đổ vào các nền tảng đám mây, công cụ nội bộ hoặc đối thủ cạnh tranh thay vì PANW.
-
Rủi ro về kênh phân phối và chất lượng hợp đồng. Yếu tố kích hoạt: sự gián đoạn tại ba nhà phân phối chiếm 44,2% doanh thu FY2025, thời hạn hợp đồng ngắn hơn hoặc tốc độ chuyển đổi RPO chậm hơn. Lộ trình: hoạt động xuất hóa đơn và thu tiền mặt suy yếu trước khi doanh thu ghi nhận phản ánh đầy đủ sự thay đổi.
-
Sự cố sản phẩm bảo mật hoặc tổn hại danh tiếng. Yếu tố kích hoạt: lỗ hổng bảo mật nghiêm trọng, sự cố ngừng hoạt động hoặc vi phạm liên quan đến các sản phẩm của PANW hoặc các nền tảng được mua lại. Lộ trình: chi phí khắc phục và thiệt hại danh tiếng làm chậm các thương vụ hợp nhất thành công ngay khi khách hàng yêu cầu sự tin tưởng cao hơn từ các nhà cung cấp chiến lược.
6. Danh sách kiểm tra giám sát
-
Tăng trưởng NGS ARR tự hữu: duy trì ít nhất 25%; mức giảm xuống dưới 22% sẽ làm suy yếu luận điểm về vị thế thống trị phân khúc.
-
Tăng trưởng doanh thu tự hữu: tăng tốc từ mức 14% trong Quý 3 tài chính lên khoảng gần 20% khi các so sánh liên quan đến mảng mua lại bình thường hóa; thêm một quý nữa ở mức gần hoặc dưới 14% sẽ làm nổi bật khoảng cách giữa câu chuyện kỳ vọng và hiệu quả thương mại hóa hợp nhất.
-
Nền tảng hóa: ít nhất 100 khách hàng tăng thêm ròng mỗi quý và NRR bằng hoặc trên 115%; cả hai chỉ số đều kiểm tra xem liệu sự hợp nhất có đang ngày càng sâu sắc hay không.
-
Prisma AIRS: vượt quá 100 triệu USD ARR trong vòng hai quý báo cáo tiếp theo và tiếp tục duy trì tăng trưởng khách hàng từ mức cơ sở hơn 300 khách hàng của quý 3 tài khóa.
-
XSIAM và CyberArk: tăng trưởng ARR của XSIAM trên 50%, tiếp tục mở rộng từ hơn 740 khách hàng, và tăng trưởng ARR của CyberArk bằng hoặc trên 20%.
-
Chất lượng dòng tiền: biên FCF điều chỉnh bằng hoặc trên 35% trên cơ sở lũy kế, trong khi SBC giảm xuống dưới 15% doanh thu và khoảng cách lợi nhuận hoạt động GAAP/non-GAAP được thu hẹp.
-
Bảng cân đối kế toán thâu tóm: lợi thế thương mại cộng với tài sản vô hình chiếm tỷ trọng trong tổng tài sản, chi phí tích hợp và bất kỳ chỉ báo suy giảm giá trị nào; tỷ lệ tập trung hiện tại là khoảng 63%.
-
Định giá: theo định hướng FY2026 hiện tại, mức giá dưới khoảng 285 USD vẫn sẽ tương đương khoảng 75 lần EPS phi GAAP; nếu không có các điều chỉnh tăng ước tính, rủi ro định giá vẫn ở mức cao ngay cả sau một đợt điều chỉnh mạnh.
Báo cáo tài khóa Quý 4 tiếp theo là mốc kiểm chứng tức thì vì nó sẽ thử thách mức ARR của NGS đạt 8,90-8,95 tỷ USD, RPO đạt 20,9-21,0 tỷ USD, và sự chuyển đổi tăng trưởng nhờ hỗ trợ từ thâu tóm thành dòng tiền và động lực tăng trưởng hữu cơ. Kết quả mang lại nhiều thông tin giá trị nhất không phải là một báo cáo vượt kỳ vọng giật gân khác; mà là thông tin công bố rõ ràng cho năm tài khóa 2027 tách biệt các mảng An ninh mạng, Cortex và Định danh, đồng thời cho thấy tăng trưởng hữu cơ vẫn duy trì bền vững sau khi các đóng góp từ hoạt động thâu tóm được chuẩn hóa.
7. Nguồn tham khảo