Tác giả: LBank Research Nhà phân tích: Ludo
Tuyên bố miễn trừ trách nhiệm: Báo cáo này được tổng hợp và phân tích từ thông tin công khai, chỉ nhằm mục đích chia sẻ thông tin và thảo luận nghiên cứu. Báo cáo không cấu thành lời khuyên đầu tư, khuyến nghị chứng khoán, hướng dẫn giao dịch hoặc bất kỳ sự đảm bảo nào về lợi nhuận. Các hoạt động, định giá, giá thị trường và kỳ vọng đồng thuận của công ty được thảo luận trong tài liệu này có thể thay đổi theo thời gian. Người đọc nên tự mình xác minh dữ liệu và đưa ra quyết định riêng. Giá hiển thị trên LBank đề cập đến cặp giao dịch spot được token hóa và không nên được coi là giá đóng cửa trên Nasdaq của cổ phiếu phổ thông cơ sở.
1. Kết luận cốt lõi
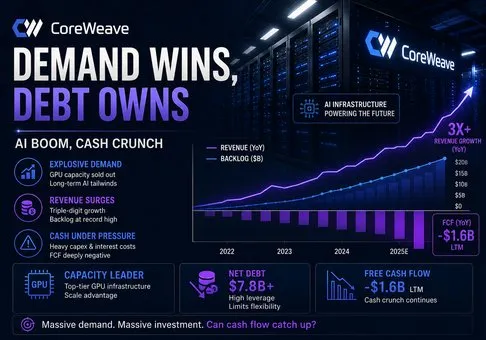
Đánh giá chung: CoreWeave là minh chứng rõ ràng nhất trên thị trường đại chúng cho nhu cầu tính toán AI đang bùng nổ, nhưng cổ phiếu này vẫn kém hấp dẫn trên cơ sở điều chỉnh rủi ro do sự tăng trưởng đơn đặt hàng tồn đọng vượt bậc đang phải đánh đổi bằng dòng tiền tự do âm, sự phụ thuộc nặng nề vào việc tái cấp vốn, và chi phí lãi vay vốn đã vượt quá lợi nhuận hoạt động điều chỉnh; biến số quyết định là liệu biên lợi nhuận hoạt động điều chỉnh có thể tăng nhanh hơn nghĩa vụ trả nợ trước khi tình trạng khan hiếm công suất GPU hạ nhiệt hay không.
-
Nhu cầu là đặc biệt lớn và được thể hiện rõ ràng qua các cam kết hợp đồng. Doanh thu quý II tăng 112% so với cùng kỳ năm ngoái lên 2,575 tỷ USD, công suất hoạt động đạt 1,5 GW, và nghĩa vụ thực hiện hợp đồng còn lại chưa thực hiện (RPO) đạt 103,7 tỷ USD. 41% trong số RPO đó dự kiến sẽ được ghi nhận vào tháng 6 năm 2028, trong khi hơn 25 tỷ USD cam kết bổ sung từ khách hàng được ký vào đầu quý III không được bao gồm trong số liệu này. Đây là minh chứng rõ ràng hơn nhiều so với những câu chuyện chung chung về AI: khách hàng đang đặt trước công suất từ nhiều năm.
-
Đòn bẩy hoạt động đã bắt đầu, nhưng vẫn chưa tiếp cận được các nhà cung cấp vốn. Thu nhập hoạt động điều chỉnh đã cải thiện từ 21 triệu USD trong quý 1 lên 128 triệu USD trong quý 2, nâng biên lợi nhuận hoạt động điều chỉnh từ 1% lên 5%. Tuy nhiên, chi phí lãi vay ròng quý 2 là 640 triệu USD, gấp năm lần thu nhập hoạt động điều chỉnh, và lỗ ròng theo GAAP là 626 triệu USD. Doanh nghiệp có thể cho thấy biên EBITDA điều chỉnh đạt 59% trong khi vẫn bào mòn lợi nhuận vốn chủ sở hữu vì khấu hao và chi phí tài chính là các chi phí kinh tế cốt lõi, chứ không phải các điều chỉnh phụ.
-
Dòng tiền chỉ dương trước khi có dự luật cơ sở hạ tầng. Dòng tiền từ hoạt động kinh doanh trong nửa đầu năm đạt 3,663 tỷ USD, được hỗ trợ bởi 1,365 tỷ USD dòng vốn vào từ doanh thu hoãn lại và biến động tích cực của các khoản phải thu. Chi mua sắm tài sản và thiết bị bằng tiền mặt là 14,117 tỷ USD, dẫn đến dòng tiền tự do được tính toán theo công thức là âm 10,454 tỷ USD. Hoạt động tài chính đã cung cấp 13,985 tỷ USD. Kết luận thực tế là khách hàng xác thực nhu cầu, nhưng các chủ nợ và cổ đông mới mới là những người tài trợ cho việc cung ứng.
-
Định giá này không bù đắp được cho cấu trúc bảng cân đối kế toán. Sử dụng 551 triệu cổ phiếu quý tháng 6 và mức tham chiếu thị trường cơ sở mới nhất gần 86,25 USD sẽ cho ra giá trị vốn cổ phần ước tính khoảng 47,5 tỷ USD. Cộng thêm khoảng 35,1 tỷ USD nợ có quyền truy đòi và nợ không có quyền truy đòi, đồng thời trừ đi 5,5 tỷ USD tiền mặt sẽ mang lại giá trị doanh nghiệp gần 77 tỷ USD, tương đương khoảng 6,0 lần mức trung điểm của kế hoạch doanh thu năm 2026 đã cập nhật từ 12,4 tỷ USD đến 13,2 tỷ USD. Hệ số định giá đó không phải là quá cao đối với mức tăng trưởng trên 100%, nhưng lại là một thách thức lớn đối với một công ty có dự báo chi tiêu vốn năm 2026 từ 35 tỷ USD đến 39 tỷ USD, gấp khoảng ba lần doanh thu hàng năm.
-
Cổ phiếu chỉ có thể đạt hiệu suất vượt trội nếu sự mở rộng biên lợi nhuận vượt qua áp lực tài chính. Biên lợi nhuận hoạt động điều chỉnh được duy trì trên 15%, doanh thu quy năm đạt gần 19,5 tỷ USD và chi phí lãi vay giảm tính theo tỷ lệ phần trăm trên doanh thu sẽ bác bỏ quan điểm thận trọng này. Luận điểm này sẽ càng suy yếu nếu biên lợi nhuận hoạt động điều chỉnh vẫn ở dưới mức 10% trong khi chi phí vốn bằng tiền mặt hàng năm vẫn cao hơn dòng tiền từ hoạt động kinh doanh hơn 15 tỷ USD. CoreWeave hiện đang thu hút được nhu cầu lớn, nhưng nợ hiện đang chiếm quá nhiều lợi ích kinh tế.
2. Tổng quan về công ty, Cơ cấu kinh doanh và các Chỉ số hoạt động cốt lõi
CoreWeave vận hành một nền tảng đám mây được thiết kế chuyên biệt cho việc huấn luyện trí tuệ nhân tạo, suy luận, học tăng cường và các tác vụ tính toán tăng tốc khác. Khách hàng của công ty bao gồm các phòng thí nghiệm AI, các nhà cung cấp đám mây quy mô siêu lớn (hyperscalers), các công ty phần mềm, các tổ chức tài chính và các doanh nghiệp lớn. Công ty thu mua GPU, thiết bị mạng, bộ lưu trữ, nguồn điện và công suất trung tâm dữ liệu; kết hợp chúng với các công cụ lập lịch và phần mềm; rồi bán quyền truy cập cam kết hoặc theo yêu cầu đối với năng lực tính toán. Do đó, doanh thu được ghi nhận khi cơ sở hạ tầng trở nên sẵn có và khách hàng sử dụng các dịch vụ đã ký hợp đồng, chứ không phải khi hợp đồng tồn đọng được ký kết.
Mô hình thương mại nằm giữa điện toán đám mây công cộng quy mô siêu lớn và bên cho thuê cơ sở hạ tầng chuyên dụng. Các cam kết dài hạn mang lại khả năng dự báo doanh thu và giúp tài trợ cho các tài sản chuyên dụng, trong khi dung lượng linh hoạt và các gói dịch vụ giao ngay giúp tối ưu hóa hiệu suất sử dụng. CoreWeave Interconnect, SUNK, LOTA, ARENA, Weights & Biases, ARIA, và Sandboxes bổ sung thêm một lớp phần mềm và điều phối. Lớp này có vai trò quan trọng vì dịch vụ cho thuê GPU thuần túy sẽ có xu hướng hội tụ về mức lợi nhuận tương tự như hạ tầng khi nguồn cung mở rộng; việc lập lịch chuyên biệt, công cụ phát triển và hiệu suất suy luận là con đường đáng tin cậy nhất để duy trì quyền lực định giá lâu dài.
|
Tầng kinh doanh
|
Nhu cầu của khách hàng
|
Minh chứng Q2
|
Đặc tính kinh tế
|
Nhận định nghiên cứu
|
|
Điện toán AI
|
Các cụm GPU lớn cho việc huấn luyện và suy luận thực tế
|
Công suất hoạt động 1,5 GW và công suất ký hợp đồng 3,7 GW
|
Khả năng dự báo doanh thu cao, mức độ thâm dụng vốn ban đầu cực lớn
|
Lợi thế quy mô là có thật, nhưng hiệu suất lợi nhuận phụ thuộc vào mức độ sử dụng và chi phí huy động vốn
|
|
Đám mây cam kết
|
Dung lượng dự phòng cho các phòng thí nghiệm AI và các nhà cung cấp đám mây quy mô siêu lớn
|
RPO trị giá 103,7 tỷ USD cộng với hơn 25 tỷ USD cam kết đầu quý 3
|
Thời hạn dài với các nghĩa vụ bàn giao và dịch vụ
|
Lượng đơn hàng tồn đọng giúp giảm rủi ro nhu cầu trong khi làm tăng rủi ro thực thi và rủi ro tập trung
|
|
Dung lượng linh hoạt và giao ngay
|
Khối lượng công việc biến đổi và các cam kết doanh nghiệp ngắn hạn hơn
|
Đặt chỗ linh hoạt, Giao ngay và Suy luận chuyên dụng
|
Hiệu suất sử dụng và mức giá có tiềm năng tốt hơn, nhưng mang tính chu kỳ cao hơn
|
Cầu nối quan trọng từ một vài siêu hợp đồng đến cơ sở khách hàng rộng lớn hơn
|
|
Phần mềm và công cụ
|
Lập lịch trình, phát triển mô hình, khả năng quan sát và truy cập chéo đám mây
|
Weights & Biases, SUNK, ARIA, Sandboxes và LOTA
|
Cường độ vốn gia tăng thấp hơn nếu được thương mại hóa riêng biệt
|
Lớp chiến lược có giá trị nhất, nhưng đóng góp tài chính không được công bố riêng biệt
|
CoreWeave đã đa dạng hóa danh mục khách hàng thay vì chỉ phụ thuộc vào một khách hàng lớn duy nhất, nhưng mức độ tập trung vẫn ở mức cao. Báo cáo Q2 10-Q cho thấy Khách hàng A chiếm 36% doanh thu quý, Khách hàng B chiếm 26% và Khách hàng C chiếm 10%. Do đó, ba khách hàng đứng đầu chiếm 72% doanh thu. Con số này khả quan hơn mức đóng góp 71% từ một khách hàng duy nhất trong Quý 2 năm 2025, nhưng nó chưa được đa dạng hóa theo cách của một đám mây công cộng truyền thống. Một hợp đồng lớn có thể thay đổi nhanh chóng lượng đơn đặt hàng tồn đọng (backlog); việc bàn giao trung tâm dữ liệu bị trì hoãn hoặc việc khách hàng điều chỉnh ngân sách cũng có thể tác động đáng kể đến doanh thu và hiệu suất sử dụng hàng quý.
Các chỉ số hoạt động cốt lõi và biến động
|
Chỉ số hoặc sự kiện
|
Quý 2 2026
|
Quý 2 2025
|
Thay đổi
|
Ý nghĩa đầu tư
|
|
Doanh thu
|
2.575
|
1.212
|
112%
|
Việc bàn giao công suất đang chuyển đổi nhu cầu theo hợp đồng thành doanh thu được báo cáo
|
|
Thu nhập hoạt động điều chỉnh
|
128
|
200
|
-36%
|
Sự cải thiện so với quý trước là có ý nghĩa, nhưng hiệu quả kinh tế so với cùng kỳ năm ngoái vẫn yếu hơn
|
|
Biên lợi nhuận hoạt động điều chỉnh
|
5%
|
16%
|
-11 điểm
|
Nền tảng vẫn chưa khôi phục được hiệu quả hoạt động điều chỉnh của kỳ trước
|
|
Chi phí lãi vay ròng
|
640
|
267
|
140%
|
Chi phí tài chính đang tăng nhanh hơn doanh thu và chi phối báo cáo kết quả hoạt động kinh doanh vốn cổ phần
|
|
Lỗ ròng
|
-626
|
-290
|
116%
|
Khấu hao và chi phí lãi vay khiến EBITDA điều chỉnh không thể tiếp cận các cổ đông phổ thông
|
|
Doanh thu chờ thực hiện
|
103.700
|
30.100
|
245%
|
Khả năng dự báo nhu cầu là điểm mạnh nhất của luận điểm này, tùy thuộc vào các điều kiện bàn giao
|
Các số liệu tính bằng triệu USD, ngoại trừ tỷ lệ phần trăm và các thay đổi về điểm phần trăm. Doanh thu chờ thực hiện không phải là doanh thu theo GAAP và bao gồm các khoản cam kết tùy thuộc vào tính khả dụng và việc cung cấp dịch vụ. Thay đổi chính trong quý không chỉ đơn thuần là tăng trưởng doanh thu; đó là sự kết hợp của việc bổ sung gần 500 MW công suất tác dụng, mở rộng biên lợi nhuận hoạt động điều chỉnh liên tiếp và một đợt tăng khác trong nhu cầu cam kết. Sự kết hợp đó hỗ trợ sự bứt phá doanh thu nhanh chóng trong nửa cuối năm.
Thị trường không nên nhầm lẫn sự gia tăng backlog với giá trị kinh tế tức thời. 41% RPO dự kiến sẽ được thực hiện trong vòng 24 tháng, 39% trong các tháng từ 25 đến 48, và phần còn lại trong các tháng từ 49 đến 78. Các tài sản phải được mua sắm trước khi phần lớn doanh thu đó có thể được ghi nhận. Kết quả là, sự gia tăng backlog đẩy chi tiêu vốn và hoạt động tài trợ lên trước, trong khi doanh thu và lợi nhuận bằng tiền mặt sẽ đến sau.
3. Chất lượng cơ bản
|
Chỉ số
|
Quý 2 2025
|
Quý 1 2026
|
Quý 2 2026
|
H1 2026
|
Đánh giá chất lượng
|
|
Doanh thu
|
1.212
|
2.078
|
2.575
|
4.653
|
Tăng trưởng vượt bậc và cải thiện quy mô triển khai
|
|
Lợi nhuận hoạt động theo GAAP
|
19
|
-144
|
-49
|
-193
|
Vẫn ở mức âm sau khi trừ khấu hao thiết yếu về mặt kinh tế
|
|
EBITDA điều chỉnh
|
753
|
1.157
|
1.510
|
2.667
|
Lợi nhuận trước khấu hao mạnh mẽ, nhưng không phải là thước đo cho lượng tiền mặt có thể phân phối
|
|
Chi phí lãi vay thuần
|
267
|
536
|
640
|
1.176
|
Rào cản rõ ràng nhất đối với lợi nhuận vốn cổ phần
|
|
Dòng tiền từ hoạt động kinh doanh
|
N/A
|
N/A
|
N/A
|
3.663
|
Cải thiện đáng kể, một phần nhờ doanh thu chưa thực hiện và vốn lưu động
|
|
Chi tiêu vốn bằng tiền mặt
|
N/A
|
N/A
|
N/A
|
14.117
|
Chi tiêu cơ sở hạ tầng vượt quá khả năng tạo dòng tiền từ hoạt động kinh doanh
|
|
Dòng tiền tự do
|
N/A
|
N/A
|
N/A
|
-10.454
|
Âm, được tính bằng dòng tiền từ hoạt động kinh doanh trừ đi các khoản mua sắm tài sản và thiết bị bằng tiền mặt
|
Các số liệu tính theo triệu USD. Dòng tiền tự do được tính bằng dòng tiền từ hoạt động kinh doanh trị giá 3,663 tỷ USD trừ đi 14,117 tỷ USD chi mua sắm tài sản và thiết bị bằng tiền mặt. Định nghĩa thận trọng này loại trừ thêm 9,796 tỷ USD bổ sung thiết bị chưa thanh toán hoặc được tài trợ bởi nhà sản xuất thiết bị gốc (OEM), do đó chi phí vốn bằng tiền mặt chưa phản ánh đầy đủ toàn bộ cơ sở hạ tầng được bổ sung trong kỳ.
Tăng trưởng và biên lợi nhuận. Tăng trưởng doanh thu đạt chất lượng cao theo nghĩa hẹp là nó được hỗ trợ bởi công suất đã triển khai, doanh thu đã ghi nhận, doanh thu hoãn lại và các nghĩa vụ theo hợp đồng. Nó có chất lượng thấp hơn xét theo khía cạnh lợi nhuận của cổ đông vì mỗi đơn vị doanh thu gia tăng đều đòi hỏi một cơ sở tài sản lắp đặt lớn. Tài sản và thiết bị đã tăng lên 46,7 tỷ USD tại ngày 30 tháng 6 từ mức 30,6 tỷ USD vào cuối năm.
Khấu hao tài sản và thiết bị đạt 2,5 tỷ USD trong nửa đầu năm, cho thấy lý do tại sao EBITDA điều chỉnh lại phản ánh cao hơn thực tế khả năng sinh lời kinh tế.
Dòng tiền và chi tiêu vốn. Dòng tiền từ hoạt động kinh doanh đã chuyển sang mức dương, nhưng sự chuyển đổi này một phần là khoản tài trợ theo hợp đồng từ khách hàng. Doanh thu hoãn lại đã tăng 1,365 tỷ USD trong nửa đầu năm, và các khoản phải thu đã giải phóng thêm 607 triệu USD. Đây là những nguồn tài trợ hữu ích, tuy nhiên chúng đi kèm với các nghĩa vụ dịch vụ trong tương lai. CoreWeave sau đó đã phát hành 16,747 tỷ USD nợ, hoàn trả 5,219 tỷ USD và huy động được 2,982 tỷ USD thông qua các đợt phát hành riêng lẻ. Công ty đang tài trợ thành công cho sự tăng trưởng, nhưng vẫn chưa thể giúp sự tăng trưởng này tự cấp vốn.
Bảng cân đối kế toán và phân bổ vốn. Nợ có quyền truy đòi đạt khoảng 31,4 tỷ USD và nợ không có quyền truy đòi khoảng 3,7 tỷ USD tính đến ngày 30 tháng 6, so với 5,5 tỷ USD tiền mặt. Nghĩa vụ nợ thuê hoạt động bổ sung thêm 16,3 tỷ USD khác. Hình thức tài trợ không truy đòi giúp bảo vệ công ty mẹ khỏi một số khiếu nại đặc thù của dự án, nhưng các chủ nợ vẫn có quyền ưu tiên đối với dòng tiền của dự án. Đợt phát hành trong tháng 6 bao gồm các trái phiếu ưu tiên có lãi suất danh nghĩa lên tới 9,625% và 8,500% bằng đồng euro. Nguồn vốn luôn sẵn có, nhưng không hề rẻ.
Kết luận cơ bản. CoreWeave có chất lượng nhu cầu mạnh mẽ và chất lượng dòng tiền vốn chủ sở hữu yếu. Biến số quan trọng nhất duy nhất là thu nhập hoạt động đã điều chỉnh sau khấu hao so với chi phí lãi vay ròng. Cho đến khi tỷ lệ đó tiệm cận mức 1, sự tăng trưởng chủ yếu chỉ chứng minh giá trị đối với khách hàng và bên cho vay thay vì mang lại lợi ích kinh tế cho cổ đông phổ thông.
4. Ngành và Bối cảnh Cạnh tranh
Cơ sở hạ tầng đám mây AI bao gồm mua sắm GPU, xây dựng trung tâm dữ liệu, năng lượng, mạng tốc độ cao, lưu trữ, điều phối và phần mềm cho nhà phát triển. CoreWeave cạnh tranh với AWS, Azure, Google Cloud và Oracle Cloud, cũng như các nhà cung cấp chuyên dụng như Nebius, IREN, Lambda và Crusoe. Các nhà cung cấp đám mây quy mô siêu lớn (hyperscaler) có chi phí huy động vốn thấp hơn và mạng lưới phân phối doanh nghiệp rộng hơn. Các nhà cung cấp chuyên dụng có thể tối ưu hóa các cụm máy chủ nhanh hơn, chấp nhận các khối lượng công việc tập trung và chuyển dịch mạnh mẽ hơn sang các thế hệ GPU mới.
|
Khía cạnh cạnh tranh
|
Vị thế của CoreWeave
|
Các giải pháp thay thế chính
|
Hệ quả kinh tế
|
|
Tiếp cận GPU và hệ thống
|
Mối quan hệ hợp tác sâu sắc với NVIDIA và việc triển khai vận hành Vera Rubin NVL72 đầu tiên
|
Các nhà cung cấp đám mây quy mô siêu lớn (hyperscaler), Oracle, Nebius và các đối tác đám mây khác của NVIDIA
|
Quyền tiếp cận sớm hỗ trợ các đơn đặt hàng trước nhưng đẩy nhanh nguy cơ lỗi thời cho các hệ thống máy chủ cũ hơn
|
|
Năng lượng và triển khai
|
1,5 GW đang hoạt động và 3,7 GW đã ký hợp đồng vào Quý 2
|
Các khuôn viên của nhà cung cấp quy mô siêu lớn (hyperscaler) và các nhà vận hành trung tâm dữ liệu có nguồn năng lượng dồi dào
|
Năng lượng chỉ là một hào thế cạnh tranh khi công suất được cung cấp đúng hạn và duy trì hiệu suất sử dụng
|
|
Hợp đồng khách hàng
|
RPO đạt 103,7 tỷ USD với các cam kết lớn từ các phòng thí nghiệm AI và các hyperscaler
|
Khách hàng tự xây dựng và mua sắm đa đám mây
|
Khả năng dự báo là đặc biệt xuất sắc, nhưng mức độ tập trung 72% vào top 3 khách hàng làm hạn chế khả năng thương lượng
|
|
Sự khác biệt hóa phần mềm
|
SUNK, W&B, ARIA, Sandboxes, LOTA, và kết nối chéo giữa các đám mây
|
Các ngăn xếp AI được quản lý từ AWS, Azure, Google và Oracle
|
Phần mềm là con đường dẫn đến biên lợi nhuận bền vững; không có số liệu tài chính riêng biệt nào được công bố
|
|
Chi phí vốn
|
Chương trình tài trợ vốn lớn bao gồm bảo đảm bằng tài sản, không bảo đảm, chuyển đổi và tài trợ bằng vốn cổ phần
|
Bảng cân đối kế toán xếp hạng tín nhiệm đầu tư của các hyperscaler
|
CoreWeave phải đạt được tỷ suất sinh lời hạ tầng cao hơn để bù đắp cho chi phí huy động vốn cao hơn đáng kể
|
|
Công ty
|
Chỉ số so sánh mới nhất
|
Tín hiệu tăng trưởng và biên lợi nhuận
|
Vị thế vốn
|
Kết luận cạnh tranh
|
|
CoreWeave
|
Doanh thu Q2 đạt 2,575 tỷ USD; RPO đạt 103,7 tỷ USD
|
Doanh thu tăng 112%; biên lợi nhuận hoạt động điều chỉnh đạt 5%
|
Capex tiền mặt H1 đạt 14,1 tỷ USD; tổng nợ khoảng 35,1 tỷ USD
|
Dẫn đầu về nhu cầu và lượng đơn hàng tồn đọng trong số các nhà cung cấp chuyên biệt; khả năng chuyển đổi tiền mặt yếu nhất
|
|
Nebius
|
Doanh thu AI-cloud Q1 khoảng 390 triệu USD
|
Doanh thu đám mây tăng 841% từ mức nền thấp; biên EBITDA đám mây điều chỉnh khoảng 45%
|
Xây dựng năng lực ở giai đoạn đầu với các khoản thanh toán trước từ khách hàng chiến lược
|
Tốc độ tăng trưởng phần trăm nhanh hơn nhưng quy mô cung cấp nhỏ hơn nhiều
|
|
Oracle
|
Doanh thu IaaS hàng quý được công bố gần nhất khoảng 4,9 tỷ USD
|
Tăng trưởng IaaS đạt 84% trong giai đoạn được trích dẫn
|
Dòng tiền từ mảng phần mềm rộng hơn và kênh phân phối doanh nghiệp có rủi ro thấp hơn
|
Mối đe dọa từ nhà cung cấp quy mô siêu lớn chuyên biệt mạnh nhất vì có thể đóng gói chung cơ sở dữ liệu và ứng dụng
|
|
AWS
|
Doanh thu Q1 2026 đạt 37,7 tỷ USD
|
Doanh thu tăng 28% với quy mô lớn hơn nhiều
|
Được tài trợ bởi dòng tiền hoạt động của Amazon và khả năng tiếp cận nguồn vốn xếp hạng tín nhiệm đầu tư
|
Kẻ chiến thắng về quy mô và chi phí vốn; tăng trưởng chậm hơn vì mẫu số lớn hơn nhiều
|
Các kỳ báo cáo và định nghĩa của các đối thủ cạnh tranh có sự khác biệt và được sử dụng làm cơ sở so sánh hoạt động mang tính định hướng. CoreWeave đang giành chiến thắng trong cuộc đua đáp ứng nhu cầu điện toán đám mây AI chuyên dụng nhờ kết hợp phần cứng thế hệ mới, triển khai nhanh chóng và sẵn sàng tài trợ cho các cụm máy chủ chuyên dụng quy mô cực lớn. AWS và Oracle giành lợi thế về tính bền vững của nguồn vốn. Nebius mang lại một giải pháp thay thế thuần túy hơn ở giai đoạn đầu nhưng lại thiếu quy mô như CoreWeave.
Người chiến thắng tiềm năng trong ngành không chỉ đơn thuần là nhà cung cấp có lượng đơn đặt hàng tồn đọng lớn nhất; mà là nhà cung cấp chuyển đổi được công suất đã ký hợp đồng thành hiệu suất sử dụng cao mà không để khấu hao, lãi vay và sự tập trung khách hàng bào mòn hiệu quả kinh tế. CoreWeave hiện là bên thắng thế ròng về thị phần doanh thu nhưng lại là bên thua thế ròng về khả năng phục hồi được tài trợ bằng tiền mặt. Tình trạng dư thừa nguồn cung trong tương lai sẽ nhanh chóng bộc lộ sự bất đối xứng đó, bởi các nhà cung cấp dịch vụ quy mô siêu lớn (hyperscaler) có thể giảm giá và tiếp tục đầu tư vượt qua giai đoạn suy thoái.
5. Rủi ro chính
-
Sự tập trung khách hàng biến một thành công về nhu cầu thành rủi ro đối tác. Ba khách hàng chiếm tới 72% doanh thu Quý 2. Nếu một trong số họ trì hoãn triển khai, chuyển dịch khối lượng công việc sang cơ sở hạ tầng tự xây dựng, hoặc đàm phán lại giá cả, tỷ lệ sử dụng và doanh thu có thể sụt giảm trước khi các khoản nợ và khấu hao liên quan giảm xuống.
-
Chi phí tài chính có thể ngăn cản đòn bẩy hoạt động mang lại lợi ích cho cổ đông. Chi phí lãi vay thuần Quý 2 đạt 640 triệu USD, vượt lợi nhuận hoạt động đã điều chỉnh 512 triệu USD. Nếu chi phí lãi vay duy trì trên mức 20% doanh thu, ngay cả chỉ số EBITDA điều chỉnh tích cực cũng không thể giúp mang lại lợi nhuận ròng dương.
-
Sự lỗi thời của GPU có thể làm rút ngắn tuổi thọ tài sản. Việc CoreWeave nhanh chóng áp dụng Blackwell và Rubin giúp tăng cường hiệu suất nhưng có thể làm giảm giá trị còn lại của các thiết bị cũ hơn. Thời gian sử dụng hữu ích ngắn hơn sẽ làm tăng chi phí khấu hao và tổn thất tài sản, đồng thời làm giảm giá trị định giá dựa trên EBITDA điều chỉnh.
-
Lượng đơn hàng tồn đọng mang tính điều kiện, không phải là tiền mặt trong ngân hàng. RPO phụ thuộc vào khả năng cung cấp dịch vụ, việc bàn giao và các ước tính về khoản thanh toán biến đổi. Giá trị kinh tế có thể thấp hơn con số công bố nếu công suất bị bàn giao trễ, tín dụng dịch vụ tăng lên hoặc khách hàng nhận được quyền bán lại.
-
Các hyperscaler có thể cạnh tranh nhờ nguồn vốn rẻ hơn. AWS, Azure, Google và Oracle có thể tài trợ cho cơ sở hạ tầng AI từ các hoạt động kinh doanh tạo ra tiền mặt rộng hơn của họ. Nếu tình trạng khan hiếm GPU chuyên dụng giảm bớt, CoreWeave có thể phải hạ giá hoặc chấp nhận các hợp đồng ngắn hạn hơn trong khi vẫn phải gánh chịu chi phí huy động vốn cao hơn.
-
Sự pha loãng và quản trị doanh nghiệp vẫn là những yếu tố trọng yếu. Các đợt phát hành riêng lẻ đã bổ sung thêm cổ phiếu ở mức 87,20 USD và 109,00 USD trong nửa đầu năm, tài trợ chuyển đổi có thể gây ra pha loãng trong tương lai, và cổ phiếu Hạng B mang lại mười quyền biểu quyết mỗi cổ phiếu. Các cổ đông phổ thông tài trợ cho sự tăng trưởng trong khi những người sáng lập duy trì quyền kiểm soát biểu quyết tập trung.
-
Các yếu điểm trong kiểm soát tài chính làm tăng rủi ro báo cáo. Báo cáo 10-Q Quý 2 nêu rõ rằng các yếu điểm trọng yếu trong kiểm soát CNTT, phân tách nhiệm vụ và nhân sự tài chính vẫn tiếp diễn tính đến ngày 30 tháng 6. Việc không khắc phục được những vấn đề này trước kỳ báo cáo kiểm soát nội bộ bắt buộc năm 2026 có thể làm giảm niềm tin và tăng chi phí tuân thủ.
6. Danh mục giám sát
-
Biên lợi nhuận hoạt động điều chỉnh: trên 15% sẽ cho thấy quy mô và định giá đang vượt qua khấu hao; dưới 10% cho đến cuối năm sẽ củng cố thêm luận điểm thận trọng.
-
Gánh nặng lãi vay: chi chi phí lãi vay ròng dưới 15% doanh thu sẽ là tín hiệu khả quan; mức trên 20% sẽ cho thấy các bên cho vay vẫn nắm giữ hầu hết lợi ích kinh tế gia tăng.
-
Khoảng cách dòng tiền tự do: theo dõi dòng tiền hoạt động trừ đi các khoản mua sắm tài sản bằng tiền mặt. Mức thâm hụt dưới 5 tỷ USD mỗi bán niên sẽ là một tiến triển tốt; một mức thâm hụt khác trên 10 tỷ USD sẽ cho thấy sự phụ thuộc liên tục vào nguồn tài trợ.
-
Chuyển đổi RPO: so sánh doanh thu đã ghi nhận với mức 41% RPO dự kiến vào tháng 6 năm 2028. Tốc độ chuyển đổi chậm hơn mà không giảm capex sẽ báo hiệu các vấn đề về bàn giao hoặc hiệu suất sử dụng.
-
Mức độ tập trung khách hàng: tỷ trọng doanh thu của top 3 khách hàng dưới 60% sẽ tăng cường tính bền vững; việc tỷ trọng này quay lại mức trên 75% sẽ làm tăng rủi ro đàm phán lại và rủi ro đối tác.
-
Công suất hoạt động và hiệu suất sử dụng: tăng trưởng công suất phải chuyển hóa thành doanh thu nhanh hơn tốc độ khấu hao. Việc tăng thêm công suất hoạt động mà không giúp biên lợi nhuận mở rộng liên tục sẽ là một tín hiệu tiêu cực.
-
Chi phí vốn: theo dõi các mức lãi suất danh nghĩa mới, biên độ tái cấp vốn, tiền lãi bằng tiền mặt, và sự phân chia giữa nợ truy đòi và nợ không truy đòi. Chênh lệch biên độ thấp hơn có ý nghĩa quan trọng hơn tổng khối lượng huy động vốn được công bố.
-
Bán ra của người nội bộ và pha loãng: một số kế hoạch theo Quy tắc 10b5-1 có thể bắt đầu từ cuối tháng 8 hoặc tháng 9 năm 2026. Việc phát hành cổ phiếu mới, chứng khoán chuyển đổi hoặc các đợt bán ra quy mô lớn của cổ đông nội bộ sẽ làm tăng nguồn cung và làm suy yếu lợi ích trên mỗi cổ phiếu.
7. Nguồn