Tác giả: LBank Research Nhà phân tích: Ludo
Cặp giao dịch: CSCOUSDT([Giao dịch hợp đồng CSCOUSDT | LBank Futures](https://www.lbank.com/futures/cscousdt/))
Tuyên bố miễn trừ trách nhiệm: Báo cáo này được tổng hợp và phân tích từ thông tin công khai và chỉ nhằm mục đích chia sẻ thông tin và thảo luận nghiên cứu. Nó không cấu thành lời khuyên đầu tư, khuyến nghị chứng khoán, hướng dẫn giao dịch hoặc bất kỳ sự đảm bảo nào về lợi nhuận. Các hoạt động của công ty, định giá, giá thị trường và kỳ vọng đồng thuận được thảo luận trong tài liệu này có thể thay đổi theo thời gian. Độc giả nên độc lập xác minh dữ liệu và đưa ra quyết định của riêng mình.
1. Kết luận cốt lõi: Mạng lưới AI đang tăng tốc, nhưng mức định giá gấp 33 lần lợi nhuận để lại rất ít biên độ cho việc thực thi
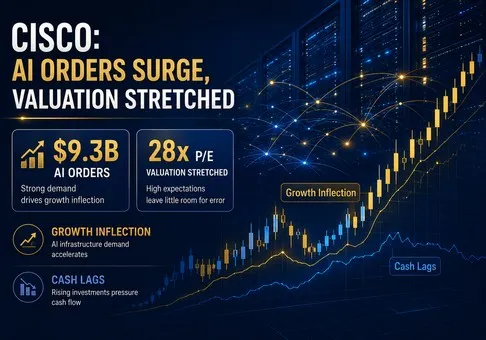
Đánh giá chung: Cisco một lần nữa là một công ty tăng trưởng chất lượng cao chứ không chỉ đơn thuần là một cỗ máy tạo tiền mặt từ mảng thiết bị mạng đã bão hòa. Đợt nâng cấp thiết bị mạng thực sự và sự tăng tốc AI của các nhà cung cấp dịch vụ đám mây quy mô lớn (hyperscaler) đã giúp doanh thu FY2026 tăng 12% và lợi nhuận hoạt động theo GAAP tăng 31%. Tuy nhiên, cổ phiếu này mang lại tỷ lệ rủi ro-lợi nhuận hơi kém hấp dẫn ở mức giá đóng cửa 112,90 USD ngày 17 tháng 8: tương đương khoảng 33,9 lần EPS GAAP FY2026, 28,0 lần mức trung vị của dự báo EPS GAAP FY2027, và tỷ suất dòng tiền tự do FY2026 ở mức 2,9% đã phản ánh việc chuyển đổi đơn hàng thành công. Biến số quyết định là liệu mức tăng trưởng đơn đặt hàng sản phẩm 35% có chuyển hóa thành doanh thu bền vững mà không làm suy giảm biên lợi nhuận gộp sản phẩm hoặc khả năng chuyển đổi tiền mặt hay không.
1. Bước ngoặt tăng trưởng mang tính diện rộng và đáng tin cậy về mặt vận hành. Doanh thu Quý 4 đạt 17,252 tỷ USD, tăng 18% so với cùng kỳ năm trước, trong khi đơn đặt hàng sản phẩm tăng 35%, hoặc 25% nếu loại trừ các hyperscaler. Đơn đặt hàng thiết bị mạng tăng 40% và duy trì ở mức hai con số trong quý thứ tám liên tiếp. Đây là bằng chứng rõ ràng hơn cả doanh thu từ lượng hàng xuất xưởng của một quý: nhu cầu từ doanh nghiệp, webscale, khu vực địa lý và sản phẩm đều đang đồng loạt tăng trưởng, hỗ trợ cho mục tiêu doanh thu năm tài chính 2027 của Cisco đạt mức 72,2 tỷ USD - 73,4 tỷ USD.
2. AI đã chuyển từ dạng câu chuyện kể sang một cầu nối doanh thu có thể đo lường được. Các đơn đặt hàng hạ tầng AI từ nhóm hyperscaler đạt tổng cộng 9,3 tỷ USD trong năm tài chính 2026 và doanh thu được ghi nhận là khoảng 4 tỷ USD; Cisco kỳ vọng doanh thu hạ tầng AI trong năm tài chính 2027 sẽ đạt khoảng 7,5 tỷ USD. Riêng mức tăng 3,5 tỷ USD này đã tương đương 5,5% doanh thu tập đoàn trong năm tài chính 2026. Với tỷ suất lợi nhuận gộp sản phẩm đạt 63,2% trong năm tài chính 2026 của Cisco, điều này có thể đóng góp thêm khoảng 2,21 tỷ USD lợi nhuận gộp trước khi tính các chi phí phát sinh. Do đó, AI đã đủ lớn để tác động đến lợi nhuận của tập đoàn, chứ không chỉ đơn thuần là một câu chuyện định giá.
3. Khả năng sinh lời được báo cáo cải thiện nhanh hơn doanh thu, nhưng dòng tiền thì không. Biên lợi nhuận hoạt động theo GAAP năm tài chính 2026 tăng khoảng 3,5 điểm phần trăm lên 24,3%, thu nhập ròng theo GAAP tăng 30% lên 13,267 tỷ USD, và EPS theo GAAP tăng 31% lên 3,33 USD. Tuy nhiên, dòng tiền từ hoạt động kinh doanh đi ngang ở mức 14,2 tỷ USD trong khi chi phí vốn tăng 56% lên 1,410 tỷ USD. Dòng tiền tự do đơn giản hóa giảm khoảng 3,8% xuống còn 12,783 tỷ USD, cho thấy báo cáo kết quả hoạt động kinh doanh hiện tại đang mạnh hơn so với khả năng chuyển đổi tiền mặt.
4. Đợt sụt giảm của cổ phiếu sau báo cáo kết quả kinh doanh đã điều chỉnh lại sự hưng phấn quá đà nhưng chưa tạo ra một mức chiết khấu định giá rõ ràng. Cisco đóng cửa ở mức 123,88 USD trước khi công bố thông tin và ở mức 113,47 USD vào ngày hôm sau, tương đương mức giảm 8,4%; tính đến ngày 17 tháng 8, cổ phiếu này đóng cửa ở mức 112,90 USD. Với khoảng 3,941 tỷ cổ phiếu đang lưu hành, vốn hóa thị trường đạt gần 445 tỷ USD. Con số này tương đương khoảng 7,0 lần doanh thu năm tài chính 2026, 33,9 lần lợi nhuận theo GAAP và tỷ suất dòng tiền tự do là 2,9%. Mức trung điểm EPS theo GAAP năm tài chính 2027 là 4,03 USD giúp hạ hệ số định giá xuống còn 28,0 lần, nhưng điều đó vẫn đòi hỏi mức tăng trưởng ở mức hai chữ số và biên lợi nhuận ổn định.
5. Lợi thế của Cisco là chiều rộng của danh mục sản phẩm; điểm yếu của hãng là các đối thủ cạnh tranh chuyên biệt khai thác nguồn doanh thu tăng trưởng nhanh nhất một cách hiệu quả hơn. Doanh thu Quý 2 của Arista tăng trưởng 37,7% với biên lợi nhuận hoạt động GAAP đạt 45,4%, cao hơn đáng kể so với biên lợi nhuận Quý 4 của Cisco là 24,7%. Cisco đối phó bằng phân khúc campus, định tuyến, bảo mật, khả năng quan sát (observability), dịch vụ và một cơ sở cài đặt lớn hơn nhiều. Luận điểm này sẽ suy yếu nếu tăng trưởng đơn đặt hàng sản phẩm giảm xuống dưới 15%, doanh thu AI đạt dưới 7 tỷ USD trong năm tài chính 2027 hoặc biên lợi nhuận gộp sản phẩm giảm xuống dưới 61%; nó sẽ được củng cố nếu tăng trưởng đơn hàng duy trì trên 20% trong khi dòng tiền tự do một lần nữa vượt quá thu nhập ròng.
2. Tổng quan về Công ty, Cơ cấu Kinh doanh và các Chỉ số Hoạt động Cốt lõi: Cơ sở Cài đặt Hiện có Đang trở thành một Kênh Phân phối AI
Cisco cung cấp phần cứng, phần mềm, các gói đăng ký và dịch vụ hỗ trợ cần thiết để kết nối và bảo vệ cơ sở hạ tầng đám mây và doanh nghiệp. Mảng thiết bị mạng vẫn là trọng tâm kinh tế: các bộ chuyển mạch, bộ định tuyến, hệ thống không dây, chip silicon, thiết bị quang học và phần mềm quản lý phục vụ cho các khuôn viên doanh nghiệp, trung tâm dữ liệu, nhà cung cấp dịch vụ và các nhà cung cấp dịch vụ đám mây quy mô siêu lớn. Sản phẩm được bán trực tiếp và thông qua một kênh phân phối rộng khắp, trong khi các gói đăng ký phần mềm và hợp đồng hỗ trợ giúp mở rộng doanh thu vượt ra ngoài đợt bán thiết bị ban đầu.
Bảo mật kết hợp các tính năng mạng, đám mây, định danh và phát hiện mối đe dọa. Việc mua lại Splunk đã giúp Cisco mở rộng từ đo lường từ xa mạng sang phân tích bảo mật và khả năng quan sát (observability), nhưng mức tăng trưởng của mảng bảo mật trong năm tài chính 2026 chỉ ở mức 2% cho thấy quy mô tích hợp rộng rãi vẫn chưa chuyển hóa thành mức tăng trưởng hữu cơ dẫn đầu so với các đối thủ cùng ngành. Hợp tác bao gồm Webex, gọi điện, trung tâm liên lạc và các sản phẩm thiết bị đầu cuối. Khả năng quan sát bao gồm Splunk và các công cụ hiệu năng ứng dụng; mảng này vẫn có quy mô nhỏ trong danh mục phân loại sản phẩm của Cisco do các dịch vụ và gói đăng ký thuê bao cũng xuất hiện ngoài các danh mục sản phẩm.
Dịch vụ bao gồm bảo trì, hỗ trợ kỹ thuật, tư vấn và các nghĩa vụ định kỳ gắn liền với tệp khách hàng hiện tại của Cisco. Doanh thu dịch vụ năm tài chính 2026 đi ngang, nhưng biên lợi nhuận gộp 68,8% của mảng này vẫn vượt mức biên lợi nhuận gộp sản phẩm 63,2% và giúp ổn định các chỉ số kinh tế hợp nhất. Tệp khách hàng hiện tại đóng vai trò quan trọng về mặt chiến lược: mỗi dự án nâng cấp mạng nội bộ (campus refresh) hoặc triển khai hạ tầng AI thành công đều tạo ra các cơ hội về phần mềm, hỗ trợ, bảo mật và khả năng quan sát (observability) trong tương lai. Rủi ro là khách hàng ngày càng tách biệt các khoản mua sắm đó và lựa chọn các nhà cung cấp tốt nhất trong từng phân khúc.
| Hoạt động kinh doanh năm tài chính 2026 |
Sản phẩm, khách hàng và mô hình |
Doanh thu |
YoY |
Tỷ trọng trong doanh thu tập đoàn |
Chỉ số kinh tế chính / KPI |
Nhận định nghiên cứu |
| Thiết bị mạng |
Bộ chuyển mạch, bộ định tuyến, thiết bị không dây, chip bán dẫn, thiết bị quang học và quản trị dành cho doanh nghiệp, đám mây và nhà cung cấp dịch vụ |
34,668 tỷ USD |
0,22 |
54,70% |
Đơn đặt hàng Quý 4 +40%; doanh thu từ AI đạt khoảng 4 tỷ USD trong năm tài chính 2026 |
Động cơ tăng trưởng và lợi nhuận chính; AI và việc nâng cấp mạng nội bộ củng cố lẫn nhau |
| Bảo mật |
Bảo mật mạng, đám mây, danh tính và mối đe dọa, bao gồm cả các tính năng liên kết với Splunk |
8,232 tỷ USD |
0,02 |
13,00% |
Doanh thu Q4 +14% |
Q4 cải thiện, nhưng tăng trưởng hàng năm vẫn tụt hậu so với các công ty thuần bảo mật |
| Cộng tác |
Webex, gọi thoại, tổng đài và thiết bị |
4,300 tỷ USD |
0,04 |
6,80% |
Doanh thu Q4 +12% |
Đang cải thiện, nhưng không phải là động lực định giá chính |
| Khả năng quan sát |
Các sản phẩm giám sát, phân tích và hiển thị ứng dụng do Splunk dẫn đầu |
1,095 tỷ USD |
0,04 |
1,70% |
Doanh thu Q4 +6% |
Giá trị bán chéo chiến lược vượt trội so với dòng doanh thu sản phẩm nhỏ |
| Dịch vụ |
Dịch vụ hỗ trợ, bảo trì, tư vấn và định kỳ trên toàn bộ cơ sở hạ tầng đã lắp đặt |
15,030 tỷ USD |
Đi ngang |
23,70% |
Biên lợi nhuận gộp FY2026 khoảng 68,8% |
Điểm tựa biên lợi nhuận ổn định, nhưng không còn là nhân tố đóng góp vào tăng trưởng của tập đoàn |
| Tập đoàn |
Nền tảng mạng bảo mật cùng với các dịch vụ vòng đời |
63,325 tỷ USD |
0,12 |
100% |
Biên lợi nhuận hoạt động GAAP FY2026 đạt 24,3% |
Chất lượng cải thiện rõ rệt, dẫn đầu bởi cơ cấu sản phẩm và đòn bẩy hoạt động |
Lưu ý: Tỷ trọng doanh thu được tính từ doanh thu theo danh mục FY2026 do công ty báo cáo và có thể không khớp chính xác do làm tròn số. Doanh thu danh mục sản phẩm không đồng nhất với doanh thu định kỳ hoặc công bố thông tin thị trường cuối.
Chỉ số hoạt động cốt lõi và các thay đổi
Báo cáo công bố ngày 12 tháng 8 có ý nghĩa quan trọng vì nó khép lại năm tài chính 2026 (FY2026) với doanh thu và lợi nhuận vượt mức giới hạn trên trong định hướng trước đó của công ty, đồng thời thiết lập một nền tảng cao hơn nhiều cho năm tài chính 2027 (FY2027). Doanh thu Quý 4 đạt 17,252 tỷ USD, vượt mức dự báo 16,7 tỷ USD - 16,9 tỷ USD trước đó; EPS phi GAAP đạt 1,22 USD, vượt phạm vi 1,16 USD - 1,18 USD trước đó. Quan trọng hơn, ban quản lý đã nâng mức doanh thu mảng AI từ khoảng 4 tỷ USD trong năm tài chính 2026 lên mức kỳ vọng khoảng 7,5 tỷ USD cho năm tài chính 2027.
|
Chỉ số / Sự kiện
|
Giá trị mới nhất
|
So sánh
|
Cơ sở
|
Ý nghĩa đầu tư
|
|
Doanh thu Quý 4 năm tài chính 2026
|
17,252 tỷ USD
|
+18% YoY; vượt định hướng trước đó
|
GAAP
|
Sự tăng trưởng trong hoạt động giao sản phẩm xác nhận rằng các đơn đặt hàng trước đó đang được chuyển đổi
|
|
Đơn đặt hàng sản phẩm
|
+35% YoY
|
+25% không bao gồm các hyperscaler
|
Chỉ số đơn đặt hàng của công ty
|
Nhu cầu đang mở rộng hơn thay vì chỉ tập trung vào một nhóm khách hàng AI, giúp giảm thiểu rủi ro tập trung ở cấp độ đơn hàng
|
|
Hạ tầng AI
|
9,3 tỷ USD đơn đặt hàng trong năm tài chính 2026; doanh thu khoảng 4 tỷ USD
|
Doanh thu năm tài chính 2027 dự kiến đạt khoảng 7,5 tỷ USD
|
Thông tin công bố của công ty tập trung vào các hyperscaler
|
Mức tăng doanh thu dự kiến 3,5 tỷ USD tương đương với 5,5% cơ sở tập đoàn trong năm tài chính 2026
|
|
Biên lợi nhuận và EPS Quý 4
|
Biên lợi nhuận gộp GAAP 64,1%; Biên lợi nhuận hoạt động GAAP 24,7%; EPS GAAP 0,97 USD
|
Biên lợi nhuận hoạt động +3,7 điểm phần trăm; EPS +52% so với cùng kỳ
|
GAAP
|
Tăng trưởng chi phí vẫn ở dưới mức tăng trưởng doanh thu, tạo ra đòn bẩy thực tế
|
|
Dòng tiền FY2026
|
Dòng tiền hoạt động 14,193 tỷ USD; FCF đơn giản hóa 12,783 tỷ USD
|
OCF đi ngang; FCF -3,8% so với cùng kỳ
|
FCF = OCF trừ đi 1,410 tỷ USD chi phí vốn (capex)
|
Tăng trưởng lợi nhuận vẫn chưa chuyển hóa thành dòng tiền của chủ sở hữu cao hơn
|
|
Dự báo FY2027
|
Doanh thu 72,2 tỷ - 73,4 tỷ USD; EPS GAAP 4,00 - 4,06 USD
|
Các mức trung vị cho thấy doanh thu tăng +15,0% và EPS GAAP tăng +21,0%
|
Dự báo của công ty
|
Dự báo hỗ trợ vị thế tăng trưởng, nhưng bội số định giá hiện tại đã phản ánh trước kết quả thực thi
|
|
Phản ứng của thị trường
|
123,88 USD vào ngày 12 tháng 8 xuống 113,47 USD vào ngày 13 tháng 8
|
-8,4%; 112,90 USD tính đến ngày 17 tháng 8
|
Nasdaq đóng cửa
|
Đà sụt giảm phản ánh các kỳ vọng trước đó, chứ không phải do các yếu tố cơ bản được báo cáo yếu kém
|
Lưu ý: Dòng tiền tự do đơn giản hóa là dòng tiền hoạt động trừ đi chi phí mua sắm bất động sản và thiết bị. Phản ứng giá mang tính mô tả và không cấu thành một nguyên nhân đơn lẻ.
Cầu nối hoạt động đang mang lại những tín hiệu thuận lợi nhưng không phải là không cần nỗ lực. Nếu doanh thu AI năm tài chính 2027 tăng thêm 3,5 tỷ USD và đạt tỷ suất lợi nhuận gộp sản phẩm của năm tài chính 2026 là khoảng 63,2%, thì lợi nhuận gộp gia tăng sẽ vào khoảng 2,21 tỷ USD. Giả định 40% lợi nhuận gộp đó được hấp thụ bởi chi phí hoạt động gia tăng, doanh nghiệp sẽ còn lại khoảng 1,33 tỷ USD lợi nhuận hoạt động; áp dụng mức thuế suất 14,5% được tích hợp trong định hướng năm tài chính 2027 sẽ mang lại khoảng 1,14 tỷ USD lợi nhuận ròng, tương đương khoảng 0,29 USD trên mỗi cổ phiếu trên tổng số 3,95 tỷ cổ phiếu. Cầu nối minh họa này đại diện cho khoảng 41% mức tăng 0,70 USD giữa EPS theo GAAP năm tài chính 2026 và mức trung vị trong định hướng năm tài chính 2027. Phần còn lại phải đến từ sự tăng trưởng của mảng thiết bị mạng không liên quan đến AI, cơ cấu sản phẩm, tái cấu trúc và đòn bẩy hoạt động.
Phép tính đó cũng chỉ ra rủi ro định giá. Với mức định giá 28,0 lần EPS GAAP dự kiến cho FY2027, phần tăng trưởng AI minh họa chiếm khoảng $8 giá trị mỗi cổ phiếu ở cùng mức hệ số định giá này. Thâm hụt 1 tỷ USD doanh thu từ AI sẽ chỉ làm giảm EPS khoảng $0,08 theo các giả định tương tự, nhưng một đợt thâm hụt đi kèm với biên lợi nhuận gộp sản phẩm thấp hơn hoặc đơn đặt hàng doanh nghiệp yếu hơn sẽ thách thức hệ số định giá được áp dụng cho toàn bộ cơ sở lợi nhuận.
3. Chất lượng cơ bản: Lợi nhuận đã chuyển biến trước khi chuyển đổi tiền mặt
|
Chỉ tiêu
|
FY2024
|
FY2025
|
FY2026
|
Thay đổi mới nhất
|
Nhận định nghiên cứu
|
|
Doanh thu
|
$53,803 tỷ
|
$56,654 tỷ
|
$63,325 tỷ
|
+11,8%
|
Tăng trưởng tăng tốc khi Splunk, nâng cấp hệ thống mạng và AI hội tụ
|
|
Biên lợi nhuận gộp GAAP
|
64,7%
|
64,9%
|
64,5%
|
-0,4 điểm phần trăm
|
Mạnh mẽ và ổn định, mặc dù tăng trưởng sản phẩm nhanh hơn làm loãng cơ cấu dịch vụ
|
|
Biên lợi nhuận hoạt động GAAP
|
22,6%
|
20,8%
|
24,3%
|
+3,5 điểm phần trăm
|
Việc tích hợp Splunk và kỷ luật chi tiêu đã tạo ra đòn bẩy đáng kể
|
|
Thu nhập ròng / EPS theo GAAP
|
$10,320 tỷ / $2,54
|
$10,180 tỷ / $2,55
|
$13,267 tỷ / $3,33
|
Thu nhập ròng +30,3%
|
Chất lượng lợi nhuận được cải thiện, mặc dù thu nhập khác cũng hỗ trợ cho FY2026
|
|
Dòng tiền từ hoạt động kinh doanh
|
$10.880 tỷ
|
$14.193 tỷ
|
$14.193 tỷ
|
Đi ngang
|
Hiệu quả chuyển đổi vốn lưu động không tương xứng với mức tăng trưởng lợi nhuận được báo cáo
|
|
Dòng tiền tự do đơn giản hóa
|
$10.210 tỷ
|
$13.288 tỷ
|
$12.783 tỷ
|
-3.8%
|
Phù hợp nhưng không hỗ trợ cho luận điểm tăng tốc lợi nhuận
|
|
Chi tiêu vốn
|
$0.670 tỷ
|
$0.905 tỷ
|
$1.410 tỷ
|
+55.8%
|
Vẫn chỉ chiếm 2.2% doanh thu, nhưng tăng nhanh hơn doanh số
|
|
Tiền và các khoản đầu tư / Nợ
|
$17.854 tỷ / ít nhất $20.109 tỷ
|
$16.110 tỷ / $28.093 tỷ
|
$15.918 tỷ / $29.533 tỷ
|
Nợ ròng khoảng $13.6 tỷ
|
Mức đòn bẩy trong tầm kiểm soát, nhưng bảng cân đối kế toán thời kỳ Splunk không còn dồi dào tiền mặt ròng nữa
|
Lưu ý: Số liệu đã kiểm toán của FY2024 và FY2025 được lấy từ báo cáo 10-K của Cisco; số liệu của FY2026 là dữ liệu công bố chưa kiểm toán và đang chờ báo cáo 10-K của FY2026. Khoản nợ FY2024 được hiển thị là nợ dài hạn đến hạn và chưa đến hạn, đồng thời có thể không bao gồm các khoản vay ngắn hạn khác; khoản nợ của FY2025-FY2026 sử dụng các khoản mục nợ ngắn hạn và nợ dài hạn trên bảng cân đối kế toán. FCF đơn giản hóa là dòng tiền hoạt động trừ đi chi mua sắm nhà xưởng và thiết bị.
Tăng trưởng và biên lợi nhuận. Doanh thu FY2026 đã vượt xa mức đỉnh trước đó, trong khi biên lợi nhuận hoạt động theo GAAP đạt 24,3% đã phục hồi lên trên mức của FY2024 bất chấp chi phí phân bổ Splunk và chi phí tái cấu trúc. Doanh thu sản phẩm tăng 16% và mảng mạng tăng trưởng 22%; mảng dịch vụ đi ngang. Sự kết hợp này thường gây áp lực lên biên lợi nhuận gộp hợp nhất, tuy nhiên mức giảm chỉ khoảng 40 điểm cơ bản. Khả năng phục hồi đó cho thấy chính sách định giá và hiệu quả kinh tế của sản phẩm vẫn lành mạnh.
Dòng tiền và chi tiêu vốn. Thu nhập ròng FY2026 vượt dòng tiền hoạt động khoảng 0,9 tỷ USD, so với việc dòng tiền hoạt động vượt thu nhập ròng khoảng 4,0 tỷ USD trong FY2025. Chi phí thanh toán bằng cổ phiếu là 3,830 tỷ USD, tương đương 28,9% thu nhập ròng theo GAAP, và dòng tiền tự do (FCF) đơn giản hóa đã giảm ngay cả trước khi khấu trừ chi phí trả bằng cổ phiếu. Cisco vẫn tạo ra lượng tiền mặt đáng kể, nhưng các nhà đầu tư không nên coi mức tăng trưởng EPS 31% là tương đương với mức tăng trưởng tiền mặt của chủ sở hữu.
Bảng cân đối kế toán và phân bổ vốn. Tiền và các khoản đầu tư trị giá 15,918 tỷ USD chỉ bao phủ được khoảng 54% khoản nợ ngắn và dài hạn trị giá 29,533 tỷ USD. Bảng cân đối kế toán vẫn duy trì xếp hạng tín nhiệm đầu tư xét về chất lượng kinh tế vì doanh thu định kỳ và lượng tiền tạo ra hàng năm là rất lớn, nhưng khoản nợ tài trợ cho các thương vụ thâu tóm đã làm giảm sự linh hoạt. Cisco đã hoàn trả 3,2 tỷ USD thông qua cổ tức và mua lại cổ phiếu trong Q4, bao gồm cả việc mua lại với mức giá trung bình 111,53 USD, gần với mức giá thị trường vào ngày 17 tháng 8. Các khoản mua lại gần giá trị hợp lý mang tính trung lập hơn là nguồn tạo ra giá trị đáng kể trên mỗi cổ phần.
Kết luận cơ bản. Chất lượng cơ bản của Cisco rất mạnh mẽ và đang được cải thiện, nhưng biến số quan trọng nhất chính là quá trình chuyển đổi từ đơn hàng thành tiền mặt. Đơn đặt hàng sản phẩm duy trì ổn định trên 20% cùng với mức tăng trưởng dòng tiền tự do trong năm tài chính 2027 vượt trội so với mức tăng trưởng thu nhập ròng sẽ chứng minh cho bội số định giá cao. Dòng tiền tiếp tục đi ngang sẽ cho thấy lợi nhuận kế toán và nhu cầu vốn lưu động đang có sự phân kỳ.
4. Bối cảnh Ngành và Cạnh tranh: Cisco đang chiến thắng trong chu kỳ nâng cấp, trong khi Arista vẫn thiết lập tiêu chuẩn về hiệu quả
Ngành công nghiệp liên quan rộng hơn so với chuyển mạch Ethernet. Nó bao gồm hạ tầng mạng trung tâm dữ liệu (data-center fabrics), chuyển mạch và không dây phân khu (campus), định tuyến, bảo mật, khả năng quan sát (observability), hỗ trợ, silicon và kết nối quang. Việc huấn luyện và suy luận AI làm tăng lưu lượng mạng đông-tây, kích thước cụm, băng thông và chi phí do thời gian ngừng hoạt động. Việc nâng cấp phân khu doanh nghiệp tạo ra một chu kỳ riêng biệt khi khách hàng chuyển sang truy cập tốc độ cao hơn, Wi-Fi 7, tự động hóa và bảo mật tích hợp.
Các nhà cung cấp đại chúng không công bố một mẫu số chung về thị phần. Cơ cấu doanh thu bao gồm phần cứng, phần mềm, mua lại và dịch vụ, trong khi các chỉ số đơn hàng có sự khác biệt giữa các công ty. Do đó, phép so sánh hợp lý nhất là quy mô hoạt động, tăng trưởng, biên lợi nhuận và nhu cầu được công bố, thay vì một ước tính thị phần chính xác được thêu dệt.
| Khía cạnh cạnh tranh |
Vị thế có thể xác minh của Cisco |
Giới hạn quy mô / phạm vi |
Các đối thủ cạnh tranh chính |
Hệ quả |
| AI và hạ tầng mạng trung tâm dữ liệu |
9,3 tỷ USD đơn hàng AI từ hyperscaler trong năm tài chính 2026; doanh thu khoảng 4 tỷ USD |
Không bao gồm AI doanh nghiệp rộng hơn và không tương đương với thị phần |
Arista, HPE/Juniper, thiết bị white-box sử dụng silicon thương mại |
Cisco đã trở thành bên chiến thắng đáng tin cậy trong làn sóng AI, nhưng Arista vẫn là chuẩn đối sánh thuần túy |
| Mạng campus và chi nhánh |
Đơn đặt hàng campus Quý 3 tăng hơn 25%; tổng đơn đặt hàng thiết bị mạng Quý 4 +40% |
Cisco không công bố doanh thu mảng campus theo từng quý |
HPE Aruba, Juniper Mist, Extreme, Arista |
Cơ sở cài đặt và kênh phân phối ủng hộ Cisco trong chu kỳ nâng cấp |
| Bảo mật |
Doanh thu sản phẩm FY2026 đạt 8,232 tỷ USD, +2%; Q4 +14% |
Danh mục không bao gồm một số hiệu quả kinh tế từ dịch vụ và gói đăng ký |
Palo Alto Networks, Fortinet, CrowdStrike |
Danh mục sản phẩm đa dạng giúp ích cho việc bán gói, nhưng tăng trưởng hữu cơ vẫn tụt hậu so với các đối thủ chuyên biệt |
| Khả năng giám sát (Observability) |
Splunk mở rộng phạm vi đo lường từ xa, phân tích và bảo mật |
Doanh thu danh mục sản phẩm chưa phản ánh hết đóng góp rộng lớn hơn của Splunk |
Datadog, Dynatrace, Palo Alto / Chronosphere |
Bán chéo có giá trị chiến lược nhưng hiệu quả kinh tế tích hợp vẫn khó tách biệt |
| Mô hình lợi nhuận |
Biên lợi nhuận hoạt động GAAP FY2026 đạt 24,3%; biên lợi nhuận gộp dịch vụ đạt 68,8% |
Cơ cấu sản phẩm khác biệt rõ rệt so với các đối thủ tập trung vào phần cứng |
Arista, HPE, Extreme |
Mảng dịch vụ giúp ổn định Cisco, nhưng hiệu quả hợp nhất vẫn kém hơn Arista |
| Công ty |
Kỳ so sánh gần nhất |
Doanh thu / KPI |
Tăng trưởng và khả năng sinh lời |
Tình hình hoạt động và vốn |
Kết luận cạnh tranh |
| Cisco |
Quý 4 FY2026 / FY2026 kết thúc ngày 25 tháng 7 |
Doanh thu Quý 4 đạt 17,252 tỷ USD; Doanh thu cả năm đạt 63,325 tỷ USD; RPO đạt 46,7 tỷ USD |
Doanh thu Quý 4 +18%; Biên lợi nhuận hoạt động GAAP đạt 24,7%; Đơn đặt hàng sản phẩm +35% |
Doanh thu từ AI dự kiến sẽ tăng từ khoảng 4 tỷ USD lên 7,5 tỷ USD trong năm tài chính 2027 |
Bên hưởng lợi ròng: Chu kỳ nâng cấp diện rộng và sự hiện diện trong mảng AI bù đắp cho mức tăng trưởng dịch vụ chậm hơn |
| Arista Networks |
Quý 2 năm 2026 kết thúc ngày 30 tháng 6 |
Doanh thu đạt 3,036 tỷ USD; Dự báo Quý 3 khoảng 3,3 tỷ USD |
Doanh thu +37,7%; Biên lợi nhuận hoạt động GAAP đạt 45,4% |
Giới thiệu các nền tảng cấu trúc AI 1,6 Tbps; tập trung mạnh vào mảng điện toán đám mây và trung tâm dữ liệu |
Kẻ chiến thắng về hiệu quả: Tốc độ tăng trưởng nhanh hơn và biên lợi nhuận cao hơn nhiều khiến hãng trở thành mối đe dọa lớn nhất đối với Cisco trong mảng thiết bị mạng |
| HPE |
Quý 2 FY2026 kết thúc ngày 30 tháng 4 |
Doanh thu mảng thiết bị mạng đạt 2,690 tỷ USD |
Doanh thu báo cáo +148,2% chủ yếu nhờ Juniper; biên lợi nhuận phân khúc đạt 21,6% |
Campus $1,322 tỷ; trung tâm dữ liệu $320 triệu; định tuyến $775 triệu; các hiệu quả hợp lực tích hợp đang được triển khai |
Kẻ thách thức về quy mô: phạm vi kết hợp của Aruba-Juniper là có thật, nhưng biên lợi nhuận đã giảm 3,4 điểm so với cùng kỳ năm ngoái |
| Palo Alto Networks |
Quý 3 FY2026 kết thúc vào ngày 30 tháng 4 |
Doanh thu $3,002 tỷ; NGS ARR $8,1 tỷ; RPO $18,4 tỷ |
Doanh thu +31%; lỗ hoạt động theo GAAP $183 triệu; biên FCF điều chỉnh 38,5% |
CyberArk và Chronosphere đã đóng góp thêm $388 triệu doanh thu và mở rộng phạm vi nền tảng |
Người chiến thắng về tăng trưởng bảo mật: Cisco có mạng lưới phân phối, nhưng Palo Alto có đà phát triển bảo mật được công bố vượt trội hơn |
Lưu ý: Các giai đoạn và định nghĩa không hoàn toàn tương đồng. Mức tăng trưởng của HPE bao gồm Juniper và phân khúc Mạng của hãng; mức tăng trưởng được báo cáo và doanh thu định kỳ hàng năm của Palo Alto bao gồm cả CyberArk và Chronosphere; các định nghĩa về đơn đặt hàng, RPO và doanh thu của Cisco và Arista có sự khác biệt.
Arista đang giành chiến thắng trong khía cạnh kinh tế chuyên biệt (pure-play) hiệu năng cao. Tăng trưởng doanh thu Quý 2 của hãng cao hơn gấp đôi tốc độ tăng trưởng Quý 4 của Cisco, và biên lợi nhuận hoạt động theo GAAP của hãng đã vượt Cisco hơn 20 điểm phần trăm. Tuy nhiên, Cisco vẫn đang chiến thắng về mặt quy mô toàn diện tuyệt đối: khách hàng có thể kết hợp mạng campus, trung tâm dữ liệu, định tuyến, bảo mật, khả năng giám sát (observability) và hỗ trợ dưới một kiến trúc và mối quan hệ kênh phân phối duy nhất. Cả hai đều có thể cùng hưởng lợi khi mảng mạng AI mở rộng, nhưng Arista vẫn là mối đe dọa lớn hơn đối với nhóm lợi nhuận trung tâm dữ liệu cao cấp của Cisco.
HPE là đối thủ cạnh tranh trực tiếp nhất về danh mục sản phẩm sau Juniper. Tăng trưởng mảng mạng 148% được báo cáo của hãng bị bóp méo do hoạt động mua lại, tuy nhiên doanh thu mảng mạng hàng quý đạt 2,690 tỷ USD cùng quy mô đáng kể về mạng campus, định tuyến, trung tâm dữ liệu và bảo mật khiến Cisco không thể xem chu kỳ nâng cấp của doanh nghiệp là một cuộc chơi không có đối thủ. Biên lợi nhuận phân khúc 21,6% của HPE, giảm từ mức 25,0%, cho thấy chi phí tích hợp và cơ cấu sản phẩm; Cisco hiện có động lực tăng trưởng lợi nhuận tốt hơn ở cấp độ tập đoàn.
Trong lĩnh vực bảo mật, Palo Alto là cái tên chiến thắng về mặt tăng trưởng được công bố. Doanh thu quý 3 của hãng tăng 31% và nghĩa vụ thực hiện còn lại tăng 36%, mặc dù có sự đóng góp từ các thương vụ thâu tóm. Mức tăng trưởng sản phẩm bảo mật 2% trong năm tài chính 2026 của Cisco là không đủ để khẳng định việc giành thêm thị phần. Do đó, Cisco là bên hưởng lợi ròng từ mạng lưới AI và nâng cấp mạng campus, nhưng vẫn chưa được chứng minh là bên chiến thắng ròng trong lĩnh vực bảo mật. Định giá của công ty nên phản ánh sự phân tách đó thay vì áp đặt các mô hình kinh tế tăng trưởng thuần túy cho mọi phân khúc.
5. Các rủi ro chính
1. Rủi ro chuyển đổi đơn hàng và đặt hàng trùng lặp. Nếu tăng trưởng đơn đặt hàng sản phẩm giảm xuống dưới 15% trước khi doanh thu bắt kịp, nhu cầu hiện tại có thể phản ánh việc đặt trước công suất hoặc thời gian giao hàng bị kéo dài thay vì mức tiêu thụ bền vững. Tăng trưởng doanh thu sẽ chậm lại, hàng tồn kho và vốn lưu động có thể tăng lên, và hệ số định giá GAAP tương lai 28 lần có khả năng sẽ bị thu hẹp.
2. Rủi ro tập trung khách hàng AI và rủi ro kiến trúc. Nhóm đơn đặt hàng AI trị giá 9,3 tỷ USD cho năm tài chính 2026 tập trung chủ yếu vào các hyperscaler. Một cụm máy chủ bị trì hoãn, việc khách hàng tự cung ứng nguồn lực (insourcing), chip tùy chỉnh, thiết bị chuyển mạch white-box hoặc kiến trúc mạng thay thế khiến doanh thu AI năm tài chính 2027 giảm xuống dưới 7 tỷ USD sẽ làm giảm tăng trưởng và thách thức vị thế thị phần AI lâu dài mà Cisco đang khẳng định.
3. Biên lợi nhuận gộp bị thu hẹp. Doanh thu từ sản phẩm và hyperscaler tăng trưởng nhanh hơn đang làm dịch chuyển cơ cấu doanh thu khỏi các dịch vụ có biên lợi nhuận cao hơn. Biên lợi nhuận gộp sản phẩm dưới 61% hoặc biên lợi nhuận gộp hợp nhất dưới 63% sẽ là tín hiệu cho thấy áp lực về giá, chi phí linh kiện hoặc cơ cấu khách hàng không thuận lợi, đồng thời làm suy yếu đòn bẩy lợi nhuận được tích hợp trong dự báo kết quả kinh doanh.
4. Khả năng chuyển đổi tiền mặt và cường độ vốn. Dòng tiền tự do (FCF) đơn giản hóa của năm tài chính 2026 đã giảm bất chấp mức tăng trưởng thu nhập ròng 30%. Nếu dòng tiền từ hoạt động kinh doanh năm tài chính 2027 tăng trưởng dưới 10% hoặc chi phí vốn (capex) vượt quá 3% doanh thu, tỷ suất dòng tiền tự do sẽ vẫn ở dưới mức 3% và khiến định giá cổ phiếu khó được hỗ trợ hơn.
5. Mất thị phần vào tay đối thủ cạnh tranh. Mức tăng trưởng 37,7% và biên lợi nhuận hoạt động theo GAAP 45,4% của Arista cho thấy một đối thủ cạnh tranh tập trung có thể tái đầu tư trong khi vẫn duy trì hiệu quả kinh tế vượt trội. HPE/Juniper tạo ra mối đe dọa thứ hai với danh mục sản phẩm toàn diện. Sự tăng trưởng liên tục của các đối thủ cùng ngành cao hơn Cisco hơn 15 điểm phần trăm đi kèm với biên lợi nhuận sản phẩm của Cisco sụt giảm sẽ ngầm định sự xói mòn về thị phần hoặc cơ cấu sản phẩm.
6. Rủi ro bảo mật và tích hợp Splunk. Doanh thu sản phẩm bảo mật năm tài chính 2026 chỉ tăng trưởng 2%, trong khi các chỉ số nền tảng của Palo Alto tăng trưởng nhanh hơn nhiều, một phần nhờ vào các thương vụ thâu tóm. Nếu Cisco không thể thúc đẩy mảng bảo mật và khả năng quan sát (observability) một cách tự nhiên, các khoản chi phí khấu hao, nợ và tích hợp liên quan đến Splunk sẽ chỉ mang lại quy mô bề rộng mà không đem lại tỷ suất sinh lời xứng đáng.
7. Rủi ro bảng cân đối kế toán và phân bổ vốn. Khoản nợ 29,533 tỷ USD vượt quá lượng tiền mặt và các khoản đầu tư khoảng 13,6 tỷ USD. Một thương vụ thâu tóm lớn khác, việc mua lại cổ phiếu quỹ cao hơn đáng kể so với giá trị nội tại, hoặc việc tạo ra dòng tiền chậm hơn có thể làm chậm quá trình giảm đòn bẩy và giảm bớt sự linh hoạt trong chiến lược.
8. Rủi ro định giá. Với mức định giá bằng 33,9 lần EPS GAAP năm tài chính 2026 và khoảng 7,0 lần doanh thu, Cisco đang được định giá giống như một doanh nghiệp tăng trưởng bền vững hơn là vị thế mảng thiết bị mạng trưởng thành trước đây của mình. Ngay cả khi đạt được mức dự báo đã đưa ra, điều này cũng có thể không ngăn được sự sụt giảm hệ số định giá nếu thị trường hạ thấp giả định về tốc độ tăng trưởng dài hạn.
6. Danh sách giám sát
- Đơn đặt hàng sản phẩm: tăng trưởng trên 20% sẽ hỗ trợ cho một chu kỳ kéo dài nhiều quý; dưới 15% sẽ làm suy yếu luận điểm về nhu cầu.
- Doanh thu cơ sở hạ tầng AI: năm tài chính 2027 tiến tới mức khoảng 7,5 tỷ USD, trong đó mức dưới 7 tỷ USD cho thấy hiệu suất chuyển đổi kém và trên 8 tỷ USD sẽ giúp củng cố niềm tin vào thị phần.
- Tăng trưởng mảng mạng: tăng trưởng doanh thu hàng quý trên 15% sẽ xác nhận nhu cầu nâng cấp trên diện rộng; mức tăng trưởng một chữ số sẽ ngụ ý rằng sự bùng nổ đơn hàng đang suy giảm.
- Biên lợi nhuận gộp sản phẩm và hợp nhất: mảng sản phẩm trên 62% và hợp nhất trên 64% sẽ xác nhận kỷ luật định giá; mảng sản phẩm dưới 61% sẽ làm suy yếu lộ trình tăng trưởng lợi nhuận.
- Chuyển đổi dòng tiền tự do: FCF đơn giản hóa của FY2027 ít nhất bằng với thu nhập ròng theo GAAP sẽ khắc phục được khoảng cách về mặt chất lượng cốt lõi; thêm một năm nữa có tỷ lệ chuyển đổi dưới 90% sẽ làm suy yếu quan điểm này.
- RPO và doanh thu hoãn lại: Tăng trưởng RPO trên 7% và sự tăng tốc RPO dịch vụ sẽ cho thấy các cam kết định kỳ đang tham gia vào chu kỳ tăng trưởng.
- Bảo mật và khả năng quan sát: sự tăng tốc hữu cơ kết hợp lên mức hai con số sẽ củng cố cho luận điểm nền tảng; mức tăng trưởng một con số thấp sẽ xác nhận rằng các bên chuyên biệt đang giành chiến thắng.
- Các đối thủ cùng ngành: theo dõi tăng trưởng doanh thu và biên lợi nhuận hoạt động theo GAAP của Arista, tăng trưởng và biên lợi nhuận của HPE Networking, và tăng trưởng RPO của Palo Alto. Lợi thế tăng trưởng liên tục của Arista trên 15 điểm phần trăm hoặc sự phục hồi biên lợi nhuận của HPE trên 24% sẽ làm tăng rủi ro cạnh tranh.
7. Nguồn