Tác giả: LBank Research Nhà phân tích: Steven.fu
Cặp giao dịch:
Tuyên bố miễn trừ trách nhiệm: Bài viết này được tổng hợp và phân tích từ thông tin công khai, chỉ nhằm mục đích cung cấp thông tin và thảo luận nghiên cứu. Bài viết không cấu thành lời khuyên đầu tư, khuyến nghị chứng khoán, hướng dẫn giao dịch hay bất kỳ sự đảm bảo nào về lợi nhuận. Hoạt động của công ty, định giá, giá thị trường và kỳ vọng đồng thuận được thảo luận trong tài liệu này có thể thay đổi theo thời gian. Người đọc nên tự mình xác minh dữ liệu một cách độc lập và tự đưa ra quyết định.
Số báo này đề cập đến bảy công ty công nghệ niêm yết tại Hoa Kỳ đã công bố kết quả kinh doanh mới nhất từ ngày 10 đến ngày 12 tháng 8: Cisco (CSCO), Coherent (COHR), Lumentum (LITE), CoreWeave (CRWV), Super Micro Computer (SMCI), Cerebras Systems (CBRS) và Rocket Lab (RKLB). Cisco, Coherent, Lumentum và Supermicro đã báo cáo các quý tài khóa kết thúc vào khoảng tháng 7 năm 2026, trong khi các công ty khác báo cáo quý 2 theo năm lịch dương, do đó các kỳ báo cáo không hoàn toàn đồng nhất. Báo cáo này không bắt buộc phải xếp hạng giữa các ngành. Thay vào đó, nó xếp hạng riêng từng công ty dựa trên nhu cầu, khả năng sinh lời, khả năng tạo tiền mặt, sức mạnh bảng cân đối kế toán và định giá. Giá sử dụng dữ liệu thị trường công khai vào khoảng thời gian đóng cửa phiên giao dịch định kỳ ngày 12 tháng 8. Phương pháp quy năm cơ học chỉ được sử dụng như một bài kiểm tra áp lực định giá, không phải là một dự báo thu nhập.
I. Kết luận cốt lõi: Đơn đặt hàng đang tăng trưởng trên toàn diện, nhưng ai tài trợ vốn sẽ quyết định chất lượng cổ phiếu
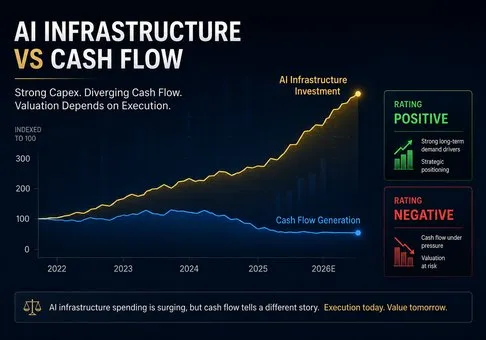
Cái nhìn tổng quan: Nhu cầu về cơ sở hạ tầng AI vẫn chưa hề hạ nhiệt. Nó tiếp tục lan rộng sang các thiết bị chuyển mạch, mô-đun quang học, đám mây GPU, máy chủ và các hệ thống suy luận chuyên dụng. Sự khác biệt thực sự giữa các mức xếp hạng không phải là liệu một công ty có đơn đặt hàng AI hay không, mà là lượng hàng tồn kho, thiết bị, nợ hoặc vốn chủ sở hữu bổ sung mà họ phải tài trợ sau khi các đơn đặt hàng đó chuyển thành lợi nhuận được báo cáo. Báo cáo này xếp hạng Cisco ở mức Tích cực; Coherent và Lumentum ở mức Trung lập - Tích cực; Supermicro ở mức Trung lập - Tiêu cực; và CoreWeave, Cerebras cùng Rocket Lab ở mức Tiêu cực. Đây không phải là bảng xếp hạng về giá trị công nghệ. Đây là một đánh giá về rủi ro và lợi nhuận ở mức giá hiện tại.
|
Công ty
|
Doanh thu và Tăng trưởng Quý gần nhất
|
Tín hiệu Lợi nhuận/Dòng tiền chính
|
Thử nghiệm áp lực định giá
|
Xếp hạng
|
|
Cisco
|
17,252 tỷ USD, +18%
|
Biên lợi nhuận hoạt động phi GAAP 35,9%; CFO năm tài chính đạt 14,177 tỷ USD
|
Khoảng 24 lần điểm giữa của dự báo EPS phi GAAP năm tài chính 2027
|
Tích cực
|
|
Coherent
|
2,046 tỷ USD, +33,8%
|
Biên lợi nhuận hoạt động phi GAAP 21,8%; CFO năm tài chính chỉ đạt 79,5 triệu USD
|
Vốn hóa thị trường khoảng 64,28 tỷ USD, tương đương khoảng 9 lần doanh thu năm tài chính 2026
|
Trung lập - Tích cực
|
|
Lumentum
|
1,0063 tỷ USD, +109,3%
|
Biên lợi nhuận hoạt động phi GAAP là 36,6%; dự báo quý tiếp theo tiếp tục tăng tốc
|
Khoảng 55,5 lần EPS quý tiếp theo được tính theo năm một cách cơ học
|
Trung lập - Tích cực
|
|
CoreWeave
|
2,575 tỷ USD, +112,5%
|
Biên EBITDA đạt 59% nhưng biên lợi nhuận hoạt động điều chỉnh chỉ đạt 5%; chi phí vốn (capex) quý 2 là 6,422 tỷ USD
|
Vốn hóa thị trường khoảng 59,36 tỷ USD so với khoản nợ khoảng 35,068 tỷ USD
|
Tiêu cực
|
|
Supermicro
|
11,120 tỷ USD, +93%
|
Biên lợi nhuận gộp quý 4 là 17,5%; dòng tiền từ hoạt động kinh doanh (CFO) cả năm là -6,810 tỷ USD
|
Vốn hóa thị trường khoảng 26,52 tỷ USD; bội số doanh thu thấp nhưng chất lượng dòng tiền yếu
|
Trung lập - Tiêu cực
|
|
Cerebras
|
Doanh thu theo GAAP đạt 180,1 triệu USD, +74%
|
Biên lợi nhuận gộp cốt lõi đạt 41%; chi phí vốn (capex) nửa đầu năm là 548,9 triệu USD
|
Khoảng 47 lần mức trung điểm của dự báo doanh thu cốt lõi năm tài chính 2026
|
Tiêu cực
|
|
Rocket Lab
|
234,1 triệu USD, +62%
|
Đơn hàng tồn đọng (backlog) trị giá 2,36 tỷ USD; dòng tiền từ hoạt động kinh doanh (CFO) nửa đầu năm là -134,4 triệu USD
|
Vốn hóa thị trường khoảng 48,55 tỷ USD, tương đương khoảng 50 lần doanh thu quý 2 được tính theo năm
|
Tiêu cực
|
-
Mạng lưới và kết nối quang học là lớp chuyển đổi lợi nhuận trực tiếp nhất trong chu kỳ này. Đơn đặt hàng cơ sở hạ tầng AI trong quý 4 của Cisco đạt 4,0 tỷ USD và đạt tổng cộng 9,3 tỷ USD cho cả năm. Doanh thu từ trung tâm dữ liệu và truyền thông của Coherent tăng trưởng 58,6%. Lumentum đã tăng gấp đôi doanh thu, đồng thời nâng cao kỳ vọng về cả doanh thu và biên lợi nhuận cho quý tiếp theo. Nhu cầu rõ ràng đã chuyển dịch từ các đơn đặt hàng thành doanh thu và lợi nhuận thực tế, nhưng các định giá của Coherent và Lumentum cũng giả định rằng năng lực sản xuất sẽ tiếp tục mở rộng nhanh chóng, cải thiện hiệu suất diễn ra suôn sẻ và không có sự chậm trễ từ phía khách hàng.
-
EBITDA không thể thay thế cho dòng tiền của cổ đông sau lãi vay và chi phí vốn. Biên EBITDA điều chỉnh 59% của CoreWeave là rất ấn tượng, nhưng biên lợi nhuận hoạt động điều chỉnh chỉ đạt 5%, trong khi chi phí lãi vay lên tới 640 triệu USD và chi phí vốn tổng cộng là 6,422 tỷ USD. Khả năng hiển thị đơn hàng cao không tự động tạo ra lợi nhuận bằng tiền mặt mạnh mẽ cho các cổ đông phổ thông. Cấu trúc tài chính sẽ quyết định liệu giá trị cuối cùng sẽ tích lũy cho các cổ đông sở hữu vốn cổ phần hay các chủ nợ.
-
Doanh thu lắp ráp máy chủ tăng trưởng bùng nổ vẫn cần được xác thực bởi vốn lưu động. Biên lợi nhuận gộp quý 4 của Supermicro đã phục hồi từ 9,9% lên 17,5%, và dòng tiền từ hoạt động kinh doanh đã chuyển sang mức dương trong quý. Tuy nhiên, dòng tiền từ hoạt động kinh doanh cả năm lại âm 6,810 tỷ USD do cả hàng tồn kho và các khoản phải thu đều tăng lên. Sự chuyển biến theo quý này xứng đáng được ghi nhận, nhưng không thể bỏ qua thực tế về dòng tiền cả năm.
-
Công nghệ khan hiếm và các hợp đồng dài hạn không tự động hợp thức hóa cho bất kỳ mức định giá nào. Doanh thu đám mây của Cerebras tăng 281% và RPO đạt 25,4 tỷ USD. Lượng đơn đặt hàng tồn đọng của Rocket Lab tăng 137%. Cả hai công ty đều có sản phẩm và nhu cầu thực tế, nhưng một bên đang giao dịch ở mức gấp khoảng 47 lần doanh thu dự báo và bên còn lại ở mức khoảng 50 lần doanh thu quý quy năm, trong khi cả hai vẫn cần đầu tư vốn liên tục hoặc huy động vốn từ bên ngoài. Cổ phiếu của họ có rất ít biên độ cho sai sót.
-
Một số quan điểm trước đây đã được xác thực. Báo cáo ngày 22 tháng 7 của Arista đã xem mục tiêu đơn đặt hàng AI trị giá 9,0 tỷ USD trong năm tài chính 2026 của Cisco là bằng chứng cho thấy nhà cung cấp thiết bị mạng đương nhiệm này đang tăng tốc trở lại. Kết quả thực tế là 9,3 tỷ USD đã xác nhận quan điểm định hướng đó. Đồng thời, báo cáo trước đó của Nebius đã nhấn mạnh đến chi phí vốn (capex), sự tập trung khách hàng và rủi ro huy động vốn tại các công ty đám mây AI. Sự kết hợp giữa lượng đơn hàng tồn đọng lớn, EBITDA cao, chi phí vốn lớn và chi phí lãi vay nặng nề của CoreWeave một lần nữa chứng minh rằng sự tăng trưởng và lợi nhuận tiền mặt của cổ đông không thể thay thế cho nhau.
II. Đánh giá kết quả kinh doanh theo từng công ty
Cisco: Đơn đặt hàng AI vượt mục tiêu trước đó, trong khi dòng tiền ổn định mang lại biên an toàn tốt nhất trong nhóm này
Hiệu suất lợi nhuận. Doanh thu Q4 FY2026 đạt 17,252 tỷ USD, tăng 18% so với cùng kỳ năm trước. Biên lợi nhuận hoạt động GAAP và non-GAAP lần lượt là 24,7% và 35,9%, trong khi EPS non-GAAP tăng 23% lên 1,22 USD. Chỉ báo hướng tới tương lai quan trọng nhất là các đơn đặt hàng cơ sở hạ tầng AI từ các khách hàng quy mô siêu lớn (hyperscale): đạt 4,0 tỷ USD trong Q4 và 9,3 tỷ USD cho cả năm, vượt qua mục tiêu 9,0 tỷ USD trước đó của công ty. Cisco cũng đặt mục tiêu doanh thu cơ sở hạ tầng AI cho FY2027 là khoảng 7,5 tỷ USD, cho thấy các đơn đặt hàng đang bắt đầu được ghi nhận vào doanh thu theo lịch trình bàn giao thay vì chỉ dừng lại ở mức ý định dài hạn.
Tiền mặt, dự báo triển vọng và định giá. Dòng tiền hoạt động năm tài chính 2026 đạt 14,177 tỷ USD, gần như đi ngang so với năm trước, cho thấy nhu cầu phần cứng tăng tốc vẫn chưa chuyển hóa thành tăng trưởng tiền mặt nhanh hơn. Hàng tồn kho tăng lên 5,694 tỷ USD, điều này cũng cho thấy các cam kết mua sắm và cung ứng đang tiêu tốn vốn. Định hướng năm tài chính 2027 dự báo doanh thu đạt 72,2 tỷ - 73,4 tỷ USD và EPS phi GAAP đạt 5,05 - 5,11 USD. Giá đóng cửa ngày 12 tháng 8 ở mức 123,88 USD tương ứng với vốn hóa thị trường theo lịch báo cáo kết quả kinh doanh Nasdaq vào khoảng 474,67 tỷ USD, tương đương khoảng 24,4 lần mức trung điểm của định hướng EPS năm tài chính 2027. So với các công ty cơ sở hạ tầng AI thuần túy, mức định giá này được hỗ trợ bởi phần mềm, dịch vụ, hoạt động mua lại cổ phiếu và dòng tiền đã trưởng thành, nhưng cổ phiếu không còn bị định giá quá thấp.
Xếp hạng nghiên cứu: Tích cực. Hiệu suất đơn hàng vượt trội, biên lợi nhuận ổn định và khả năng tạo tiền mặt chín muồi cùng nhau mang lại hồ sơ rủi ro-lợi nhuận mạnh mẽ nhất trong nhóm này. Quan điểm Tích cực sẽ được củng cố nếu doanh thu AI năm tài chính 2027 đạt 7,5 tỷ USD, tổng doanh thu vượt quá 73,4 tỷ USD và dòng tiền từ hoạt động kinh doanh quay trở lại mức tăng trưởng hai con số. Xếp hạng sẽ chuyển sang Trung lập nếu doanh thu AI giảm xuống dưới 6,5 tỷ USD, biên lợi nhuận hoạt động phi GAAP giảm xuống dưới 33% hoặc hàng tồn kho tiếp tục tăng trong khi CFO giảm. Báo cáo trước đó của Arista cho rằng Cisco đã trở thành một đối thủ cạnh tranh tích cực trong lĩnh vực AI Ethernet. Việc bàn giao các đơn đặt hàng trị giá 9,3 tỷ USD đã xác thực hướng đi này, mặc dù các nhà đầu tư vẫn phải xác định xem các đơn đặt hàng đó có chuyển hóa thành doanh thu mà không phải hy sinh biên lợi nhuận gộp hay khả năng tạo tiền mặt hay không.
Coherent: Công nghệ quang học Trung tâm Dữ liệu đã bước vào giai đoạn tăng trưởng sản lượng, nhưng việc mở rộng đã tiêu thụ gần như toàn bộ dòng tiền hoạt động
Hiệu suất lợi nhuận. Doanh thu Q4 FY2026 đạt 2,046 tỷ USD, tăng 33,8% so với cùng kỳ năm trước. Doanh thu từ trung tâm dữ liệu và truyền thông đạt 1,615 tỷ USD, tăng 58,6%, trở thành động lực tăng trưởng rõ rệt. Biên lợi nhuận gộp GAAP và non-GAAP lần lượt là 38,5% và 40,2%, trong khi biên lợi nhuận hoạt động là 12,4% và 21,8%. Những con số này cho thấy nhu cầu đối với bộ thu phát tốc độ cao, linh kiện quang học và laser đang tạo ra đòn bẩy hoạt động. Công ty định hướng doanh thu Q1 FY2027 đạt mức 2,2 tỷ - 2,4 tỷ USD, với điểm trung vị đại diện cho mức tăng trưởng khoảng 12,4% so với quý trước (Q4), khi các đơn đặt hàng và việc mở rộng công suất tiếp tục được thúc đẩy.
Tiền mặt, chi tiêu vốn và định giá. Báo cáo kết quả hoạt động kinh doanh khả quan tương phản rõ rệt với khả năng tạo dòng tiền yếu: dòng tiền từ hoạt động kinh doanh năm tài chính 2026 chỉ đạt 79,5 triệu USD, trong khi chi phí vốn đạt tới 1,103 tỷ USD. Đầu tư vào nâng cao công suất có thể là hợp lý khi được hỗ trợ bởi nhu cầu rõ ràng, nhưng nó cũng có thể làm trầm trọng thêm gánh nặng khấu hao và tài sản nếu nhu cầu, hiệu suất hoặc giá cả suy yếu. Tại mức giá đóng cửa ngày 12 tháng 8 là 355,64 USD, lịch công bố kết quả kinh doanh của Nasdaq cho thấy vốn hóa thị trường đạt khoảng 64,28 tỷ USD, tương đương khoảng 9 lần doanh thu năm tài chính 2026. Hệ số định giá này có thể được hỗ trợ bởi mức tăng trưởng bền vững trên 30% và biên lợi nhuận gộp được cải thiện, nhưng nó không thể chống đỡ được tình trạng giá mô-đun quang sụt giảm, việc nghiệm thu của khách hàng bị trì hoãn hoặc công suất mới chưa được khai thác hết.
Xếp hạng nghiên cứu: Trung lập - Tích cực. Quỹ đạo hoạt động đủ mạnh để duy trì chiều hướng tích cực, nhưng việc chuyển đổi tiền mặt và định giá đã ngăn cản xếp hạng Tích cực hoàn toàn. Xếp hạng này có thể chuyển sang Tích cực nếu doanh thu Quý 1 vượt quá 2,4 tỷ USD, biên lợi nhuận gộp phi GAAP tăng trên 41%, dòng tiền hoạt động hàng quý vượt quá 400 triệu USD và chi phí vốn (capex) bắt đầu giảm. Xếp hạng sẽ chuyển sang Trung lập-Tiêu cực nếu doanh thu giảm xuống dưới 2,2 tỷ USD, biên lợi nhuận gộp giảm xuống dưới 38% hoặc dòng tiền tự do vẫn âm đáng kể trong hai quý tiếp theo.
Lumentum: Doanh thu tăng gấp đôi và biên lợi nhuận tăng vọt; Dự báo quý tiếp theo vẫn khả quan, nhưng định giá đã tăng trước
Hiệu suất lợi nhuận. Doanh thu Q4 FY2026 đạt 1,0063 tỷ USD, tăng 109,3% so với cùng kỳ năm trước. Biên lợi nhuận gộp Non-GAAP là 50,4%, biên lợi nhuận hoạt động là 36,6% và EPS đạt 3,23 USD, cho thấy nhu cầu kết nối trung tâm dữ liệu AI, cơ cấu sản phẩm và lợi ích quy mô đã đồng thời thúc đẩy sự bứt phá về lợi nhuận. Doanh thu FY2026 đạt 3,014 tỷ USD, tăng 83,2%. Tín hiệu mạnh mẽ hơn đến từ quý tiếp theo: dự báo doanh thu Q1 FY2027 đạt 1,225 tỷ - 1,275 tỷ USD, dự báo biên lợi nhuận hoạt động Non-GAAP đạt 39,5% - 40,5% và dự báo EPS đạt 4,05 - 4,35 USD. Mức trung vị của khoảng doanh thu dự báo ngụ ý mức tăng trưởng liên quý khoảng 24,2% so với Q4.
Định giá và kỳ vọng của thị trường. Tại mức giá đóng cửa ngày 12 tháng 8 là $932,47, vốn hóa thị trường đạt khoảng 78,89 tỷ USD dựa trên số lượng cổ phiếu pha loãng trong Quý 4. Cổ phiếu được giao dịch ở mức gấp khoảng 55,5 lần EPS quy năm một cách cơ học bằng cách sử dụng điểm giữa của định hướng Quý 1 và khoảng 15,8 lần doanh thu Quý 1 quy năm một cách cơ học. Một phép tính giá trị doanh nghiệp đầy đủ hơn sẽ cho ra hệ số doanh thu thậm chí còn cao hơn. Cả hệ số định giá theo lợi nhuận và doanh thu đều ngụ ý rằng thị trường đã kỳ vọng sự tăng trưởng và biên lợi nhuận vượt trội sẽ tiếp tục duy trì. Cung cầu linh kiện quang học, sự tập trung khách hàng, tỷ lệ hiệu suất sản xuất và chính sách giá có thể khiến việc quy năm đơn giản dễ gây hiểu lầm, vì vậy không nên suy rộng một cách cơ học kết quả của một quý bứt phá cho nhiều năm.
Đánh giá nghiên cứu: Trung lập - Tích cực. Sự tăng trưởng mạnh mẽ về lợi nhuận là có thật, và định hướng cho quý tiếp theo sẽ hỗ trợ ngắn hạn cho mức định giá cao này. Xếp hạng có thể chuyển sang Tích cực nếu doanh thu Quý 1 vượt quá 1,275 tỷ USD, biên lợi nhuận hoạt động phi GAAP tăng trên 40,5%, và dòng tiền từ hoạt động kinh doanh tăng trưởng song song. Nếu doanh thu giảm xuống dưới 1,225 tỷ USD, biên lợi nhuận gộp giảm xuống dưới 48%, hoặc sự chậm trễ từ một khách hàng lớn dẫn đến lượng tồn kho tăng đáng kể, mức định giá hiện tại sẽ nhanh chóng mất đi bệ đỡ. Khả năng chuyển đổi lợi nhuận ngắn hạn của Lumentum mạnh hơn Coherent, nhưng đây không phải là một tuyên bố phân định thắng thua giữa các công ty; điều đó có nghĩa là giá cổ phiếu của chính Lumentum hiện đòi hỏi sự kiên trì lớn hơn.
CoreWeave: Lượng đơn hàng tồn đọng trị giá 104 tỷ USD rất ấn tượng, nhưng chi phí lãi vay và chi phí vốn (Capex) khiến các cổ đông đứng sau trong cấu trúc vốn
Hiệu quả lợi nhuận. Doanh thu Q2 đạt 2,575 tỷ USD, tăng 112,5% so với cùng kỳ năm ngoái. Lượng đơn hàng chờ thực hiện đạt 104 tỷ USD, và công ty đã bổ sung thêm hơn 25 tỷ USD cam kết vào đầu Q3, giúp khả năng dự báo nhu cầu lọt vào nhóm mạnh nhất trong phân khúc này. EBITDA điều chỉnh đạt 1,510 tỷ USD, tương đương biên lợi nhuận 59%, nhưng biên lợi nhuận hoạt động điều chỉnh chỉ là 5%, trong khi lỗ ròng theo GAAP lên tới 626 triệu USD. Khoảng cách khổng lồ giữa hai thước đo lợi nhuận này là một lời nhắc nhở rằng các tài sản GPU và trung tâm dữ liệu bị khấu hao mạnh không tự nhiên biến mất chỉ vì EBITDA loại trừ chi phí của chúng.
Tiền mặt, nợ và định giá. Dòng tiền từ hoạt động kinh doanh Quý 2 là 679 triệu USD và chi phí vốn là 6,422 tỷ USD; chi phí vốn nửa đầu năm đạt 14,117 tỷ USD. Chi phí lãi vay là 640 triệu USD và tổng nợ khoảng 35,068 tỷ USD. Tại mức giá đóng cửa ngày 12 tháng 8 là 107,73 USD, vốn hóa thị trường đạt khoảng 59,36 tỷ USD dựa trên 551 triệu cổ phiếu bình quân gia quyền. Nếu chỉ nhìn vào hệ số giá trên doanh thu sẽ đánh giá thấp các khoản nợ, hợp đồng thuê tài sản, cam kết vốn trong tương lai và rủi ro tái cấp vốn. Khả năng xây dựng công suất đúng hạn, đảm bảo nguồn điện giá rẻ và ký kết các hợp đồng dài hạn để bù đắp cả chi phí tài sản lẫn chi phí tài trợ vốn của công ty quan trọng hơn quy mô danh nghĩa của lượng đơn đặt hàng tồn đọng.
Xếp hạng nghiên cứu: Tiêu cực. Nhu cầu không phải là mối quan ngại chính; sự phụ thuộc vào nguồn vốn tài trợ và việc chuyển đổi thành tiền mặt cho cổ đông mới là những yếu tố quyết định. Quan điểm Tiêu cực có thể giảm bớt nếu trong hai quý tới, biên lợi nhuận hoạt động điều chỉnh tăng lên trên 15%, dòng tiền hoạt động bù đắp ít nhất 25% chi phí vốn (capex), chi phí lãi vay giảm xuống dưới 15% doanh thu và nợ ròng ngừng tăng. Nếu capex tiếp tục duy trì ở mức cao hơn gấp đôi doanh thu, nợ và lãi vay tiếp tục tăng cùng nhau, hoặc một khách hàng lớn trì hoãn việc nghiệm thu công suất, rủi ro giảm giá đối với cổ phiếu phổ thông sẽ tăng thêm. Báo cáo trước đó về Nebius đã nhấn mạnh các rủi ro về chi phí vốn và khả năng đáp ứng khách hàng của các đám mây AI. Kết quả mới nhất của CoreWeave một lần nữa xác thực khung phân tích đó.
Supermicro: Biên lợi nhuận và dòng tiền theo quý đã hồi phục, nhưng khoản thâm hụt dòng tiền hoạt động cả năm trị giá 6,8 tỷ USD vẫn chưa biến mất
Hiệu suất lợi nhuận. Doanh thu Q4 FY2026 đạt 11,12 tỷ USD, tăng 93% so với cùng kỳ năm ngoái. Biên lợi nhuận gộp GAAP phục hồi mạnh mẽ lên mức 17,5% từ mức 9,9% trong Q3, trong khi EPS GAAP đạt 1,62 USD. Dòng tiền từ hoạt động kinh doanh Q4 là 747 triệu USD và chi phí đầu tư vốn chỉ ở mức 25 triệu USD, cho thấy việc bàn giao dự án và thu hồi công nợ tốt hơn vào cuối quý. Công ty đã đưa ra dự báo doanh thu FY2027 mạnh mẽ ở mức 65 tỷ - 72 tỷ USD và dự báo Q1 ở mức 14,5 tỷ - 15,5 tỷ USD, khi nhu cầu về máy chủ AI, hệ thống rack-scale và tản nhiệt chất lỏng vẫn duy trì mạnh mẽ.
Rủi ro tiền mặt và kế toán cả năm. Doanh thu năm tài chính 2026 đạt 39,063 tỷ USD, tăng 78%, nhưng dòng tiền từ hoạt động kinh doanh cả năm ở mức âm 6,810 tỷ USD. Hàng tồn kho tăng lên 12,896 tỷ USD và các khoản phải thu tăng lên 6,125 tỷ USD. Doanh thu tăng trưởng càng nhanh trong khi việc thu mua hàng tồn kho và bán hàng trả chậm mở rộng, thì nhu cầu tài trợ từ bên ngoài càng lớn. Tại mức giá đóng cửa ngày 12 tháng 8 là 37,61 USD, vốn hóa thị trường đạt khoảng 26,52 tỷ USD dựa trên số lượng cổ phiếu pha loãng Quý 4. Hệ số định giá trên doanh thu danh nghĩa có vẻ thấp, nhưng nó phản ánh các mức chiết khấu đáng kể cho vốn lưu động và việc thực thi. Các số liệu tài chính vẫn là sơ bộ và chưa được kiểm toán, trong khi hội đồng quản trị đang xem xét các giao dịch liên quan đến kiểm soát xuất khẩu. Nhà đầu tư không nên chỉ ngoại suy từ biên lợi nhuận Quý 4.
Đánh giá nghiên cứu: Trung lập - Tiêu cực. Sự phục hồi trong quý 4 khiến một kết luận hoàn toàn bi quan trở nên không phù hợp, nhưng tình trạng thâm hụt tiền mặt cả năm, hàng tồn kho, các khoản phải thu và sự không chắc chắn về tuân thủ vẫn chưa được giải quyết. Xếp hạng có thể tăng lên mức Trung lập - Tích cực nếu doanh thu quý 1 năm tài chính 2027 vượt quá 15,5 tỷ USD, biên lợi nhuận gộp duy trì trên 17%, dòng tiền hoạt động duy trì ở mức dương trong hai quý liên tiếp và hàng tồn kho giảm xuống dưới 11 tỷ USD. Xu hướng tiêu cực sẽ mạnh lên nếu hàng tồn kho hoặc các khoản phải thu tiếp tục tăng, biên lợi nhuận gộp quý 1 giảm xuống dưới 14%, hoặc đợt kiểm toán cả năm hoặc đánh giá xuất khẩu đưa ra kết quả bất lợi nghiêm trọng.
Cerebras: Doanh thu đám mây tăng gần gấp bốn lần và RPO là rất lớn, nhưng các điều chỉnh kế toán và bội số doanh thu 47x để lại rất ít khoảng trống cho sai sót
Kết quả kinh doanh. Doanh thu GAAP Quý 2 đạt 180,1 triệu USD, tăng 74% so với cùng kỳ năm ngoái. Doanh thu cốt lõi theo định nghĩa của công ty đạt 209,9 triệu USD, tăng 103%, bao gồm doanh thu dịch vụ đám mây GAAP đạt 126,0 triệu USD, tăng 281%. Biên lợi nhuận gộp cốt lõi là 41% và biên lợi nhuận hoạt động cốt lõi là -16%, trong khi biên lợi nhuận hoạt động GAAP là -265%. Khoảng cách lớn giữa hai khuôn khổ này đồng nghĩa với việc cả hai đều phải được trình bày cùng nhau. RPO đạt 25,4 tỷ USD, 600MW công suất đã đi vào hoạt động hoặc được ký hợp đồng, và công ty có kế hoạch tăng năng lực sản xuất lên hơn 10 lần trong năm 2026, thể hiện nhu cầu thực tế từ khách hàng và các kế hoạch mở rộng cho các hệ thống quy mô wafer và dịch vụ đám mây suy luận tốc độ cao.
Tiền mặt, tài trợ và định giá. Dòng tiền hoạt động trong nửa đầu năm âm 47,5 triệu USD và chi phí vốn (capex) là 548,9 triệu USD. Tiền mặt và lượng thanh khoản khác đạt tổng cộng khoảng 8,6 tỷ USD, chủ yếu đến từ đợt IPO. Điều này cung cấp nguồn vốn ngắn hạn dồi dào nhưng không đồng nghĩa với việc mô hình kinh doanh đã có thể tự trang trải. Tại mức giá đóng cửa ngày 12 tháng 8 là 262,06 USD, vốn hóa thị trường đạt khoảng 39,56 tỷ USD dựa trên lượng cổ phiếu bình quân gia quyền Quý 2, tương đương khoảng 47 lần trung điểm của dự báo doanh thu cốt lõi cho năm tài chính 2026. Thị trường không chỉ đang định giá cho vị thế dẫn đầu về công nghệ, mà còn cho sự thành công đồng thời của việc mở rộng công suất, bàn giao cho khách hàng, cải thiện biên lợi nhuận và pha loãng cổ phiếu có kiểm soát.
Xếp hạng nghiên cứu: Tiêu cực. Công nghệ và các đơn đặt hàng có thể là thực tế trong khi tỷ lệ rủi ro-lợi nhuận của cổ phiếu vẫn không thuận lợi. Mức xếp hạng có thể được cải thiện nếu doanh thu GAAP trong mỗi hai quý tiếp theo vượt quá tốc độ yêu cầu từ dự báo doanh thu cốt lõi, biên lợi nhuận gộp cốt lõi tăng lên trên 50%, khoảng cách giữa doanh thu GAAP và doanh thu cốt lõi thu hẹp xuống dưới 10%, và chi phí vốn (capex) giảm xuống dưới 50% doanh thu. Rủi ro sụt giảm định giá sẽ tăng lên nếu RPO bị hủy bỏ hoặc trì hoãn, các điều chỉnh cốt lõi tiếp tục mở rộng, biên lợi nhuận gộp giảm xuống dưới 40%, hoặc công ty huy động thêm một vòng vốn lớn khác.
Rocket Lab: Doanh thu và lượng đơn hàng tồn đọng đều lập kỷ lục, nhưng bội số doanh thu quy năm gấp 50 lần đòi hỏi việc triển khai Neutron gần như phải hoàn hảo
Kết quả hoạt động kinh doanh. Doanh thu Quý 2 đạt 234,1 triệu USD, tăng 62% so với cùng kỳ năm trước. Lượng đơn đặt hàng tồn đọng đạt 2,36 tỷ USD, tăng 137%, nhờ nhu cầu thúc đẩy cho cả dịch vụ phóng và hệ thống vũ trụ. Biên lợi nhuận gộp theo GAAP và phi GAAP lần lượt đạt khoảng 36,1% và 41,5%. Lỗ hoạt động theo GAAP là 57,5 triệu USD và lỗ EBITDA điều chỉnh là 8,8 triệu USD, cho thấy các khoản lỗ hoạt động đang thu hẹp trên cơ sở tương đối. Dự báo doanh thu Quý 3 ở mức 250 triệu - 265 triệu USD ngụ ý mức tăng trưởng so với quý trước khoảng 10% tại điểm giữa, cho thấy hoạt động bàn giao trong ngắn hạn vẫn duy trì mạnh mẽ.
Tiền mặt, phát hành cổ phiếu và định giá. Dòng tiền từ hoạt động kinh doanh trong nửa đầu năm là âm 134,4 triệu USD và chi phí vốn (capex) là 53,1 triệu USD. Công ty đã huy động được 1,530 tỷ USD thông qua việc phát hành cổ phiếu theo phương thức ATM (at-the-market), giúp củng cố vị thế vốn đồng thời chuyển giao một phần rủi ro dự án sang các cổ đông mới. Tại mức giá đóng cửa ngày 12 tháng 8 là 81,17 USD, vốn hóa thị trường ước tính dựa trên số lượng cổ phiếu phổ thông cuối kỳ là khoảng 48,55 tỷ USD, tương đương khoảng 50 lần doanh thu Quý 2 được quy năm một cách cơ học. Hệ số định giá này đòi hỏi Electron phải duy trì độ tin cậy của các vụ phóng, các hợp đồng hệ thống không gian được chuyển đổi đúng tiến độ, Neutron đi vào hoạt động thương mại đúng hạn, và giao dịch Iridium được đề xuất hoặc hoạt động phân bổ vốn khác không làm suy yếu bảng cân đối kế toán.
Xếp hạng nghiên cứu: Tiêu cực. Tiến trình kinh doanh và lượng đơn đặt hàng kỷ lục xứng đáng được ghi nhận, nhưng sự kết hợp giữa định giá, pha loãng cổ phiếu và rủi ro thực hiện dự án lớn không mang lại biên độ an toàn nào. Xếp hạng có thể chuyển sang Trung lập nếu doanh thu quý 3 vượt quá 265 triệu USD, EBITDA điều chỉnh chuyển sang mức dương, các mốc quan trọng của dự án Neutron vẫn đúng tiến độ và công ty tránh được một đợt phát hành cổ phiếu lớn khác trong mười hai tháng tới. Quan điểm Tiêu cực sẽ càng được củng cố nếu doanh thu giảm xuống dưới 250 triệu USD, việc chuyển đổi đơn hàng tồn đọng bị trì hoãn, tiến độ của Neutron lại bị chậm trễ, hoặc số lượng cổ phiếu pha loãng hoàn toàn tăng hơn 10%.
III. Các rủi ro chính và hạn chế về mặt phương pháp luận
-
Sự thu hẹp bội số định giá ở mức định giá cao. Lumentum, Coherent, Cerebras và Rocket Lab đều hàm chứa kỳ vọng về sự tăng trưởng nhanh chóng trong nhiều năm. Doanh thu chỉ cần chạm mức thấp trong phạm vi dự báo, tỷ suất lợi nhuận gộp sụt giảm hoặc sự chậm trễ trong bàn giao đều có thể khiến giá cổ phiếu biến động lớn hơn nhiều so với thay đổi tương ứng trong lợi nhuận.
-
Chi phí đầu tư vốn và chi phí tài chính. CoreWeave, Cerebras, Coherent và Rocket Lab cần xây dựng các trung tâm dữ liệu, năng lực sản xuất, hệ thống phóng hoặc công suất quang học. Những thay đổi về lãi suất, giá thiết bị, khả năng tiếp cận nguồn điện và cơ hội tiếp cận nguồn vốn sẽ ảnh hưởng trực tiếp đến lợi nhuận của cổ đông.
-
Sự tập trung khách hàng và khả năng hủy bỏ đơn hàng. Các đơn đặt hàng đám mây AI, truyền thông quang học và tính toán chuyên dụng có thể tập trung vào một nhóm nhỏ khách hàng hyperscale. Đơn hàng tồn đọng (backlog), RPO và các cam kết không phải lúc nào cũng tương đương với doanh thu không thể hủy bỏ. Việc khách hàng tự xây dựng, thay thế sản phẩm hoặc thay đổi việc chấp nhận bàn giao có thể làm thay đổi lịch trình ghi nhận doanh thu.
-
Sự đổi mới liên tục về công nghệ và chuỗi cung ứng. Thiết bị quang học 800G/1.6T, mạng Ethernet và các kết nối độc quyền, GPU và wafer-scale engine, máy chủ làm mát bằng chất lỏng cùng các phương tiện phóng đều đang phát triển nhanh chóng. Tỷ lệ thành phẩm, tình trạng thiếu hụt linh kiện, khả năng tương thích hoặc cạnh tranh về giá có thể ảnh hưởng đồng thời đến doanh thu và biên lợi nhuận gộp.
-
Các thước đo kế toán không thể so sánh trực tiếp. Năm tài chính, các điều chỉnh phi GAAP, EBITDA, doanh thu cốt lõi, chi phí vốn (capex) và định nghĩa về số lượng cổ phiếu có sự khác biệt giữa các công ty. Bảng tóm tắt được thiết kế để nhanh chóng xác định vấn đề cốt lõi của từng công ty; đây không phải là một mô hình so sánh công ty được tiêu chuẩn hóa.
-
Số liệu sơ bộ và rủi ro tuân thủ. Các số liệu của Supermicro vẫn là số liệu sơ bộ và chưa được kiểm toán, đồng thời các giao dịch liên quan đến kiểm soát xuất khẩu hiện đang được xem xét. Bất kỳ việc trình bày lại báo cáo tài chính, thiếu sót trong kiểm soát hoặc kết quả pháp lý nào cũng có thể làm mất hiệu lực của khung định giá hiện tại.
-
Hạn chế về vốn hóa thị trường và quy năm cơ học. Vốn hóa thị trường trong báo cáo này chủ yếu sử dụng giá đóng cửa nhân với số lượng cổ phiếu bình quân gia quyền được công bố công khai hoặc số lượng cổ phiếu tại thời điểm cuối kỳ. Chúng không phản ánh đầy đủ các quyền chọn, trái phiếu chuyển đổi, thuê tài sản tài chính hoặc nợ ròng. Việc nhân doanh thu hoặc EPS hàng quý với bốn chỉ là một thử nghiệm áp lực (stress test) và không đại diện cho dự báo cho bốn quý tiếp theo.
IV. Danh sách kiểm tra tiếp theo
-
Cisco: Liệu doanh thu AI năm tài chính 2027 có đạt 7,5 tỷ USD, tổng doanh thu vượt quá 73,4 tỷ USD, biên lợi nhuận hoạt động non-GAAP duy trì trên 33% và CFO quay trở lại mức tăng trưởng hai con số hay không.
-
Coherent: Liệu doanh thu quý 1 năm tài chính 2027 có vượt quá 2,4 tỷ USD, biên lợi nhuận gộp non-GAAP tăng trên 41%, CFO hàng quý vượt quá 400 triệu USD và capex giảm sau khi mở rộng công suất hay không.
-
Lumentum: Liệu doanh thu quý 1 có vượt quá 1,275 tỷ USD, biên lợi nhuận hoạt động non-GAAP tăng trên 40,5%, đơn đặt hàng và hàng tồn kho đều duy trì ở mức ổn định, và tình trạng chậm trễ của khách hàng có xuất hiện hay không.
-
CoreWeave: Liệu biên lợi nhuận hoạt động điều chỉnh có tăng trên 15%, tỷ lệ CFO/capex vượt quá 25%, chi phí lãi vay giảm xuống dưới 15% doanh thu và nợ ròng ngừng tăng hay không.
-
Supermicro: Liệu doanh thu quý 1 có vượt quá 15,5 tỷ USD, biên lợi nhuận gộp duy trì trên 17%, hàng tồn kho giảm xuống dưới 11 tỷ USD, dòng tiền từ hoạt động kinh doanh duy trì ở mức dương, và cuộc kiểm toán cũng như đánh giá xuất khẩu kết thúc mà không có phát hiện bất lợi trọng yếu nào hay không.
-
Cerebras: Liệu biên lợi nhuận gộp cốt lõi có vượt quá 50%, khoảng cách giữa GAAP và doanh thu cốt lõi có thu hẹp xuống dưới 10%, tỷ lệ capex/doanh thu có giảm xuống dưới 50%, và RPO trị giá 25,4 tỷ USD có chuyển hóa thành doanh thu thực tế hay không.
-
Rocket Lab: Liệu doanh thu Quý 3 có vượt quá 265 triệu USD, EBITDA điều chỉnh có chuyển sang mức dương, các cột mốc của Neutron có đúng tiến độ, và tăng trưởng cổ phiếu pha loãng hoàn toàn có duy trì dưới 10% hay không.
V. Nguồn tham khảo
Lưu ý: Các báo cáo kết quả kinh doanh của công ty, hồ sơ pháp lý và tài liệu quan hệ nhà đầu tư là những nguồn dữ liệu hoạt động và tài chính chính. Nasdaq đã được sử dụng để đối chiếu chéo lịch công bố kết quả kinh doanh, giá đóng cửa và vốn hóa thị trường. Vì các trang thông tin công khai, định nghĩa số lượng cổ phiếu và giá thị trường thay đổi theo thời gian, người đọc nên xác minh lại thông tin trước khi sử dụng báo cáo này. Báo cáo này không sử dụng các ước tính đồng thuận chưa được công bố từ bên bán (sell-side).