Tác giả: LBank Research Nhà phân tích: Ludo
Loại báo cáo: Báo cáo về một công ty đơn lẻ liên kết với hợp đồng tương lai do người dùng ủy quyền. ZSUSDT là một hợp đồng tương lai, không phải là cặp giao dịch giao ngay đã được xác minh.
Tuyên bố miễn trừ trách nhiệm: Báo cáo này được tổng hợp và phân tích từ thông tin công khai và chỉ nhằm mục đích chia sẻ thông tin và thảo luận nghiên cứu. Báo cáo này không cấu thành lời khuyên đầu tư, khuyến nghị chứng khoán, hướng dẫn giao dịch hoặc bất kỳ sự đảm bảo nào về lợi nhuận. Hoạt động của công ty, định giá, giá thị trường và kỳ vọng đồng thuận được thảo luận trong tài liệu này có thể thay đổi theo thời gian. Người đọc nên tự mình xác minh dữ liệu và đưa ra quyết định của riêng mình.
1. Kết luận cốt lõi
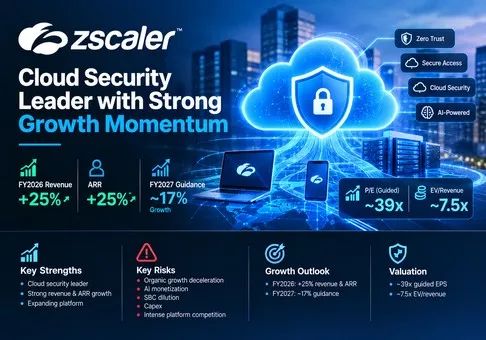
Đánh giá tổng quan: Zscaler là một công ty an ninh mạng đám mây chất lượng cao, nhưng cổ phiếu đã được định giá đầy đủ và tỷ lệ rủi ro/lợi nhuận trong ngắn hạn là hơi bất lợi sau đợt tăng giá của nhóm ngành an ninh mạng vào ngày 14 tháng 9. Doanh thu và ARR trong năm tài chính 2026 đều tăng trưởng 25%, tuy nhiên tăng trưởng hữu cơ chỉ đạt khoảng 20% sau khi loại trừ Red Canary, trong khi dự báo cho năm tài chính 2027 ngụ ý mức tăng trưởng khoảng 17%. Tại mức giá mới nhất ghi nhận vào ngày 14 tháng 9 là 191,36 USD, cổ phiếu này đang được giao dịch ở mức gấp khoảng 39 lần EPS phi GAAP dự kiến cho năm tài chính 2027 và giá trị doanh nghiệp gấp khoảng 7,5 lần doanh thu dự kiến. Biến số quyết định là ARR ròng mới hữu cơ, chứ không phải là mức độ rầm rộ của câu chuyện bảo mật bằng AI.
-
Nền tảng cốt lõi vẫn đang tăng trưởng kép, nhưng tiêu đề chính đã che lấp đi sự hỗ trợ từ các thương vụ thâu tóm. Doanh thu quý IV đạt 898,2 triệu USD và ARR đạt 3,771 tỷ USD, cả hai đều tăng 25%. Nếu không tính Red Canary, doanh thu đạt 3,209 tỷ USD cho năm tài chính 2026 và ARR đạt 3,630 tỷ USD, cả hai đều cao hơn khoảng 20%; ARR ròng mới hữu cơ tăng trưởng 17% trong quý IV. Hàm ý đầu tư ở đây là Zscaler vẫn duy trì đà tăng trưởng bền vững, nhưng quỹ đạo hữu cơ hiện tại của họ chưa thể tự chứng minh cho việc lấy mức 25% làm tốc độ run rate dự phóng.
-
Phạm vi sản phẩm đang mở rộng vượt ra ngoài các tài khoản người dùng của nhân viên sang các khối lượng công việc, chi nhánh, dữ liệu và các tác tử AI. Số lượng doanh nghiệp áp dụng "Zero Trust Everywhere" đã tăng từ hơn 350 vào cuối năm tài chính 2025 lên hơn 950 trong quý IV năm tài chính 2026. Lượng đặt hàng cho Bảo mật AI đã tăng hơn 50% so với quý trước trong quý IV, và 70% các thương vụ đó có bao gồm Bảo mật Dữ liệu. Điều này giúp mở rộng thị phần ví và giảm sự phụ thuộc vào số lượng người dùng, nhưng một số sản phẩm mới vẫn đang ở giai đoạn đầu và dự kiến sẽ chủ yếu mở rộng quy mô vào nửa cuối năm tài chính 2027.
-
Khả năng tạo tiền mặt là có thật, nhưng hiệu quả lợi nhuận kinh tế lại yếu hơn so với những gì biên lợi nhuận điều chỉnh thể hiện. Dòng tiền từ hoạt động kinh doanh năm tài chính 2026 là 1,130 tỷ USD và FCF là 779,1 triệu USD, đạt biên lợi nhuận 23%. Tuy nhiên, chi phí trả thưởng bằng cổ phiếu và thuế tiền lương liên quan là 841,6 triệu USD, chiếm khoảng 25% doanh thu và cao hơn 62,5 triệu USD so với FCF được báo cáo. Biên lợi nhuận hoạt động GAAP vẫn duy trì ở mức âm 4%. Doanh nghiệp tự tài trợ nguồn vốn một cách thoải mái, tuy nhiên việc pha loãng cổ phiếu và chi phí trả thưởng là những yếu tố ảnh hưởng đáng kể đến lợi ích kinh tế của cổ đông.
-
Mức giá mới nhất một lần nữa đòi hỏi sự tăng tốc trở lại. Sử dụng mức giá 191,36 USD và 163,055 triệu cổ phiếu vào cuối năm tài chính, giá trị vốn chủ sở hữu đạt khoảng 31,2 tỷ USD. Sau khi tính đến 3,474 tỷ USD tiền mặt và các khoản đầu tư ngắn hạn cùng 1,696 tỷ USD trái phiếu chuyển đổi, giá trị doanh nghiệp là khoảng 29,4 tỷ USD. So với dự báo doanh thu năm tài chính 2027 từ 3,908–3,938 tỷ USD, dự báo EPS phi GAAP từ 4,86–4,90 USD và mức trung điểm FCF giả định gần 912 triệu USD, cổ phiếu này được định giá ở mức khoảng 7,5 lần EV/Doanh thu, 39,2 lần EPS điều chỉnh và 34,2 lần FCF dự kiến. Các bội số định giá đó chỉ có thể hợp lý nếu ARR hữu cơ ổn định trên mức dự báo và các sản phẩm AI mới mang lại đóng góp đáng kể.
-
Zscaler đang giành chiến thắng trong phân khúc zero trust chuyên biệt, nhưng các đối thủ cùng ngành đang thiết lập một tốc độ cạnh tranh đầy thách thức. CrowdStrike báo cáo tăng trưởng ARR đạt 25% và biên FCF hàng quý là 26%; Fortinet báo cáo tăng trưởng doanh thu đạt 26% và biên lợi nhuận hoạt động phi GAAP là 38%; Palo Alto Networks báo cáo tăng trưởng doanh thu đạt 34%, mặc dù các tác động thâu tóm khiến việc so sánh trở nên phức tạp. Zscaler sở hữu kiến trúc đám mây inline khác biệt và vị thế dẫn đầu đã được công nhận trong lĩnh vực SASE/SSE, nhưng hãng này không phải là đối thủ có tốc độ tăng trưởng nhanh nhất trong số các công ty cùng ngành được công bố, cũng không phải là đơn vị dẫn đầu về biên dòng tiền. Luận điểm đầu tư sẽ trở nên tích cực hơn nếu ARR ròng mới hữu cơ quay trở lại trên mức 20%, doanh thu năm tài chính 2027 tăng trưởng vượt mức 18% và biên FCF được duy trì trên mức 23% bất chấp chi phí vốn (capex) ở mức cao.
Cầu nối từ hoạt động đến định giá là có thể tái lập. Doanh thu hữu cơ năm tài chính 2026 đạt 3,209 tỷ USD với mức tăng trưởng 17% sẽ tạo ra khoảng 3,755 tỷ USD. Việc cộng thêm đóng góp cả năm từ Red Canary và doanh thu thâu tóm khác sẽ thu hẹp phần lớn khoảng cách để đạt đến mức trung vị 3,923 tỷ USD theo định hướng của năm tài chính 2027. Áp dụng mức trung vị biên FCF định hướng là 23,25% sẽ tạo ra khoảng 912 triệu USD FCF. Tại giá trị vốn cổ phần ngày 14 tháng 9, các nhà đầu tư đang trả mức giá gấp khoảng 34 lần dòng tiền đó. Để giảm hệ số nhân xuống 30 lần mà không làm giảm giá cổ phiếu, FCF sẽ cần vượt quá 1,04 tỷ USD, đòi hỏi biên lợi nhuận gần 26,5% trên doanh thu định hướng hoặc tốc độ tăng trưởng doanh thu nhanh hơn đáng kể. Thay vào đó, ban quản lý đưa ra định hướng từ 23,0%–23,5% vì chi phí vốn (capex) sẽ vẫn ở mức cao. Do đó, mức giá hiện tại đã phản ánh một sự cải thiện chưa xuất hiện trong triển vọng chính thức.
2. Tổng quan về công ty, cơ cấu hoạt động kinh doanh và các chỉ số vận hành cốt lõi
Zscaler cung cấp các gói đăng ký dịch vụ bảo mật phân phối qua đám mây thông qua Zero Trust Exchange. Thay vì đưa người dùng, thiết bị và ứng dụng vào một mạng chung, nền tảng này tạo ra các kết nối dựa trên danh tính và chính sách tới các ứng dụng được ủy quyền. Kiến trúc này được thiết kế để giảm thiểu bề mặt tấn công tiếp xúc với internet và ngăn chặn sự dịch chuyển ngang sau khi bị xâm nhập. Các gói đăng ký thường có thời hạn từ một đến năm năm và doanh thu được ghi nhận phân bổ dần; giá cả chủ yếu được tính trên mỗi người dùng hoặc dựa trên mức độ sử dụng thực tế. Doanh thu từ gói đăng ký và hỗ trợ chiếm khoảng 98% doanh thu năm tài chính 2026, trong khi các dịch vụ chuyên nghiệp là không đáng kể.
Zscaler báo cáo một bộ phận hoạt động duy nhất, vì vậy chế độ xem dưới đây là sơ đồ kinh tế sản phẩm chứ không phải doanh thu bộ phận được báo cáo. Zero Trust Users bao gồm Zscaler Internet Access, Zscaler Private Access và các tính năng trải nghiệm số. Đây vẫn là động cơ thúc đẩy từ tệp khách hàng hiện tại, được bán chủ yếu cho các doanh nghiệp lớn và các tổ chức thuộc khu vực công để thay thế các cổng bảo mật web, VPN và các phần của bảo mật mạng cũ.
Zero Trust Cloud và Zero Trust Branch mở rộng cùng một mô hình chính sách sang các khối lượng công việc, nhà máy, kho bãi, thiết bị IoT/OT và lưu lượng truy cập từ đám mây sang đám mây. Các giải pháp này ngày càng sử dụng mô hình kinh tế dựa trên khối lượng công việc, thiết bị hoặc mức độ tiêu thụ thay vì số lượng tài khoản của nhân viên. Bảo mật Dữ liệu và Bảo mật cho AI kiểm tra các luồng dữ liệu, câu lệnh prompt và phản hồi, phát hiện shadow AI, đồng thời quản trị quyền truy cập của mô hình và tác nhân (agent). Agentic SecOps kết hợp dữ liệu đo lường từ xa của Zscaler với các tính năng MDR của Red Canary để tự động hóa quá trình điều tra và khắc phục.
|
Lĩnh vực kinh doanh
|
Sản phẩm và khách hàng
|
Mô hình thương mại / thước đo quy mô
|
Minh chứng tăng trưởng
|
Góc nhìn nghiên cứu
|
|
Người dùng Zero Trust
|
ZIA, ZPA và ZDX dành cho người dùng doanh nghiệp, thiết bị và quyền truy cập ứng dụng.
|
Chủ yếu là đăng ký theo người dùng; chiến lược 'land and expand' cốt lõi dựa trên cơ sở khách hàng hiện tại.
|
Hơn 50% doanh nghiệp trong danh sách Fortune 500 và hơn 40% trong Global 2000 là khách hàng.
|
Thương hiệu lớn nhất đã được chứng minh, nhưng mức tăng trưởng số lượng người dùng đang dần bão hòa và cạnh tranh đóng gói dịch vụ rất gay gắt.
|
|
Zero Trust Cloud
|
Truyền thông khối lượng công việc, phân đoạn và bảo mật đám mây trên các đám mây riêng tư và công cộng.
|
Mô hình kiếm tiền hướng tới khối lượng công việc và mức độ sử dụng; khả dụng thông qua các hệ sinh thái đám mây lớn.
|
Ban quản lý đề cập đến đà tăng trưởng tiếp tục và sự mở rộng đa đám mây.
|
Véc-tơ tăng trưởng phi người dùng quan trọng với mức độ phù hợp kiến trúc mạnh mẽ.
|
|
Zero Trust Branch
|
Các chi nhánh, nhà máy, kho hàng và môi trường IoT/OT.
|
Hiệu quả kinh tế liên kết với thiết bị, địa điểm và thiết bị chuyên dụng.
|
Một phần trong sự gia tăng lên hơn 950 doanh nghiệp áp dụng Zero Trust Everywhere.
|
Mở rộng quy mô chi tiêu có thể tiếp cận nhưng làm tăng mức độ thâm dụng phần cứng và cơ sở hạ tầng.
|
|
Bảo mật dữ liệu và Bảo mật cho AI
|
DLP, DSPM, phát hiện tài sản AI, kiểm tra prompt, AI red teaming và chính sách tác nhân.
|
Cơ hội bán thêm nền tảng và đăng ký thuê bao từ khách hàng mới.
|
Doanh số ký kết bảo mật cho AI tăng hơn 50% so với quý trước (QoQ); 70% các hợp đồng bao gồm Bảo mật dữ liệu.
|
Lựa chọn tăng trưởng gia tăng tốt nhất, mặc dù doanh thu hiện tại không được công bố riêng biệt.
|
|
SecOps dựa trên tác nhân / MDR
|
SOC dựa trên tác nhân, quản lý mức độ phơi nhiễm và dịch vụ phát hiện và phản hồi được quản lý của Red Canary.
|
Phần mềm kết hợp dịch vụ được quản lý; ARR của Red Canary đạt 141 triệu USD vào Quý 4.
|
Ra mắt SOC dựa trên tác nhân vào ngày 9 tháng 9 sau thương vụ mua lại Red Canary trị giá 651,4 triệu USD.
|
Nhất quán về mặt chiến lược, nhưng việc tích hợp và tăng trưởng từ thương vụ mua lại phải xứng đáng với mức giá đã mua.
|
|
Dịch vụ chuyên nghiệp
|
Triển khai, thiết kế mạng, lập bản đồ và đào tạo.
|
Khoảng 2% doanh thu
|
Không phải là động lực tăng trưởng trọng yếu được báo cáo.
|
Hỗ trợ thúc đẩy áp dụng thay vì tạo ra một nguồn lợi nhuận riêng biệt.
|
Tài sản quý giá nhất là đám mây inline chia sẻ và dữ liệu đo lường từ xa của nó. Zscaler cho biết nền tảng này xử lý hơn 750 tỷ giao dịch mỗi ngày trên hơn 200 trung tâm dữ liệu công cộng. Một khách hàng áp dụng quyền truy cập của người dùng, bảo mật khối lượng công việc, phân đoạn chi nhánh, kiểm soát dữ liệu và quản trị đại lý AI có thể tái sử dụng cơ sở hạ tầng kiểm tra và chính sách, giúp giảm bớt rào cản tích hợp và tăng chi phí chuyển đổi. Hạn chế là Zscaler phải duy trì tính sẵn sàng và hiệu quả cao trên một danh mục sản phẩm đang mở rộng nhanh chóng.
Các chỉ số hoạt động cốt lõi và thay đổi
Bản phát hành ngày 3 tháng 9 cho năm tài chính 2026 và báo cáo 10-K là những động lực tài chính chính. Việc ra mắt Agentic SOC vào ngày 9 tháng 9 sau đó đã chuyển đổi thương vụ thâu tóm Red Canary thành một đề xuất sản phẩm rõ ràng. Ở một khía cạnh khác, ban quản lý đã bắt đầu tái cấu trúc ảnh hưởng đến khoảng 3% nhân viên, với chi phí dự kiến từ 30–33 triệu USD, đồng thời tái phân bổ nguồn lực hướng tới AI và tăng trưởng.
|
Chỉ số / Sự kiện
|
Giá trị mới nhất
|
So sánh
|
Cơ sở
|
Ý nghĩa đầu tư
|
|
Doanh thu Q4
|
898,2 triệu USD
|
tăng 25% so với cùng kỳ
|
Doanh thu GAAP
|
Cao hơn dự báo trước đó của công ty; nhu cầu bền vững, có đóng góp từ việc sáp nhập.
|
|
ARR / ARR hữu cơ
|
3,771 tỷ USD / 3,630 tỷ USD
|
tăng 25% / tăng 20%
|
KPI của công ty; phần hữu cơ không bao gồm Red Canary
|
Khoảng cách 5 điểm phần trăm là thước đo rõ ràng nhất cho mức tăng trưởng từ việc sáp nhập.
|
|
ARR ròng mới
|
246 triệu USD; 232 triệu USD hữu cơ
|
tăng 24% / tăng 17%
|
KPI quý 4 của công ty
|
Sự tăng tốc hữu cơ mang tính tích cực, nhưng vẫn thấp hơn tốc độ tổng thể.
|
|
RPO
|
7,365 tỷ USD
|
tăng 27% so với cùng kỳ
|
Giá giao dịch đã ký hợp đồng; dự kiến đạt 45% trong vòng 12 tháng
|
Khoảng 2,2 lần doanh thu năm tài chính 2026, hỗ trợ khả năng dự báo doanh thu.
|
|
Khách hàng lớn
|
785 khách hàng trên 1 triệu USD ARR; 4.182 khách hàng trên 100.000 USD
|
tăng 18% / tăng 20%
|
Số lượng cuối quý 4
|
Sự mở rộng của doanh nghiệp lớn vẫn diễn ra trên diện rộng thay vì chỉ phụ thuộc vào các khách hàng mới.
|
|
Khả năng sinh lời và FCF quý 4
|
Biên lợi nhuận hoạt động phi GAAP đạt 24,3%; FCF đạt 60,8 triệu USD
|
Biên FCF giảm xuống 7% từ mức 24%
|
Các định nghĩa phi GAAP và FCF của công ty
|
Đòn bẩy hoạt động được cải thiện, nhưng việc đẩy mạnh mua sắm cơ sở hạ tầng đã làm giảm tỷ lệ chuyển đổi tiền mặt.
|
|
Dự báo năm tài chính 2027
|
Doanh thu 3,908–3,938 tỷ USD; ARR 4,396–4,426 tỷ USD
|
tăng trưởng khoảng 17%
|
Triển vọng công ty
|
Một sự giảm tốc rõ ràng khiến hiệu quả thực thi hữu cơ trở thành bài kiểm tra cho việc định giá.
|
Kết quả quý vừa qua tốt hơn so với dự báo trước đó của công ty, nhưng quỹ đạo tương lai mới là điều quan trọng hơn. RPO tăng trưởng nhanh hơn ARR hữu cơ, số lượng khách hàng lớn tăng khoảng 20%, và lượng đặt hàng Z-Flex vượt quá 770 triệu USD với mức tăng trưởng liên quý hơn 60%. Các chỉ số này hỗ trợ việc tiếp tục ứng dụng nền tảng. Tuy nhiên, dự báo cho năm tài chính 2027 bắt đầu ở mức dưới tốc độ hữu cơ của năm tài chính 2026, một phần vì ban lãnh đạo dự đoán trước tính thời vụ và vẫn đang ở giai đoạn đầu thương mại hóa các sản phẩm mới hơn.
Đợt tăng giá cổ phiếu 16,3% ngày 14 tháng 9 là một phần của sự luân chuyển dòng vốn rộng rãi trong lĩnh vực an ninh mạng và phần mềm doanh nghiệp, liên quan đến mối lo ngại gia tăng về các mối đe dọa từ AI tự trị và sự dịch chuyển khỏi phần cứng AI. Động thái đó củng cố định hướng chiến lược nhưng không làm thay đổi dự báo của công ty. Câu hỏi cốt lõi trong hoạt động là liệu Security for AI và Agentic SecOps có thể tạo ra ARR gia tăng hay chỉ đơn thuần là củng cố lý do chi tiêu cho nền tảng hiện tại.
3. Chất lượng cơ bản
|
Chỉ số
|
FY2024
|
FY2025
|
FY2026
|
Quan điểm nghiên cứu
|
|
Doanh thu
|
2,168 tỷ USD
|
2,673 tỷ USD
|
3,353 tỷ USD
|
CAGR ba năm khoảng 24%; tăng trưởng hữu cơ FY2026 khoảng 20%.
|
|
Biên lợi nhuận gộp GAAP
|
78,0%
|
76,9%
|
76,8%
|
Hiệu quả kinh tế SaaS chất lượng cao, với áp lực vừa phải từ cơ sở hạ tầng và hoạt động thâu tóm.
|
|
Khoản lỗ hoạt động / Biên hoạt động theo GAAP
|
âm 121,5 triệu USD / âm 5,6%
|
âm 128,5 triệu USD / âm 4,8%
|
âm 133,3 triệu USD / âm 4,0%
|
Biên lợi nhuận đang cải thiện, nhưng chưa có lợi nhuận hoạt động theo GAAP.
|
|
Lợi nhuận hoạt động Non-GAAP
|
442,2 triệu USD
|
580,1 triệu USD
|
767,1 triệu USD
|
Đòn bẩy hoạt động thể hiện rõ trước các khoản điều chỉnh SBC và mua lại.
|
|
Dòng tiền từ hoạt động kinh doanh
|
779,8 triệu USD
|
972,5 triệu USD
|
1,130 tỷ USD
|
Hoạt động thu tiền mạnh mẽ và doanh thu hoãn lại hỗ trợ tạo dòng tiền.
|
|
FCF / biên tỷ suất
|
585,0 triệu USD / 27%
|
726,7 triệu USD / 27%
|
779,1 triệu USD / 23%
|
FCF tăng 7%, chậm hơn doanh thu do đầu tư cơ sở hạ tầng tăng.
|
|
Capex cộng với phần mềm sử dụng nội bộ
|
194,9 triệu USD
|
245,8 triệu USD
|
350,5 triệu USD
|
Tăng 43%; capex thiết bị năm tài chính 2027 được định hướng ở mức mười phần trăm ở ngưỡng thấp (low-teens) trên tỷ trọng doanh thu.
|
|
SBC và các khoản thuế lương liên quan
|
549,1 triệu USD
|
685,5 triệu USD
|
841,6 triệu USD
|
Khoảng 25% doanh thu mỗi năm; chiết khấu chất lượng cốt lõi.
|
|
Tiền mặt và các khoản đầu tư ngắn hạn / thương phiếu
|
không sử dụng
|
3,572 tỷ USD / 1,701 tỷ USD
|
3,474 tỷ USD / 1,696 tỷ USD
|
Thanh khoản ròng vẫn dồi dào ngay cả sau các thương vụ mua lại.
|
Tăng trưởng và biên lợi nhuận. Tăng trưởng doanh thu đang mở rộng từ phía người dùng sang các sản phẩm không dựa trên số lượng tài khoản (non-seat products), nhưng đóng góp từ các thương vụ mua lại trong năm tài chính 2026 là rất đáng kể. Biên lợi nhuận gộp vẫn duy trì ở mức xuất sắc, và biên lợi nhuận hoạt động non-GAAP đã tăng lên 23% trong năm nay. Tiến trình GAAP diễn ra chậm hơn do chi phí bù đắp bằng cổ phiếu (SBC), khấu hao tài sản vô hình mua lại và tái cấu trúc là những chi phí kinh tế thực tế hoặc chi phí liên quan đến việc mua lại.
Dòng tiền và mức độ thâm dụng vốn. FCF là dòng tiền thực chất, nhưng nó được hưởng lợi từ SBC và các khoản thu doanh thu hoãn lại. Việc mua sắm bất động sản, thiết bị và các tài sản khác trong năm tài chính 2026 đã tăng 69% lên 277,3 triệu USD, trong khi khoản đầu tư vào phần mềm sử dụng nội bộ là 73,2 triệu USD. Chi tiêu trong Quý 4 đã được tập trung thực hiện sớm một cách bất thường do nguồn linh kiện có sẵn. Ban lãnh đạo kỳ vọng chi phí vốn (capex) cho thiết bị trong năm tài chính 2027 sẽ chiếm tỷ lệ khoảng mười phần trăm trở lên một chút (low-teens) so với doanh thu, trong bối cảnh giá bộ nhớ, bộ nhớ lưu trữ và bộ vi xử lý ở mức cao. Điều này giúp giữ biên FCF dự kiến ở mức gần 23% bất chấp đòn bẩy hoạt động đã điều chỉnh.
Bảng cân đối kế toán và phân bổ vốn. Tiền mặt và các khoản đầu tư ngắn hạn vượt quá trái phiếu chuyển đổi khoảng 1,78 tỷ USD. Thanh khoản không phải là một rủi ro. Phân bổ vốn có phần trái chiều hơn: Red Canary tiêu tốn 651,4 triệu USD và tổng lợi thế thương mại đã tăng lên 1,218 tỷ USD từ mức 417,7 triệu USD. Red Canary đã đóng góp 141 triệu USD ARR vào cuối năm, ngụ ý mức giá mua gần gấp 4,6 lần mức ARR đó trước khi tính đến các khoản thưởng giữ chân và tích hợp. Thương vụ này có logic chiến lược, nhưng lợi nhuận phụ thuộc vào việc bán chéo Agentic SecOps hơn là chỉ bảo toàn doanh thu đã mua lại.
Kết luận cơ bản. Chất lượng cơ bản của Zscaler rất mạnh mẽ vì doanh thu định kỳ, RPO, mức độ thâm nhập thị trường doanh nghiệp và khả năng tạo tiền mặt củng cố lẫn nhau. Biến số quan trọng nhất là ARR ròng mới tự nhiên. Nó đo lường liệu việc áp dụng sản phẩm mới và năng suất bán hàng có thể bù đắp cho sự bão hòa số lượng người dùng mà không cần phụ thuộc vào các thương vụ mua lại.
4. Bối cảnh Ngành và Cạnh tranh
Zscaler cạnh tranh trên các lĩnh vực Security Service Edge (SSE), SASE, truy cập mạng zero-trust, cổng bảo mật web, bảo mật khối lượng công việc đám mây, bảo mật dữ liệu và ngày càng mở rộng sang tự động hóa SOC. Không có một chỉ số thị phần công khai duy nhất nào bao phủ toàn bộ phạm vi này. Định nghĩa về ARR của các nhà cung cấp cũng khác nhau: ARR của Zscaler bao gồm doanh thu đăng ký thuê bao trong 12 tháng tới; CrowdStrike báo cáo ARR đăng ký thuê bao nền tảng; NGS ARR của Palo Alto Networks loại trừ phần cứng và các dịch vụ đi kèm cũ; Fortinet nhấn mạnh vào doanh thu và hóa đơn thanh toán. Do đó, các so sánh chỉ mang tính định hướng.
|
Khía cạnh cạnh tranh
|
Vị thế có thể kiểm chứng của Zscaler
|
Chỉ số đại diện cho quy mô và hạn chế
|
Các đối thủ cạnh tranh chính / sản phẩm thay thế
|
Hệ quả đối với tăng trưởng và định giá
|
|
SSE và truy cập zero-trust
|
Được Gartner công nhận là Đơn vị dẫn đầu năm 2026 trong cả Nền tảng SASE và SSE.
|
Định vị từ bên thứ ba, không phải thị phần được kiểm toán.
|
Palo Alto Networks, Netskope, Cisco, Fortinet và Microsoft.
|
Vị thế dẫn đầu hỗ trợ định giá cao; các bộ giải pháp tích hợp có thể làm giảm mức giá này.
|
|
Quy mô đám mây và dữ liệu đo lường từ xa
|
Hơn 750 tỷ giao dịch hàng ngày trên hơn 200 trung tâm dữ liệu công cộng.
|
Quy mô xử lý do công ty tự công bố; các đối thủ cạnh tranh sử dụng các định nghĩa khác nhau.
|
Các biện pháp kiểm soát tích hợp sẵn của hyperscaler và các đám mây bảo mật toàn cầu.
|
Lưu lượng truy cập nhiều hơn giúp cải thiện bối cảnh phát hiện, nhưng đòi hỏi đầu tư cơ sở hạ tầng bền vững.
|
|
Phân phối doanh nghiệp
|
Khoảng 11.000 khách hàng; hơn 50% trong danh sách Fortune 500 và 40% trong Global 2000.
|
Số lượng khách hàng không tương đương với thị phần chi tiêu.
|
Chiến lược đóng gói sản phẩm của Microsoft, nền tảng hóa của PANW, Falcon Flex của CRWD và chiến lược bán hàng qua kênh đối tác của Fortinet.
|
Sự thâm nhập sâu cho phép bán thêm nhưng lại để lại ít khách hàng doanh nghiệp siêu lớn chưa được tiếp cận hơn.
|
|
Bảo mật AI và dữ liệu
|
Doanh số ký kết (bookings) bảo mật cho AI tăng hơn 50% so với quý trước; ARR của Bảo mật Dữ liệu đã vượt quá 500 triệu USD tại phiên họp nhà đầu tư tháng 6.
|
Doanh số ký kết (bookings) và ARR là các thước đo khác nhau; doanh thu sản phẩm không được tiết lộ.
|
PANW, CRWD, Microsoft, Fortinet và các nhà cung cấp chuyên về bảo mật AI / DSPM.
|
Giá trị quyền chọn lớn nhất, nhưng định giá hiện tại đã tính đến việc thương mại hóa.
|
|
SOC và ứng phó
|
Agentic SOC tích hợp thực thi chính sách nội tuyến với Red Canary MDR.
|
Mới được ra mắt; không có công bố doanh thu hoặc tỷ lệ giữ chân khách hàng độc lập.
|
CRWD Falcon / Next-Gen SIEM, PANW Cortex và Microsoft Sentinel.
|
Việc khắc phục khép kín có thể tăng tỷ lệ chi tiêu của khách hàng nếu việc tích hợp chứng minh được tính ưu việt.
|
|
Công ty
|
Kỳ so sánh gần nhất
|
Doanh thu / quy mô định kỳ
|
Tăng trưởng / khả năng sinh lời
|
Bối cảnh hoạt động và đầu tư
|
Kết luận cạnh tranh
|
|
Zscaler
|
Q4 FY2026
|
Doanh thu 898 triệu USD; ARR đạt 3,771 tỷ USD
|
Tăng trưởng doanh thu và ARR đạt 25%; biên lợi nhuận hoạt động phi GAAP đạt 24%; biên FCF đạt 7%
|
Tăng trưởng ARR tự thân đạt 20%; chi phí đầu tư (capex) Q4 đã được đẩy nhanh.
|
Bên chiến thắng tập trung vào zero-trust, nhưng hiện tại không phải là người dẫn đầu về biên dòng tiền.
|
|
CrowdStrike
|
Q2 FY2027
|
Doanh thu 1,47 tỷ USD; ARR đạt 5,84 tỷ USD
|
Tăng trưởng ARR đạt 25%; biên lợi nhuận hoạt động phi GAAP đạt 25%; biên FCF đạt 26%
|
ARR của Falcon Flex vượt quá 2,29 tỷ USD và tăng trưởng 101%.
|
Bên chiến thắng về mặt đà tăng trưởng trong các hoạt động bảo mật, danh tính và điểm cuối.
|
|
Palo Alto Networks
|
Q4 FY2026
|
Doanh thu 3,41 tỷ USD; NGS ARR đạt 9,10 tỷ USD
|
34% doanh thu; 63% NGS ARR; khoảng 29% biên lợi nhuận hoạt động non-GAAP
|
Các thương vụ thâu tóm ảnh hưởng đáng kể đến sự tăng trưởng và khả năng so sánh; biên FCF điều chỉnh của năm tài chính 2026 là 38,4%.
|
Người chiến thắng nhờ quy mô nền tảng rộng lớn, đi kèm với rủi ro tích hợp.
|
|
Fortinet
|
Quý 2 năm 2026
|
Doanh thu 2,05 tỷ USD; doanh số hóa đơn 2,37 tỷ USD
|
26% doanh thu; 33% doanh số hóa đơn; 38% biên lợi nhuận hoạt động non-GAAP
|
Tính kinh tế của ASIC và thiết bị phần cứng hỗ trợ sự hội tụ giữa bảo mật và mạng.
|
Người chiến thắng về khả năng sinh lời, đặc biệt là ở những nơi mà phần cứng và mạng lưới đóng vai trò quan trọng.
|
Lưu ý: Các kỳ tài chính, cơ cấu sản phẩm và định nghĩa KPI có sự khác biệt. NGS ARR của PANW bao gồm cả các doanh nghiệp được mua lại và không thể so sánh với ARR của Zscaler. Fortinet bán phần cứng và báo cáo doanh số hóa đơn thay vì ARR. FCF hàng quý mang tính thời vụ; biên FCF cả năm tài chính 2026 của Zscaler là 23%.
CrowdStrike hiện đang dẫn đầu trong cuộc đua về đà tăng trưởng rõ ràng nhất: ARR tăng 25%, ARR ròng mới tăng tốc 51% và biên FCF đạt 26%. Palo Alto Networks đang chiến thắng về bề rộng nền tảng và quy mô hợp đồng, nhưng các tác động từ thâu tóm khiến mức tăng trưởng NGS ARR 63% của hãng không phù hợp để làm chuẩn so sánh tăng trưởng tự nhiên. Fortinet đang dẫn đầu về GAAP và khả năng sinh lời điều chỉnh. Zscaler đang thống lĩnh về kiến trúc SSE tập trung và zero-trust trong khi mở rộng sang dữ liệu, chi nhánh và AI, nhưng công ty phải chứng minh được rằng bề rộng sản phẩm có thể chuyển hóa thành tăng trưởng tự nhiên.
Các nhà cung cấp sản phẩm đơn lẻ không có hệ thống đo lường độc quyền hoặc kênh phân phối là những thực thể chịu thua thiệt về mặt cấu trúc khi khách hàng tiến hành hợp nhất các nền tảng. Zscaler là bên hưởng lợi ròng từ xu hướng hợp nhất đó vì tệp khách hàng hiện tại của họ có thể tích hợp nhiều mô-đun hơn. Công ty sẽ trở thành bên thua thiệt tương đối nếu Microsoft, PANW hoặc CRWD đóng gói các tính năng bổ trợ với mức giá tăng thêm thấp hơn, hoặc nếu các sản phẩm SOC và điểm cuối mới của Zscaler không đạt được chiều sâu chuyên môn như các đối thủ chuyên biệt.
5. Các rủi ro chính
-
Sự giảm tốc tăng trưởng tự nhiên. Nếu tăng trưởng ARR hữu cơ giảm xuống dưới 17% hoặc ARR mới ròng ngừng tăng tốc, doanh thu năm tài chính 2027 có thể không đạt kế hoạch tăng trưởng tiệm cận 20%. Với việc cổ phiếu giao dịch ở mức gần 39 lần EPS điều chỉnh được dự báo, tốc độ tăng trưởng thấp hơn sẽ làm giảm cả kỳ vọng thu nhập lẫn hệ số định giá.
-
Việc thương mại hóa AI diễn ra muộn hơn so với câu chuyện kỳ vọng. Zero Trust Exchange cho Agent và Endpoint AI Security dự kiến sẽ mở rộng quy mô chủ yếu vào nửa sau của năm tài chính 2027. Nếu lượng đặt mua Bảo mật cho AI không thể chuyển đổi thành ARR hoặc tiếp tục bị bán kèm theo gói, đợt định giá lại vào tháng 9 sẽ thiếu đi một nguồn doanh thu gia tăng.
-
Chi phí chi trả bằng cổ phiếu (SBC) và pha loãng cổ phiếu. SBC và các khoản thuế quỹ lương liên quan của năm tài chính 2026 tương đương khoảng 25% doanh thu và vượt quá dòng tiền tự do (FCF) được báo cáo. Nếu số lượng cổ phiếu lưu hành tiếp tục tăng gần 3% mỗi năm mà không có lợi nhuận theo chuẩn GAAP, việc tạo ra giá trị trên mỗi cổ phiếu sẽ tụt lại phía sau so với khả năng tạo tiền mặt trên báo cáo chính.
-
Cường độ vốn và lạm phát linh kiện. Ban lãnh đạo dự kiến chi phí đầu tư thiết bị (capex) sẽ ở mức đầu mười phần trăm (khoảng 11% đến 13%) so với doanh thu năm tài chính 2027 vì chi phí bộ nhớ, lưu trữ và bộ xử lý đang ở mức cao. Nếu capex tăng trên 13% trong khi biên dòng tiền tự do (FCF) giảm xuống dưới 22%, lợi thế ít thâm dụng tài sản được ghi nhận của mô hình đám mây sẽ suy yếu.
-
Rủi ro mua lại và lợi thế thương mại. Lợi thế thương mại đã tăng lên 1,218 tỷ USD, và Red Canary đã đóng góp 141 triệu USD vào doanh thu định kỳ hàng năm (ARR) sau thương vụ mua lại bằng tiền mặt trị giá 651,4 triệu USD. Tỷ lệ giữ chân khách hàng kém hoặc hoạt động bán chéo hạn chế sẽ làm giảm tăng trưởng hữu cơ, tạo ra rủi ro suy giảm giá trị tài sản và làm suy yếu hiệu quả kinh tế của Agentic SecOps.
-
Cạnh tranh nền tảng và bán sản phẩm theo gói. PANW, CRWD, Fortinet và Microsoft có thể kết hợp các mô-đun bảo mật với các hợp đồng có phạm vi rộng hơn. Nếu Zscaler phải chiết khấu Z-Flex hoặc chi nhiều hơn cho hoạt động bán hàng để duy trì các hợp đồng gia hạn, biên lợi nhuận gộp và năng suất bán hàng sẽ suy giảm trước khi số lượng khách hàng cho thấy sự yếu kém.
-
Sự cố bảo mật hoặc tính khả dụng. Zscaler nằm trực tiếp trên luồng lưu lượng truy cập của khách hàng. Một sự cố ngừng hoạt động nghiêm trọng, cuộc tấn công bị bỏ lọt hoặc lỗ hổng nền tảng có thể dẫn đến việc phải hoàn trả tín dụng dịch vụ, trì hoãn gia hạn hợp đồng và tổn hại danh tiếng, ảnh hưởng trực tiếp đến ARR và hệ số định giá cao.
-
Khả năng thực thi trong quá trình tái cấu trúc. Việc cắt giảm 3% lực lượng lao động có thể cải thiện việc phân bổ nguồn lực, nhưng sự gián đoạn trong các đội ngũ kỹ thuật hoặc tiếp cận thị trường (go-to-market) có thể làm chậm trễ các sản phẩm mới. Tín hiệu cảnh báo sẽ là mức tăng trưởng ARR ròng mới tự nhiên yếu đi đi kèm với chi phí R&D hoặc chi phí bán hàng gia tăng.
-
Rủi ro chênh lệch giá (basis risk) giữa hợp đồng tương lai và cổ phiếu. Công cụ tài chính LBank được đề cập là Hợp đồng tương lai ZSUSDT, không phải cổ phiếu phổ thông Nasdaq hay token giao ngay được xác minh trên LBank. Phí funding, đòn bẩy, thanh khoản và sai lệch theo dõi có thể khiến tỷ suất lợi nhuận lệch khỏi cổ phiếu cơ sở được thảo luận trong báo cáo này.
6. Danh sách kiểm tra theo dõi
-
Doanh thu Quý 1 năm tài chính 2027: Đạt từ 939 triệu USD trở lên sẽ hỗ trợ mức tăng trưởng cao hơn mức dự báo; dưới 935 triệu USD sẽ làm suy yếu luận điểm này.
-
Tăng trưởng ARR tự nhiên: Từ 20% trở lên sẽ cho thấy sự ổn định và củng cố mức hỗ trợ định giá; dưới 17% sẽ xác nhận sự giảm tốc nhanh hơn.
-
ARR ròng mới hữu cơ: tăng trưởng trên 20% trong hai quý sẽ xác nhận hiệu suất bán hàng và các sản phẩm mới; dưới 15% sẽ thách thức giả thuyết tái tăng tốc.
-
Chuyển đổi Bảo mật cho AI: tăng trưởng lượng đặt hàng liên tục trên 30% so với quý trước và tỷ lệ đóng góp ARR được công bố sẽ củng cố luận điểm về AI; tăng trưởng lượng đặt hàng mà không công bố ARR vẫn là chưa đủ.
-
Các doanh nghiệp áp dụng Zero Trust Everywhere: mức tăng trưởng từ hơn 950 lên ít nhất 1.150 vào giữa năm tài chính 2027 sẽ xác nhận sự mở rộng không dựa trên số lượng người dùng; sự chững lại dưới mức 1.050 sẽ làm suy yếu luận điểm này.
-
Biên lợi nhuận và chi phí vốn (capex): biên lợi nhuận hoạt động non-GAAP ở mức bằng hoặc trên 24% cùng với biên FCF trên 23% sẽ cho thấy đòn bẩy hoạt động. Chi phí capex thiết bị trên 13% doanh thu hoặc biên FCF dưới 22% sẽ là tín hiệu tiêu cực.
-
SBC: mức giảm xuống dưới 22% doanh thu sẽ cải thiện chất lượng kinh tế; duy trì ở mức gần 25% khiến việc pha loãng cổ phiếu tiếp tục là yếu tố bù trừ lớn đối với FCF.
-
Động lực từ các đối thủ cùng ngành: so sánh ARR hữu cơ và biên FCF của Zscaler với CRWD, PANW và FTNT. Zscaler cần đạt mức tăng trưởng hữu cơ ít nhất là tương đương hoặc có được sự gia tăng thị phần sản phẩm rõ ràng hơn để bảo vệ bội số định giá của mình.
-
Định giá: dưới 32 lần EPS non-GAAP của năm tài chính 2027 với dự báo không đổi sẽ cải thiện tỷ lệ rủi ro - lợi nhuận; trên 40 lần mà không có ARR hữu cơ trên 20% sẽ cho thấy sự tăng giá quá đà do câu chuyện thị trường dẫn dắt.
-
Cơ sở hợp đồng LBank: theo dõi tỷ lệ funding, thanh khoản và mức độ bám sát giá của ZSUSDT so với cổ phiếu ZS trên Nasdaq, vì kết luận nghiên cứu giải quyết các yếu tố cơ bản của cổ phiếu Zscaler thay vì cấu trúc vi mô của hợp đồng đòn bẩy.
7. Nguồn