Tác giả: Nghiên cứu LBank Nhà phân tích: Ludo
Tuyên bố miễn trừ trách nhiệm: Báo cáo này được tổng hợp và phân tích từ thông tin công khai và chỉ nhằm mục đích chia sẻ thông tin và thảo luận nghiên cứu. Báo cáo này không cấu thành lời khuyên đầu tư, khuyến nghị chứng khoán, chỉ dẫn giao dịch hoặc bất kỳ sự đảm bảo nào về lợi nhuận. Hoạt động của công ty, định giá, giá thị trường và kỳ vọng đồng thuận được thảo luận trong đây có thể thay đổi theo thời gian. Người đọc nên tự xác minh dữ liệu và tự đưa ra quyết định của mình.
1. Kết luận cốt lõi
Đánh giá tổng thể: Lumentum Holdings Inc. là bên hưởng lợi lớn từ kết nối quang học AI, nhưng mức định giá đang bị kéo căng và tỷ lệ rủi ro-lợi nhuận là tiêu cực tại mức giá đóng cửa ngày 29 tháng 9 là 973,49 USD. Biến số mang tính quyết định là liệu các kiến trúc quang học mới có mang lại tăng trưởng EPS pha loãng bền vững vượt trên tốc độ theo hướng dẫn hiện tại hay không, đồng thời việc chuyển đổi tiền mặt có được cải thiện hay không.
-
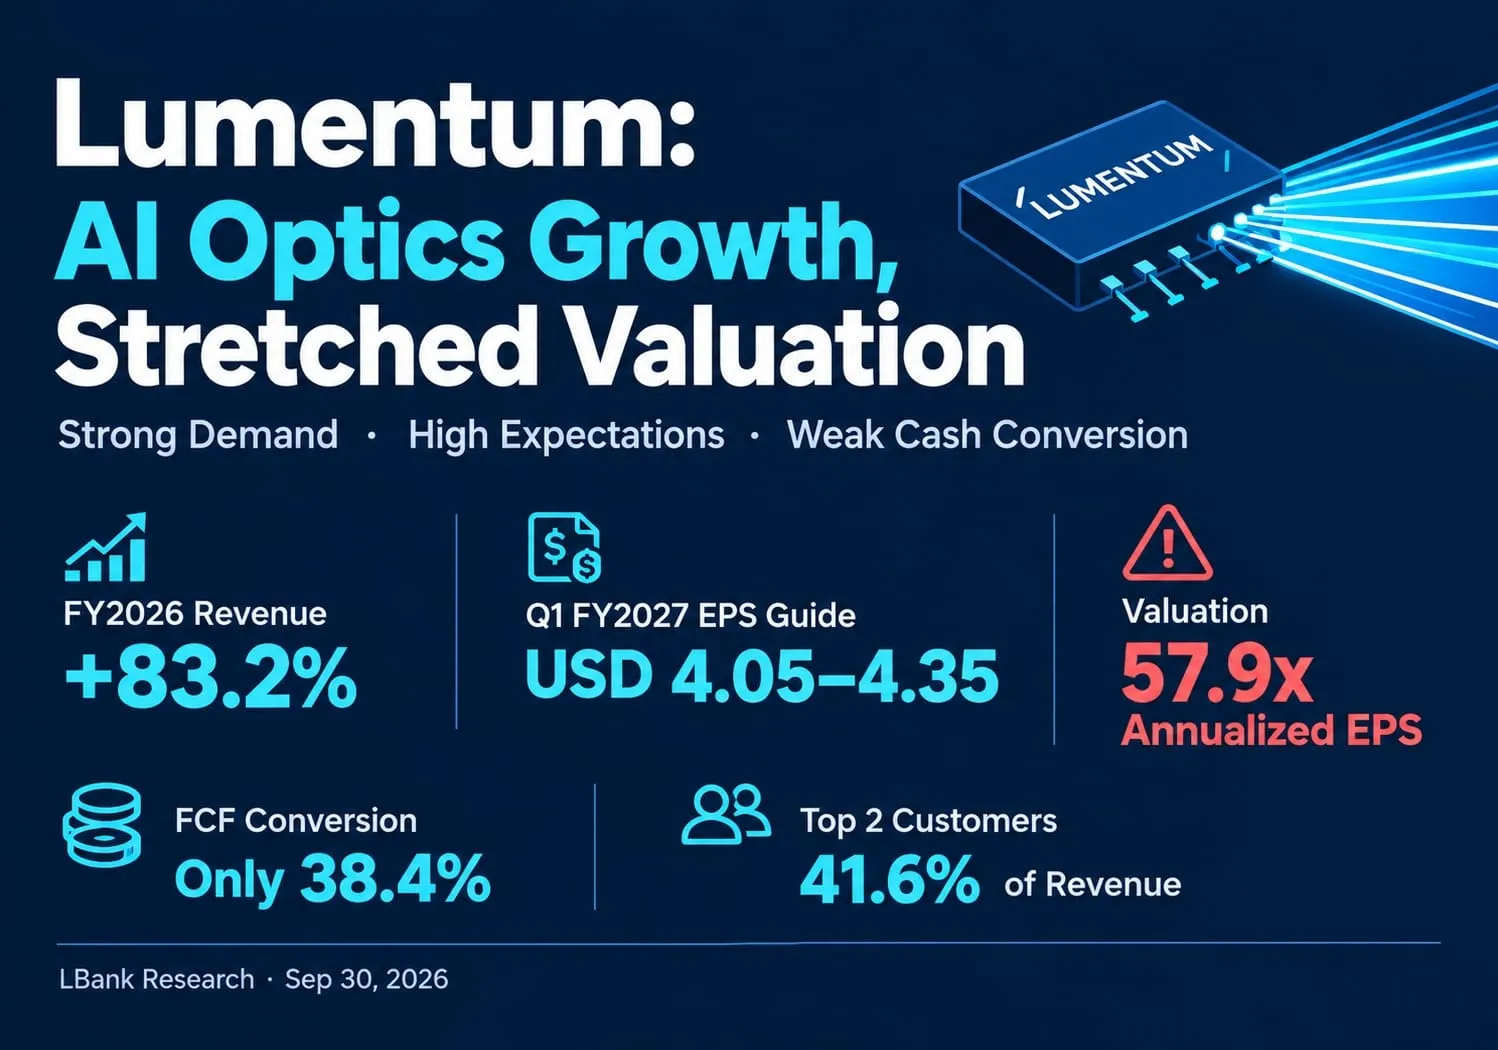
Tăng trưởng hỗ trợ mức định giá cao hơn. Doanh thu năm tài chính 2026 đạt 3,014 tỷ USD, tăng 83,2%; tăng trưởng quý 4 đạt 109,3%. Đây là một sự mở rộng hoạt động có ý nghĩa. Chúng tôi cho rằng nhà đầu tư nên định giá doanh nghiệp này cao hơn một nhà cung cấp quang học trưởng thành, đồng thời vẫn tính đến chu kỳ mua hàng của khách hàng và năng lực cạnh tranh.
-
Rào cản lợi nhuận trong ngắn hạn đã ở mức cao. Hướng dẫn cho quý 1 năm tài chính 2027 là doanh thu 1,225–1,275 tỷ USD, biên lợi nhuận hoạt động non-GAAP 39,5%–40,5% và EPS non-GAAP 4,05–4,35 USD. Các giá trị trung điểm hàm ý lợi nhuận hoạt động hàng quý 500 triệu USD và EPS thường niên hóa 16,80 USD. Việc thường niên hóa là một tham chiếu mang tính cơ học, không phải hướng dẫn cả năm của công ty hay đồng thuận của các nhà phân tích.
-
ECOC mở ra các cơ hội sản phẩm vượt ra ngoài cơ sở doanh thu hiện tại. Các thông báo ngày 21 tháng 9 đề cập đến mô-đun DWDM ELSFP tám bước sóng, dự kiến sẵn có ban đầu trong nửa đầu năm dương lịch 2027, và một màn trình diễn VCSEL 1060 nm với Qualcomm và Corning. Những điều này củng cố luận điểm công nghệ. Chúng tôi không ghi nhận thêm doanh thu gia tăng nào cho cả hai màn trình diễn khi chưa có bằng chứng được công bố về thẩm định, sản lượng và định giá.
-
Giá cổ phiếu đòi hỏi tăng trưởng vượt xa tốc độ hiện đã rất mạnh đó. USD 973,49 chia cho EPS điều chỉnh FY2026 là USD 8,67 bằng 112,3 lần; chia cho USD 16,80 bằng 57,9 lần. Ở mức bội số minh họa 45 lần, để duy trì mức giá này cần EPS hằng năm là USD 21,63, cao hơn 28,8% so với tốc độ theo hướng dẫn hiện tại. Đây là khoảng cách cốt lõi trong kỳ vọng, chứ không phải khẳng định rằng doanh nghiệp đã ngừng tăng trưởng.
-
Chuyển đổi tiền mặt vẫn là ràng buộc đối với chất lượng lợi nhuận. Dòng tiền hoạt động năm tài chính 2026 đạt 751,4 triệu USD, trừ chi tiêu vốn 451,3 triệu USD, cho ra FCF 300,1 triệu USD, tương đương 38,4% lợi nhuận ròng điều chỉnh. Chúng tôi sẽ giảm bớt quan điểm định giá tiêu cực nếu tỷ lệ chuyển đổi vượt 50% trong khi lợi nhuận pha loãng tiếp tục tăng. Tăng trưởng lợi nhuận được tài trợ bởi nhu cầu vốn ngày càng lớn và kéo dài xứng đáng với mức bội số thấp hơn so với tăng trưởng tạo ra dòng tiền.
Nghiên cứu các kịch bản, không phải mục tiêu giá hay dự báo đồng thuận. Để tách biệt việc thực thi khỏi định giá, hãy sử dụng mốc minh họa tái định giá chung trong 12 tháng. Giả định EPS ở kịch bản giảm là USD 12.96 với bội số 35 lần cho ra USD 453.60, tương đương giảm 53.4% so với mức giá tham chiếu. Giả định cơ sở là USD 16.80 với bội số 45 lần cho ra USD 756.00, tương đương giảm 22.3%. Giả định EPS ở kịch bản tăng là USD 21.60 với bội số 55 lần cho ra USD 1,188.00, tương đương tăng 22.0%. Hai đầu vào EPS thứ nhất và thứ ba là các mức độ nhạy được lựa chọn độc lập, lần lượt thấp hơn 22.9% và cao hơn 28.6% so với tốc độ chạy tham chiếu; đây không phải là dự báo của ban lãnh đạo. Không gán xác suất hay mức giá mục tiêu có trọng số xác suất.
Các bội số này thể hiện một đánh giá về tính bền vững: 35 lần cho phép một chu kỳ yếu hơn, 45 lần vẫn giữ được mức premium tăng trưởng đáng kể, và 55 lần giả định tình trạng khan hiếm công nghệ kéo dài. Chúng không phải là các bội số trung vị của nhóm doanh nghiệp cùng ngành. Một mức lợi nhuận yêu cầu khác hoặc thời gian tăng trưởng khác sẽ làm thay đổi chúng. Ở mức 45 lần, việc chỉ vừa đạt được mốc tham chiếu lợi nhuận thường niên hóa hiện tại vẫn để lại rủi ro giảm giá; ở mức 55 lần, ngay cả khi lợi nhuận mở rộng đáng kể thì mức sinh lời tạo ra cũng khiêm tốn hơn tốc độ tăng trưởng hoạt động. Kịch bản tăng giá là điều khả dĩ, nhưng mức giá khởi điểm đã phụ thuộc rất nhiều vào điều đó.
Một độ nhạy hoạt động có thể tái lập kết nối nhu cầu với định giá. Giả sử số lượng đơn vị lô hàng quang học đạt chuẩn tăng 20% và ASP thực tế giảm 5%, với cơ cấu sản phẩm được giữ nguyên. Doanh thu tăng theo công thức 1.20 × 0.95 − 1 = 14%. Áp dụng giả định đó cho điểm giữa của Q1 cho ra doanh thu quý là 1.425 tỷ USD. Giữ biên lợi nhuận hoạt động non-GAAP ở mức 40% cho ra thu nhập hoạt động 570 triệu USD, so với 500 triệu USD tại điểm khởi đầu. Với thuế, các khoản mục ngoài hoạt động và số cổ phiếu pha loãng được giữ nguyên, việc tỷ lệ hóa EPS 4.20 USD cho ra mức 4.788 USD theo quý và 19.152 USD theo năm hóa. Ở mức 45 lần, giá trị cổ phiếu hàm ý là 861.84 USD, vẫn thấp hơn 11.5% so với mức giá tham chiếu. Đây là các giả định về độ nhạy, không phải hướng dẫn công bố về lô hàng. Chúng cho thấy vì sao chỉ riêng nhu cầu ngành thuận lợi không đảm bảo một mức sinh lời cổ phiếu thuận lợi.
Phản biện chính đối với định giá thận trọng của chúng tôi là việc quy đổi theo quý ra cả năm đã đánh giá thấp một doanh nghiệp vẫn đang tăng tốc. Phản biện đó là hợp lý. Đó là lý do kịch bản tăng giá cho phép mức lợi nhuận cao hơn một cách rõ ràng. Gánh nặng chứng minh nằm ở tăng trưởng giao hàng có lãi lặp lại, thay vì số lượng các buổi trình diễn sản phẩm. Việc mở rộng biên lợi nhuận có thể tạo thêm dư địa tăng giá, nhưng một mô hình đồng thời giả định sản lượng duy trì tăng nhanh, định giá thuận lợi, biên lợi nhuận cao hơn và không pha loãng đã hàm chứa nhiều thành công có tương quan với nhau.
2. Tổng quan công ty, cơ cấu kinh doanh và các chỉ số vận hành cốt lõi
Lumentum là nhà cung cấp công nghệ quang tử, nằm giữa lĩnh vực sản xuất laser cấp độ bán dẫn và các hệ thống mạng quang. Các sản phẩm của công ty giúp dữ liệu di chuyển bên trong các cụm AI, giữa các trung tâm dữ liệu, trên các mạng đô thị và đường trục đường dài, cũng như qua các hệ thống cáp ngầm dưới biển.
Khách hàng bao gồm các nhà cung cấp dịch vụ đám mây và mạng, các đơn vị vận hành hạ tầng AI, và các nhà sản xuất thiết bị mạng. Phần lớn doanh số diễn ra thông qua đơn đặt hàng thay vì các cam kết khối lượng dài hạn có tính ràng buộc, điều này vừa tạo ra tiềm năng tăng trưởng nhanh khi thiếu hụt công suất vừa làm phát sinh rủi ro đáng kể về hủy đơn hoặc thay đổi cơ cấu sản phẩm khi khách hàng thay đổi kiến trúc.
Danh mục Components bao gồm chip laser và các cụm lắp ráp, các linh kiện truyền dẫn datacom và telecom, cùng các sản phẩm hỗ trợ kết nối nội bộ trung tâm dữ liệu, DCI, đường trục dài và cáp ngầm dưới biển. Chúng tôi suy luận rằng đây là động cơ kinh tế cốt lõi vì các sản phẩm tốc độ cao 200G mỗi làn, mức độ sử dụng nhà máy cao và nguồn laser công suất cao khan hiếm giúp cải thiện cơ cấu sản phẩm và khả năng hấp thụ chi phí cố định. Components chiếm 66,5% doanh thu FY2026 và tạo ra 889,3 triệu USD trong tổng mức tăng doanh thu theo năm là 1,369 tỷ USD của công ty.
Mảng Systems kết hợp các bộ thu phát quang cho đám mây và các sản phẩm OCS. Các hệ thống con đường truyền cũng được đưa vào phần thảo luận về vận chuyển dữ liệu của Components trong hồ sơ thường niên. Doanh thu bộ thu phát đám mây tăng hơn 173% trong năm tài chính 2026 khi khối lượng giao hàng tăng, dù giá bán trung bình thấp hơn đã bù trừ một phần mức tăng trưởng. OCS đóng góp hơn 90 triệu USD trong giai đoạn giao hàng ban đầu. Các hệ thống này giúp Lumentum có nhiều thành phần hơn trong mỗi kiến trúc AI, nhưng đồng thời cũng khiến công ty đối mặt với rủi ro về giá mô-đun, tiến độ chứng nhận và quá trình tăng tốc sản xuất.
Lợi nhuận hoạt động riêng theo từng loại sản phẩm không được công bố, vì vậy cơ cấu doanh thu không được trình bày như một sự phân chia lợi nhuận đã được đo lường. Công ty cũng tham gia vào các ứng dụng công nghiệp và công nghệ tiên tiến thông qua laser siêu nhanh, gia công vật liệu chính xác và bộ phát cảm biến 3D. Lumentum không còn công bố đây là một phân khúc doanh thu riêng biệt có thể báo cáo; báo cáo tài chính được tổ chức theo Components và Systems. Cấu trúc báo cáo đó hạn chế việc phân tích chính xác khả năng sinh lời theo thị trường cuối, vì vậy loại sản phẩm là góc nhìn về cơ cấu kinh doanh có thể kiểm chứng nhất.
|
Loại sản phẩm FY2026
|
Sản phẩm và khách hàng
|
Doanh thu
|
Tăng trưởng YoY
|
Tỷ trọng doanh thu
|
KPI chính
|
Nhận định nghiên cứu
|
|
Components
|
Chip laser và cụm lắp ráp; các sản phẩm datacom, telecom, DCI, đường dài và cáp biển được bán cho các nhà vận hành đám mây và NEM
|
2,005.6 triệu USD
|
79.7%
|
66.5%
|
Các sản phẩm laser đóng góp 78% mức tăng trưởng doanh thu tính theo giá trị USD của Components; cơ cấu lane 200G hỗ trợ ASP
|
Hào kinh tế cốt lõi và nguồn biên lợi nhuận; mức độ tiếp xúc mạnh nhất với tình trạng khan hiếm laser
|
|
Systems
|
Bộ thu phát đám mây, OCS và các hệ thống quang học tích hợp
|
1.008,4 triệu USD
|
90,7%
|
33,5%
|
Bộ thu phát đám mây tăng hơn 173%; OCS vượt 90 triệu USD
|
Mở rộng ở cấp độ hệ thống nhanh nhất, với nhiều rủi ro hơn về giá và tăng tốc sản xuất
|
|
Tổng cộng
|
Danh mục quang tử tích hợp trên các ứng dụng đám mây, AI, nhà mạng và công nghiệp
|
3.014,0 triệu USD
|
83,2%
|
100,0%
|
Biên lợi nhuận gộp GAAP năm tài chính 2026 là 41,7%
|
Một điểm bẻ ngoặt thực sự trên toàn bộ danh mục, không phải mức tăng đột biến của một sản phẩm đơn lẻ
|
Tài sản tốt nhất là nền tảng laser tích hợp theo chiều dọc: nó hiện diện trong các mô-đun cắm nóng, OCS, nguồn laser CPO và các triển khai NPO hoặc ELS trong tương lai. Điểm yếu là mức độ hiển thị theo hợp đồng. Dự báo của khách hàng không tương đương với đơn hàng tồn đọng đã cam kết, và hai khách hàng lớn nhất chiếm hơn hai phần năm doanh thu. Mức độ sử dụng công suất cao tạo ra đòn bẩy vận hành ở hiện tại nhưng có thể nhanh chóng đảo chiều nếu một kiến trúc lớn thay đổi hoặc khách hàng áp dụng chiến lược đa nguồn cung.
Các chỉ số vận hành cốt lõi và thay đổi
Bản cập nhật ngày 30 tháng 9 này kết hợp các thông báo sản phẩm ECOC ngày 21 tháng 9 và mức giá đóng cửa cổ phiếu ngày 29 tháng 9. Kỳ tài chính gần nhất đã được xác minh vẫn là Q4 FY2026, kết thúc vào ngày 27 tháng 6, với kết quả được công bố ngày 11 tháng 8. Không ghi nhận kết quả quý mới hơn hoặc hướng dẫn tài chính công ty đã điều chỉnh nào trong các thông cáo chính thức được rà soát. Cổ phiếu tăng 5,66% vào ngày 29 tháng 9 và cao hơn 5,9% so với mốc tham chiếu ngày 16 tháng 9 được dùng trong phạm vi đưa tin trước đó của chúng tôi.
Thông báo ELSFP có ý nghĩa vì một nguồn laser ngoài khả dụng mang lại cho Lumentum con đường tham gia các kiến trúc CPO và NPO ngay cả khi cách đóng gói thay đổi. Suy luận của chúng tôi là khả năng chuyển đổi giữa các kiến trúc giúp giảm sự phụ thuộc vào một thiết kế mô-đun duy nhất. Tuy nhiên, việc sẵn sàng ban đầu vào năm 2027 là một cột mốc kỹ thuật; việc triển khai trên diện rộng vẫn đòi hỏi quá trình thẩm định và sự chấp nhận về mặt kinh tế từ khách hàng.
Chúng tôi không đưa phần doanh thu tiềm năng này vào quý tháng 9.
Bản trình diễn VCSEL bổ sung một lộ trình thay thế cho kết nối quang học cự ly ngắn. Ý nghĩa của nó nằm ở việc đa dạng hóa mức độ tiếp xúc công nghệ, thay vì là bằng chứng tức thì về thị phần. Một nhà cung cấp có thể tham gia nhiều kiến trúc khác nhau nhưng vẫn chịu áp lực về giá trong từng kiến trúc. Không thông cáo ECOC nào cung cấp đơn hàng thương mại được định lượng đủ để biện minh cho việc nâng các giả định lợi nhuận trong báo cáo này.
|
Chỉ số hoặc sự kiện
|
Giá trị mới nhất
|
So sánh
|
Cơ sở
|
Ý nghĩa đầu tư
|
|
Doanh thu Q4 năm tài chính 2026
|
1.006,3 triệu USD
|
Tăng 109,3% so với cùng kỳ; tăng 24,5% so với quý trước
|
Doanh thu báo cáo theo GAAP
|
Nhu cầu AI-quang học rộng khắp và mức sử dụng công suất đang cùng tăng tốc
|
|
Biên lợi nhuận Q4
|
Biên gộp GAAP 47,4%; biên hoạt động GAAP 27,8%
|
Tăng 1.410 điểm cơ bản và 2.950 điểm cơ bản so với cùng kỳ
|
GAAP
|
Mức hấp thụ chi phí nhà máy và cơ cấu sản phẩm đã làm thay đổi năng lực tạo lợi nhuận
|
|
Biên lợi nhuận điều chỉnh Q4
|
Biên gộp 50,4%; biên hoạt động 36,6%
|
Tăng 1.260 điểm cơ bản và 2.160 điểm cơ bản so với cùng kỳ
|
Non-GAAP của công ty
|
Kinh tế học ngắn hạn giống một nền tảng bán dẫn khan hiếm hơn là quang học truyền thống
|
|
Hướng dẫn Q1 năm tài chính 2027
|
Doanh thu 1.225–1.275 triệu USD
|
Tăng 24,2% so với quý trước tại điểm giữa
|
Triển vọng của công ty
|
Mức trung vị hàm ý tốc độ doanh thu thường niên đạt 5,0 tỷ USD
|
|
Hướng dẫn lợi nhuận điều chỉnh quý 1
|
Biên lợi nhuận hoạt động 39,5%–40,5%; EPS 4,05–4,35 USD
|
Cao hơn biên lợi nhuận hoạt động điều chỉnh và EPS của quý 4
|
Triển vọng non-GAAP của công ty
|
Nâng mặt bằng lợi nhuận nhưng cũng đặt ra ngưỡng rất cao cho các quý tiếp theo
|
|
Giá đóng cửa ngày 29 tháng 9
|
973,49 USD
|
Tăng 5,66% trong ngày
|
Dữ liệu thị trường thứ cấp
|
Việc mở rộng định giá, chứ không chỉ tăng trưởng lợi nhuận, hiện chi phối độ nhạy rủi ro giảm giá
|
Khoản lỗ ròng GAAP 7,2 tỷ USD trong quý 4 không phải là bằng chứng cho sự sụp đổ trong hoạt động kinh doanh. Nó chủ yếu phản ánh khoản lỗ một lần, phi tiền mặt, do tất toán nợ trị giá 7,8 tỷ USD gây ra bởi việc chuyển đổi trái phiếu chuyển đổi thành vốn cổ phần. Chi phí kinh tế vẫn đáng lưu ý vì số lượng cổ phiếu phổ thông đang lưu hành đã tăng lên 88,6 triệu từ 69,8 triệu, và 2,9 triệu cổ phiếu ưu đãi của NVIDIA chuyển đổi theo tỷ lệ một đổi một. Lợi nhuận non-GAAP phản ánh tốt hơn hoạt động hiện tại, trong khi định giá trên mỗi cổ phiếu phải tính đến cơ sở vốn chủ sở hữu lớn hơn nhiều.
3. Chất lượng cơ bản
|
Hạng mục
|
Năm tài chính 2024
|
Năm tài chính 2025
|
Quý 4 năm tài chính 2026
|
Năm tài chính 2026
|
Đánh giá nghiên cứu
|
|
Doanh thu
|
1.359,2 triệu USD
|
1.645,0 triệu USD
|
1.006,3 triệu USD
|
3.014,0 triệu USD
|
Tăng trưởng đặc biệt mạnh mẽ và trên toàn bộ danh mục sản phẩm
|
|
Biên lợi nhuận gộp theo GAAP
|
18,5%
|
28,0%
|
47,4%
|
41,7%
|
Mức độ sử dụng và cơ cấu sản phẩm tạo ra một bước nhảy có vẻ mang tính cấu trúc
|
|
Biên lợi nhuận hoạt động theo GAAP
|
Âm 31,9%
|
Âm 10,9%
|
27,8%
|
17,4%
|
Đòn bẩy chi phí cố định rất mạnh nhưng mang tính chu kỳ
|
|
EPS không theo GAAP
|
Không sử dụng
|
2,06 USD
|
3,23 USD
|
8,67 USD
|
Thước đo tốt nhất cho xu hướng lợi nhuận hiện tại, nhưng loại trừ các khoản mục đáng kể
|
|
Dòng tiền từ hoạt động kinh doanh
|
24,7 triệu USD
|
126,3 triệu USD
|
Không được công bố riêng
|
751,4 triệu USD
|
Cải thiện mạnh, một phần bị hấp thụ bởi vốn lưu động
|
|
Dòng tiền tự do
|
Âm 108,3 triệu USD
|
Âm 104,7 triệu USD
|
Không được công bố riêng
|
300,1 triệu USD
|
Chuyển biến tích cực, nhưng chỉ bằng 10,0% doanh thu
|
|
Chi tiêu vốn
|
133,0 triệu USD
|
231,0 triệu USD
|
Không được công bố riêng
|
451,3 triệu USD
|
Cần thiết cho công suất, nhưng làm tăng rủi ro tiền mặt ở đỉnh chu kỳ
|
|
Tiền mặt cộng đầu tư ngắn hạn / nợ
|
Không hiển thị
|
877,1 triệu USD / 2.573,2 triệu USD
|
2.738,4 triệu USD / 1.637,4 triệu USD
|
2.738,4 triệu USD / 1.637,4 triệu USD
|
Tiền mặt ròng theo kế toán đã cải thiện, nhưng mức pha loãng từ trái phiếu chuyển đổi là đáng kể
|
Lưu ý: FCF bằng dòng tiền từ hoạt động kinh doanh trừ đi chi mua sắm tài sản, nhà xưởng và thiết bị. FCF năm tài chính 2024 và năm tài chính 2025 được tính trên cùng một cơ sở. Các cột tiền mặt và nợ trong Q4 sử dụng bảng cân đối kế toán ngày 27 tháng 6 năm 2026 vì thông cáo không cung cấp chi tiết dòng tiền riêng theo quý.
Tăng trưởng và biên lợi nhuận. Chất lượng doanh thu mạnh vì cả hai nhóm sản phẩm đều tăng tốc, các sản phẩm laser thúc đẩy phần lớn tăng trưởng của mảng Linh kiện, và lượng transceiver đám mây xuất xưởng tăng mạnh. Biên lợi nhuận gộp năm tài chính 2026 cải thiện 1.370 điểm cơ bản. Công ty cho biết khoảng 54% mức cải thiện tính theo giá trị tuyệt đối của lợi nhuận gộp đến từ chi phí sản xuất thấp hơn tính theo tỷ lệ phần trăm doanh thu, 29% đến từ cơ cấu sản phẩm thuận lợi, và 17% đến từ chi phí khấu hao tài sản vô hình thấp hơn. Hai yếu tố đầu là yếu tố vận hành; yếu tố thứ ba liên quan đến kế toán.
Dòng tiền và đầu tư. Khả năng tạo tiền mặt cải thiện mạnh mẽ, nhưng các khoản phải thu tăng 270,4 triệu USD và hàng tồn kho tăng 228,4 triệu USD khi công ty chuẩn bị cho nhu cầu. Chi tiêu vốn gần như tăng gấp đôi lên 451,3 triệu USD. Điều đó là hợp lý nếu đà tăng trưởng của quý 1 được duy trì, nhưng bất kỳ sự tạm dừng nào từ khách hàng cũng sẽ đồng thời làm giảm doanh thu, gây áp lực lên mức hấp thụ công suất nhà máy và khiến hàng tồn kho bị ứ đọng.
Bảng cân đối kế toán và phân bổ vốn. Tiền mặt cộng với các khoản đầu tư ngắn hạn vượt nợ ghi sổ khoảng 1,10 tỷ USD vào cuối năm. Tuy nhiên, sự cải thiện này được tài trợ một phần thông qua 2,0 tỷ USD cổ phiếu ưu đãi bán cho NVIDIA và trái phiếu chuyển đổi mới đáo hạn năm 2032. Số lượng cổ phiếu phổ thông đang lưu hành tăng 26,9% so với cùng kỳ năm trước. Nguồn vốn này đã củng cố chuỗi cung ứng và giảm rủi ro thanh khoản trong ngắn hạn, nhưng các cổ đông hiện hữu phải trả giá bằng sự pha loãng và một quyền lợi trên mỗi cổ phiếu phức tạp hơn.
Nợ chuyển đổi làm phức tạp việc so sánh giá trị doanh nghiệp. Báo cáo thường niên phân loại các trái phiếu này là nợ ngắn hạn vì người nắm giữ có thể chuyển đổi, và các trái phiếu này yêu cầu thanh toán bằng tiền mặt phần gốc trong khi phần giá trị chuyển đổi vượt trội có thể được thanh toán bằng tiền mặt hoặc cổ phiếu. Tính đến ngày 14 tháng 8, các yêu cầu chuyển đổi bao phủ phần gốc trị giá 757,8 triệu USD. Vì vậy, tiền mặt ròng theo kế toán không có nghĩa là toàn bộ lượng tiền mặt đều có thể tùy ý sử dụng, và nợ theo giá trị sổ sách đã đánh giá thấp giá trị quyền chọn kinh tế được gắn trong các trái phiếu này. Báo cáo này sử dụng các độ nhạy lợi nhuận trên mỗi cổ phiếu được gắn nhãn rõ ràng thay vì đưa ra một EV pha loãng hoàn toàn hiện tại có vẻ chính xác. Số lượng cổ phiếu pha loãng trong tương lai và các lựa chọn tài trợ vốn vẫn có ảnh hưởng đáng kể đến kết quả.
Kết luận cơ bản. Chất lượng cơ bản rất mạnh: tăng trưởng, biên lợi nhuận và thanh khoản đều được cải thiện. Biến số quan trọng nhất là liệu cấu trúc biên lợi nhuận của Q1 FY2027 có duy trì khi các chương trình OCS, 1.6T, CPO, ELS và NPO mới mở rộng quy mô hay không. Ở mức định giá hiện tại, sự ổn định là chưa đủ; tiềm năng tăng giá bền vững đòi hỏi tăng trưởng sản lượng tiếp tục mà không bị mức suy giảm ASP mang tính lịch sử của ngành quang học lấn át cơ cấu sản phẩm.
4. Bối cảnh ngành và cạnh tranh
Lumentum cạnh tranh trong chuỗi giá trị kết nối quang học, từ laser và linh kiện quang tử đến bộ thu phát và hệ thống chuyển mạch. Các cụm AI đòi hỏi băng thông cao hơn, điện năng trên mỗi bit thấp hơn và phạm vi quang học ngày càng tăng. Bể lợi nhuận đang dịch chuyển về phía năng lực laser khan hiếm, các mô-đun tốc độ cao, đóng gói tiên tiến và chuyển mạch quang học. Các công ty đại chúng công bố cơ cấu khác nhau, vì vậy tăng trưởng doanh thu và biên lợi nhuận gộp đáng tin cậy hơn so với thị phần được tuyên bố.
|
Khía cạnh cạnh tranh
|
Vị thế của Lumentum
|
Thước đo quy mô và hạn chế
|
Các đối thủ cạnh tranh chính hoặc sản phẩm thay thế
|
Hàm ý đầu tư
|
|
Nhu cầu và khách hàng
|
Tiếp xúc trực tiếp với các hyperscaler, nhà cung cấp hạ tầng AI và các NEM
|
Hai khách hàng lớn nhất chiếm 41,6% doanh thu năm tài chính 2026; danh tính không được công bố
|
Coherent, Ciena, các hyperscaler tích hợp theo chiều dọc
|
Các chiến thắng thẩm định nhanh tạo ra quy mô, nhưng sự tập trung làm giảm tính bền vững
|
|
Công nghệ laser và linh kiện
|
Laser công suất cao, sản phẩm làn 200G, nguồn laser CPO, ELS và các hợp đồng NPO
|
Đóng góp tăng trưởng của mảng laser được công bố, nhưng mẫu số thị phần thì không
|
Coherent và các nhà cung cấp quang tử châu Á
|
Sự khan hiếm và tích hợp theo chiều dọc hỗ trợ biên lợi nhuận cao cấp
|
|
Mô-đun và hệ thống
|
Bộ thu phát đám mây và OCS
|
Doanh thu bộ thu phát đám mây tăng hơn 173%; OCS vượt 90 triệu USD
|
Coherent, Ciena và các phương án thay thế do khách hàng tự thiết kế
|
Mở rộng hàm lượng nội dung, nhưng kéo theo rủi ro về ASP và thực thi
|
|
Năng lực sản xuất
|
Sản xuất laser nội bộ cùng với gia công theo hợp đồng
|
Chi tiêu vốn năm tài chính 2026 là 451,3 triệu USD; dữ liệu về tỷ lệ thành phẩm và công suất không được công bố riêng biệt
|
Quy mô của Coherent và nền tảng sản xuất thuê ngoài của Fabrinet
|
Công suất chỉ là hào lũy khi nhu cầu và tỷ lệ thành phẩm vẫn duy trì ở mức cao
|
|
Bối cảnh định giá
|
Phần bù khan hiếm được hỗ trợ bởi tăng trưởng lợi nhuận mạnh và tính tùy chọn của ECOC
|
112,3 lần EPS điều chỉnh FY2026; 57,9 lần EPS tại điểm giữa Q1 được thường niên hóa
|
Các công ty cùng ngành quang học rộng hơn tăng trưởng nhanh nhưng được giao dịch theo cơ cấu sản phẩm khác nhau
|
Cổ phiếu này đòi hỏi vị thế thống trị phân khúc, chứ không chỉ đơn thuần tham gia vào ngành
|
|
Công ty
|
Kỳ so sánh gần nhất
|
Doanh thu hoặc KPI
|
Tăng trưởng và biên lợi nhuận
|
Tình trạng hoạt động và đầu tư
|
Kết luận cạnh tranh
|
|
Lumentum
|
Q4 FY2026, kết thúc ngày 27 tháng 6
|
Doanh thu 1.006,3 triệu USD
|
Tăng 109,3% YoY; biên lợi nhuận gộp non-GAAP 50,4%
|
Đang tăng tốc OCS, 1.6T, CPO, ELS và NPO; capex FY2026 là 451,3 triệu USD
|
Bên chiến thắng về vận hành với tổ hợp tăng trưởng-biên lợi nhuận được công bố tốt nhất
|
|
Coherent
|
Q4 FY2026, kết thúc ngày 30 tháng 6
|
Doanh thu 2.045,5 triệu USD
|
Tăng 33,8% YoY; biên lợi nhuận gộp non-GAAP 40,2%
|
Danh mục photonics rộng hơn và mở rộng công suất; hướng dẫn Q1 là 2,2–2,4 tỷ USD
|
Bên chiến thắng về quy mô và đối thủ chiến lược trực tiếp mạnh nhất
|
|
Ciena
|
Q3 FY2026, kết thúc ngày 1 tháng 8
|
Doanh thu 1.671,1 triệu USD
|
37,0% so với cùng kỳ năm trước; biên lợi nhuận gộp điều chỉnh 46,4%
|
Dẫn đầu về hệ thống mạng; nâng mức hướng dẫn doanh thu FY2026 lên điểm giữa 6,42 tỷ USD
|
Chiếm ưu thế trong hệ thống quang học, nhưng mức độ hưởng lợi thuần từ sự khan hiếm laser thấp hơn
|
|
Fabrinet
|
Q4 FY2026, kết thúc vào ngày 26 tháng 6
|
Doanh thu 1.315,8 triệu USD
|
44,6% so với cùng kỳ năm trước; biên lợi nhuận gộp non-GAAP 12,2%
|
Nền tảng sản xuất quang học tiên tiến; hướng dẫn Q1 là 1,375–1,425 tỷ USD
|
Bên hưởng lợi từ sản lượng sản xuất, nhưng về cấu trúc có hiệu quả kinh tế giá trị thấp hơn
|
Lưu ý: Các giai đoạn và cơ cấu kinh doanh khác nhau. Lumentum và Coherent bán linh kiện và hệ thống, Ciena nghiêng về hệ thống mạng và dịch vụ, còn Fabrinet là nhà cung cấp dịch vụ sản xuất thuê ngoài. So sánh biên lợi nhuận gộp cho thấy mức độ nắm bắt giá trị, không phải khả năng sinh lời sản phẩm tương đương hoàn toàn.
Lumentum là bên thắng cuộc về vận hành trong ngắn hạn vì mức tăng trưởng 109,3% và biên lợi nhuận gộp điều chỉnh 50,4% của công ty vượt các tổ hợp số liệu đã công bố của những doanh nghiệp cùng nhóm được chọn. Coherent vẫn là đối thủ cạnh tranh chiến lược mạnh nhất vì quy mô theo quý 2,05 tỷ USD, nền tảng quang tử toàn diện và mức tăng trưởng 34% của công ty có thể hỗ trợ nhiều chương trình khách hàng hơn. Ciena đang dẫn đầu trong các hệ thống mạng quang, qua đó xác nhận rằng nhu cầu băng thông AI mở rộng ra ngoài các linh kiện nội cụm. Fabrinet cũng đang thắng về sản lượng, nhưng biên lợi nhuận gộp non-GAAP 12,2% của công ty cho thấy mức nắm giữ lợi nhuận gộp trên mỗi đô la doanh thu thấp hơn. Đây là bên tụt lại tương đối theo chỉ số này, chứ không phải một kẻ thua cuộc đã được xác lập về thị phần hay lợi nhuận cho cổ đông. Vòng quay sản xuất và hiệu quả sử dụng vốn cũng rất quan trọng; chỉ riêng biên lợi nhuận gộp không thể xếp hạng lợi nhuận trên vốn đầu tư.
Ngành này có nhiều bên chiến thắng; đánh giá của chúng tôi là Lumentum vẫn là bên hưởng lợi ròng từ quá trình chuyển dịch của ngành, với sự bất cân xứng về định giá là mối lo ngại chính đối với cổ phiếu. Cổ phiếu của công ty đã phản ánh mức định giá như thể lợi thế hiện tại của họ sẽ trở thành vị thế thống trị bền vững trong danh mục. Một đối thủ cải thiện hiệu suất laser, một hyperscaler tự nội bộ hóa thiết kế mô-đun, hoặc ASP của thiết bị cắm rời suy giảm đều có thể làm giảm bội số định giá của Lumentum trước khi doanh thu đi xuống.
5. Rủi ro chính
-
Sự tập trung vào hyperscaler. Nếu một trong hai khách hàng lớn nhất giảm mua 10%, trì hoãn một nền tảng hoặc bổ sung nguồn cung thứ hai, doanh thu có thể giảm hàng chục triệu đô la trước khi có các yếu tố bù đắp. Sản lượng thấp hơn cũng sẽ làm giảm mức hấp thụ chi phí nhà máy, khiến lợi nhuận hoạt động giảm nhanh hơn doanh thu.
-
Sự thu hẹp định giá. Ở mức 57,9 lần EPS non-GAAP trung điểm Q1 được quy đổi theo năm, một kết quả chỉ vừa đáp ứng hướng dẫn vẫn có thể kích hoạt mức bội số thấp hơn. Ở mức 45 lần cùng mức vận hành USD 16,80, giá trị giảm xuống còn USD 756,00. Rủi ro này không cần lợi nhuận suy giảm; nó chỉ đòi hỏi mức độ sẵn sàng thấp hơn trong việc vốn hóa tăng trưởng xa trong tương lai.
-
Đảo chiều công suất và vốn lưu động. Capex FY2026 là USD 451,3 triệu, hàng tồn kho tăng USD 228,4 triệu, và các khoản phải thu tăng USD 270,4 triệu. Nếu thời điểm nhu cầu bị chậm lại, FCF có thể chuyển sang âm trong khi mức sử dụng công suất và biên lợi nhuận cùng suy giảm.
-
Chuyển đổi công nghệ và định giá. Các chương trình 1.6T, CPO, NPO, ELS và OCS có thể bị trì hoãn, thiết kế lại hoặc bị thay thế. Các sản phẩm quang học truyền thống thường đối mặt với sự xói mòn ASP; nếu sản lượng và cơ cấu sản phẩm không còn bù đắp được mức giảm giá, biên lợi nhuận gộp non-GAAP có thể giảm xuống dưới ngưỡng giám sát 48%.
-
Pha loãng và sự phức tạp của trái phiếu chuyển đổi. Số cổ phiếu phổ thông đã tăng từ 69,8 triệu lên 88,6 triệu, NVIDIA nắm giữ 2,9 triệu cổ phiếu ưu đãi chuyển đổi, và trái phiếu chuyển đổi vẫn duy trì giá trị nhạy cảm với vốn chủ sở hữu. Các đợt chuyển đổi tiếp theo hoặc việc mở rộng công suất được tài trợ bằng vốn chủ sở hữu có thể làm pha loãng lợi nhuận trên mỗi cổ phiếu ngay cả khi lợi nhuận doanh nghiệp tăng trưởng.
-
Kiểm soát thương mại và xuất khẩu. Lumentum tạo ra 79,2% doanh thu bên ngoài Hoa Kỳ và đã ngừng giao hàng cho Huawei theo các hạn chế xuất khẩu. Các biện pháp kiểm soát rộng hơn, thuế quan hoặc giới hạn cấp phép có thể hạn chế khách hàng hoặc đầu vào và gây ra cả tổn thất doanh thu lẫn công suất bị mắc kẹt.
6. Danh mục theo dõi
-
Doanh thu Q1 năm tài chính 2027: ít nhất 1,225 tỷ USD củng cố luận điểm hoạt động hiện tại; thấp hơn mức đáy của phạm vi sẽ làm suy yếu cả luận điểm tăng trưởng lẫn sử dụng công suất.
-
Biên lợi nhuận hoạt động non-GAAP: 40% hoặc cao hơn xác nhận hiệu quả kinh tế mục tiêu; dưới 37% sẽ cho thấy sự suy giảm về cơ cấu doanh thu, tỷ lệ thành phẩm hoặc định giá.
-
Biên lợi nhuận gộp non-GAAP: 48% hoặc cao hơn củng cố luận điểm về biên lợi nhuận; dưới 48% sẽ làm suy yếu luận điểm này. Chỉ so sánh ngưỡng này với mức cơ sở non-GAAP quý 4 là 50,4%, không phải mức cơ sở GAAP là 47,4%.
-
Doanh thu OCS và tăng trưởng bộ thu phát đám mây: OCS nên tăng đáng kể so với mức nền FY2026 là hơn 90 triệu USD, trong khi các mô-đun đám mây phải duy trì tăng trưởng sản lượng xuất xưởng mạnh mà không bị pha loãng ASP nghiêm trọng.
-
Mức độ tập trung khách hàng: tỷ trọng của hai khách hàng lớn nhất giảm từ 41,6% xuống gần 35% sẽ cải thiện độ bền vững; tập trung hơn nữa sẽ làm tăng rủi ro phụ thuộc vào một nền tảng duy nhất.
-
Chuyển đổi FCF: FCF quy đổi theo năm nên vượt 50% lợi nhuận ròng non-GAAP khi vốn lưu động được bình thường hóa; việc duy trì quanh mức 38,4% của FY2026 sẽ làm suy yếu chất lượng lợi nhuận.
-
Thực thi của các doanh nghiệp cùng ngành: so sánh doanh thu quý 1 của Coherent với 2,2–2,4 tỷ USD, doanh thu quý 4 của Ciena với 1,70–1,80 tỷ USD, và doanh thu quý 1 của Fabrinet với 1,375–1,425 tỷ USD. Việc đồng loạt vượt kỳ vọng sẽ xác nhận nhu cầu của toàn ngành; các kết quả hụt riêng của Lumentum hàm ý mất thị phần hoặc thực thi kém.
-
Chuyển đổi sản phẩm và số lượng cổ phiếu: theo dõi mức độ sẵn có ban đầu của ELSFP trong nửa đầu năm dương lịch 2027, các điều kiện đủ tiêu chuẩn trả phí tiếp theo và số cổ phiếu pha loãng. Trượt giá mà không có doanh số bù đắp sẽ làm suy yếu kịch bản tăng giá; tăng trưởng EPS do giao hàng dẫn dắt vượt trên 5,40 USD mỗi quý sẽ tiến gần đến giả định lợi nhuận quy đổi theo năm là 21,60 USD.
7. Nguồn



 Chuyển khoản