Tác giả: Nghiên cứu LBank Nhà phân tích: Ludo
Tuyên bố miễn trừ trách nhiệm: Báo cáo này được tổng hợp và phân tích từ thông tin công khai, chỉ nhằm mục đích chia sẻ thông tin và thảo luận nghiên cứu. Báo cáo không cấu thành lời khuyên đầu tư, khuyến nghị chứng khoán, chỉ dẫn giao dịch hoặc bất kỳ sự đảm bảo nào về lợi nhuận. Hoạt động của công ty, định giá, giá thị trường và các kỳ vọng đồng thuận được đề cập trong tài liệu này có thể thay đổi theo thời gian. Độc giả nên tự xác minh dữ liệu và đưa ra quyết định của riêng mình.
1. Kết luận cốt lõi
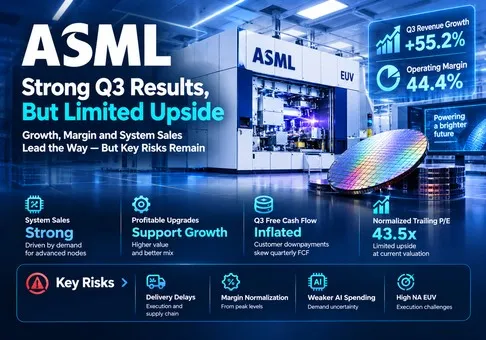
Đánh giá tổng thể: ASML Holding N.V. là doanh nghiệp thiết bị bán dẫn xuất sắc, nhưng giá cổ phiếu đã phản ánh kỳ vọng thực thi đáng kể. Ở mức khoảng 43,5 lần lợi nhuận 12 tháng qua sau khi điều chỉnh minh họa cho khoản lãi đánh giá lại Mistral AI, định giá đang cao và tỷ lệ rủi ro/lợi nhuận trong ngắn hạn cần được thận trọng. Biến số quyết định là tốc độ mà nhu cầu cam kết của khách hàng chuyển thành công suất sản xuất được chấp nhận và có lợi nhuận.
-
Sự tăng tốc tăng trưởng có ý nghĩa đáng kể về mặt kinh tế. Doanh thu quý 3 tăng 55,2% so với cùng kỳ năm trước và biên lợi nhuận hoạt động đạt 44,4%. Sự kết hợp này củng cố nền tảng lợi nhuận mạnh hơn; đồng thời, nhà đầu tư cần đánh giá liệu các nâng cấp gia tăng và việc bàn giao thiết bị có thể duy trì sự cải thiện này hay không, thay vì ngoại suy từ một quý duy nhất.
-
EPS được báo cáo đã phóng đại mức cải thiện của lợi nhuận thường xuyên. Khoản lãi 509,7 triệu EUR từ đầu tư vốn cổ phần đã đóng góp 12,93 EUR vào EPS pha loãng. Việc sử dụng thuế suất hiệu dụng 16,1% của quý làm phân bổ minh họa cho ra điều chỉnh 1,12 EUR trên mỗi cổ phiếu. Đây là chuẩn hóa phân tích của chúng tôi, không phải EPS điều chỉnh do công ty báo cáo hoặc kết quả thuế dành riêng cho khoản đầu tư được công bố chính xác.
-
Dòng tiền vào cải thiện khả năng chống chịu tài chính nhưng đi kèm nghĩa vụ giao hàng. FCF quý 3 là 11,3504 tỷ EUR. Các khoản trả trước của khách hàng là động lực quan trọng, và nợ phải trả hợp đồng dài hạn tăng mạnh. Việc giao các máy móc trong tương lai sẽ sử dụng nghĩa vụ được tài trợ bằng tiền mặt này; quy đổi FCF theo quý ra cả năm sẽ đánh giá quá cao đáng kể lượng tiền mặt có thể phân phối bền vững.
-
Triển vọng được cải thiện, dù không mạnh bằng tiêu đề về lợi nhuận quý. Dự báo doanh số cả năm tăng từ 43–45 tỷ EUR lên 44–45 tỷ EUR, tương ứng mức tăng 1,1% tại trung điểm. Mức sàn cao hơn làm giảm bất định về phía giảm. Điều này không tự thân xác lập một chế độ định giá mới kéo dài nhiều năm.
-
Mức định giá cao là chính đáng; tiềm năng tăng giá dễ dàng thì không. Giá đóng cửa trên Nasdaq ngày 14 tháng 10 là 1.650,00 USD và tỷ giá quy đổi ECB cùng ngày là 1 EUR = 1,1195 USD, hàm ý mức 42,1 lần EPS pha loãng 12 tháng qua được báo cáo là 35,00 EUR và 43,5 lần mức 33,88 EUR đã chuẩn hóa của chúng tôi. Cổ phiếu này đòi hỏi tăng trưởng lợi nhuận tiếp tục ngay cả sau đợt giảm giá trong ngày công bố kết quả kinh doanh.
EPS pha loãng định kỳ FY2026 minh họa của chúng tôi là 41,20 EUR. Con số này kết hợp EPS pha loãng chín tháng với một cầu nối hoạt động cho Q4, sử dụng doanh thu 14,7 tỷ EUR, biên lợi nhuận gộp 57%, chi phí hoạt động 1,6 tỷ EUR, thuế suất 17% và 383,5 triệu cổ phiếu pha loãng, đồng thời loại bỏ phần đóng góp tái định giá ước tính trong Q3. Chúng tôi giả định không có thu nhập lãi tăng thêm và thu nhập từ các khoản đầu tư theo phương pháp vốn chủ sở hữu trong Q4. Theo tỷ giá nêu trên, mức giá tương đương khoảng 35,8 lần con số lợi nhuận được mô hình hóa đó. Đây là một kịch bản được xây dựng nội bộ, không phải hướng dẫn EPS của ban lãnh đạo hay dự báo đồng thuận.
Đối với năm 2027, độ nhạy EPS/bội số mang tính minh họa cho thấy rõ sự phụ thuộc: 45 EUR tại 30 lần tương ứng 1.511 USD, thấp hơn khoảng 8,4% so với giá đóng cửa tham chiếu; 50 EUR tại 35 lần tương ứng 1.959 USD, cao hơn khoảng 18,7%; 60 EUR tại 40 lần tương ứng 2.687 USD, cao hơn khoảng 62,8%. Đây là các trường hợp tính toán có điều kiện, không bao gồm cổ tức và giả định tỷ giá hối đoái không thay đổi. Kịch bản cao đòi hỏi cả lợi nhuận vượt trội lẫn mức định giá cao được duy trì. Diễn giải cơ sở là một công ty mạnh có mức định giá chỉ chừa lại dư địa hạn chế cho các chậm trễ trong sản xuất hoặc biên lợi nhuận nâng cấp yếu hơn.
2. Tổng quan Công ty, Cơ cấu Hoạt động Kinh doanh và Các Chỉ số Hoạt động Cốt lõi
ASML bán thiết bị quang khắc dùng để chuyển các mẫu mạch lên wafer, cùng với phần mềm, thiết bị đo lường, dịch vụ bảo trì và nâng cấp. Khách hàng của công ty là các nhà sản xuất chất bán dẫn, thay vì khách hàng đám mây mua dịch vụ điện toán. Chi tiêu của các nhà phát triển AI đến với ASML thông qua nhu cầu chip, hiệu quả kinh tế của hoạt động sản xuất, ngân sách vốn của khách hàng, mức độ sẵn sàng của nhà máy wafer và việc nghiệm thu thiết bị cuối cùng. Mỗi bước trung gian có thể làm thay đổi thời điểm ghi nhận doanh thu.
Doanh thu hệ thống phụ thuộc vào sản lượng công cụ, cấu hình, cơ cấu công nghệ và các điều kiện ghi nhận. Installed Base Management khai thác doanh thu từ thiết bị đã được lắp đặt trong các nhà máy thông qua các lựa chọn dịch vụ và hỗ trợ tại hiện trường. Do đó, doanh nghiệp tạo doanh thu từ cả năng lực sản xuất mới lẫn sản lượng tăng thêm từ năng lực hiện hữu. Yếu tố sau có thể đặc biệt hấp dẫn khi khách hàng cần thông lượng wafer trước khi một nhà máy fab mới sẵn sàng. Lợi nhuận hoạt động riêng biệt của EUV, DUV và dịch vụ không được công bố trong các tài liệu được sử dụng ở đây, vì vậy không thể xác định chính xác mức đóng góp lợi nhuận của từng mảng.
|
Mảng kinh doanh / mức độ tiếp xúc
|
Doanh thu quý 3 năm 2026
|
Vai trò và đặc điểm kinh tế
|
|
Hệ thống EUV
|
Khoảng 4,1 tỷ EUR
|
Tạo mẫu cho Logic tiên tiến và DRAM; bao gồm một hệ thống High NA; là phân khúc con của doanh số bán hệ thống.
|
|
Hệ thống không phải EUV
|
Khoảng 4,3 tỷ EUR
|
Doanh số hệ thống DUV và các hệ thống không phải EUV khác; phạm vi tiếp xúc rộng hơn về các node công nghệ và địa lý.
|
|
Doanh số hệ thống ròng
|
8,3732 tỷ EUR; 71,8% tổng doanh thu
|
Doanh thu thiết bị vốn; Logic 54% / Bộ nhớ 46%; việc nghiệm thu và cơ cấu ảnh hưởng đến thời điểm.
|
|
Quản lý cơ sở lắp đặt
|
3,2888 tỷ EUR; 28,2% tổng doanh thu
|
Dịch vụ và các tùy chọn tại hiện trường, bao gồm nâng cấp năng suất; cơ cấu nâng cấp có biên lợi nhuận cao đã hỗ trợ Q3.
|
|
Quang khắc toàn diện
|
Đã bao gồm ở trên; không công bố lợi nhuận riêng cho phân khúc
|
Đo lường, phần mềm và tối ưu hóa quy trình giúp cải thiện tỷ lệ thành phẩm và tích hợp của khách hàng.
|
EUV và non-EUV là các thành phần của doanh số hệ thống ròng; không được cộng lại vào tổng phụ đó. Các giá trị đã làm tròn của chúng lấy từ phần phát biểu đã chuẩn bị ngày 14 tháng 10. Tỷ trọng doanh thu sử dụng báo cáo tài chính. Tỷ lệ Logic và Bộ nhớ đề cập đến doanh số hệ thống, không phải doanh thu hợp nhất. "Quản lý cơ sở lắp đặt" bao gồm các đợt nâng cấp có thời điểm và biên lợi nhuận có thể khác đáng kể so với phí bảo trì định kỳ.
Các chỉ số hoạt động cốt lõi và những thay đổi
So sánh kết quả kinh doanh rõ ràng nhất là với chính dự báo trước đó của ASML. Doanh thu quý 3 vượt mức trung vị 11,5 tỷ EUR là 162 triệu EUR, tương đương 1,4%, trong khi biên lợi nhuận gộp vượt mức trung vị 56% thêm 1,5 điểm phần trăm. Điều này cho thấy sự cải thiện thực sự trong khâu thực thi mà không cần dựa vào các số liệu đồng thuận thứ cấp mâu thuẫn, vốn trộn lẫn euro, đô la và EPS cơ bản với EPS pha loãng. Chúng tôi không công bố ước tính vượt/không đạt đồng thuận chưa được xác minh.
|
Chỉ số / sự kiện
|
Mốc tham chiếu trước đó
|
Quan sát hiện tại
|
Diễn giải đầu tư
|
|
Doanh thu thuần quý 3, tỷ EUR
|
Quý 2 năm 2026: 9,3265
|
11,6620
|
Tăng trưởng tuần tự 25,0%; cao hơn 55,2% so với quý 3 năm 2025.
|
|
Doanh số quý 3 so với dự báo trước đó
|
11,0–12,0 tỷ EUR
|
11,6620 tỷ EUR
|
Cao hơn 1,4% so với mức trung vị, thấp hơn cận trên; đối chiếu với dự báo của công ty.
|
|
Biên lợi nhuận gộp quý 3
|
Dự báo trước đó: 55–57%
|
57,5%
|
Cao hơn 1,5 điểm phần trăm so với mức trung vị; cơ cấu nâng cấp là yếu tố quan trọng.
|
|
Dự báo doanh số / biên lợi nhuận gộp quý 4
|
Triển vọng mới tháng 10
|
14,2–15,2 tỷ EUR / khoảng 57%
|
Mức trung vị đòi hỏi tăng trưởng doanh thu tuần tự khoảng 26,1%.
|
|
Dự báo doanh thu FY2026
|
43–45 tỷ EUR
|
44–45 tỷ EUR
|
Mức sàn được nâng lên; điểm giữa tăng 1,1%; mức trần không đổi.
|
|
Dự báo biên lợi nhuận gộp FY2026
|
54–56%
|
Khoảng 56%
|
Khả năng sinh lời hằng năm dự kiến cao hơn.
|
|
Hoàn vốn cho cổ đông
|
Quý 3 năm 2026
|
Mua lại cổ phiếu khoảng 4,1 tỷ EUR
|
Cổ tức tạm thời 1,88 EUR, thanh toán vào ngày 4 tháng 11.
|
|
Lộ trình nguồn cung
|
Mục tiêu mở rộng công suất năm 2027
|
30% cho EUV NA thấp và DUV ngâm
|
Công suất, sản lượng và doanh thu được ghi nhận vẫn là các thước đo khác nhau.
|
Điểm giữa mới cho Q4 hàm ý doanh thu hệ thống khoảng 11,0 tỷ EUR nếu Installed Base Management đạt kỳ vọng khoảng 3,7 tỷ EUR của ban lãnh đạo. Điều đó sẽ đòi hỏi doanh số hệ thống tăng mạnh. Biên độ cả năm phù hợp với một quý IV vững mạnh, nhưng tầm quan trọng tương đối của thời điểm nghiệm thu tăng lên khi mục tiêu giao hàng cuối năm cao hơn.
Để lựa chọn đối tượng nghiên cứu, Hợp đồng tương lai ASMLUSDT, Giao ngay AMDON/USDT và Giao ngay COSTON/USDT đã được mở trước khi công ty được chọn. Mỗi công cụ đều hiển thị giao diện giao dịch; việc đối chiếu thực thể được kiểm tra dựa trên thông tin cổ phiếu của LBank hoặc thông báo niêm yết chính thức. ASML được đề cập gần nhất vào ngày 2 tháng 7, nằm ngoài thời hạn loại trừ 90 ngày, trong khi Costco được đề cập vào ngày 9 tháng 10. Bản phát hành ASML ngày 14 tháng 10 mang lại yếu tố kích hoạt nghiên cứu tức thời, cụ thể theo công ty mạnh nhất trong nhóm đã được xác minh này. Không sử dụng trình duyệt máy tính để bàn hoặc API của LBank.
Công cụ được liên kết là hợp đồng vĩnh cửu thanh toán bằng USDT. Công cụ này không trao quyền sở hữu cổ đông ASML hoặc quyền nhận cổ tức tiền mặt. Cơ chế funding, đòn bẩy, thanh lý và chênh lệch giá cơ sở của nó có thể tạo ra lợi nhuận khác với cổ phiếu cơ sở. Chúng tôi chỉ sử dụng giá đóng cửa cổ phiếu trên Nasdaq để định giá; giá mark trực tiếp không khả dụng trên giao diện LBank được loại bỏ.
3. Chất lượng cơ bản
Chất lượng tăng trưởng mạnh, đòn bẩy hoạt động đáng kể và thanh khoản dồi dào. Lợi nhuận ròng được báo cáo và tỷ lệ chuyển đổi tiền mặt theo quý đều cần được chuẩn hóa. Doanh số hệ thống và Quản lý cơ sở lắp đặt cùng tăng trưởng, đây là mô hình lành mạnh hơn so với tăng trưởng phụ thuộc vào một sản phẩm mới duy nhất. Tuy nhiên, các đợt nâng cấp có lợi nhuận bất thường cao và việc đánh giá lại khoản đầu tư khiến biên lợi nhuận ròng không phải là thước đo độc lập tốt về hiệu quả kinh tế xuyên chu kỳ.
|
US GAAP trừ khi có nêu khác; triệu EUR
|
Quý 3 năm 2025
|
Quý 2 năm 2026
|
Quý 3 năm 2026
|
9 tháng năm 2026
|
|
Doanh thu thuần
|
7,516.0
|
9,326.5
|
11,662.0
|
29,755.4
|
|
Biên lợi nhuận gộp
|
51.6%
|
54.0%
|
57.5%
|
55.0%
|
|
Biên lợi nhuận hoạt động
|
32.8%
|
37.1%
|
44.4%
|
39.6%
|
|
Lợi nhuận ròng
|
2,124.5
|
2,917.6
|
4,960.4
|
10,634.7
|
|
EPS pha loãng, EUR
|
5.48
|
7.58
|
12.93
|
27.64
|
|
Dòng tiền từ hoạt động kinh doanh
|
559.1
|
1,703.0
|
11,797.6
|
11,315.0
|
|
Mua sắm PP&E và tài sản vô hình
|
315.4
|
386.0
|
447.2
|
1,255.5
|
|
FCF, tính theo phương pháp phi GAAP
|
243.7
|
1,317.0
|
11,350.4
|
10,059.5
|
|
Tiền mặt và các khoản đầu tư ngắn hạn, cuối kỳ
|
5,128.2
|
7,581.5
|
12,735.1
|
12,735.1
|
|
Nợ dài hạn, cuối kỳ; không bao gồm phần hiện tại
|
2,704.7
|
1,984.4
|
1,963.0
|
1,963.0
|
Cơ sở nguồn: Báo cáo tài chính ASML US GAAP quý 3 năm 2026, trang 2–9. FCF bằng dòng tiền từ hoạt động kinh doanh trừ đi các khoản mua sắm tài sản cố định, nhà xưởng và thiết bị cùng tài sản vô hình. Tiền mặt bao gồm các khoản đầu tư ngắn hạn. Các số liệu trên bảng cân đối kế toán ở cột cuối là số dư ngày 27 tháng 9, không phải mức bình quân chín tháng. Dòng nợ chỉ bao gồm nợ dài hạn; không phải tổng nợ và không được dùng để khẳng định một cách chính xác trạng thái tiền mặt ròng.
Chuyển đổi lợi nhuận. Biên lợi nhuận hoạt động quý 3 cao hơn mức của năm trước 11,6 điểm phần trăm. Khoản lãi từ đầu tư vốn chủ sở hữu nằm dưới lợi nhuận hoạt động, nên không giải thích cho sự cải thiện hoạt động đó. Tuy nhiên, các tùy chọn tại hiện trường có biên lợi nhuận cao có thể khiến biên lợi nhuận hoạt động tạm thời mạnh hơn so với mức mà một cơ cấu chuẩn hóa mang lại. Cách diễn giải cơ sở của chúng tôi ghi nhận sự cải thiện của hoạt động kinh doanh nhưng dự kiến khả năng sinh lời gia tăng sẽ bớt cực đoan hơn khi sản lượng phần cứng mở rộng.
Vốn lưu động. Các thay đổi trong tài sản và nợ phải trả trong quý 3 đã đóng góp 7,0090 tỷ EUR vào dòng tiền từ hoạt động kinh doanh. Nợ phải trả hợp đồng dài hạn tăng từ 3,5703 tỷ EUR vào cuối tháng 6 lên 9,3006 tỷ EUR. Đây là các chỉ báo hỗ trợ về nguồn vốn từ khách hàng và nghĩa vụ giao hàng trong tương lai, không phải là đối chiếu đầy đủ cho toàn bộ các khoản trả trước: nợ phải trả hợp đồng ngắn hạn không được tách riêng trong bảng cân đối kế toán tóm tắt. Các khoản phải thu cũng tăng, do đó việc tài trợ mạnh hơn từ khách hàng không loại bỏ rủi ro thu hồi và nghiệm thu.
Một phép đối chiếu hữu ích là xem xét giai đoạn chín tháng. Dòng tiền tự do (FCF) đạt 10,0595 tỷ EUR, thấp hơn FCF quý 3 vì nửa đầu năm đã tiêu tốn tiền mặt. Do đó, không phù hợp khi nhân FCF quý 3 với bốn. Ngay cả việc đơn giản loại bỏ toàn bộ phần đóng góp vốn lưu động của quý 3 cũng chỉ là một điều chỉnh thời điểm mang tính minh họa, vì các chu kỳ tồn kho, nhà cung cấp và thanh toán của khách hàng thông thường phải được duy trì trong một mô hình dòng tiền bền vững.
Phân bổ vốn. Các đợt mua lại cổ phiếu quy mô lớn làm giảm số lượng cổ phiếu và tăng phần lợi ích trên mỗi cổ phiếu trong lợi nhuận tương lai. Giá trị kinh tế của chúng phụ thuộc vào mức định giá khi mua lại và nhu cầu tiền mặt trong tương lai. Các khoản thanh toán trước có thể tài trợ cho việc mở rộng, nhưng việc phân phối quá nhiều trước khi giao hàng sẽ làm giảm tính linh hoạt nếu khách hàng lùi lịch. Thanh khoản cần được đánh giá dựa trên các cam kết với nhà cung cấp và nghĩa vụ theo hợp đồng, cũng như nợ tài chính.
Chuỗi từ hoạt động đến định giá có thể tái lập
Bắt đầu với doanh thu hệ thống quý 3 là 8,3732 tỷ EUR và doanh thu Quản lý Cơ sở Lắp đặt là 3,2888 tỷ EUR. Giả sử, trong một phân tích độ nhạy độc lập cho quý tiếp theo, doanh thu hệ thống tăng 20% với cơ cấu trung bình không đổi và doanh thu cơ sở lắp đặt tăng 10%. Doanh thu sẽ là 8,3732 × 1,20 + 3,2888 × 1,10 = 13,6655 tỷ EUR. Với biên lợi nhuận gộp 56% và chi phí hoạt động 1,6 tỷ EUR, lợi nhuận hoạt động là 6,0527 tỷ EUR. Với thuế suất 17% và 383,5 triệu cổ phiếu pha loãng, EPS đơn giản hóa là 13,10 EUR, không bao gồm thu nhập lãi và đầu tư.
Nếu năng lực tạo lợi nhuận đó duy trì trong bốn quý, EPS hằng năm sẽ là 52,40 EUR. Với hệ số P/E 30 lần và tỷ giá hối đoái không đổi, giá trị vốn chủ sở hữu hàm ý là khoảng 1.760 USD mỗi cổ phiếu. Đây là phân tích độ nhạy, không phải dự báo: giả định doanh thu thấp hơn hướng dẫn mới cho quý 4, và tính thời vụ theo quý khiến việc quy đổi sang cả năm một cách tự động là không phù hợp. Mục đích là cho thấy tăng trưởng sản lượng mạnh vẫn có thể chỉ tạo ra mức tăng giá khiêm tốn nếu hệ số định giá bị thu hẹp.
Đối với dòng tiền, cùng quý được đơn giản hóa này tạo ra lợi nhuận ròng 5,0237 tỷ EUR. Giả định chi phí khấu hao tài sản hữu hình và vô hình là 0,26 tỷ EUR, các khoản mua sắm đầu tư là 0,45 tỷ EUR, không có điều chỉnh phi tiền mặt nào khác và biến động vốn lưu động ròng bằng 0. Khi đó, FCF minh họa là 4,8337 tỷ EUR. Dòng tiền ra vốn lưu động 2,0 tỷ EUR sẽ làm giảm con số này xuống còn 2,8337 tỷ EUR mà không làm thay đổi EPS. Điều này trực tiếp giải thích vì sao các khoản thanh toán trước và nhịp độ giao hàng phải đi kèm với mô hình lợi nhuận.
Biến số quan trọng nhất là năng lực giao hàng có lãi và chuyển đổi thành tiền mặt. Chỉ riêng số lượng công cụ không phản ánh cơ cấu sản phẩm; chỉ riêng đơn đặt hàng không phản ánh mức độ sẵn sàng giao hàng; chỉ riêng EPS không phản ánh vốn lưu động do khách hàng tài trợ. Luận điểm đầu tư trở nên vững chắc hơn khi cả ba cùng cải thiện trong nhiều quý.
4. Bối cảnh Ngành và Cạnh tranh
Ngành liên quan là thiết bị chế tạo wafer và hỗ trợ vòng đời. Quang khắc tạo lập các mẫu; lắng đọng và khắc xây dựng và loại bỏ vật liệu; kiểm tra và đo lường giúp nhà sản xuất đạt được tỷ lệ thành phẩm. Các công đoạn này cạnh tranh về ngân sách vốn nhưng thường mang tính bổ trợ lẫn nhau. So sánh tổng doanh số doanh nghiệp hữu ích để đánh giá quy mô và mức độ chịu tác động của chu kỳ, nhưng không phải là cách tính thị phần quang khắc hợp lệ.
|
Tầng ngành
|
Vị thế / quy mô đã được xác thực
|
Cạnh tranh liên quan
|
Hàm ý định giá
|
|
Quang khắc EUV
|
Dẫn đầu thương mại trong EUV; doanh số hệ thống quý 3 khoảng 4,1 tỷ EUR
|
Không có đối thủ EUV tương đương trực tiếp trong bảng các công ty cùng ngành
|
Hỗ trợ mức định giá cao do tính khan hiếm; nhu cầu phải chuyển thành các công cụ được chấp nhận.
|
|
Quang khắc DUV
|
Nằm trong doanh số hệ thống không phải EUV khoảng 4,3 tỷ EUR
|
Canon và Nikon là các đối thủ cạnh tranh trực tiếp trong DUV
|
Chi tiêu cho các nút công nghệ trưởng thành và giá cả có thể suy yếu độc lập với AI.
|
|
Cơ sở lắp đặt và năng suất
|
Doanh thu quý 3 là 3,2888 tỷ EUR
|
Cạnh tranh ngân sách của khách hàng với các công cụ mới và các cải tiến quy trình khác
|
Khả năng kiếm tiền mạnh; các nâng cấp có nhịp độ khác với hợp đồng dịch vụ.
|
|
Kỹ thuật vật liệu và khắc
|
Applied Materials và Lam Research là các công ty dẫn đầu về thiết bị ở những mảng liền kề
|
Các công đoạn quy trình khác nhau; không phải là sản phẩm thay thế EUV
|
Chi tiêu cho AI có thể hỗ trợ đồng thời nhiều nhà cung cấp.
|
|
Kiểm soát quy trình
|
Doanh thu quý của KLA: 3,658 tỷ USD
|
Kiểm tra, đo lường và ngân sách tối ưu hóa chồng chéo
|
Độ phức tạp tạo ra nhu cầu bổ trợ; không có khẳng định khái quát nào về thị phần thị trường thiết bị.
|
Vị thế hấp dẫn nhất trong ngành thuộc về nhà cung cấp có công nghệ trở nên cần thiết hơn khi độ phức tạp sản xuất của khách hàng tăng lên. ASML hưởng lợi khi Logic và DRAM tiên tiến đòi hỏi cường độ quang khắc cao hơn. Mức độ tiếp xúc với mảng bộ nhớ cũng tạo ra tính chu kỳ: giá bán dẫn tăng mạnh hơn có thể thúc đẩy các kế hoạch mở rộng công suất, trong khi điều chỉnh hàng tồn kho có thể trì hoãn chúng. Các chân trời lập kế hoạch dài hơn cải thiện khả năng dự báo sản xuất nhưng không loại bỏ chu kỳ này.
|
Công ty / kỳ
|
Doanh thu / tăng trưởng
|
Khả năng sinh lời, GAAP
|
Dòng tiền hoặc chỉ báo hoạt động
|
|
ASML Holding N.V.; Q3 kết thúc ngày 27 tháng 9 năm 2026
|
11,662 tỷ EUR; +55,2% so với cùng kỳ
|
Biên lợi nhuận gộp 57,5%; biên lợi nhuận hoạt động 44,4%
|
FCF 11,3504 tỷ EUR; chịu ảnh hưởng lớn từ các khoản thanh toán trước.
|
|
Applied Materials, Inc.; Q3 năm tài chính 2026 kết thúc ngày 26 tháng 7
|
9,115 tỷ USD; +24,8% so với cùng kỳ
|
Biên lợi nhuận gộp 50,3%; biên lợi nhuận hoạt động 33,7%
|
OCF 3,04 tỷ USD; FCF 2,330 tỷ USD.
|
|
Lam Research Corporation; quý kết thúc ngày 28 tháng 6 năm 2026
|
6,722238 tỷ USD; +30,0% so với cùng kỳ
|
Biên lợi nhuận gộp 51,7%; biên lợi nhuận hoạt động 37,4%
|
Doanh thu từ hỗ trợ khách hàng và các nguồn khác đạt 2,472390 tỷ USD.
|
|
KLA Corporation; Q4 năm tài chính 2026 kết thúc ngày 30 tháng 6
|
3,658 tỷ USD; +15,2% so với cùng kỳ
|
Lợi nhuận ròng 1,363 tỷ USD; biên lợi nhuận ròng 37,3%
|
OCF 906,4 triệu USD; FCF 817,1 triệu USD.
|
Các số liệu của các công ty cùng ngành được lấy từ những quý báo cáo gần nhất đã xác định tính đến ngày 15 tháng 10. Các kỳ có thể chênh lệch đến ba tháng và tiền tệ khác nhau. Tăng trưởng được tính dựa trên quý cùng kỳ năm trước của từng công ty; biên lợi nhuận sử dụng chuẩn GAAP. Biên lợi nhuận ròng của KLA không thể so sánh với biên lợi nhuận hoạt động của các công ty cùng ngành. Định nghĩa về FCF và mô hình khách hàng trả trước khác nhau; không áp dụng quy đổi tiền tệ hoặc tính toán tỷ trọng doanh thu giữa các công ty.
Ai đang dẫn đầu? ASML hưởng lợi ròng từ độ phức tạp của các nút công nghệ tiên tiến và việc khai thác doanh thu từ cơ sở thiết bị đã lắp đặt. Lam Research cũng hưởng lợi thông qua chi tiêu cho khắc, lắng đọng và vòng đời; cả doanh thu hệ thống lẫn hỗ trợ của hãng đều tăng trong quý tháng 6. Applied Materials hưởng lợi từ kỹ thuật vật liệu và đóng gói tiên tiến, với doanh thu kỷ lục và biên lợi nhuận cải thiện. KLA khai thác chi phí ngày càng tăng của các lỗi tỷ lệ thành phẩm khi quy trình trở nên phức tạp hơn. Kết quả của họ ủng hộ một chu kỳ đầu tư thiết bị trên diện rộng, thay vì luận điểm cho rằng mọi khoản chi tiêu tăng thêm đều dồn về ASML.
Ai đang thất thế? Đánh giá mang tính cấu trúc của chúng tôi là các nhà cung cấp tập trung vào những công cụ cũ hơn, đã trở thành hàng hóa, đối mặt với rủi ro lớn nhất về việc mất tỷ trọng ngân sách tương đối khi khách hàng ưu tiên năng suất ở các nút công nghệ tiên tiến. Canon và Nikon cạnh tranh trực tiếp trong mảng DUV, nhưng các bằng chứng được trích dẫn không xác lập rằng một trong hai đã mất thị phần được đo lường trong quý 3 năm 2026. Do đó, chúng tôi xác định danh mục đang bị thách thức và các đối thủ cạnh tranh trực tiếp mà không bịa ra số liệu mất thị phần hiện tại. Mức độ tiếp xúc của chính ASML với các nút công nghệ trưởng thành cũng có thể thuộc về phân khúc yếu hơn đó.
Lợi thế hào phòng thủ này cũng bao hàm một sự phụ thuộc. Một mạng lưới nhà cung cấp có tính chuyên biệt cao rất khó sao chép, nhưng cũng khó mở rộng nhanh chóng. Nguồn cung quang học thiết yếu có thể hạn chế một nhà sản xuất thiết bị vốn đang thống trị. Vì vậy, kế hoạch công suất có thể hỗ trợ quyền lực định giá, đồng thời hạn chế doanh số trong ngắn hạn. Phần bù định giá phù hợp cần ghi nhận tính kinh tế bền vững và năng lực thực thi có kỷ luật; không nên coi nhu cầu chưa được đáp ứng là lợi nhuận đã được ghi nhận.
High NA EUV mang lại cơ hội sản phẩm dài hạn nhưng cũng làm tăng độ phức tạp trong triển khai. Việc thẩm định, hiệu quả kinh tế đối với khách hàng, thông lượng và mức độ ứng dụng vào sản xuất quan trọng hơn các cột mốc trình diễn. Khách hàng có thể cải thiện năng suất Low NA hiện có trong khi đánh giá High NA, qua đó thay đổi cơ cấu và thời điểm ghi nhận doanh thu của ASML. Điều này vẫn có thể hấp dẫn về mặt kinh tế ngay cả khi lịch giao các công cụ mới được công bố thay đổi.
5. Các rủi ro chính
-
Mở rộng nguồn cung không theo kịp các cam kết. Nếu quang học, linh kiện hoặc nhân lực được đào tạo quan trọng cản trở việc tăng công suất theo kế hoạch, hoạt động giao hàng và nghiệm thu sẽ bị chậm trễ. Doanh thu bị dời sang các kỳ sau trong khi chi tiêu cho R&D và cơ sở hạ tầng vẫn tiếp diễn, làm giảm đòn bẩy hoạt động và bội số mà nhà đầu tư sẵn sàng trả cho lợi nhuận trong tương lai.
-
Khoản trả trước của khách hàng ngừng tăng hoặc đảo chiều. Việc tạm dừng các khoản đặt cọc mới, kết hợp với việc thực hiện các cam kết hiện có, có thể làm OCF giảm mạnh ngay cả khi doanh thu tăng trưởng. Điều đó làm suy yếu năng lực mua lại cổ phiếu và bộc lộ rủi ro đối với các định giá dựa trên FCF quý 3 quy đổi theo năm.
-
Cơ cấu nâng cấp trở lại bình thường. Nếu tăng trưởng cơ sở lắp đặt thiên nhiều hơn về dịch vụ hoặc các đợt nâng cấp năng suất trở nên kém sinh lời hơn, biên lợi nhuận gộp có thể giảm xuống dưới mức vận hành mới. Với định giá cao, một thay đổi nhỏ về biên lợi nhuận có thể dẫn đến việc định giá lại vốn cổ phần lớn hơn so với những gì thay đổi doanh thu hàm ý.
-
Chi tiêu cho AI chậm lại hoặc công suất bộ nhớ vượt quá nhu cầu. Nếu lợi nhuận khách hàng thu được từ hạ tầng mới không đạt kỳ vọng hoặc tồn kho bộ nhớ tăng trở lại, các cam kết mua sắm thiết bị có thể bị trì hoãn. Diễn biến này đi từ ngân sách nhà máy bán dẫn đến thời điểm đặt hàng, lịch nghiệm thu và kỳ vọng lợi nhuận định kỳ.
-
Các hạn chế xuất khẩu được mở rộng. Khả năng cung cấp hoặc bảo dưỡng các công cụ bị hạn chế suy giảm sẽ thu hẹp doanh thu có thể tiếp cận và khả năng kiếm tiền từ cơ sở lắp đặt. Tác động phụ thuộc vào phạm vi cấp phép và sản phẩm thực tế; báo cáo này không giả định một hạn chế mới chưa được xác minh.
-
Thương mại hóa High NA mất nhiều thời gian hơn. Việc đủ điều kiện bị trì hoãn hoặc hiệu quả kinh tế của khách hàng yếu hơn sẽ làm chậm doanh thu sản phẩm cao cấp trong khi chi tiêu phát triển vẫn tiếp diễn. Các sản phẩm hiện có có thể giảm bớt tác động nhưng có thể không hỗ trợ cùng mức định giá tăng trưởng dài hạn.
-
Diện mạo tài chính che khuất hiệu quả hoạt động. Các đợt định giá lại khoản đầu tư tiếp theo, cơ cấu thuế thay đổi, biến động euro-đô la hoặc hoạt động mua lại cổ phiếu mạnh tay có thể tác động đến EPS độc lập với hiệu quả kinh tế của mảng công cụ. Nhà đầu tư vốn hóa các tác động này như tăng trưởng hoạt động vĩnh viễn có nguy cơ đánh giá quá cao năng lực tạo thu nhập nội tại.
6. Danh sách kiểm tra giám sát
-
Doanh thu được ghi nhận quý 4: 14,2–15,2 tỷ EUR là phạm vi dự báo của công ty. Kết quả thấp hơn cận dưới mà không có lời giải thích mang tính cơ cấu để bù đắp sẽ làm suy yếu niềm tin vào năng lực thực thi.
-
Biên lợi nhuận gộp và cơ cấu nâng cấp: Khoảng 57% là dự báo cho quý 4. Việc duy trì dưới 55%, ngưỡng cảnh báo phân tích của chúng tôi, sẽ thách thức luận điểm tăng trưởng biên lợi nhuận cao.
-
Quản lý cơ sở lắp đặt: So sánh Q4 với kỳ vọng khoảng 3,7 tỷ EUR của ban lãnh đạo và phân biệt nâng cấp với bảo trì. Tăng trưởng đi kèm khả năng sinh lời ổn định củng cố tính bền vững của lợi nhuận.
-
Chuyển đổi tiền mặt trong kỳ một năm luân phiên: Theo dõi cùng lúc OCF, các khoản mua đầu tư, khoản phải thu và nợ phải trả theo hợp đồng cả ngắn hạn lẫn dài hạn. Tín hiệu cảnh báo của chúng tôi là hai quý liên tiếp doanh thu tăng trưởng nhưng FCF âm, trừ khi chi tiêu mở rộng đã được công bố giải thích cho sự chênh lệch này.
-
Bàn giao công suất: Đánh giá tiến độ so với mục tiêu mở rộng công suất 30% vào năm 2027 đối với EUV Low NA và DUV ngâm. Việc hạ dự báo hoặc chậm nghiệm thu lặp lại sẽ làm suy yếu mức định giá cao; không nên nhầm lẫn công suất với doanh số đã ghi nhận.
-
EPS định kỳ so với giá: Tính lại bội số quá khứ đã chuẩn hóa và phân tích cầu nối Q4 sau mỗi lần công bố. Tăng trưởng lợi nhuận bền vững có thể khiến mức định giá hiện tại hợp lý hơn; bội số trên 40 lần trong khi tăng trưởng định kỳ chậm lại sẽ củng cố quan điểm thận trọng.
-
Các sự kiện theo mốc thời gian: Thanh toán cổ tức tạm thời ngày 4 tháng 11 năm 2026 và Ngày Thị trường Vốn ngày 10 tháng 6 năm 2027. Cổ tức là một sự kiện vốn chủ sở hữu và không hàm ý chi trả cho người nắm giữ hợp đồng vĩnh cửu. Tại Ngày Thị trường Vốn, hãy tập trung vào hiệu quả kinh tế của công suất và nhu cầu vốn, cũng như cơ hội thị trường có thể khai thác.
7. Nguồn
Tất cả nguồn được kiểm tra vào ngày 15 tháng 10 năm 2026. Dữ liệu tài chính được tính bằng EUR, trừ khi USD được nêu rõ. Các kỳ tài chính tuân theo quý tài chính của ASML kết thúc vào ngày 27 tháng 9. Các phép tính sử dụng dữ liệu đầu vào chưa làm tròn khi có sẵn. Giá đóng cửa Nasdaq sử dụng StockAnalysis; quan sát ở mức 1.649,44 USD của ChartExchange là một đối chiếu chéo theo giao dịch cuối cùng, với chênh lệch 0,034% không ảnh hưởng đến luận điểm. Tỷ giá FX của ECB là bản quy đổi tham chiếu của thu nhập, không phải tỷ giá hối đoái lịch sử được sử dụng để tạo ra các khoản thu nhập đó.
Không có bộ dữ liệu đồng thuận trả phí hoặc bản ghi đầy đủ phần Hỏi & Đáp. Theo đó, báo cáo so sánh kết quả với định hướng của công ty và ghi rõ mọi EPS dự phóng cùng các độ nhạy định giá là giả định của nhà phân tích. ASML là tổ chức phát hành tư nhân nước ngoài, báo cáo theo Mẫu 20-F và công bố kết quả tạm thời; không giả định có Mẫu 10-Q của công ty nội địa Hoa Kỳ. Không có sẵn tỷ lệ funding và giá mark trực tiếp trên LBank, do đó phân tích cổ phiếu cơ sở không thể xác định chi phí nắm giữ hoặc giá trị có thể thực hiện của ASMLUSDT.
-
-
-
-
-
-
Báo cáo thường niên ASML 2025 (https://www.asml.com/investors/annual-report/2025) — Năm tài chính 2025; doanh thu và lợi nhuận lịch sử theo US GAAP.
-
-
Mẫu 20-F năm 2025 của ASML (https://www.sec.gov/Archives/edgar/data/937966/000162828026011378/asml-20251231.htm) — FY2025; đã xác định hồ sơ nộp lên SEC; toàn bộ HTML vượt quá giới hạn dung lượng trình đọc. Phần thảo luận về hoạt động kinh doanh đã được đối chiếu với trích đoạn báo cáo thường niên chính thức.
-
-
-
KLA CORPORATION BÁO CÁO KẾT QUẢ QUÝ IV VÀ CẢ NĂM TÀI CHÍNH 2026 (https://ir.kla.com/news-events/press-releases/detail/518/kla-corporation-reports-fiscal-2026-fourth-quarter-and-full) — Ngày 28 tháng 7 năm 2026; quý kết thúc vào ngày 30 tháng 6 năm 2026; dữ liệu trên mỗi cổ phiếu phản ánh đợt chia tách mười đổi một.
-
Lịch sử giá cổ phiếu ASML Holding (https://stockanalysis.com/stocks/asml/history/) — Nguồn dữ liệu thị trường thứ cấp; giá đóng cửa Nasdaq ngày 14 tháng 10 năm 2026 là 1.650,00 USD.
-
Giá lịch sử của ASML (https://chartexchange.com/symbol/nasdaq-asml/historical/) — Đối chiếu thứ cấp; giao dịch được hiển thị cuối cùng là 1.649,44 USD lúc 15:59:58 EDT ngày 14 tháng 10, khác với quy ước giá đóng cửa ở trên.
-
Tỷ giá hối đoái tham chiếu của đồng euro (https://www.ecb.europa.eu/stats/policy_and_exchange_rates/euro_reference_exchange_rates/html/index.en.html) — Ngày 14 tháng 10 năm 2026; 1 EUR = 1,1195 USD; tỷ giá tham chiếu, không phải tỷ giá giao dịch.
-
-
-
-
-
-



 Chuyển khoản