Tác giả: LBank Research Nhà phân tích: Ludo
Tuyên bố miễn trừ trách nhiệm: Báo cáo này được tổng hợp và phân tích từ các nguồn thông tin công khai, chỉ nhằm mục đích chia sẻ thông tin và thảo luận nghiên cứu. Báo cáo này không cấu thành lời khuyên đầu tư, khuyến nghị chứng khoán, hướng dẫn giao dịch hoặc bất kỳ sự đảm bảo nào về lợi nhuận. Hoạt động của doanh nghiệp, định giá, giá thị trường và kỳ vọng đồng thuận được thảo luận trong tài liệu này có thể thay đổi theo thời gian. Người đọc nên độc lập xác minh dữ liệu và tự đưa ra quyết định.
1. Kết luận Cốt lõi
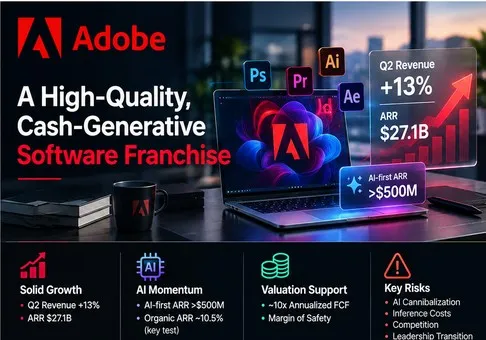
Đánh giá tổng quan: Adobe là một doanh nghiệp phần mềm chất lượng cao, có khả năng tạo dòng tiền mạnh mẽ và cổ phiếu của họ đang bị định giá thấp nếu mức tăng trưởng ARR tự hữu ở mức hai chữ số có thể duy trì qua quá trình chuyển dịch sang mô hình thu hút người dùng bằng AI miễn phí (freemium). Tỷ lệ rủi ro-lợi nhuận ở mức tích cực tại mức định giá khoảng 10,4 lần EPS non-GAAP dự kiến cho năm tài chính 2026 và khoảng 10 lần dòng tiền tự do (FCF) nửa đầu năm được quy năm, nhưng biến số quyết định là liệu các sản phẩm ưu tiên AI (AI-first) có tạo ra ARR trả phí tăng thêm hay chỉ đơn thuần là trợ giá cho lượng sử dụng đáng lẽ ra đã đăng ký qua các gói thuê bao Creative Cloud hoặc Acrobat.
-
Hoạt động kinh doanh của doanh nghiệp này mạnh mẽ hơn những gì luận điểm về sự gián đoạn ngụ ý. Doanh thu Quý 2 năm tài chính 2026 tăng 13% lên 6,62 tỷ USD, tổng doanh thu đăng ký thuê bao của nhóm khách hàng tăng 14% lên 6,39 tỷ USD, và Tổng ARR của Adobe đạt 27,10 tỷ USD, tăng 12,5%. Loại bỏ khoảng 480 triệu USD ARR từ việc mua lại Semrush sẽ còn lại khoảng 26,62 tỷ USD, tương đương mức tăng trưởng 10,5% so với mức cơ sở đã được định giá lại của năm trước. Hàm ý đầu tư ở đây là Adobe vẫn chưa phải là một doanh nghiệp theo kiểu "tảng băng tan" (đang suy thoái dần); thách thức chứng minh giờ đây đã hẹp hơn và tập trung vào việc duy trì mức tăng trưởng hữu cơ trên 10%.
-
Khả năng kiếm tiền từ AI hiện đã có thể đo lường được, mặc dù vẫn còn quá nhỏ để có thể chấm dứt cuộc tranh luận. ARR ưu tiên AI đã tăng hơn gấp ba lần so với cùng kỳ năm ngoái lên trên 500 triệu USD trong Quý 2, ARR cuối kỳ của Firefly đạt gần 300 triệu USD sau khi tăng khoảng 50% so với quý trước, ARR cuối kỳ của GenStudio tăng hơn 25%, và các tài sản Firefly được tạo ra đã tăng hơn gấp bốn lần. Tuy nhiên, ARR ưu tiên AI vẫn ở mức dưới 2% tổng ARR của Adobe. Do đó, Quý 3 phải thể hiện sự thương mại hóa liên tục theo quý và chuyển đổi trả phí, chứ không chỉ là lưu lượng truy cập, lượt sử dụng hay việc ra mắt sản phẩm.
-
Sự chuyển dịch sang mô hình freemium là sự chủ động đánh đổi hiệu quả ARR ngắn hạn để lấy một phễu khách hàng lớn hơn. Ban điều hành cho biết họ sẽ tích cực thu hút người dùng hơn thông qua các trải nghiệm Acrobat và Firefly miễn phí, làm giảm kỳ vọng tăng trưởng ARR trong nửa cuối năm từ các thuê bao cá nhân. Đây là một bước đi hợp lý về mặt chiến lược vì lưu lượng truy cập Adobe.com đã tăng hơn 40% trong Quý 2 và các tính năng Acrobat mới tiếp cận được người dùng thông qua ChatGPT, Claude, WhatsApp, Edge và Chrome. Điều này cũng làm tăng rủi ro là chi phí suy luận và việc sử dụng miễn phí diễn ra trước khi có sự chuyển đổi. Cổ phiếu chỉ nên được định giá lại nếu mức độ tương tác chuyển hóa thành việc tiêu thụ tín dụng trả phí, đăng ký thuê bao hoặc các hợp đồng doanh nghiệp mà không làm giảm đáng kể biên lợi nhuận gộp.
-
Định giá hiện tại mang lại một biên độ an toàn dòng tiền đáng kể. Tại mức chốt phiên ngày 9 tháng 9 là 254,86 USD và 397,5 triệu cổ phiếu, giá trị vốn cổ phần đạt khoảng 101,3 tỷ USD. Mức giá này tương đương khoảng 14,2 lần mức trung vị của dự báo EPS theo chuẩn GAAP cho năm tài chính 2026 là 17,95 USD và 10,4 lần mức trung vị không theo chuẩn GAAP là 24,40 USD. Dòng tiền hoạt động trong nửa đầu năm đạt 5,12 tỷ USD trừ đi 95 triệu USD chi phí vốn (capex) mang lại 5,03 tỷ USD dòng tiền tự do (FCF); quy đổi đơn giản theo năm ước tính đạt khoảng 10,06 tỷ USD, tương đương khoảng 10,1 lần giá trị thị trường. Hệ số định giá thấp không thể ngăn chặn sự sụt giảm trong ngày công bố báo cáo kết quả kinh doanh, nhưng nó làm giảm đáng kể giả định tăng trưởng cần thiết cho việc tạo dựng giá trị trong dài hạn.
-
Quý 3 có các ngưỡng bác bỏ rõ ràng. Quan điểm tích cực sẽ được củng cố nếu doanh thu vượt quá phạm vi dự báo 6,67–6,72 tỷ USD của công ty, tăng trưởng ARR hữu cơ duy trì ở mức ít nhất 10%, ARR ưu tiên AI tăng đáng kể lên trên 500 triệu USD và biên lợi nhuận hoạt động non-GAAP giữ ở mức gần mục tiêu 44%. Triển vọng này sẽ suy yếu nếu doanh thu giảm xuống dưới 6,67 tỷ USD, ARR hữu cơ giảm xuống dưới 10%, mục tiêu tăng trưởng ARR năm tài chính 2026 bị cắt giảm, hoặc biên lợi nhuận gộp giảm xuống dưới 88% mà không có sự tăng tốc tương ứng của doanh thu AI trả phí. Việc chuyển giao chức vụ CEO cho Anil Chakravarthy vào ngày 1 tháng 12 khiến khung kế hoạch năm tài chính 2027 trở nên quan trọng tương đương với kết quả quý được báo cáo.
Chuỗi liên kết từ hoạt động vận hành đến định giá có thể tái lập. Mức trung vị dự báo doanh thu Quý 3 là 6,695 tỷ USD ngụ ý mức tăng trưởng 11,8% so với doanh thu Quý 3 năm tài chính 2025 là 5,988 tỷ USD. Áp dụng biên lợi nhuận hoạt động phi GAAP định hướng là 44% sẽ tạo ra khoảng 2,95 tỷ USD thu nhập hoạt động phi GAAP hàng quý. Nếu dòng tiền tự do (FCF) nửa đầu năm được quy năm chỉ cần duy trì ở mức gần 10,06 tỷ USD, giá trị vốn cổ phần ngày 9 tháng 9 sẽ ngụ ý tỷ suất dòng tiền tự do (FCF yield) khoảng 9,9%. Adobe không cần phải quay lại mức tăng trưởng 20% để chứng minh cho mức giá hiện tại; họ cần bằng chứng cho thấy mức tăng trưởng định kỳ hai chữ số ở mức thấp và biên lợi nhuận hoạt động đã điều chỉnh ở mức khoảng giữa 40% là bền vững.
2. Tổng quan công ty, Cơ cấu hoạt động kinh doanh và Các chỉ số vận hành cốt lõi
Adobe cung cấp phần mềm dạng đăng ký thuê bao phục vụ cho việc sáng tạo nội dung, nâng cao hiệu suất xử lý tài liệu và điều phối trải nghiệm khách hàng. Các sản phẩm Creative Cloud như Photoshop, Illustrator, Premiere Pro, Lightroom và After Effects phục vụ các nhà sáng tạo chuyên nghiệp, agency, nhà tiếp thị và doanh nghiệp. Acrobat, Acrobat Studio, Adobe Express và AI Assistant phục vụ các chuyên gia, người tiêu dùng, học sinh sinh viên và các nhóm làm việc. Các sản phẩm trải nghiệm (Experience) — bao gồm Adobe Experience Platform, Adobe Experience Manager, Analytics, Commerce, GenStudio và các tính năng mua lại từ Semrush — giúp các doanh nghiệp tạo lập, quản lý, cá nhân hóa, phân phối và đo lường nội dung cũng như hành trình của khách hàng.
Mô hình thương mại chủ yếu mang tính định kỳ. Doanh thu thuê bao thường được ghi nhận tương ứng theo thời hạn hợp đồng, trong khi một phần nhỏ hơn từ các dịch vụ dựa trên mức độ sử dụng được ghi nhận khi phát sinh tiêu dùng. Các thỏa thuận doanh nghiệp giúp tăng khả năng hiển thị đối với RPO và doanh thu hoãn lại; các sản phẩm cá nhân và doanh nghiệp vừa và nhỏ (SMB) ngày càng sử dụng phương thức chuyển đổi freemium, sau đó kiếm tiền thông qua thuê bao hoặc tín dụng tạo lập (generative-credit). Từ năm tài chính 2026, Adobe đã hợp nhất các phân khúc cũ gồm Truyền thông Kỹ thuật số, Trải nghiệm Kỹ thuật số, và Xuất bản & Quảng cáo thành một phân khúc báo cáo duy nhất do hoạt động bán hàng và phát triển sản phẩm đang dần được tích hợp. Do đó, việc công bố thông tin theo nhóm khách hàng sẽ hỗ trợ ra quyết định hiệu quả hơn so với ranh giới phân khúc trước đây.
|
Nhóm doanh nghiệp / khách hàng
|
Doanh thu hoặc chỉ số KPI Quý 2 Năm tài chính 2026
|
Tăng trưởng
|
Sản phẩm, người mua và khía cạnh kinh tế
|
Góc nhìn nghiên cứu
|
|
Chuyên gia Sáng tạo & Tiếp thị
|
4,54 tỷ USD doanh thu thuê bao
|
13% so với cùng kỳ (YoY); 11% CC
|
Creative Cloud, Firefly, GenStudio, AEP và AEM được bán cho các nhà sáng tạo, agency, nhà tiếp thị và doanh nghiệp thông qua số lượng tài khoản sử dụng (seats), hợp đồng và credit.
|
Nguồn lợi nhuận lớn nhất; các quy trình làm việc chuyên nghiệp vẫn có độ gắn kết cao, trong khi Figma, Canva và các công cụ AI nói chung đang tạo áp lực lên phân khúc sáng tạo cơ bản.
|
|
Chuyên viên doanh nghiệp & Người tiêu dùng
|
1,85 tỷ USD doanh thu thuê bao
|
16% YoY; 15% CC
|
Acrobat, Acrobat Studio, Express, AI Assistant và các dịch vụ PDF được bán cho cá nhân, nhóm, học sinh sinh viên và doanh nghiệp.
|
Nhóm khách hàng tăng trưởng nhanh nhất được công bố; Trợ lý năng suất (Productivity Agent) có thể mở rộng Acrobat từ một công cụ PDF thành một nền tảng làm việc tri thức.
|
|
Doanh thu thuê bao khác
|
26 triệu USD
|
Giảm khoảng 4% YoY
|
Các dịch vụ cũ và dịch vụ định kỳ khác ngoài hai nhóm khách hàng chính.
|
Không ảnh hưởng đáng kể đến luận điểm đầu tư.
|
|
Sản phẩm, dịch vụ và khác
|
202 triệu USD
|
Giảm khoảng 13% YoY
|
Giấy phép vĩnh viễn, tư vấn, đào tạo, bảo trì, hỗ trợ và quảng cáo.
|
Mức sụt giảm nằm trong tầm kiểm soát vì tỷ trọng này chỉ chiếm khoảng 3% doanh thu tập đoàn.
|
|
Tổng cộng Adobe
|
6,62 tỷ USD
|
13% so với cùng kỳ năm trước (YoY); 11% theo tỷ giá cố định (CC)
|
97% doanh thu đăng ký thuê bao; sản phẩm và quy trình bán hàng thống nhất.
|
Mô hình doanh thu định kỳ chất lượng cao cùng với chuyển đổi AI, chứ không phải sự suy giảm của mô hình cấp phép truyền thống, sẽ quyết định khung định giá tiếp theo.
|
Lưu ý: Doanh thu đăng ký thuê bao của nhóm khách hàng bao trùm cả các phân khúc Truyền thông Kỹ thuật số (Digital Media) và Trải nghiệm Kỹ thuật số (Digital Experience) trước đây. Tăng trưởng và cơ cấu sử dụng các thông tin công bố của công ty và các phép tính làm tròn. CC nghĩa là tỷ giá cố định.
Tài sản giá trị nhất của Adobe là quy trình làm việc được kết nối liên tục: một chuyên gia có thể sáng tạo trong Creative Cloud, tạo hoặc chỉnh sửa bằng Firefly, quản lý tài nguyên trong Experience Manager, kích hoạt các chiến dịch thông qua Experience Platform, và đo lường kết quả thông qua Analytics và GenStudio. Sự tích hợp này làm tăng chi phí chuyển đổi và mang lại cho Adobe dữ liệu ngữ cảnh độc quyền để phát triển AI an toàn về mặt thương mại. Phân khúc dễ bị tổn thương nhất là sáng tạo không chuyên, nơi Canva và các mô hình tạo sinh đa mục đích có thể đáp ứng các tác vụ đơn giản hơn với mức giá thấp hơn.
Acrobat là động cơ tăng trưởng thứ hai rõ ràng nhất. Adobe cho biết có hơn 400 tỷ tệp PDF được mở trong Acrobat mỗi năm. Trợ lý Năng suất (Productivity Agent) hiện có khả năng chuyển đổi tài liệu thành các báo cáo trực quan, bài thuyết trình, podcast và thông tin chuyên sâu có cấu trúc, trong khi Cơ sở Kiến thức (Knowledge Base) và Bộ phân tích (Analyzer) dành cho doanh nghiệp giúp kết nối các kho lưu trữ chung. Sản phẩm này có thể nâng cao mức độ sẵn lòng chi trả của khách hàng và mở rộng quy trình làm việc có thể tiếp cận, nhưng Quý 3 vẫn chưa thể chứng minh hiệu quả kinh tế chín muồi vì một số tính năng mới chỉ được công bố vào ngày 9 tháng 9.
Các chỉ số vận hành cốt lõi và thay đổi
Yếu tố kích hoạt trực tiếp là cuộc họp công bố kết quả kinh doanh Quý 3 năm tài chính 2026 được lên lịch vào ngày 10 tháng 9 lúc 2:00 chiều giờ Thái Bình Dương. Báo cáo này nối tiếp thông báo chuyển giao quyền lực ngày 3 tháng 9: Anil Chakravarthy, chủ tịch bộ phận Customer Experience Orchestration, sẽ trở thành chủ tịch kiêm CEO vào ngày 1 tháng 12, trong khi Shantanu Narayen sẽ trở thành chủ tịch điều hành. Điều này giúp lựa chọn một nhân sự vận hành nội bộ có kinh nghiệm về doanh nghiệp lớn và chiến lược tiếp cận thị trường (go-to-market), đồng thời cũng khiến cuộc họp Quý 3 trở thành cơ hội đầu tiên để kết nối hiệu quả hoạt động hiện tại với chiến lược năm tài chính 2027.
|
Chỉ số / Sự kiện
|
Giá trị mới nhất
|
So sánh
|
Cơ sở
|
Ý nghĩa đầu tư
|
|
Doanh thu Quý 2
|
6,618 tỷ USD
|
13% YoY; 11% CC
|
GAAP; quý kết thúc ngày 29 tháng 5
|
Nhu cầu cốt lõi vẫn duy trì khả năng phục hồi tốt trước Quý 3.
|
|
Tổng ARR của Adobe
|
27,10 tỷ USD
|
12,5% YoY
|
ARR của công ty; bao gồm khoảng 480 triệu USD từ Semrush
|
Tăng trưởng ước tính không bao gồm Semrush đạt 10,5% giúp duy trì luận điểm tăng trưởng hữu cơ.
|
|
ARR ưu tiên AI / ARR từ Firefly
|
Trên 500 triệu USD / gần đạt 300 triệu USD
|
Hơn 3 lần YoY / khoảng 50% QoQ
|
ARR cuối kỳ theo định nghĩa của công ty
|
Khả năng kiếm tiền đang tăng tốc từ một con số cơ sở nhỏ; việc công bố thông tin theo trình tự là rất cần thiết.
|
|
Mục tiêu doanh thu Quý 3
|
6,67–6,72 tỷ USD
|
11,4%–12,2% YoY ngầm định
|
Dự báo của công ty; bao gồm cả Semrush
|
Một kết quả dưới phạm vi này sẽ làm ảnh hưởng đến kịch bản tăng trưởng ở mức hai chữ số thấp.
|
|
Mục tiêu EPS / biên lợi nhuận non-GAAP Quý 3
|
6,05–6,10 USD / khoảng 44%
|
Tăng trưởng EPS khoảng 13%–14%
|
Định nghĩa non-GAAP của công ty
|
Kiểm tra xem chi tiêu cho suy luận AI và hoạt động thâu tóm có còn tương thích với hiệu quả kinh tế mạnh mẽ hay không.
|
|
Chuyển giao vị trí CEO
|
Có hiệu lực từ ngày 1 tháng 12 năm 2026
|
Người kế vị nội bộ
|
Thông báo của Hội đồng quản trị vào ngày 3 tháng 9
|
Giảm bớt sự không chắc chắn trong việc tìm kiếm nhưng làm tăng tầm quan trọng của khuôn khổ hoạt động năm tài chính 2027.
|
Lưu ý: Mức tăng trưởng ARR hữu cơ xấp xỉ 10,5% được tính bằng (27,10 tỷ USD trừ đi 0,48 tỷ USD) chia cho 24,08 tỷ USD, trừ đi một. Đây không phải là chỉ số hữu cơ do công ty báo cáo. Tăng trưởng ngầm định Quý 3 so sánh dự báo với doanh thu Quý 3 năm tài chính 2025 là 5,988 tỷ USD.
Thiết lập lợi nhuận cơ sở sử dụng định hướng từ phía công ty thay vì một con số tin đồn không thể xác minh. Một thống kê ước tính phụ có sẵn trước thời điểm công bố báo cáo tập trung vào mức doanh thu khoảng 6,7 tỷ USD và EPS điều chỉnh đạt 6,09 USD, về cơ bản là khớp với định hướng. Do đó, yếu tố gây bất ngờ lớn hơn nhiều khả năng sẽ là ARR kết thúc kỳ, ARR ưu tiên AI, lượng tiêu thụ trả phí của Firefly, các mục tiêu cho FY2026 và phần bình luận về FY2027, chứ không phải là một mức vượt kỳ vọng EPS nhỏ có được nhờ hoạt động mua lại cổ phiếu.
3. Chất lượng nền tảng
|
Chỉ số
|
FY2023
|
FY2024
|
FY2025
|
Nửa đầu FY2026
|
Quan điểm nghiên cứu
|
|
Doanh thu
|
19,41 tỷ USD
|
21,51 tỷ USD
|
23,77 tỷ USD
|
13,02 tỷ USD
|
Quỹ đạo tăng trưởng hai chữ số trong ba năm; nửa đầu năm tăng trưởng 12%.
|
|
Biên lợi nhuận gộp theo GAAP
|
87,9%
|
89,0%
|
89,3%
|
89,4%
|
Suy luận AI vẫn chưa làm suy giảm hiệu quả kinh tế gộp ở cấp độ phần mềm.
|
|
Thu nhập hoạt động / Biên lợi nhuận hoạt động theo GAAP
|
6,65 tỷ USD / 34,3%
|
6,74 tỷ USD / 31,3%
|
8,71 tỷ USD / 36,6%
|
4,66 tỷ USD / 35,8%
|
FY2024 bao gồm khoản phí chấm dứt hợp đồng với Figma trị giá 1,0 tỷ USD; khả năng sinh lời chuẩn hóa mang tính bền vững.
|
|
Thu nhập ròng theo GAAP
|
5,43 tỷ USD
|
5,56 tỷ USD
|
7,13 tỷ USD
|
3,60 tỷ USD
|
Tăng trưởng lợi nhuận được hưởng lợi từ đòn bẩy hoạt động và lượng cổ phiếu lưu hành giảm.
|
|
Dòng tiền hoạt động
|
7,30 tỷ USD
|
8,06 tỷ USD
|
10,03 tỷ USD
|
5,12 tỷ USD
|
Khả năng tạo tiền liên tục vượt quá thu nhập ròng theo GAAP.
|
|
FCF / capex
|
6,94 tỷ USD / 360 triệu USD
|
7,87 tỷ USD / 183 triệu USD
|
9,85 tỷ USD / 179 triệu USD
|
5,03 tỷ USD / 95 triệu USD
|
Mô hình ít thâm dụng vốn hỗ trợ việc mua lại cổ phiếu và sáp nhập.
|
|
Tiền mặt cộng các khoản đầu tư / nợ
|
Không hiển thị
|
7,89 tỷ USD / 5,63 tỷ USD
|
6,60 tỷ USD / 6,21 tỷ USD
|
5,63 tỷ USD / 6,65 tỷ USD
|
Nợ ròng ở mức khiêm tốn sau Semrush; đòn bẩy không phải là rủi ro đối với luận điểm đầu tư.
|
Lưu ý: FCF bằng dòng tiền hoạt động trừ đi chi phí mua sắm nhà xưởng, máy móc và thiết bị. Các giá trị H1 FY2026 bao gồm sáu tháng kết thúc vào ngày 29 tháng 5. Nợ là giá trị ghi sổ; FY2024 bao gồm nợ ngắn hạn và dài hạn. Các tỷ lệ phần trăm được tính từ báo cáo GAAP và có thể chênh lệch nhỏ do làm tròn.
Tăng trưởng và biên lợi nhuận. Chất lượng tăng trưởng của Adobe rất mạnh mẽ vì doanh thu đăng ký thuê bao chiếm tới 97% doanh số Quý 2 và RPO tăng 13% lên 22,27 tỷ USD. Tăng trưởng doanh thu vẫn vượt trội hơn mức tăng trưởng chi phí doanh thu tính theo giá trị USD tuyệt đối, giúp giữ biên lợi nhuận gộp ở mức gần 89%. Điểm cần lưu ý quan trọng là sự đóng góp từ việc mua lại: Semrush đã đóng góp khoảng 40 triệu USD vào doanh thu đăng ký Quý 2 và 480 triệu USD vào ARR cuối kỳ. ARR tự thân ở mức khoảng 10,5% vẫn lành mạnh, nhưng việc tiếp tục giảm tốc sẽ củng cố mối lo ngại rằng các công cụ thay thế bằng AI miễn phí đang làm suy yếu mức tăng trưởng số lượng người dùng và giá cả.
Dòng tiền và mức độ thâm dụng vốn. FCF nửa đầu năm (H1) đạt khoảng 5,03 tỷ USD, tăng khoảng 9% so với mức 4,60 tỷ USD của năm trước. Đó là biên FCF đạt 38,6% bất chấp thương vụ thâu tóm Semrush bằng tiền mặt trị giá 1,56 tỷ USD được phân loại vào dòng tiền từ hoạt động đầu tư thay vì FCF. Thù lao bằng cổ phiếu trị giá 1,04 tỷ USD chiếm 20% dòng tiền từ hoạt động kinh doanh, vì vậy FCF không phải là hoàn toàn không có chi phí về mặt kinh tế; tuy nhiên, hoạt động mua lại đã giảm số lượng cổ phiếu pha loãng từ 433 triệu cổ phiếu trong H1 FY2025 xuống còn 407 triệu cổ phiếu trong H1 FY2026.
Bảng cân đối kế toán và phân bổ vốn. Tiền mặt cộng với các khoản đầu tư ngắn hạn đạt 5,63 tỷ USD so với mức nợ 6,65 tỷ USD trong Quý 2. Vị thế nợ ròng khiêm tốn này là hoàn toàn có thể kiểm soát được so với mức FCF quy năm đạt gần 10 tỷ USD. Adobe đã chi 4,59 tỷ USD để mua lại cổ phiếu trong H1 và phê duyệt một chương trình mới trị giá 25 tỷ USD vào tháng 4. Việc mua cổ phiếu ở mức gần gấp 10 lần dòng tiền có thể tạo ra giá trị nếu ARR hữu cơ tiếp tục duy trì ở mức hai chữ số; việc mua lại được tài trợ bằng nợ sẽ trở nên kém hấp dẫn hơn nếu mức tăng trưởng giảm xuống mức một chữ số trung bình.
Kết luận cơ bản. Chất lượng hoạt động là rất cao: Adobe kết hợp giữa mức tăng trưởng định kỳ ở mức hai chữ số, biên lợi nhuận gộp khoảng 89%, biên lợi nhuận hoạt động theo GAAP ở mức gần 40% và chi phí vốn (capex) thấp. Biến số quan trọng nhất duy nhất là tỷ lệ chuyển đổi AI trả phí được thể hiện qua ARR không bao gồm thâu tóm (ex-acquisition ARR). Tăng trưởng sử dụng mà không có ARR hữu cơ đạt ít nhất 10% sẽ cho thấy rằng phễu người dùng mới đang tự ăn mòn doanh số thay vì mở rộng hoạt động kinh doanh.
4. Bối cảnh ngành và Cạnh tranh
Adobe trải rộng trên ba thị trường chồng chéo nhau chứ không phải một ngành được đo lường riêng rẽ: phần mềm sáng tạo chuyên nghiệp, năng suất tài liệu và phần mềm trải nghiệm khách hàng doanh nghiệp. Các ước tính thị phần không thể so sánh trực tiếp vì các nhà cung cấp kết hợp giữa số lượng tài khoản sử dụng, người dùng hàng tháng, doanh thu và các sản phẩm đặc thù theo danh mục. Do đó, báo cáo này sử dụng quy mô hoạt động đã được kiểm toán hoặc do công ty báo cáo làm chỉ số đại diện cho động lực cạnh tranh, mà không đưa ra tuyên bố về thị phần hợp nhất chính xác.
|
Khía cạnh cạnh tranh
|
Vị thế có thể xác minh của Adobe
|
Chỉ số đại diện quy mô và hạn chế
|
Các đối thủ cạnh tranh chính / sản phẩm thay thế
|
Hàm ý định giá
|
|
Sáng tạo chuyên nghiệp
|
Các ứng dụng chủ lực của Creative Cloud là nền tảng cho các quy trình làm việc cao cấp về hình ảnh, video, minh họa và xuất bản.
|
Doanh thu mảng Truyền thông Kỹ thuật số (Digital Media) cũ trong năm tài chính 2025 đạt 17,65 tỷ USD; con số này bao gồm cả Acrobat và không phải là thước đo thuần túy về thị phần sáng tạo.
|
Canva, Figma, Autodesk, Apple, Blackmagic Design và các công cụ thuần AI.
|
Chiều sâu của quy trình làm việc giúp hỗ trợ giữ chân người dùng, nhưng việc sáng tạo đơn giản hơn đang dần trở nên đại trà.
|
|
Năng suất tài liệu
|
Adobe đã phát minh ra định dạng PDF; hơn 400 tỷ tệp PDF được mở trong Acrobat hàng năm.
|
Số lượt mở tài liệu là thước đo mức độ sử dụng, không phải số lượng tài khoản trả phí hay doanh thu.
|
Microsoft, Google, Docusign, ChatGPT, Claude và các công cụ trên trình duyệt.
|
Trợ lý năng suất (Productivity Agent) mở rộng các trường hợp sử dụng, trong khi việc phân phối trên nền tảng làm giảm rào cản chuyển đổi.
|
|
Trải nghiệm khách hàng
|
AEP, AEM, GenStudio, Analytics, Commerce và Semrush kết nối việc sáng tạo nội dung với hoạt động kích hoạt và đo lường.
|
Doanh thu mảng Trải nghiệm Kỹ thuật số (Digital Experience) cũ trong năm tài chính 2025 đạt 5,86 tỷ USD; Adobe không còn báo cáo mảng này như một phân khúc riêng biệt.
|
Salesforce, HubSpot, ServiceNow, Oracle, SAP và các nhà cung cấp martech chuyên biệt.
|
Nội dung tích hợp cùng dữ liệu tạo nên sự khác biệt, nhưng ngân sách dành cho nền tảng doanh nghiệp đang bị cạnh tranh gay gắt.
|
|
AI tạo sinh
|
Firefly hỗ trợ các mô hình của Adobe và bên thứ ba với khả năng quản trị doanh nghiệp cùng quy trình làm việc an toàn về mặt thương mại.
|
ARR ưu tiên AI vượt mốc 500 triệu USD, chiếm dưới 2% tổng ARR của Adobe.
|
OpenAI, Google, Anthropic, Microsoft, Midjourney, Runway, Canva và Figma.
|
Sự lựa chọn mô hình giúp giảm thiểu rủi ro bị thay thế; chi phí suy luận và sự khác biệt yếu có thể làm thu hẹp biên lợi nhuận.
|
|
Phân phối và hệ sinh thái
|
Acrobat và các sản phẩm sáng tạo được mở rộng sang ChatGPT, Claude, WhatsApp, Edge, Chrome và các kho lưu trữ của doanh nghiệp.
|
Phạm vi tiếp cận phân phối được công bố, nhưng hiệu quả kinh tế chuyển đổi thì không.
|
Nền tảng hệ điều hành, trình duyệt, cộng tác và mô hình.
|
Phạm vi tiếp cận rộng hơn giúp mở rộng phễu khách hàng nhưng có thể dịch chuyển vị thế thương lượng về phía các nền tảng.
|
|
Công ty
|
Kỳ so sánh gần nhất
|
Doanh thu / KPI chính
|
Tăng trưởng và khả năng sinh lời
|
Vị thế vận hành và AI
|
Kết luận cạnh tranh
|
|
Adobe
|
Quý 2 FY2026
|
Doanh thu 6,62 tỷ USD; ARR 27,10 tỷ USD
|
Tăng trưởng doanh thu 13%; biên lợi nhuận hoạt động GAAP 33,8%
|
ARR ưu tiên AI vượt trên 500 triệu USD; bộ công cụ chuyên nghiệp đa phương tiện và giải pháp tài liệu mạnh mẽ nhất.
|
Hưởng lợi ròng nếu AI mở rộng nhu cầu về quy trình làm việc; định giá hiện tại đã phản ánh sự gián đoạn đáng kể.
|
|
Figma
|
Quý 2 2026
|
Doanh thu 370 triệu USD; NDR 136%
|
Tăng trưởng 48%; biên lợi nhuận hoạt động GAAP âm 32%
|
Việc thương mại hóa tín dụng AI, thiết kế dựa trên tác nhân (agentic design) và bảng vẽ cộng tác đang mở rộng phạm vi sản phẩm.
|
Giành thêm thị phần trong lĩnh vực thiết kế sản phẩm cộng tác, nhưng quy mô nhỏ hơn và tỷ suất lợi nhuận kém hơn nhiều so với Adobe.
|
|
Canva
|
FY2025
|
Doanh thu 3,5 tỷ USD; 260 triệu MAU
|
Khả năng sinh lời không được so sánh công khai
|
Hệ điều hành Sáng tạo và mô hình phân phối freemium rộng rãi đang thống trị lĩnh vực truyền thông thị giác phổ thông.
|
Người chiến thắng rõ rệt trong việc thu hút người dùng đại chúng và là mối đe dọa lớn nhất đối với Adobe ở phân khúc dưới chuyên nghiệp.
|
|
Autodesk
|
Quý 2 FY2027
|
Doanh thu 2,05 tỷ USD; RPO 7,43 tỷ USD
|
Tăng trưởng 16%; biên lợi nhuận hoạt động GAAP 29%
|
Bối cảnh thiết kế 2D và 3D đáng tin cậy hỗ trợ AI trong kiến trúc, kỹ thuật và sản xuất.
|
Giành chiến thắng trong các quy trình làm việc thiết kế vật lý chuyên biệt; sự chồng chéo với Adobe là hạn chế nhưng có ý nghĩa trong mảng truyền thông và 3D.
|
|
Salesforce
|
Quý 2 FY2027
|
Doanh thu 11,3 tỷ USD; cRPO 33,5 tỷ USD
|
Tăng trưởng 11%; biên lợi nhuận hoạt động GAAP 20,5%
|
ARR của Agentforce và Data 360 đạt gần 3,9 tỷ USD, với các thương vụ mua lại giúp mở rộng quy mô.
|
Giành chiến thắng trong cuộc đua nền tảng tác nhân doanh nghiệp và gây áp lực lên thị phần ngân sách trải nghiệm khách hàng của Adobe.
|
|
HubSpot
|
Quý 2 2026
|
Doanh thu 912 triệu USD; 306.446 khách hàng
|
Tăng trưởng 20%; biên lợi nhuận hoạt động GAAP 4,8%
|
Nền tảng khách hàng dựa trên tác nhân và chính sách giá đơn giản hơn nhắm đến các doanh nghiệp đang mở rộng quy mô.
|
Giành thị phần SMB nhanh hơn Adobe, dù thiếu đi hào nước phòng thủ về sáng tạo nội dung của Adobe.
|
Lưu ý: Các kỳ báo cáo, phạm vi sản phẩm, cũng như định nghĩa về ARR, RPO, cRPO, NDR, MAU và biên lợi nhuận có sự khác biệt. Các số liệu của Canva do công ty tự báo cáo nhưng chưa được kiểm toán và thiếu biên lợi nhuận hoạt động có thể so sánh được. Biên lợi nhuận hoạt động Quý 2 của Adobe được tính từ thu nhập hoạt động theo GAAP là 2,238 tỷ USD. Các chỉ số của đối thủ cạnh tranh là các chỉ số đại diện cho hoạt động vận hành, không phải là thị phần trực tiếp.
Những người chiến thắng được phân định theo từng phân lớp. Canva chiến thắng trong việc thu hút thị trường đại chúng, Figma chiến thắng trong việc mở rộng thiết kế sản phẩm cộng tác, Autodesk chiến thắng trong bối cảnh thiết kế vật lý chuyên dụng, và Salesforce chiến thắng về quy mô tác nhân doanh nghiệp (agent) và nền tảng dữ liệu. Adobe vẫn chiến thắng nhờ vào bề rộng và chiều sâu chuyên nghiệp của quy trình làm việc từ sáng tạo đến kích hoạt. Vị thế yếu nhất không phải là bộ sản phẩm chuyên nghiệp cốt lõi của Adobe; mà là ở phễu tiếp cận ban đầu, nơi vô số công cụ miễn phí làm giảm nhu cầu bắt đầu bằng một gói đăng ký thuê bao Adobe.
Adobe là bên hưởng lợi ròng từ khối lượng nội dung ngày càng tăng vì mọi tài sản do AI tạo ra vẫn cần chỉnh sửa, kiểm soát thương hiệu, quản lý bản quyền, phân phối và đo lường. Adobe chỉ trở thành bên chịu thiệt hại ròng nếu các nhà cung cấp mô hình và nền tảng thâu tóm các quy trình công việc đó trước khi Adobe chuyển đổi cơ sở người dùng hiện tại và bối cảnh độc quyền của mình thành các tác nhân trả phí. Định giá này ngụ ý rằng thị trường đã gán xác suất cao cho kết quả bất lợi đó. Quý 3 không cần phải chứng minh vị thế thống trị, nhưng phải cho thấy việc kiếm tiền từ AI đang mở rộng quy mô nhanh hơn tốc độ suy giảm của ARR hữu cơ.
5. Các rủi ro chính
-
Sự tự bào mòn doanh thu của mô hình freemium. Nếu lượng người dùng Firefly, Express hoặc Acrobat miễn phí tăng lên trong khi ARR ngoại trừ Semrush giảm xuống dưới 10%, chi phí thu hút khách hàng và chi phí suy luận sẽ tăng lên trước khi việc kiếm tiền đạt hiệu quả. Tăng trưởng doanh thu và biên lợi nhuận gộp sẽ đồng thời suy yếu, từ đó hợp thức hóa một bội số định giá thấp hơn về mặt cấu trúc.
-
Sự thay thế quy trình làm việc chuyên nghiệp. Nếu Figma, Canva hoặc các công cụ thuần AI mở rộng quy mô từ việc lên ý tưởng sang sản xuất video, hình ảnh, bố cục và quản trị cấp độ chuyên nghiệp, tốc độ tăng trưởng số lượng tài khoản (seat) và định giá của Creative Cloud có thể bị chậm lại. Sự sụt giảm trong tăng trưởng thuê bao Creative & Marketing Professionals xuống dưới 10% sẽ là một tín hiệu kích hoạt sớm.
-
Áp lực chi phí AI. Chi phí lưu trữ thuê bao và trung tâm dữ liệu đã bao gồm chi phí suy luận (inference). Biên lợi nhuận gộp GAAP dưới 88% mà không có sự tăng tốc ARR từ AI trả phí sẽ cho thấy hiệu quả kinh tế sử dụng đang xấu đi và làm giảm tỷ lệ chuyển đổi FCF.
-
Rủi ro thực thi doanh nghiệp và mua lại. Semrush đã bổ sung 1,18 tỷ USD lợi thế thương mại và ARR đáng kể, trong khi Topaz Labs tạo thêm một nhiệm vụ tích hợp khác. Nếu tăng trưởng GenStudio giảm xuống dưới 20%, tăng trưởng RPO giảm xuống dưới 10% hoặc hoạt động bán chéo thất bại, nguồn vốn mua lại sẽ không mang lại tỷ suất sinh lời xứng đáng.
-
Chuyển giao ban lãnh đạo. Sự chuyển giao nhân sự CEO, CFO và hoạch định chiến lược diễn ra đồng thời. Nếu định hướng cho năm tài chính 2027 bị trì hoãn, việc tái cấu trúc làm gián đoạn hoạt động bán hàng, hoặc CEO mới ưu tiên tăng trưởng thông qua chính sách giá thấp hơn và chi tiêu cao hơn, biên lợi nhuận và niềm tin trong ngắn hạn có thể sụt giảm bất chấp vị thế kinh doanh ổn định.
-
Rủi ro phân bổ vốn. Adobe đã mua lại 4,59 tỷ USD cổ phiếu trong nửa đầu năm (H1) đồng thời chuyển sang trạng thái nợ ròng khiêm tốn. Việc mua lại cổ phiếu chỉ tạo ra giá trị ở các bội số định giá thấp nếu lợi nhuận mang tính bền vững; tăng trưởng hữu cơ dưới mức một chữ số ở hàng cao sẽ khiến các đợt mua lại được tài trợ bằng nợ tiếp theo trở nên kém hấp dẫn hơn.
-
Sự phụ thuộc vào nền tảng, quy định pháp lý và sở hữu trí tuệ (IP). Việc phân phối thông qua mô hình, trình duyệt, cửa hàng ứng dụng và các nền tảng cộng tác giúp mở rộng phạm vi tiếp cận nhưng cũng tạo ra rủi ro từ người gác cổng (gatekeeper). Các quy định về bản quyền, dữ liệu đào tạo, quyền riêng tư hoặc kết quả đầu ra của AI có thể làm tăng chi phí tuân thủ hoặc hạn chế các tính năng của sản phẩm, dẫn đến việc ứng dụng chậm hơn và biên lợi nhuận thấp hơn.
6. Danh sách kiểm tra giám sát
-
Doanh thu Quý 3: trên 6,72 tỷ USD sẽ củng cố quan điểm này; dưới 6,67 tỷ USD sẽ làm suy yếu nó vì công ty đã thiết lập phạm vi sau khi hợp nhất Semrush.
-
Tăng trưởng ARR hữu cơ: ít nhất 10% sau khi loại bỏ ARR mua lại sẽ hỗ trợ cho luận điểm franchise; dưới 10% là tín hiệu tiêu cực quan trọng nhất.
-
ARR AI-first và ARR Firefly: sự tiến triển đáng kể so với kỳ trước từ mức lần lượt là trên 500 triệu USD và gần 300 triệu USD cho thấy sự chuyển đổi sang trả phí; việc chỉ công bố số liệu sử dụng sẽ là không đủ.
-
Tăng trưởng thuê bao của nhóm Chuyên gia Sáng tạo & Marketing: Từ 10% trở lên cho thấy nhu cầu từ giới chuyên gia vẫn vững vàng; tỷ lệ một con số sẽ củng cố lập luận về việc bị thay thế.
-
Tăng trưởng thuê bao của nhóm Chuyên gia Kinh doanh & Người tiêu dùng: Từ 14% trở lên sẽ cho thấy Acrobat và Express tiếp tục là động cơ tăng trưởng thứ hai; sự giảm tốc xuống dưới 12% sẽ đặt ra dấu hỏi cho chiến lược freemium.
-
Biên lợi nhuận gộp GAAP và biên lợi nhuận hoạt động non-GAAP: lần lượt đạt ít nhất 88% và gần 44%, chứng minh rằng chi phí AI vẫn được kiểm soát tốt. Việc không đạt kỳ vọng mà không có tốc độ tăng trưởng ARR nhanh hơn sẽ làm suy yếu quan điểm này.
-
Khung kế hoạch FY2026 và FY2027: duy trì hoặc nâng doanh thu FY2026 lên mức 26,50–26,60 tỷ USD, tổng tăng trưởng ARR cuối kỳ của Adobe đạt 10,2%, và EPS phi GAAP đạt 24,35–24,45 USD; làm rõ liệu FY2027 có thể duy trì mức tăng trưởng ARR hữu cơ hai chữ số dưới thời CEO mới hay không.
-
Động lực từ đối thủ cạnh tranh: theo dõi chỉ số NDR 136% của Figma, 260 triệu MAU của Canva, mức tăng trưởng theo tỷ giá hối đoái không đổi 14% của Autodesk, mức tăng trưởng cRPO 14% của Salesforce, và mức tăng trưởng theo tỷ giá hối đoái không đổi 17% của HubSpot. Sự tăng tốc của các đối thủ này cùng với sự giảm tốc của Adobe sẽ là tín hiệu cho thấy sự sụt giảm thị phần.
7. Nguồn