


 Переказати
Що таке Ondo Finance і чому це важливо саме зараз
Ondo Finance — провідна платформа інституційного рівня для токенізації реальних активів. Вона переносить держоблігації США, токенізовані акції та ETF на публічні блокчейни, створюючи програмовані версії традиційних фінансових інструментів, доступні для торгівлі 24/7, тоді як раніше вони були доступні лише через звичайних брокерів у торгові години.
Час публікації цієї статті має значення. ONDO торгується приблизно на 69% нижче свого історичного максимуму, незважаючи на те, що TVL компанії зросла з 40 мільйонів до піку у 2,71 мільярда доларів, її платформа токенізованих акцій захопила 58% світової частки ринку, а один з найбільших у світі керуючих активами лише нещодавно уклав партнерство для запуску токенізованих ETF. Ця розбіжність між ціною та фундаментальним прогресом є найважливішим контекстом для будь-якого прогнозу ціни ONDO на 2026 рік.
Генеральний директор BlackRock Ларрі Фінк назвав токенізацію «наступною еволюцією ринку». Сектор токенізації RWA виріс з 114 мільйонів доларів у державних облігаціях США на початку 2023 року до ринку вартістю понад 1 мільярд доларів лише в токенізованих акціях до березня 2026 року. Ondo Finance не є спекулятивною ставкою на те, чи зростає цей сектор. Це інфраструктура, на якій відбувається більша частина цього зростання.
Команда: Досвід Уолл-стріт поєднується з баченням DeFi
Ondo Finance була заснована в 2021 році командою, яка вийшла з підрозділу цифрових активів Goldman Sachs, а не з крипто-орієнтованого світу. Такий бекграунд не є випадковим для стратегії компанії. Це повна причина, чому великі фінансові установи довіряють Ondo реальними цінними паперами.
Натан Оллман
Генеральний директор і засновник, очолював стратегію цифрових активів у Goldman Sachs, перш ніж піти будувати те, що він описує як «Уолл-стріт 2.0». Його глибоке розуміння того, як інституційна комплаєнс, кастодіальне зберігання та регуляторні вимоги працюють на практиці, дало Ondo засновницьку перевагу, яку крипто-орієнтовані конкуренти не можуть легко відтворити. Оллман сформулював бачення виведення «тисяч акцій і ETF на блокчейн» — заява, що була амбітною у 2021 році і зараз активно реалізується через Ondo Global Markets.
Джастін Шмідт
Президент також приєднався з відділу цифрових активів Goldman Sachs, де він був старшим керівником. Його інституційна мережа безпосередньо сприяла забезпеченню партнерств із BlackRock, Franklin Templeton і Morgan Stanley, які визначають конкурентні переваги Ondo.
Інші ключові найми відображають ту саму стратегічну логіку. Кейті Уілер приєдналася з BlackRock. Іан Де Бод, директор з стратегії, прийшов із McKinsey. У вересні 2025 року Ondo призначила Пітера Кірлі керівником глобального регуляторного відділу, залучивши його безпосередньо з SEC та Міністерства фінансів США — регуляторних органів, чию політику формуватимуть усю індустрію токенізованих цінних паперів. Колишній голова Комітету Палати представників з фінансових послуг Патрік МакГенрі приєднався до консультативної ради в той же період.
This is a company that was built with regulatory approval in mind from day one, which is why it has already received EU regulatory approval in November 2025 to offer tokenised stocks and ETFs across 30 European markets, and why it is the only tokenised securities platform invited to testify before the US Congress on the future of tokenised assets.
Натан Оллман, генеральний директор Ondo Finance, приєднується до прямого ефіру на NYSE
Основні продукти Ondo: OUSG, USDY та Ondo Global Markets
Розуміння набору продуктів є необхідним для оцінки будь-якого прогнозу ціни ONDO, оскільки вартість токена в кінцевому підсумку буде пов’язана з використанням платформи.
OUSG (Короткостроковий фонд державних облігацій США Ondo)
Інституційний казначейський продукт Ondo. Підкріплений переважно токенізованим фондом BUIDL від BlackRock та короткостроковими казначейськими облігаціями США, OUSG пропонує кваліфікованим покупцям миттєву ліквідність із річною прибутковістю близько 4.81% до 5.13%. Станом на середину 2025 року TVL OUSG становив 545 мільйонів доларів США на 57 інституційних адресах. У знаковому розвитку Fidelity запустила свій Digital Interest Token (FDIT), ончейн-фонд грошового ринку, де OUSG є єдиним якірним активом, що представляє понад 99% початкових активів — безпосередня підтримка інфраструктури Ondo від одного з найбільших у світі керуючих активами.
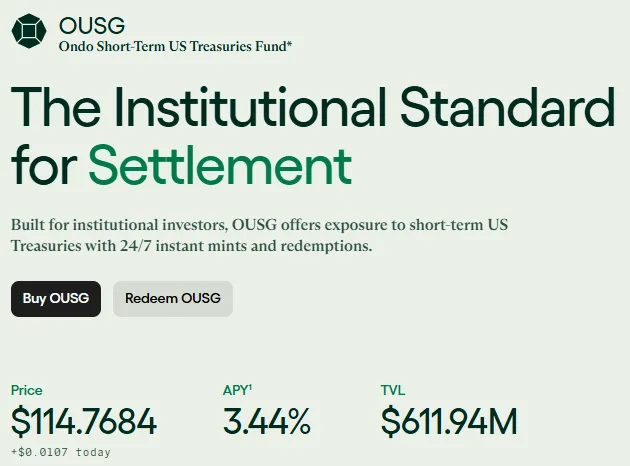
Зображення від Ondo
USDY (Токен прибутковості долара США)
Більш доступний прибутковий продукт Ondo, розроблений для фізичних та юридичних осіб, які не є громадянами США, які шукають альтернативу стейблкоїнам, яка дійсно приносить реальний прибуток. Підтримується казначейськими облігаціями США та банківськими депозитами, USDY пропонує приблизно 5,30% річних і привернув значно ширшу роздрібну аудиторію, ніж OUSG, з загальною заблокованою вартістю (TVL) у 634 мільйони доларів США та значно більшою кількістю адрес власників.
Глобальний ринок Ondo
Основне розширення, яке було запущено в 2025 році та представляє найсміливішу частину бачення Ondo. Платформа дозволяє інвесторам, що не є громадянами США, отримувати доступ до токенізованих версій американських акцій та ETF — зокрема Apple, Tesla, індексного фонду S&P 500 (SPY) та Invesco QQQ Trust — через блокчейн-гаманці, 24 години на добу, сім днів на тиждень. До березня 2026 року Ondo Global Markets займала 58% ринку токенізованих акцій у світі, а загальний TVL сектору токенізованих акцій досяг $1 мільярда, збільшившись приблизно на 2900% за рік. BNB Chain приєдналася до Альянсу Ondo Global Markets для розширення доступу до більш ніж 100 американських акцій та ETF. Franklin Templeton, який управляє активами на суму $1,7 трильйона, у березні 2026 року уклав партнерство з Ondo для запуску токенізованих версій власних ETF на платформі.
Ondo Finance: ключові етапи від заснування до епохи RWA
Історія інституційного валідації
Жодна інша компанія, що спеціалізується виключно на токенізації RWA, не зібрала інституційний профіль підтримки, який має Ondo за останні вісімнадцять місяців.
Фонд BUIDL компанії BlackRock
Фонд безпосередньо підтримує OUSG. Відносини між Ondo та BlackRock не є схваленням або маркетинговим партнерством. Це структурна інтеграція, де токенізований фонд BlackRock служить фактичним забезпеченням одного з основних продуктів Ondo.
Fidelity
Запущено FDIT – це ончейн-грошовий ринокний фонд з OUSG як основою, що є прямим застосуванням інфраструктури Ondo всередині продукту, пропонованого інституційним клієнтам Fidelity.
Franklin Templeton
Активи під управлінням на суму $1,7 трильйона, співпрацює з Ondo з березня 2026 року для запуску токенізованих ETF, доступних 24/7 через Ondo Global Markets — спочатку впроваджених у Європі, Азії, Близькому Сході та Латинській Америці.
21Shares
Швейцарський емітент крипто-ETP подав проспект емісії до Комісії з цінних паперів та бірж США щодо ETF 21Shares Ondo Trust, який став би першим американським торговим інструментом зі спотовим ETF, що надає регульоване пряме експонування ONDO. Подання перебуває на розгляді SEC і є одним із найбільш значущих найближчих каталізаторів для ціни ONDO.
World Liberty Financial
Криптоплатформа, яку підтримує родина Трампа, придбала токенів ONDO на суму 250 000 доларів США та утримує приблизно 342 000 токенів ONDO. Політичний вимір цього володіння має значення в нинішньому регуляторному середовищі США, де адміністрація сигналізує загалом про про-крипто позицію.
Morgan Stanley
Вже вивчала інтеграцію інфраструктури Ondo у свої послуги з управління багатством, що відображає ширший інтерес Волл-стріт до токенізованих доходних продуктів.
Прогноз ціни ONDO на 2026 рік: що кажуть аналітики
Прогнози сильно різняться, що відображає справжню невизначеність як щодо темпів зростання сектору RWA, так і щодо механізмів захоплення вартості на рівні токену ONDO зокрема. Нижче наведено дані з найбільш авторитетних аналітичних джерел.
99Bitcoins
Вважається одним із найбільш оптимістичних джерел в інституційному аналітичному середовищі, прогнозує, що ONDO може досягти $5 до кінця 2026 року, якщо токенізація масштабуватиметься глобально, як передбачено. Їх довгострокова ціль на 2030 рік у діапазоні від $25 до $41 відображає думку, що ONDO може стати порівнянним з усталеними фінтех-компаніями в плані оцінки, якщо ринок RWA досягне багатотрильйонних прогнозів, представлених такими компаніями, як Boston Consulting Group та Bloomberg Intelligence.
Bernstein
Інституційна дослідницька компанія підкреслила токенізовані активи як одну з найбільш переконливих структурних тем на фінансових ринках до 2026 року та пізніше. Хоча Bernstein не оприлюднила конкретну цільову ціну ONDO, їх ширша теза — що успішні платформи RWA можуть досягати оцінок, порівнянних із традиційними фінтех-компаніями — передбачає значний потенціал зростання від поточних рівнів, якщо Ondo збереже лідерство на ринку.
Дослідницький підрозділ Galaxy Digital
Надає значну увагу тому, що регуляторні зміни, зокрема рамки MiCA в ЄС та потенційна ясність законодавства США щодо токенізованих цінних паперів, є основними каталізаторами для всього сектору RWA. Їхнє дослідження розглядає 2026 рік як критичну точку перелому, коли протоколи, такі як Ondo, або доведуть, що можуть генерувати стійкі доходи від комісій, або зіткнуться з компресією оцінок. Запуск збору комісій, який Ondo запланував на другу половину 2026 року, безпосередньо стосується цієї тези.
Bloomberg Intelligence
Проєкти ринку токенізованих активів можуть досягти 16 трильйонів доларів США до 2030 року. Це безпосередньо той сектор, в якому працює Ondo, що означає, що при нинішній частці ринку Ondo навіть пропорційне захоплення цього зростання означало б суттєву переоцінку токена платформи від поточних рівнів.
Чесне резюме аналітичного консенсусу: оптимістичний сценарій для ONDO до кінця 2026 року знаходиться в діапазоні від 2,50 до 5,00 доларів та вимагає схвалення ETF 21Shares і продовження зростання TVL. Базовий сценарій знаходиться в діапазоні від 1,25 до 1,67 доларів і відображає обережне зростання сектора RWA з урахуванням негативного впливу розблокування токенів. Песимістичний сценарій визнає, що чотири роки розблокування 1,94 мільярда токенів на рік при загальній пропозиції 10 мільярдів створюють суттєвий тиск розведення, який може стримувати ціну навіть при продовженні фундаментального прогресу.
Ondo Finance проти Securitize: Два гіганти токенізації RWA
Каталізатори, які можуть підвищити ONDO
Затвердження ETF 21Shares
Найважливіший двійковий каталізатор для ONDO. ETF 21Shares Ondo Trust знаходиться на розгляді в SEC. Затвердження створить перший регульований у США інвестиційний інструмент, що надає прямий доступ до ONDO, відкриваючи доступ до пенсійних рахунків, консультативних портфелів і інституційних мандатів, які наразі не можуть безпосередньо утримувати ONDO. Затвердження Bitcoin ETF у січні 2024 року спричинило стійкий сплеск попиту на Bitcoin. Аналогічна подія для ONDO торкнеться значно меншого активу, потенційно викликаючи більший відсотковий вплив.
Розширення партнерства з Franklin Templeton
Це представляє собою довготривалий драйвер попиту. Партнерство у березні 2026 року для запуску токенізованих ETF через Ondo Global Markets знаходиться на ранній стадії. У міру того як продукти Franklin Templeton набирають популярність серед роздрібних та інституційних інвесторів на 30 європейських ринках, де Ondo має регуляторний дозвіл, зростання TVL безпосередньо впливає на показники використання платформи та потенціал збору комісій.
Запуск збору комісій (2-е півріччя 2026 року)
Механізм, за допомогою якого ONDO переходить від токена управління зі спекулятивною вартістю до токена, підтриманого реальними доходами протоколу. Якщо Ondo почне збирати комісії з транзакцій токенізованих активів у другій половині 2026 року, токен ONDO вперше отримає пряме економічне право на комерційний успіх платформи.
Регуляторна ясність у США
Це залишається найсуттєвішим макрорівневим каталізатором. Ondo подала детальний план розвитку до Комісії США з цінних паперів та бірж (SEC) і дала свідчення в Конгресі. Сприятливе законодавство США щодо токенізованих цінних паперів відкриє найбільший роздрібний ринок у світі для продуктів Ondo, більшість із яких наразі обмежує американських інвесторів.
Ріст сектору токенізованих акцій має пряму кореляцію з TVL і настроями навколо ONDO. Сектор виріс майже з нуля до 1 мільярда доларів за дванадцять місяців. Якщо тенденція збережеться, частка ринку Ondo безпосередньо перетвориться на масштаб платформи, що є основою будь-якої довготривалої гіпотези приросту ціни.
Чесні недоліки та ризики
Розблокування токенів до 2028 року є найбільш структурно значущим ризиком для ціни ONDO у найближчій перспективі. Майже 6 мільярдів додаткових токенів ONDO надійдуть в обіг між 2026 та 2028 роками. Якщо зростання платформи та механізм збору комісій не забезпечать відповідний попит, тиск пропозиції обмежить зростання ціни, незважаючи на позитивні новини.
На сьогодні ONDO не має прямого доходу від комісій. Незважаючи на мільярди в TVL, Ondo наразі не стягує комісії за свої продукти токенізації. Коефіцієнт P/E на існуючій базі доходів є надзвичайно високим — понад 300x при нещодавніх ринкових капіталізаціях. Увесь бичачий сценарій базується на майбутньому зборі комісій та монетизації платформи, а не на поточних прибутках. Це типовий профіль для інфраструктури ранньої технологічної стадії, але це означає, що оцінка ONDO повністю залежить від виконання.
Інвестори зі США переважно виключені. OUSG обмежений кваліфікованими покупцями. Більшість продуктів Ondo Global Markets орієнтовані на інвесторів, які не є резидентами США, саме через регуляторні обмеження. Ринок США — найбільший пул роздрібного інвестиційного капіталу у світі — в значній мірі недоступний для комерційних продуктів Ondo до появи регуляторної ясності. Це водночас найбільший ризик і найбільший потенційний каталізатор.
Конкуренція з боку традиційних фінансових гравців посилюється. Fidelity, Franklin Templeton, BlackRock і Morgan Stanley не лише партнери Ondo — вони потенційні майбутні конкуренти. Якщо традиційні керуючі активами вирішать побудувати власну інфраструктуру токенізації замість того, щоб продовжувати використовувати Ondo як бекенд, обороноздатність платформи звужується.
Ризик смарт-контракту існує у всіх DeFi-протоколах. Контракти Ondo пройшли кілька аудитів, і платформа не зазнала жодних експлойтів смарт-контрактів з моменту запуску. Однак ризик є властивим будь-якому фінансовому продукту на ланцюжку, незалежно від історії аудиту.