Автор: LBank Research Аналітик: Steven.fu
Дисклеймер: Цей звіт складено та проаналізовано на основі загальнодоступної інформації та призначено виключно для інформаційних та дослідницьких цілей. Він не є інвестиційною консультацією, рекомендацією щодо цінних паперів, торговою інструкцією чи будь-якою гарантією прибутковості. Операційна діяльність компанії, її оцінка, ринкова ціна та консенсус-очікування, що обговорюються тут, можуть змінюватися з часом. Читачам слід самостійно перевіряти дані та приймати власні рішення.
1. Основний висновок: Стартап, який найкраще продає роботів, відповідає найменш поблажливій оцінці при IPO
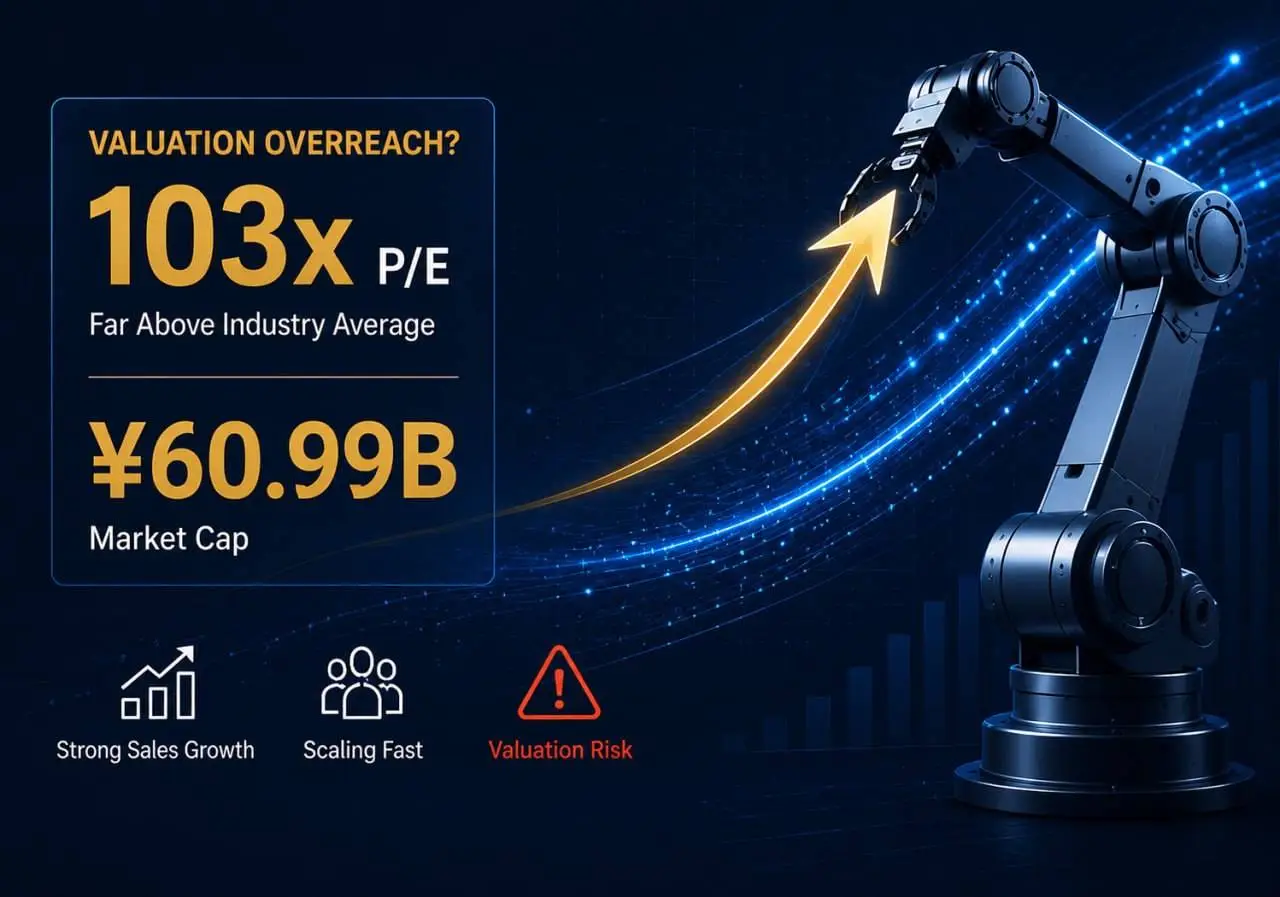
Загальний огляд: Unitree Robotics є однією з китайських компаній у сфері робототехніки загального призначення з найвищим рівнем комерціалізації. Вона здобула справжнє лідерство в системній інженерії, керуванні рухом, контролі витрат та дистрибуції. Однак ціна пропозиції у ¥ 150,80 передбачає ринкову капіталізацію на рівні приблизно ¥ 60,993 мільярда, що у 103,25 раза перевищує скоригований чистий прибуток за 2025 рік і у 35,89 раза — виручку. Поточна оцінка вже враховує кілька років стрімкого зростання, тому співвідношення ризику та винагороди наразі зміщене в бік зниження. Основною змінною є те, чи зможе стабілізуватися скоригована чиста маржа після зниження цін, використаного для стимулювання обсягів, за умови, що промислове застосування забезпечуватиме стабільні повторні закупівлі.
-
Компанія є високоякісною, а підтвердження її лідерства базується на обсягах поставок, прибутку та грошових коштах, а не на демонстраціях на сцені. У 2025 році Unitree відвантажила 5 511 гуманоїдних роботів і визнала продажі в обсязі 5 215 одиниць, тоді як продажі чотириногих роботів досягли 23 037 одиниць. Дохід від сегмента гуманоїдних роботів склав ¥ 868 млн, або 51,78% від доходу від основної діяльності. Консолідована валова маржа компанії у розмірі 60,44%, скоригований чистий прибуток у розмірі ¥ 591 млн та операційний грошовий потік у розмірі ¥ 670 млн були суттєво кращими, ніж у все ще збиткових UBTECH, DOBOT та Leju Robotics. На п'ять найбільших клієнтів припало лише 12,08% доходу, що свідчить про низьку залежність від будь-якого великого замовника та демонструє стандартизовані глобальні можливості збуту.
-
Суть зростання полягає у формулі "зниження цін х збільшення обсягів х розширення продуктового портфеля", причому обсяг забезпечує значно більший внесок, ніж ціна. У 2025 році обсяг продажів людиноподібних роботів зріс на 1 165,78% порівняно з попереднім роком, тоді як середня ціна продажу знизилася з ¥ 260 400 до ¥ 166 400; дохід все одно зріс на 708,81%. Продажі чотириногих роботів зросли на 222,83%, тоді як середня ціна продажу знизилася на 6,27%, а дохід зріс на 202,60%. Ланцюг передачі є чітким і відтворюваним: продукти середнього розміру, такі як G1, знизили бар'єр для входу -> продажі людиноподібних роботів зросли на 4 803 одиниці -> дохід від людиноподібних роботів зріс на ¥ 761 мільйон -> внесок людиноподібних роботів у валовий прибуток зріс до ¥ 548 мільйонів, або 54,40% від валового прибутку основного бізнесу -> скоригована чиста маржа групи зросла до 34,77%. Стратегія низьких цін розширює екосистему та частку ринку, але це також означає, що майбутній прибуток усе більше залежатиме від зниження витрат за рахунок масштабу, а не від високих цін на дефіцитні продукти.
-
Прибуток і грошовий потік були високими у 2025 році, але траєкторія прибутку послабшала раніше за дохід у 2026 році. На основі операційного грошового потоку за вирахуванням грошових коштів, сплачених для придбання необоротних активів, спрощений вільний грошовий потік у 2025 році становив приблизно ¥ 620 мільйонів, або близько 104,9% від скоригованого чистого прибутку. Грошові кошти, фінансові активи, утримувані для торгівлі, та боргові інвестиції на кінець 2025 року становили загалом ¥ 2,584 мільярда, практично без відсоткових запозичень. Протилежні докази є настільки ж очевидними: у 1Q26 виручка зросла на 68,49% порівняно з аналогічним періодом минулого року, але скоригований чистий прибуток впав на 52,55%, а операційний грошовий потік скоротився на 85,65%. За оцінками компанії, у 1H26 виручка зросте на 35,62%–45,41%, тоді як скоригований чистий прибуток все одно знизиться на 6,43%–21,97%. Зростання виручки більше не конвертується автоматично у вищий прибуток, що є найнебезпечнішою фундаментальною зміною для поточної оцінки.
-
Ціна пропозиції включає занадто велику премію за статус лідера галузі, що сплачується авансом. Оцінка IPO у розмірі ¥ 60,993 млрд становить 4,80x від післяінвестиційної оцінки фінансування у розмірі ¥ 12,7 млрд за червень 2025 року. Вона відповідає 103,25x скоригованого чистого прибутку, 219,23x чистого прибутку, що належить акціонерам, та 35,89x продажів на основі показників 2025 року. Мультиплікатор продажів на 81,8% перевищує середній показник 19,74x для UBTECH та DOBOT. Навіть механічне приведення до річного вираження діапазонів виручки та скоригованого прибутку за 1H26 дає коефіцієнт ціни до продажів приблизно 27,0x–29,0x та скоригований P/E приблизно 107,8x–129,2x. Ефективний мультиплікатор перепідписки при онлайн-підписці у розмірі приблизно 8 288,82x станом на 10 серпня та кінцевий коефіцієнт розподілу 0,01809759% доводять дефіцит та ентузіазм інвесторів, а не те, що майбутній грошовий потік може підтримати цю ціну.
-
Поріг для зміни схильного до негативу погляду є високим, але піддається кількісній оцінці. Якщо виручка за весь 2026 рік перевищить ¥ 3,0 млрд, скоригований чистий прибуток перевищить ¥ 800 млн, консолідована валова маржа залишиться вищою за 58%, і щонайменше одне виробниче або сервісне застосування принесе підтверджене повторне оптове замовлення, вищі темпи зростання можуть поглинути базовий мультиплікатор прибутку 103x. Якщо середня ціна продажу гуманоїдів впаде ще більш ніж на 20%, консолідована валова маржа знизиться нижче 55%, скоригований чистий прибуток за весь рік не зросте, або втілена базова модель залишиться обмеженою лише пілотними проєктами та демонстраціями, поточна оцінка IPO перейде з розряду «дорогого лідера галузі» до «використання зрілого прибутку для оплати довгострокового технологічного опціону».
2. Огляд компанії, структура бізнесу та ключові операційні показники: чотириногі роботи забезпечують виробничу базу, тоді як гуманоїди перебрали на себе пул прибутків
Заснована у 2016 році, Unitree Robotics — це компанія з розробки високопродуктивної робототехніки загального призначення, що охоплює людиноподібних та чотириногих роботів, робототехнічні компоненти й моделі втіленого інтелекту. Вона отримує дохід переважно від продажу готових роботів та компонентів, а не від підписок чи плати за виконання окремих завдань. Компанія самостійно розробляє архітектуру роботів, ключові компоненти, системи керування рухом і здійснює фінальне збирання. Непрофільну діяльність, як-от виготовлення механічних деталей та електронних компонентів, деякі види поверхневого монтажу, лиття під тиском і механічну обробку, вона закуповує або передає на аутсорсинг. Після цього компанія продає стандартизовані продукти клієнтам у сферах досліджень та освіти, комерційного й споживчого секторів, інспекції та порятунку, а також розробникам прикладного ПЗ через прямі продажі, дистриб'юторів, електронну комерцію та власну екосистему розробників.
Чотириногі роботи стали відправною точкою для інженерних розробок Unitree. Дешевша серія Go призначена для освіти, досліджень, споживчих розваг і смарт-послуг, тоді як серії B і A, а також колісно-крокуючі продукти орієнтовані на електроенергетику, енергетичну та хімічну промисловість, пожежогасіння, геодезію та публічні послуги. Значимість чотириногих роботів виходить далеко за рамки їхнього доходу в розмірі ¥ 698 мільйонів: двигуни, редуктори, шарнірні модулі, системи керування енергоспоживанням та контролю руху можуть бути повторно використані в гуманоїдних продуктах. Це як скорочує цикли ітерації продуктів, так і допомагає Unitree розширити діапазон цін на гуманоїдних роботів із преміального сегменту ранньої моделі H1 до ринку розробників, доступного для G1 та R1.
Гуманоїдні роботи стали найбільшим напрямком бізнесу. H1 та H2 позиціонуються як повнорозмірні високопродуктивні платформи, тоді як G1 та R1 охоплюють платформи середнього та середньо-малого розміру. Версії EDU підтримують можливість вторинної розробки, тоді як базові версії ходять, бігають, танцюють і взаємодіють відповідно до попередньо встановлених інструкцій. На цьому етапі клієнти все ще переважно купують "мобільне, програмоване тіло робота" для досліджень, навчання, тестування алгоритмів, виступів, збору даних та пілотних впроваджень. Unitree ще не розгорнула свою власну універсальну втілену базову модель у масштабах усієї продуктової лінійки, тому не весь дохід від гуманоїдних роботів можна вважати доходом від зрілої автономної праці.
Компоненти робототехніки включають суглобові модулі, антропоморфні кисті, роботизовані руки, лідари, високопродуктивні обчислювальні комплекти, акумулятори, навігаційні системи та термінали керування. Цей напрям бізнесу є невеликим, але становить важливу частину захисного рову витрат. Власна розробка та виробництво ключових компонентів дозволили Unitree зберегти валову маржу гуманоїдних роботів на рівні 63,18% у 2025 році, навіть попри падіння середніх відпускних цін на гуманоїдів на 36,10%. Це також створює позитивний зворотний зв'язок: нижчі ціни на обладнання -> більший обсяг продажів -> більше даних і розробників -> нижчі витрати для наступного покоління продуктів.
|
Бізнес у 2025 році
|
Продукти, клієнти та модель ціноутворення/контракту
|
Дохід
|
Рік до року
|
Частка в доході від основного бізнесу
|
Валова маржа / ключовий KPI
|
Аналітичний погляд
|
|
Гуманоїдні роботи
|
H1/H2 та G1/R1; університети, розробники, технологічні компанії, сфера освіти, демонстраційні заходи та клієнти з валідації практичного застосування; переважно продаються як готові пристрої та конфігурації
|
¥ 868 млн
|
+708,81%
|
51,78%
|
63,18% валової маржі; продажі — 5 215 одиниць, поставки — 5 511 одиниць
|
Охоплює основні пули доходів і прибутку, але комерційний попит усе ще зміщений у бік розробки та пілотних проєктів
|
|
Чотириногі роботи
|
Споживчий клас Go та промисловий клас серії B/A; клієнти зі сфери досліджень та освіти, інспектування, пожежогасіння, геодезії та споживчих розваг; продаються як окремі одиниці, конфігурації та рішення
|
¥ 698 млн
|
+202,60%
|
41,62%
|
56,72% валової маржі; продажі склали 23 037 одиниць
|
Основа для масштабного виробництва та повторного використання компонентів; промисловий асортимент покращує валову маржу
|
|
Робототехнічні компоненти
|
Шарнірні модулі, гнучкі робо-кисті, роботизовані руки, лідари, високопродуктивні обчислювальні комплекти та супутні компоненти; продаються окремо або в комплектації з готовими роботами
|
¥ 104 млн
|
+132,92%
|
6,19%
|
59,36% валової маржі
|
Невелика база доходів, але вона визначає собівартість, швидкість ітерацій та утримання екосистеми розробників
|
|
Інше
|
Інші продукти та послуги, включаючи фітнес-помпи
|
¥ 7 млн
|
+30,67%
|
0,41%
|
33,53% валової маржі
|
Непрофільний напрям, який майже не впливає на оцінку вартості
|
|
Усього за основним бізнесом
|
Роботи загального призначення в зборі, компоненти та супутні товари
|
¥ 1,676 млрд
|
+332,35%
|
100%
|
60,13% валової маржі основного бізнесу
|
Гуманоїдні та чотириногі рушії зростання забезпечують лідируючу в галузі якість прибутку
|
Примітка: Дохід від основного бізнесу є нижчим за загальний дохід у розмірі ¥ 1,699 млрд, а різниця являє собою дохід від інших видів діяльності. Показники у річному обчисленні перераховані на основі даних, розкритих у попередньому проспекті емісії; округлення може призвести до незначних розбіжностей.
Структура продажів поєднує стандартизацію з охопленням галузі. У 2025 році офлайн-продажі становили 89,28% доходу від основної діяльності, що включає 51,10% прямих офлайн-продажів та 38,18% дистрибуції. Прямі онлайн-продажі та продажі в запаси електронної комерції сумарно склали 10,72%. Зарубіжний дохід склав 43,65%, знизившись із 55,74% у 2024 році, головним чином тому, що ширше охоплення бренду та інтерес до втіленого штучного інтелекту стимулювали швидше зростання внутрішнього попиту. На п'ять найбільших клієнтів припало лише 12,08%, а на найбільшого клієнта — 3,11%. Диверсифікація клієнтів підтримує ціноутворення та збір платежів, а також показує, що дохід не був побудований на одному великому заводському замовленні.
Пул прибутків зміщується від чотириногих роботів до гуманоїдних. Чотириногі роботи забезпечили 74,91% валового прибутку від основної діяльності у 2023 році, тоді як гуманоїдні — лише 3,73%. До 2025 року валовий прибуток від гуманоїдних роботів досяг ¥ 548 млн, склавши 54,40% валового прибутку від основної діяльності, тоді як частка чотириногих впала до 39,26%. Це не свідчить про занепад сегмента чотириногих роботів. Навпаки, G1 перетворив гуманоїдів із невеликої кількості дорогих прототипів на стандартизовану платформу, здатну до масових продажів. Найціннішим активом групи є її інженерна система з низькою собівартістю, що охоплює "тіло + мозочок + основні компоненти". Найважливішим недоліком є те, що "мозок" ще не розгорнуто в масштабах усього виробництва, тоді як дані про повторні покупки промисловими клієнтами, показники успішності виконання завдань та фактичний час роботи кожного робота досі не розкриваються на постійній основі.
Ключові операційні показники та зміни
Поточним каталізатором є те, що реєстрація IPO компанії Unitree на ринку STAR Market набула чинності, а онлайн-підписка завершена. Компанія використовує код цінного паперу 688836 і випускає 40,446434 мільйона акцій, що дорівнює 10% акцій після розміщення, за ціною пропозиції ¥ 150,80. Станом на дату звіту публічна ринкова ціна, придатна для фундаментального аналізу, була відсутня. Тому в цьому звіті розглядається лише оцінка IPO, а попит на підписку чи потенційна динаміка ціни в перший день торгів не трактуються як свідчення вартості.
|
Показник/подія
|
Останнє значення
|
Порівняння рік до року / історичне порівняння
|
Вплив на дохід, прибуток, рух грошових коштів та оцінку
|
|
Дохід за 2025 рік
|
¥ 1,699 мільярда
|
+332,64%
|
Обсяги виробництва як людиноподібних, так і чотириногих роботів масштабувалися, тому зростання підтверджується фактичними поставками
|
|
Продажі/середня ціна продажу людиноподібних роботів
|
5 215 одиниць / ¥ 166 400
|
Продажі +1 165,78%; середня ціна продажу -36,10%
|
Нижчі ціни суттєво розширили попит; майбутній валовий прибуток більшою мірою залежить від зниження собівартості за рахунок масштабування
|
|
Продажі/середня ціна продажу чотириногих роботів
|
23 037 одиниць / ¥ 30 300
|
Продажі +222,83%; середня ціна продажу -6,27%
|
Зрілість продукту є вищою, а ефект від зростання обсягів усе ще значно перевищує зниження ціни
|
|
Валова маржа / скоригований прибуток
|
60,44% консолідованої валової маржі; ¥ 591 млн скоригованого чистого прибутку
|
Валова маржа +3,22 відсоткових пунктів; скоригований прибуток +652,78%
|
Масштаб і структура асортименту забезпечили реальний прибуток, але ефективність витрат після виплат на основі акцій не може бути екстрапольована лінійно
|
|
Прогноз на 1Q26 / 1H26
|
Виручка за 1Q — ¥ 423 млн, скоригований прибуток — ¥ 40 млн; виручка за 1H — ¥ 1,052–1,128 млрд, скоригований прибуток — ¥ 236–283 млн
|
Виручка за 1Q +68,49%, а скоригований прибуток -52,55%; виручка за 1H +35,62%–45,41%, а скоригований прибуток від -21,97% до -6,43%
|
Витрати на R&D та збут зростають швидше, ніж виручка; переломна точка прибутковості змістилася від покращення до тиску
|
|
IPO та підписка
|
Ціна пропозиції ¥ 150,80; ринкова капіталізація після розміщення ¥ 60,993 млрд; кінцевий коефіцієнт розподілу 0,01809759%
|
У 4,80 раза більше за післяінвестиційну оцінку в розмірі ¥ 12,7 млрд станом на червень 2025 року
|
Капітальні ресурси та дефіцитність суттєво зростають, але разом із цим збільшується й тягар необхідності відповідати такій оцінці
|
Примітка: Оцінка за 1H26 не є прогнозом прибутків або зобов'язанням щодо результатів діяльності. Оцінка IPO розраховується як ¥ 150,80, помножені на 404 464 340 акцій після публічного розміщення, відповідно до оголошення про пропозицію.
Перший квартал 2026 року продемонстрував зміну структури зростання. Виручка все ще зросла на 68,49%, переважно завдяки попиту на гуманоїдних роботів, але витрати на НДДКР зросли на ¥ 38,328 млн порівняно з аналогічним періодом минулого року, поряд із вищими витратами на просування бренду та продажі. Скоригована чиста маржа знизилася з 34,77% за весь 2025 рік до 9,52%. Оцінка за перше півріччя передбачає відновлення прибутку в другому кварталі порівняно з першим, однак для досягнення скоригованого прибутку в розмірі ¥ 800 млн за весь рік усе одно знадобляться одночасне збільшення обсягів, стабільна валова маржа та нижчий коефіцієнт витрат у другому півріччі.
IPO суттєво розширить баланс. Спочатку Unitree планувала інвестиційні проєкти на суму ¥ 4,202 млрд, з яких на моделі інтелектуальних роботів, корпуси роботів та НДДКР нових продуктів припадало ¥ 3,578 млрд, або 85,15%, а ¥ 624 млн — на виробничу базу. Очікуваний чистий дохід за ціною пропозиції становить ¥ 5,917 млрд, що в 1,41 раза перевищує початковий план. Пріоритет на "мозок" та корпус робота — це правильний напрямок. Для оцінки важливо, чи створюють ці інвестиції реальні можливості для виконання комерційних промислових завдань, а не просто те, наскільки зростають витрати на НДДКР.
3. Фундаментальна якість: грошовий потік випереджає показники аналогів, але високі початкові витрати покладуть край винятковій маржинальності
|
Показник
|
2023A
|
2024A
|
2025A
|
1Q26 / 1H26E
|
Погляд аналітиків
|
|
Дохід
|
¥ 159 млн
|
¥ 393 млн
|
¥ 1,699 млрд
|
¥ 423 млн / ¥ 1,052–1,128 млрд
|
Стрімке зростання у 2025 році; у 2026 році зростання нормалізується, але залишається високим
|
|
Консолідована валова маржа
|
44,75%
|
57,22%
|
60,44%
|
Не розкрито
|
Повноциклова власна розробка та зниження витрат завдяки масштабуванню працюють, але зниження цін на гуманоїдних роботів обмежує подальше зростання
|
|
Чистий прибуток, що належить акціонерам
|
¥ -11 млн
|
¥ 95 млн
|
¥ 278 млн
|
¥ 50 млн / ¥ 258-306 млн
|
Виплати на основі акцій у розмірі ¥ 349 млн знизили прибуток за 2025 рік; чистий прибуток за 1П, що належить акціонерам, став позитивним порівняно з аналогічним періодом минулого року
|
|
Скоригований чистий прибуток
|
¥ -18 млн
|
¥ 78 млн
|
¥ 591 млн
|
¥ 40 млн / ¥ 236-283 млн
|
Висока якість прибутку за 2025 рік; очікується зниження показників у 1П26 порівняно з аналогічним періодом минулого року
|
|
Операційний грошовий потік
|
¥ 5 млн
|
¥ 192 млн
|
¥ 670 млн
|
¥ 34 млн / не розголошується
|
Активне надходження грошових коштів у 2025 році; 1К знизився на 85,65% порівняно з аналогічним періодом минулого року
|
|
Спрощений вільний грошовий потік
|
Приблизно ¥ 0 млн
|
¥ 183 млн
|
¥ 620 млн
|
Не розголошується
|
Позитивний і вищий за скоригований прибуток у 2025 році, але під впливом оборотного капіталу та виплат на основі акцій
|
|
Капітальні витрати
|
¥ 5 млн
|
¥ 10 млн
|
¥ 50 млн
|
Не розголошується
|
Поточна модель є полегшеною за активами; запланована виробнича база збільшить майбутню амортизацію та капіталомісткість
|
|
Співвідношення грошових та прирівняних до них активів до зобов'язань
|
Грошові кошти ¥ 222 млн / 23,57%
|
Грошові кошти ¥ 566 млн / 16,19%
|
Грошові кошти, фінансові активи, утримувані для торгівлі, та боргові інвестиції ¥ 2,584 млрд / 18,82%
|
Загальні активи за 1-й квартал ¥ 3,459 млрд; оціночні чисті надходження від IPO ¥ 5,917 млрд
|
Дуже високий рівень чистих грошових коштів та низький ризик фінансування з суттєво вищою необхідною нормою прибутковості на капітал
|
Примітка: Спрощений вільний грошовий потік дорівнює чистому операційному грошовому потоку мінус грошові кошти, спрямовані на придбання основних засобів, нематеріальних активів та інших довгострокових активів. Показник за 2023 рік становив приблизно ¥ -0,17 млн і в таблиці округлюється до приблизно ¥ 0 млн. Показники 1H26E є оцінками керівництва, які не проходили аудит або огляд.
Зростання та маржинальність. У 2025 році дохід зріс на 332,64%, а консолідована валова маржа збільшилася до 60,44%, створюючи видимість зростання апаратного забезпечення з маржинальністю, характерною для програмного забезпечення. Детальніший аналіз показує, що покращення валової маржі відбулося за рахунок компонентів власного виробництва, нижчих виробничих і закупівельних витрат, а також більшої частки квадроподів промислового класу в асортименті. Проте валова маржа в сегменті гуманоїдів знизилася з 69,26% у 2024 році до 63,18%, оскільки нижчі середні ціни продажу та більша частка моделей G1 почали розмивати прибуток на одиницю продукції. Масштабування все ще може компенсувати нижчі ціни, але не безмежно. Якщо обсяг продажів зростатиме повільніше, ніж знижуватимуться ціна за одиницю та валова маржа, дохід і прибуток знизяться разом.
Грошовий потік та капітальні витрати. Грошові кошти, отримані від покупців, у 2025 році становили ¥ 1,835 мільярда, що дорівнює 107,98% від доходу, свідчачи про високу якість збору платежів. Дебіторська заборгованість становила лише ¥ 59 мільйонів, а п'ять найбільших клієнтів були диверсифіковані. Операційний грошовий потік у розмірі ¥ 670 мільйонів, тим не менш, відображав сукупний ефект негрошових платежів на основі акцій у розмірі ¥ 349 мільйонів, збільшення операційної кредиторської заборгованості на ¥ 332 мільйони та збільшення запасів на ¥ 242 мільйони; його не можна розглядати безпосередньо як стабільні розподілювані грошові кошти. Операційний грошовий потік у 1Q26 становив лише ¥ 34 мільйони, що свідчить про те, що зміни у витратах, підготовці запасів та термінах розрахунків з постачальниками можуть зробити конвертацію грошових коштів більш волатильною, ніж у 2025 році.
Баланс та розподіл капіталу. На кінець 2025 року Unitree володіла ¥ 1,419 млрд грошових коштів, ¥ 282 млн фінансових активів, утримуваних для торгівлі, та ¥ 883 млн боргових інвестицій, без короткострокових запозичень. Зобов'язання складалися переважно з кредиторської заборгованості, контрактних зобов'язань та зобов'язань з оренди. Після надходження очікуваних ¥ 5,917 млрд чистих надходжень від IPO ліквідність більше не буде стратегічним обмеженням. Тому тест на розподіл капіталу змінюється: компанія має конвертувати приблизно ¥ 1,715 млрд додаткового капіталу понад свої початкові проектні вимоги у вищу віддачу від моделей, продуктів та виробництва. В іншому випадку надлишок грошових коштів лише знизить рентабельність власного капіталу та не підтримає високий мультиплікатор продажів.
Основний висновок. Фундаментальні показники Unitree є сильнішими, ніж у її основних вітчизняних конкурентів у галузі робототехніки, і вона вже довела, що апаратне забезпечення може бути прибутковим і генерувати грошовий потік. Єдиною змінною, яка визначатиме майбутні прибутки та оцінку вартості, є те, чи зможуть промислові та сервісні застосунки модернізувати недорогі корпуси роботів у платформу для виконання завдань із високою частотою повторних покупок та високим рівнем використання. Якщо інвестиції в базові моделі та застосунки лише збільшать витрати без зростання повторних покупок з боку клієнтів, скоригована чиста маржа у розмірі 34,77% у 2025 році ознаменує собою циклічний пік.
4. Галузь та конкурентне середовище: Unitree виграє у створенні «тіла» та «мозочка», тоді як «мозок» і реальна робоча сила залишаються в дефіциті
Початковий етап (upstream) ланцюжка створення вартості високопродуктивної робототехніки загального призначення включає двигуни, редуктори, мікросхеми, акумулятори, датчики та конструктивні компоненти. Виробники платформ середнього етапу (midstream) інтегрують корпус робота, керування рухом та системи. І лише на кінцевому етапі (downstream) з'являються дослідження та освіта, комерційне та споживче використання, промислове виробництво, інспектування та порятунок, логістика та побутові послуги. Найбільшою пасткою вимірювання в галузі сьогодні є прирівнювання "поставок" до "кількості роботів, які виконують продуктивну роботу". Дослідницькі платформи, демонстраційне обладнання та заводські пілотні проєкти можуть зараховуватися як поставки, не приносячи регулярного доходу від виконання завдань або економічної віддачі. Тому в цьому звіті конкурентоспроможність оцінюється за обсягом продажів, виторгом, валовою маржею, повторними покупками клієнтів та статусом впровадження, а не шляхом заміни прибутків компанії віддаленими прогнозами обсягу ринку.
|
Вимір конкурентоспроможності
|
Підтверджена позиція Unitree
|
Показник частки ринку/масштабу та обмеження
|
Основні конкуренти або альтернативи
|
Вплив на зростання, маржу та оцінку
|
|
Інженерія та серійне виробництво
|
5 511 поставок гуманоїдів та 23 037 продажів чотириногих роботів у 2025 році; поставки гуманоїдів задекларовані як найвищі у світі
|
Поставки включають дослідження, освіту, виступи та пілотні проєкти; немає стандартизованого розкриття інформації про години продуктивної роботи чи показники повторних покупок
|
UBTECH, Leju, AgiBot та Figure; Deep Robotics та ANYbotics у сегменті чотириногих роботів
|
Лідерство в серійному виробництві є справжньою перевагою, але тільки повторні покупки та ефективність виконання завдань можуть перетворити обсяг випущеної продукції на довгостроковий грошовий потік
|
|
Корпус робота та управління рухом
|
Повний стек технологій для гуманоїдів, чотириногих роботів, основних компонентів та алгоритмів руху; швидка ітерація кількох продуктів
|
Складні рухи демонструють керованість та стабільність, а не рівень успішності автономного виконання складних завдань
|
Boston Dynamics, Tesla, Figure та AgiBot
|
Unitree є абсолютним переможцем у категорії "тіло + мозочок", що забезпечує оптимальне співвідношення ціни та якості, а також валову маржу
|
|
Втілені базові моделі
|
WMA та VLA паралельно; пропрієтарні моделі є відкритими та проходять пілотні випробування, зокрема на заводах
|
У проспекті чітко зазначено, що вони не були впроваджені в продуктах у великих масштабах; немає серійних даних щодо платних розгортань або показників успішності виконання завдань
|
Tesla, Figure та вітчизняні компанії з розробки базових моделей і робототехніки
|
"Мозок" залишається опцією оцінки і не повинен оцінюватися як зріла програмна платформа
|
|
Вартість та ланцюжок постачання
|
Середня ціна продажу гуманоїдних роботів становить 166 400 ¥ з валовою маржею 63,18%; основні компоненти розробляються та виробляються власними силами
|
Середня ціна відображає структуру продажів H1/G1/R1 і не є порівнянною оцінкою аналогічних моделей
|
UBTECH, Leju, Deep Robotics, автовиробники та нові гравці на ринку споживчої електроніки
|
Поточні можливості зниження витрат є провідними; масштабування виробництва автовиробниками може нівелювати цінову перевагу
|
|
Дистрибуція та екосистема
|
Частка закордонних доходів — 43,65%; частка п'яти найбільших клієнтів — 12,08%; офіційна присутність на GitHub продовжує розвивати екосистему розробників
|
Увага до проєктів із відкритим кодом не означає комерційну конверсію; імена клієнтів та глибина інтеграції рішень розкриваються лише обмеженою мірою
|
Промислові клієнти UBTECH, канали збуту колаборативних роботів DOBOT та інспекційні канали Deep Robotics
|
Unitree виграє за рахунок широти охоплення, тоді як деякі конкуренти переважають у глибині вертикальних рішень
|
|
Капітал та оцінка
|
Очікувані чисті надходження від IPO у розмірі ¥ 5,917 млрд; мультиплікатор P/S при IPO становить 35,89x
|
Публічні конкуренти залишаються збитковими, тому коефіцієнти P/E не є порівнянними між компаніями
|
Мультиплікатор UBTECH та DOBOT у середньому становить 19,74x виручки; Tesla має потужніші фінансові ресурси та внутрішні сценарії застосування
|
Капітал може компенсувати дефіцит інтелектуальних технологій, але 81,8% премії до мультиплікатора продажів вимагають подальшого зростання частки ринку та стабільно високої валової маржі
|
Примітка: Рейтинг роботів-гуманоїдів «найвищий у світі» — це власна оцінка компанії на 2025 рік на основі даних сторонніх організацій щодо поставок; єдиний глобальний знаменник не розкривався. Обсяги продажів у штуках, розміри продукції, методи визнання виручки та сфери застосування різних компаній не є повністю порівнянними.
|
Компанія
|
Порівнянний операційний масштаб на 2025 рік
|
Зростання / валова маржа / скоригована чиста маржа
|
Поставки роботів або стан бізнесу
|
Капітальні інвестиції та стратегія
|
Конкурентний висновок
|
|
Unitree Robotics
|
Виручка 1,699 млрд ¥
|
+332.64% / 60.44% / 34.77%
|
5 511 поставок гуманоїдів; 23 037 продажів чотириногих роботів
|
Повний технологічний стек (корпус, мозочок та компоненти) із нарощуванням інвестицій у втілені моделі
|
Явний переможець у серійному виробництві, контролі витрат та прибутковості
|
|
UBTECH
|
Виручка 2,001 млрд ¥
|
+53.29% / 37.67% / -35.71%
|
1 079 продажів повнорозмірних гуманоїдів, а також освітніх, логістичних та споживчих роботів
|
Більша орієнтація на промислове застосування з більшими інвестиціями у продажі та НДДКР
|
Трохи більший виторг, але суттєво нижча ефективність постачання та рентабельність
|
|
DOBOT
|
Виторг ¥ 493 млн
|
+31.65% / 46.49% / -25.05%
|
¥ 20 млн виторгу від людиноподібних та багатоногих роботів; колаборативні роботи залишаються основним бізнесом
|
Вихід у сегмент людиноподібних роботів через налагоджені канали збуту колаборативних роботів
|
Промислові канали мають цінність, але людиноподібні роботи поки що не становлять масштабної загрози
|
|
Deep Robotics
|
Виторг ¥ 337 млн
|
+227.02% / 52.83% / 4.48%
|
Кумулятивно 4 195 чотириногих і колісно-ногих пристроїв та чотири людиноподібні роботи за 2023–2025 роки
|
Орієнтований на вертикальні сфери застосування, зокрема електроенергетику, пожежогасіння та інспектування
|
Локальний лідер у сегменті промислових чотириногих роботів, але масштаби та прибуток залишаються нижчими, ніж у Unitree
|
|
Leju Robotics
|
Виторг ¥ 258 млн
|
+365.20% / 40.78% / -30.07%
|
Сукупні продажі за три роки становлять 609 повнорозмірних людиноподібних роботів та 301 пристрій малого та середнього розмірів
|
Паралельний розвиток досліджень та освіти, збору даних і промислового виробництва
|
Швидке зростання, але відставання за обсягами виробництва, валовою маржею та генерацією грошових коштів
|
|
Tesla Optimus
|
Немає порівнянного доходу від продажу роботів стороннім клієнтам
|
Не розкрито / не розкрито / не розкрито
|
Оголошено про початок дрібносерійного пробного виробництва Gen 3
|
Переваги у сфері ШІ, автомобільних ланцюжків постачання, капіталу та впровадження на власних заводах
|
Наразі не є лідером за обсягами виробництва, але є найбільш вірогідним потенційним конкурентом, здатним переписати правила щодо вартості та застосування
|
Примітка: дані UBTECH, DOBOT, Deep Robotics та Leju відповідають показникам регулярної звітності або поданих документів, зазначених у попередньому проспекті Unitree. Різний асортимент продукції та правила визнання доходу не можна порівнювати шляхом простого ділення. Темпи зростання перераховані на основі розкритого доходу за 2024–2025 роки.
Переможці вже очевидні. Unitree лідирує за ефективністю апаратної частини роботів, швидкістю ітерації продуктів, стандартизованим масовим виробництвом, собівартістю одиниці продукції та генерурованием грошових коштів. Deep Robotics забезпечила собі вертикальну перевагу у високовартісних сферах застосування чотириногих роботів для інспектування, тоді як UBTECH інвестувала значні кошти в залучення промислових клієнтів. Напрями людиноподібних роботів компаній DOBOT і Leju ще не досягли масштабів Unitree. Ті, хто програв, також очевидні: моделі, залежні від дорогої кастомізації, малих обсягів виробництва та постійно високих витрат на збут, витісняються стандартизованими платформами та екосистемою розробників Unitree.
Однак пул прибутків може зрештою переміститися з "продажу корпусів роботів" до "моделей, даних, програмного забезпечення для виконання завдань та послуг з обслуговування". Наразі на цьому довшому треку немає підтвердженого переможця. Unitree має найбільшу встановлену базу апаратного забезпечення та точку входу для розробників, що робить її потенційним чистим бенефіціаром маховика даних. Вона також може зазнати невдачі в отриманні достатньо глибоких і якісних даних з будь-якої окремої сфери промислового застосування, оскільки її продукти розпорошені між дослідженнями, освітою, виступами та споживчим сектором. Наразі компанія є чистим бенефіціаром галузі, але оцінка вартості під час IPO вимагає від неї перемоги в чотирьох змаганнях одночасно: тіло, мозочок, мозок та промислова комерціалізація. Простір для помилки дуже малий.
5. Ключові ризики
-
Зсув попиту від ентузіазму до реального використання. Якщо закупівлі для досліджень, розважальні заходи та короткострокова оренда охолонуть, тоді як клієнти у сферах виробництва, логістики, інспектування та послуг ще не сформують повторних оптових замовлень, зростання продажів гуманоїдних роботів уповільниться раніше, ніж передбачає галузевий наратив. Фіксовані інвестиції в НДДКР та збут у такому разі підвищать коефіцієнт витрат, що призведе до швидкого відображення уповільненого доходу на скоригованому прибутку.
-
Цінова конкуренція випереджає зниження витрат за рахунок ефекту масштабу. Середня ціна продажу гуманоїдних роботів у 2025 році вже впала на 36,10%, а валова маржа знизилася на 6,08 відсоткових пунктів. Якщо у 2026 році зіставні ціни впадуть ще більш ніж на 20% без відповідного зниження вартості матеріалів, чипів та витрат на аутсорсингову обробку, консолідована валова маржа може впасти нижче 55%, що послабить високу маржинальність, від якої залежить оцінка для IPO.
-
Інвестиції в «мозок» не забезпечують створення продукту. Власна універсальна втілена базова модель Unitree ще не використовувалася в широких масштабах. Частка витрат на НДДКР знизилася з 31,39% у 2023 році до 8,53% у 2025 році, що нижче середнього показника аналогічних компаній у 2025 році (24,70%). Якщо інвестиції від IPO лише збільшать витрати на обчислення, персонал та збір даних без покращення успішності виконання завдань, генералізації та повторних покупок клієнтів, прибуток знизиться першим, тоді як премія платформи залишиться нереалізованою.
-
Нормалізація грошового потоку може перевищити зниження прибутку. Операційний грошовий потік у 2025 році покращився завдяки платежам на основі акцій, зростанню кредиторської заборгованості та контрактних зобов'язань, але згодом знизився на 85,65% у річному обчисленні в I кварталі 2026 року. Якщо запаси продовжуватимуть зростати, терміни оплати постачальникам скоротяться, а передоплата від клієнтів зменшиться, спрощений вільний грошовий потік може впасти суттєво нижче скоригованого прибутку, що ще більше знизить дохідність вільного грошового потоку, яка при оцінці IPO становить приблизно 1,02%.
-
Міжгалузеві конкуренти переписують криву витрат. Tesla, вітчизняні автовиробники та компанії з виробництва споживчої електроніки мають більші фінансові ресурси, можливості ланцюжка постачань та внутрішні заводські застосування. Як тільки їхні гуманоїдні роботи досягнуть стабільного дрібносерійного виробництва та стануть доступними для зовнішніх клієнтів, Unitree може зіткнутися з одночасною конкуренцією за таланти, компоненти, ціноутворення та визнання з боку клієнтів, що чинитиме тиск як на частку ринку, так і на валову маржу.
-
Обмеження у сфері інтелектуальної власності, експорту та ланцюжка постачань. Станом на 31 січня 2026 року Unitree володіла 262 зареєстрованими патентами в Китаї та за кордоном, зокрема 20 вітчизняними патентами на винахід. Відносно невелика кількість патентів на винахід може ускладнити захист базової технології. Остання політика FCC США наразі не впливає на сертифіковані базові моделі, але якщо нові моделі не зможуть отримати сертифікацію або винятки, закордонна база доходів у розмірі 43,65% опиниться під тиском щодо доступу до регіональних ринків. Зростання цін на чипи пам'яті та інші мікросхеми також призведе до збільшення витрат.
-
Ризик корпоративного управління поєднується з високою оцінкою вартості. До публічного розміщення Сінсін Ван безпосередньо володів 23,82% акцій і через спеціальну структуру прав голосу та платформи для співробітників контролював загалом 68,78% голосів. Зовнішні акціонери мають обмежені можливості впливати на прийняття ключових рішень. Коефіцієнт ціни до продажів (P/S) під час IPO на 81,8% перевищує середній показник серед публічних компаній-аналогів. Якщо після лістингу інтерес згасне або почнеться поступове розблокування акцій з обмеженнями, стиснення мультиплікаторів може нівелювати прибутковість для акціонерів, навіть якщо компанія продовжуватиме зростати.
6. Контрольний список для моніторингу
-
Офіційні результати за перше півріччя 2026 року (1H26): Виручка має бути в межах ¥1,052–1,128 мільярда, а скоригований чистий прибуток повинен принаймні наблизитися до середнього значення у ¥260 мільйонів. Результати, нижчі за нижню межу прогнозу, безпосередньо підтвердять негативні очікування.
-
Обсяги поставок та ціни на людиноподібних роботів: Визнані обсяги продажів за весь 2026 рік мають перевищити 8 000 одиниць, тоді як зниження середньої ціни продажу має залишатися в межах 20%. Недостатнє зростання обсягів або швидше зниження цін вказуватиме на послаблення цінової еластичності.
-
Валова маржа та коефіцієнти витрат: Консолідована валова маржа на рівні щонайменше 58%, частка витрат на НДДКР, що зростає приблизно до 15%, і скоригована чиста маржа не менше 20% показали б, що Unitree може зберігати економічну ефективність, інвестуючи в "мозок". Валова маржа нижче 55% послабить цю позицію.
-
Конверсія грошових коштів: Операційний грошовий потік за останні 12 місяців, поділений на скоригований чистий прибуток, має залишатися вищим за 80%, при цьому спрощений вільний грошовий потік має залишатися позитивним. Якщо цей коефіцієнт залишатиметься нижчим за 50% протягом двох звітних періодів поспіль, життєздатність грошового потоку за 2025 рік слід переоцінити.
-
Повторні промислові закупівлі та показники виконання завдань: Unitree має розкрити інформацію про щонайменше одне розгортання 100 або більше одиниць у виробництві, логістиці, інспектуванні чи сфері послуг, а також про повторне замовлення та дані про успішність виконання завдань або продуктивні робочі години. Демонстраційні покази та замовлення прототипів самі по собі не змінять висновку щодо оцінки вартості.
-
Комерціалізація моделей: Перехід серії UnifoLM від відкритого коду та пілотних проєктів до платних розгортань разом із розкриттям доходів від функцій на базі моделей, кількості клієнтів або даних про повторне використання послабив би позицію "мозок лише як опція". Подальша відсутність кількісно оцінених KPI лише підкріпить висновок із негативним ухилом.
-
Прогрес конкурентів: Слід стежити за тим, чи зможе UBTECH перевищити обсяг продажів у 2 000 повнорозмірних гуманоїдів, за доходами та чистою маржею чотириногих роботів Deep Robotics, а також за зовнішніми продажами та реальним розгортанням на заводах Tesla Optimus. Якщо будь-який конкурент замкне цикл між вартістю та сферами застосування, премія за лідерство Unitree скоротиться.
-
Зростання для відповідності оцінці вартості: Не покладаючись на цільову ціну акцій, продовжуйте порівнювати ринкову капіталізацію з виручкою за останні 12 місяців, скоригованим прибутком та вільним грошовим потоком. Якщо покращення фундаментальних показників знизить скоригований коефіцієнт P/E нижче 80x, а повторні промислові закупівлі стабілізуються, помірно негативний прогноз може змінитися на нейтральний. В іншому випадку високий мультиплікатор продовжуватиме посилювати ризик виконання.
7. Джерела дослідження



 Переказати